Warum Prognosen oft falsch sind: Der Markt ist kein Taschenrechner!

Author
Das Wichtigste in Kürze:
- Prognosen liefern keine Sicherheit, sondern nur Orientierung.
- Märkte reagieren auf Erwartungen, Überraschungen und Unsicherheit.
- Gute Analyse denkt in Szenarien, Wahrscheinlichkeiten und Risikomanagement.
Stellen Sie sich vor, Sie planen einen Wochenendausflug. Die Wetter-App sagt 24 Grad, leichter Wind, null Prozent Regenwahrscheinlichkeit. Also packen Sie Sonnenbrille, dünne Jacke und gute Laune ein. Zwei Stunden später stehen Sie unter einer grauen Wolkendecke, der Wind hat beschlossen, Karriere als Orkan zu machen, und irgendwo zwischen Parkplatz und Café lernen Sie, dass „null Prozent Regen“ offenbar auch nur eine Meinung war.
So ähnlich fühlen sich viele Marktprognosen an. Auf dem Papier wirkt alles sauber. Inflation fällt, Zinsen könnten sinken, Unternehmen melden solide Zahlen, der Chart sieht konstruktiv aus und der Experte im Interview spricht mit jener ruhigen Stimme, bei der man fast vergisst, dass niemand die Zukunft vorhersehen kann. Doch kaum ist die Prognose ausgesprochen, macht der Markt etwas anderes. Nicht ein bisschen anders. Sondern manchmal so anders, als hätte er die Analyse gelesen und sich persönlich beleidigt gefühlt.
Sind Prognosen im Aktienmarkt nutzlos?
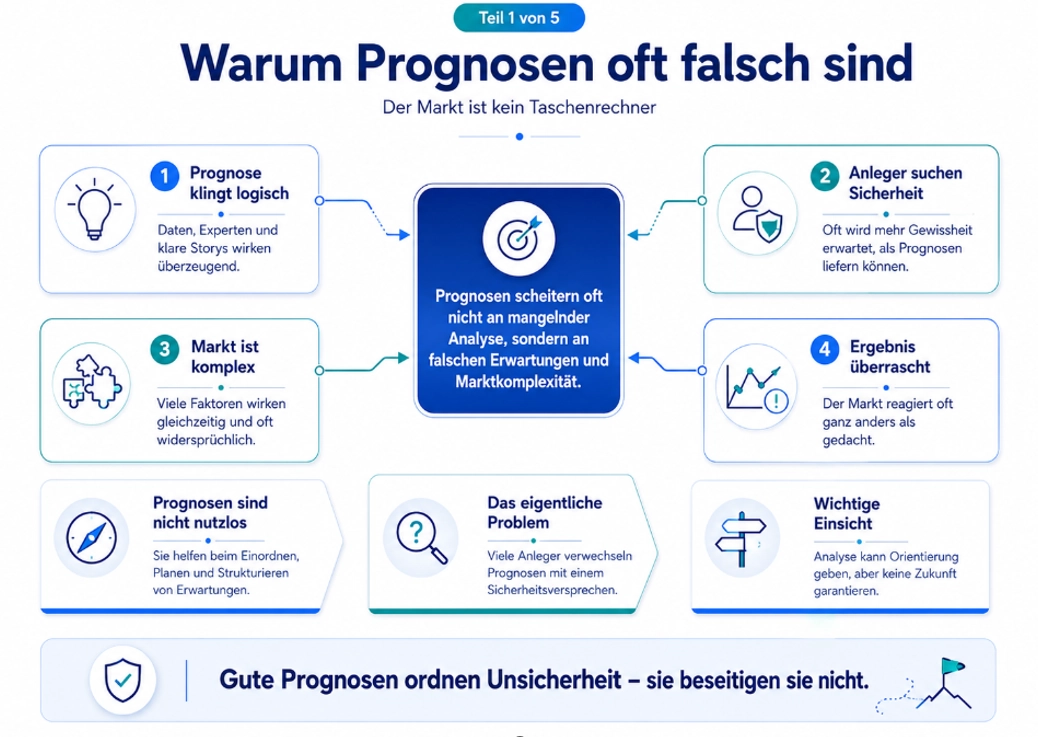
Die naheliegende Schlussfolgerung lautet dann oft: Prognosen sind nutzlos. Das klingt sehr radikal – und das ist es auch. Vor allem ist es zu kurz gedacht. Denn das Problem liegt nicht darin, dass Menschen versuchen, die Zukunft einzuordnen. Ohne Erwartungen gäbe es schließlich keine Planung, keine Strategie und auch keine sinnvolle Analyse. Das Problem liegt eher darin, dass viele Anleger von Prognosen etwas erwarten, das Prognosen gar nicht leisten können: Sicherheit.
 Warum Prognosen oft falsch sind
In unserem Beitrag über die größten Denkfehler bei Marktanalysen haben wir bereits gezeigt, warum Marktanalysen oft an unseren eigenen Emotionen scheitern. Bestätigungsfehler, Selbstüberschätzung, aktuelle Eindrücke und starke Geschichten können unsere Wahrnehmung verzerren. Doch selbst, wenn wir diese Denkfehler kennen, bleiben Prognose schwierig. Nicht nur, weil der Mensch emotional ist. Sondern weil der Markt selbst kein linearer Automat ist. Wie gelangt man trotzdem zu einer möglichst zuverlässigen Zukunftserwartung?
Lineares Denken trifft auf komplexe Märkte
Menschen lieben einfache Zusammenhänge. Wenn die Zinsen fallen, müssten Aktien steigen. Wenn ein Unternehmen gute Zahlen meldet, müsste der Kurs steigen. Wenn die Wirtschaft schwächelt, müsste der Markt fallen. Diese Logik fühlt sich angenehm an, weil sie die Welt in klare Wenn-dann-Sätze sortiert. Fast wie ein Lichtschalter: drücken, hell; nochmal drücken, dunkel.
Märkte funktionieren aber nicht wie Lichtschalter. Eher wie ein Sicherungskasten in einem alten Haus, bei dem niemand ganz genau weiß, welcher Schalter welche Etage, welche Lampe und welche Kaffeemaschine steuert. Zinsen, Liquidität, Erwartungen, Bewertungen, Positionierung, Politik, Währungen, Rohstoffe, Unternehmensgewinne und Anlegerstimmung greifen ineinander. Manchmal dominiert ein Faktor, manchmal ein anderer. Und manchmal ist nicht einmal im Nachhinein eindeutig, welcher Faktor wirklich entscheidend war.
 Lineares Denken gegen komplexe Marktlogik
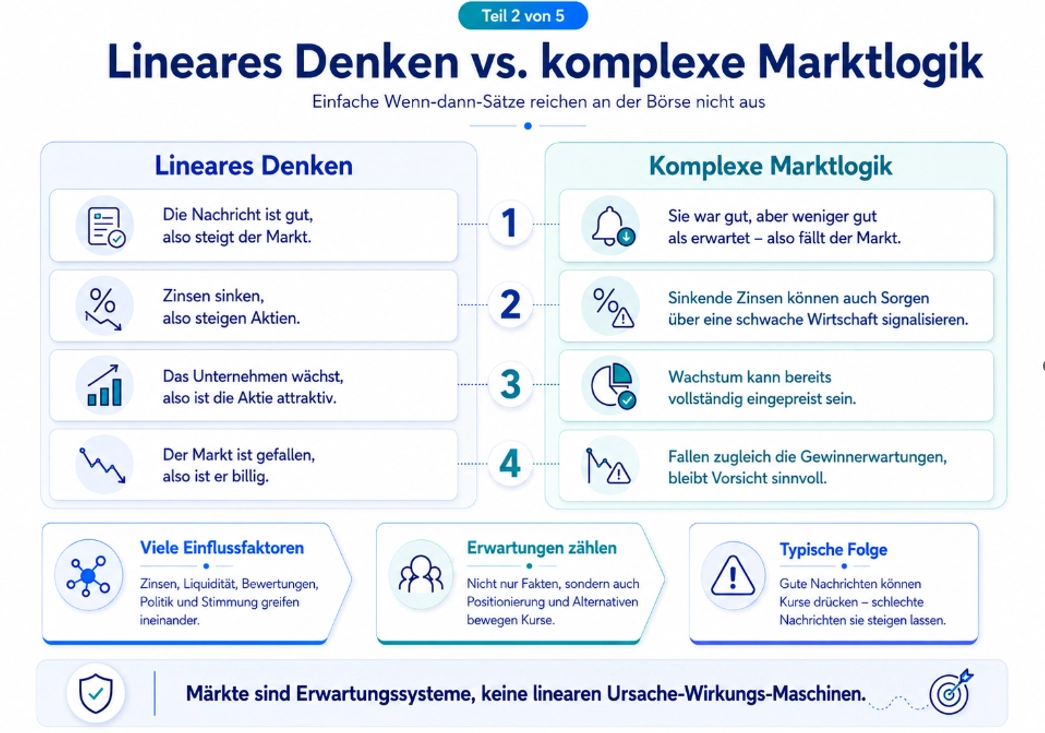
Genau hier scheitert lineares Denken. Es nimmt an, dass eine Ursache automatisch eine bestimmte Wirkung erzeugt. Der Markt ist aber ein komplexes Erwartungssystem. Er reagiert nicht nur auf das, was passiert, sondern auf das, was vorher erwartet wurde, wie Anleger positioniert waren und welche Alternativen gerade attraktiver erscheinen.
Lineares Denken | Komplexe Marktlogik |
„Die Nachricht ist gut, also steigt der Markt.“ | „Die Nachricht war gut, aber weniger gut als erwartet, also fällt der Markt.“ |
„Zinsen sinken, also steigen Aktien.“ | „Zinsen sinken, aber vielleicht wegen einer schwachen Wirtschaft, also reagieren Anleger vorsichtig.“ |
„Das Unternehmen wächst, also ist die Aktie attraktiv.“ | „Das Unternehmen wächst, aber die Bewertung hat dieses Wachstum bereits eingepreist.“ |
„Der Markt ist gefallen, also ist er billig.“ | „Der Markt ist gefallen, aber die Gewinnerwartungen könnten ebenfalls fallen.“ |
Das wirkt auf Anfänger oft widersprüchlich. Gute Nachrichten führen vermeintlich zu fallenden Kursen. Schlechte Nachrichten lösen scheinbar Rallyes aus. Eine Zinssenkung wird erst gefeiert und dann abverkauft. Ein starker Arbeitsmarktbericht ist plötzlich schlecht, weil er höhere Zinsen wahrscheinlicher macht. Willkommen an der Börse: dem einzigen Ort, an dem gute Nachrichten schlecht sein können, wenn sie nicht gut genug sind. Und schlechte gut, wenn sie nicht so schlecht sind wie befürchtet. Aber eins nach dem anderen.
Ein Ereignis richtig vorherzusagen, reicht nicht aus
Ein besonders unterschätzter Punkt ist der Unterschied zwischen dem Ereignis und der Marktreaktion. Viele Prognosen konzentrieren sich darauf, was passieren wird. Wird die Notenbank die Zinsen senken? Wird das Unternehmen die Erwartungen schlagen? Wird die Inflation weiter fallen? Wird eine Wahl ein bestimmtes Ergebnis bringen? Doch selbst wenn diese Vorhersage richtig ist, bleibt die entscheidende Frage offen: Wie reagiert der Markt darauf?
Nehmen wir an, ein Anleger erwartet eine Zinssenkung und liegt damit richtig. Klingt zunächst nach einem Treffer. Wenn der Markt diese Zinssenkung aber bereits vollständig erwartet hatte, kann die eigentliche Überraschung ausbleiben. Vielleicht fällt der Markt sogar, weil die Notenbank gleichzeitig vorsichtiger klingt als erhofft. Die Prognose zum Ereignis war dann richtig, die Ableitung für den Markt aber falsch.
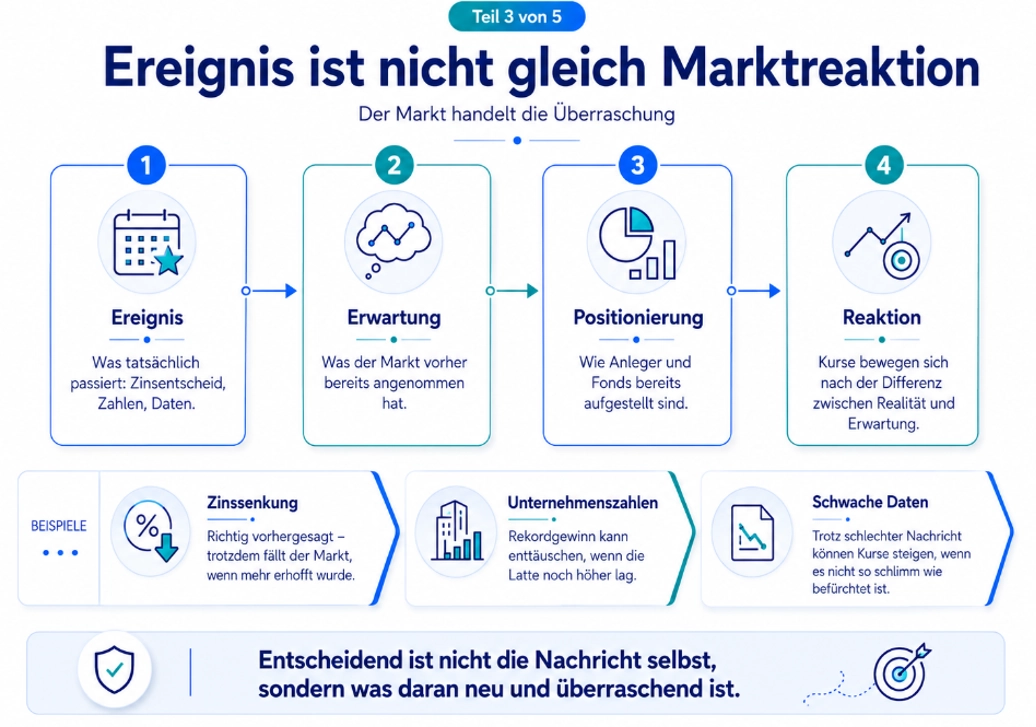 Ereignis ≠ Marktreaktion
Dasselbe gilt für Unternehmenszahlen. Ein Unternehmen kann Rekordgewinne melden und trotzdem fallen, wenn Anleger noch mehr erwartet hatten. Umgekehrt kann ein Unternehmen schwache Zahlen melden und steigen, wenn der Markt Schlimmeres befürchtet hatte. Das wirkt absurd, ist aber in Wahrheit eine der wichtigsten Marktlogiken: Preise bewegen sich nicht nur durch Fakten, sondern durch die Differenz zwischen Fakten und Erwartungen. Denn Märkte handeln vor allem eines: die Zukunft.
Der Markt handelt nicht die Nachricht, sondern die Überraschung
Viele Anleger lesen Nachrichten so, als würden Märkte erst in dem Moment davon erfahren. Doch große Marktteilnehmer, Analysten, Fonds, Algorithmen und institutionelle Investoren versuchen ständig, zukünftige Entwicklungen vorwegzunehmen. Dadurch entstehen Erwartungen lange bevor eine Nachricht offiziell veröffentlicht wird. Das ist der Grund, warum die Börse manchmal so tut, als sei sie ihrer eigenen Gegenwart voraus. Sie handelt nicht nur das heutige Ereignis, sondern die Erwartung an morgen, übermorgen und manchmal an ein halbes Jahr später.
Wenn dann die Nachricht kommt, ist sie häufig nicht der Startschuss, sondern die Abrechnung: War die Realität besser, schlechter oder genau so wie erwartet? Eine Prognose kann deshalb auf der Ebene der Information richtig sein und auf der Ebene des Preises trotzdem scheitern. Wer nur fragt: „Ist die Nachricht gut?“, bleibt zu oberflächlich. Die bessere Frage lautet: „Was wurde erwartet, wie ist der Markt positioniert und was ist jetzt wirklich neu?“
Unsicherheit ist kein Fehler im System
Viele Menschen behandeln Unsicherheit wie ein Problem, das man mit genug Analyse beseitigen könnte. Noch ein Indikator, noch ein Modell, noch ein Experte, noch eine Datenreihe, und irgendwann müsste doch Klarheit entstehen. Das klingt logisch, ist aber gefährlich. Denn Unsicherheit ist am Markt kein Softwarefehler. Sie ist der Grundzustand. Märkte bestehen aus Millionen Entscheidungen, die auf unvollständigen Informationen, unterschiedlichen Zeithorizonten und wechselnden Interessen beruhen.
Hinzu kommen Ereignisse, die vorher niemand sauber einpreisen konnte: politische Entscheidungen, Liquiditätsengpässe, Kriege, technologische Durchbrüche, Unternehmensskandale, Notenbankformulierungen, regulatorische Eingriffe oder schlicht ein Stimmungsumschwung. Das bedeutet nicht, dass Analyse sinnlos wäre. Im Gegenteil.
Gute Analyse hilft, relevante Szenarien zu erkennen, Wahrscheinlichkeiten zu ordnen und Risikobereiche sichtbar zu machen. Aber sie entfernt die Unsicherheit nicht. Sie macht sie nur besser handhabbar. Wer eine Prognose wie einen Vertrag mit der Zukunft liest, wird zwangsläufig enttäuscht. Wer sie dagegen als Arbeitsinstrument unter Unsicherheit versteht, kann sie sinnvoll nutzen.
Die falsche Erwartung an Prognosen
Viele Anleger wollen von einer Prognose im Grunde nur eine Antwort: Wird es steigen oder fallen? Möglichst klar, möglichst schnell, möglichst ohne Konjunktiv. Das Problem ist, dass seriöse Marktanalyse selten so funktioniert. Der Markt schuldet uns keine Eindeutigkeit, nur weil wir gern eine hätten. Eine gute Prognose ist weniger wie ein Navigationssystem, das sagt: „In 300 Metern rechts abbiegen und dann reich werden.“ Sie ist eher wie eine Landkarte.
Sie zeigt mögliche Routen, gefährliche Abzweigungen, Höhenunterschiede und Bereiche, in denen man besonders aufmerksam sein sollte. Sie sagt aber nicht, dass unterwegs kein Stau, kein Unwetter und keine gesperrte Straße auftaucht. Der Unterschied ist entscheidend. Ein Navi wirkt bequem, weil es Verantwortung abnimmt. Eine Landkarte verlangt Mitdenken. Genau deshalb mögen viele Anleger Prognosen im Navi-Stil: Sie wollen nicht mit Wahrscheinlichkeiten arbeiten, sondern eine klare Ansage bekommen. Doch wer an der Börse nur klare Ansagen sucht, wird früher oder später klare Verluste finden.
Wahrscheinlichkeiten statt Gewissheiten
Die bessere Erwartung an Prognosen lautet deshalb nicht: „Sag mir, was sicher passiert.“ Sie lautet: „Zeig mir, welche Szenarien möglich sind, welches Szenario aktuell wahrscheinlicher wirkt und wann diese Einschätzung falsch wäre.“ Das klingt weniger spektakulär, ist aber deutlich professioneller. Denn eine Analyse, die keine Bedingungen nennt, ist oft nur eine Meinung mit Anzug.
Entscheidend ist nicht nur das Kursziel, sondern auch die Frage, unter welchen Umständen dieses Kursziel plausibel bleibt. Welche Marke darf nicht unterschritten werden? Welche Entwicklung würde das Szenario schwächen? Welche Alternative wird wahrscheinlicher, wenn der Markt anders reagiert?
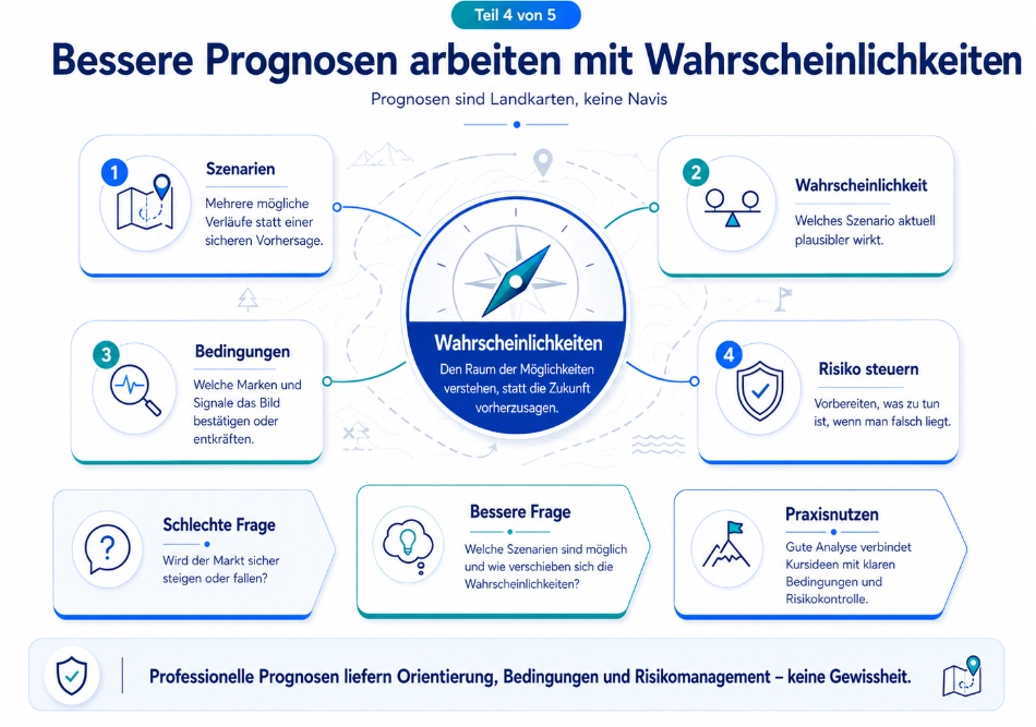 Prognosen und Wahrscheinlichkeiten
Schlechte Prognose-Erwartung | Bessere Analyse-Frage |
„Sag mir den exakten Kurs in drei Monaten.“ | „Welche Zonen sind relevant, und was würde das Szenario bestätigen oder entkräften?“ |
„Wird der Markt steigen oder fallen?“ | „Welche Szenarien sind möglich, und wie verschieben sich die Wahrscheinlichkeiten?“ |
„Welche Nachricht entscheidet alles?“ | „Welche Erwartungen sind bereits eingepreist?“ |
„Was ist die sichere Antwort?“ | „Wie steuere ich Risiko, falls die Einschätzung falsch ist?“ |
Genau hier liegt der praktische Wert guter Analyse. Sie ersetzt keine Risikokontrolle. Sie ist ein Teil davon. Wer Prognosen nur benutzt, um sich sicher zu fühlen, missbraucht sie. Wer sie nutzt, um Wahrscheinlichkeiten, Chancen und Risiken besser zu strukturieren, arbeitet deutlich näher an der Realität.
Warum im Rückblick alles so logisch wirkt
Nach großen Marktbewegungen beginnt meist die große Rückwärts-Erklärung. Plötzlich war alles klar. Natürlich musste der Markt fallen, die Risiken lagen ja offen auf dem Tisch. Natürlich musste die Aktie steigen, das Geschäftsmodell war ja offensichtlich stark. Natürlich war die Rallye übertrieben, natürlich war der Crash eine Chance, natürlich hätte man es sehen können. Im Nachhinein ist die Börse ein erstaunlich einfacher Ort. Leider nur im Nachhinein.
Der Rückblick sortiert Chaos zu einer Geschichte. Er nimmt das tatsächliche Ergebnis und baut rückwärts eine logische Kette. Was nicht in die Geschichte passt, wird weggelassen. Was zufällig relevant wurde, erscheint plötzlich unvermeidlich. Dadurch entsteht die Illusion, dass die Zukunft damals viel klarer war, als sie tatsächlich gewesen ist. Das ist gefährlich, weil Anleger daraus falsches Selbstvertrauen ziehen.
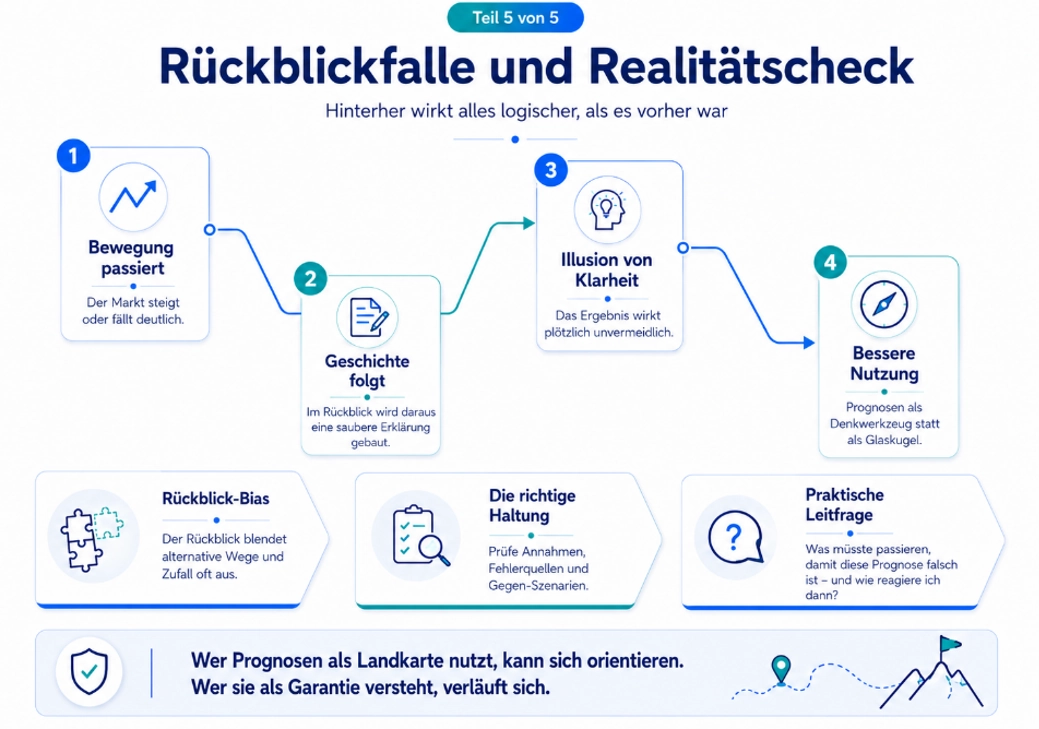 Rückblickfalle vs. Realitätscheck
Wenn alles im Nachhinein offensichtlich wirkt, glaubt man schnell, es beim nächsten Mal vorher erkennen zu können. Doch im Vorfeld stehen selten nur zwei klar beschriftete Türen vor uns. Meist stehen dort zwanzig Türen, drei davon klemmen, fünf führen in den Keller, eine ist nur aufgemalt, und hinter einer steht vielleicht tatsächlich die große Chance. Erst danach erklären alle, warum diese eine Tür selbstverständlich die richtige war.
Der Realitätscheck
Prognosen sind nicht deshalb oft falsch, weil Analysten grundsätzlich unfähig wären oder Märkte grundsätzlich unanalysierbar sind. Sie sind oft falsch, weil Märkte komplex, Erwartungen beweglich und neue Informationen unplanbar sind. Dazu kommt eine falsche Erwartungshaltung: Viele wollen Sicherheit, bekommen aber nur Wahrscheinlichkeiten. Und weil Wahrscheinlichkeiten sich weniger gut verkaufen als Gewissheiten, werden sie häufig unterschätzt.
Der bessere Umgang mit Prognosen beginnt deshalb mit einer nüchternen Haltung. Eine Prognose ist keine Glaskugel. Sie ist kein Versprechen. Sie ist auch kein Freifahrtschein, das eigene Risikomanagement abzuschalten. Eine Prognose ist ein Denkwerkzeug. Sie hilft, Möglichkeiten zu ordnen, relevante Marken zu erkennen und sich auf unterschiedliche Entwicklungen vorzubereiten.
Wer das verstanden hat, wird von Prognosen weniger enttäuscht und kann sie zugleich besser nutzen. Denn die entscheidende Frage lautet nicht: „Welche Prognose ist garantiert richtig?“ Diese Frage führt an der Börse fast immer in die falsche Richtung. Die bessere Frage lautet: „Welche Annahmen liegen dieser Prognose zugrunde, was müsste passieren, damit sie falsch ist, und wie reagiere ich dann?“
Das klingt weniger bequem als eine klare Ansage. Aber Märkte waren noch nie besonders höflich zu Menschen, die Bequemlichkeit mit Strategie verwechseln. Am Ende ist die vielleicht wichtigste Prognose über Prognosen selbst: Sie werden auch künftig oft falsch sein. Nicht, weil Analyse wertlos ist. Sondern weil Zukunft kein Rechenblatt ist, das sich brav an unsere Formeln hält. Wer Prognosen als Landkarte nutzt, kann sich orientieren. Wer sie als Garantie versteht, wird sich verlaufen.
Leseempfehlung: Die 10 größten Anfängerfehler beim Investieren
Author
Schlagzeilen

Es wurde noch keine Einwilligung erteilt.
Du musst zuerst zustimmen, um Inhalte von TradingView zu sehen.