Warum Japan den Bitcoin-Bullrun jäh beenden könnte

Author
Vor drei Wochen trat Japans Premierminister Shigeru Ishiba vor die Weltpresse und räumte ein: „Die wirtschaftliche Situation unseres Landes ist extrem schlecht – sogar schlechter als Griechenland.“ Dabei bezog sich Japans Regierungschef auf die griechische Staatspleite 2010, die eine jahrelange Euro-Krise zur Folge hatte und an den Grundfesten der europäischen Wirtschaft rüttelte. Japan hat ähnliche Probleme und verunsichert damit die Finanzmärkte weltweit.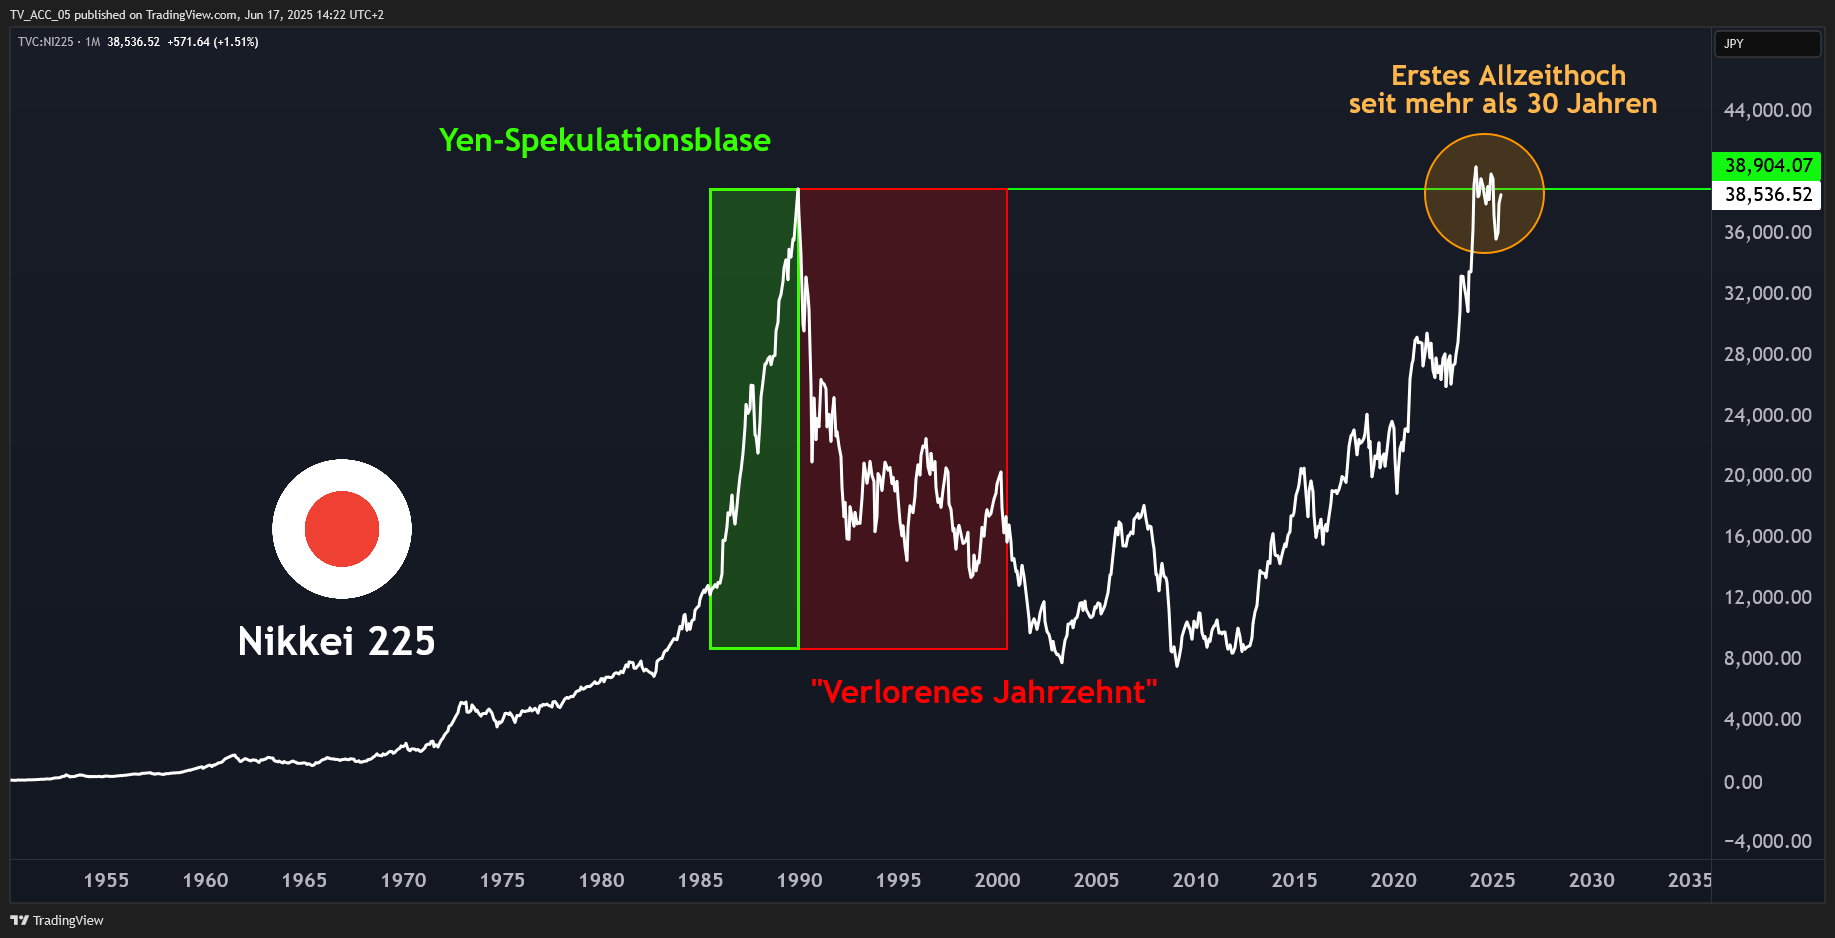 Japans Leitindex Nikkei erlebte nach Platzen der Yen-Spekulationsblase einen jahrzehntelangen Bärenmarkt. Wiederholt sich dieser Crash diesmal global?
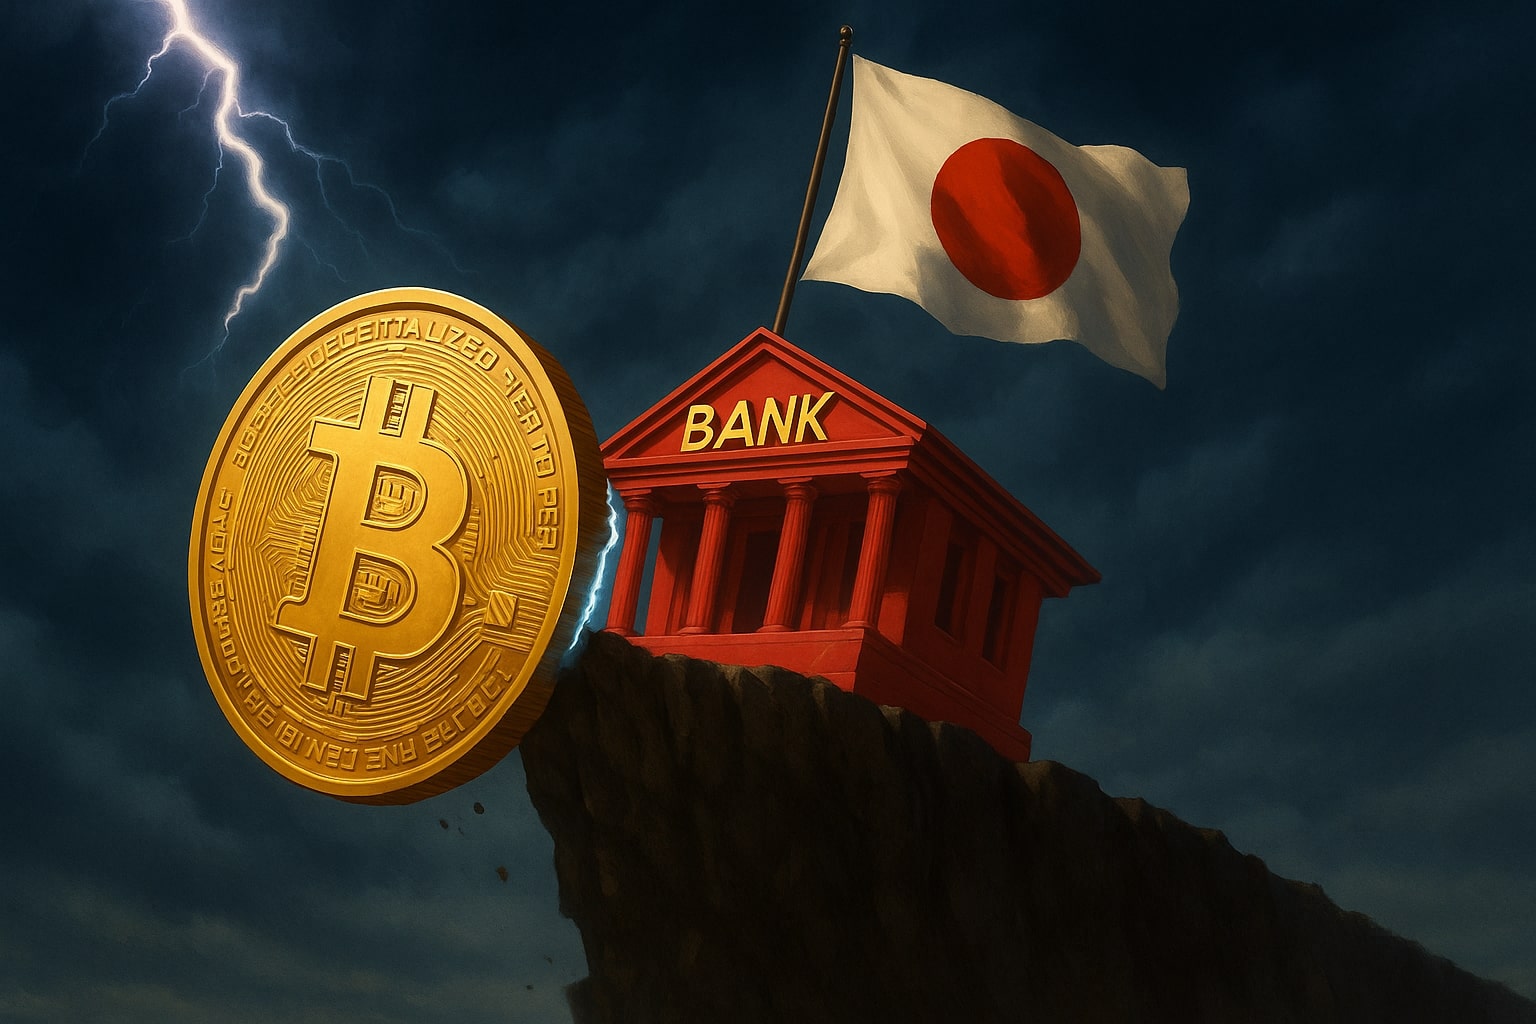
Schließlich ist Japan die viertgrößte Volkswirtschaft der Welt und die nationale Währung, der Yen, das bröckelnde Fundament des globalen Aktien-Booms der letzten Jahre. Die japanische Zentralbank muss handeln, könnte den Weltmarkt damit aber in die Krise stürzen. Heute entschieden sich die Währungshüter, den schweren Schritt einmal mehr aufzuschieben. Im Juli jedoch rechnet der Markt mit einer womöglich folgenschweren Zinsentscheidung. Eine letzte Galgenfrist für Bitcoin und Aktien?
Warum steckt Japans Wirtschaft in der Krise?
Die japanische Wirtschaft ist seit Monaten unter Druck. Und das hat drei Gründe: Erstens die steigende Inflation bei gleichzeitiger Schwächung der Landeswährung Yen; zweitens die steigenden Renditen für japanische Staatsanleihen und drittens die ultralockere Geldpolitik, die den ganzen Problem-Cocktail erst so richtig durchschüttelt. Um zu verstehen, woher diese Probleme kommen, muss man sich die vergangenen Jahrzehnte der japanischen Wirtschaftspolitik ansehen.
Seit dem Platzen der Vermögensblase Anfang der 1990er-Jahre leidet Japan unter anhaltender wirtschaftlicher Stagnation. In den 1980er Jahren erlebte Japan einen massiven Anstieg der Immobilien- und Aktienpreise. Grund dafür war ultralockere Geldpolitik. Damals konnten sich Anleger praktisch zinsfrei Geld in Japan leihen, weil der Leitzins so niedrig war. Kredite waren also quasi kostenlos – und damit alle Gewinne, die Spekulanten mit geliehenem Geld am Aktien- und Immobilienmarkt erwirtschafteten. Der große Kollaps kam 1990, als die Bank of Japan ihre Zinsen anhob.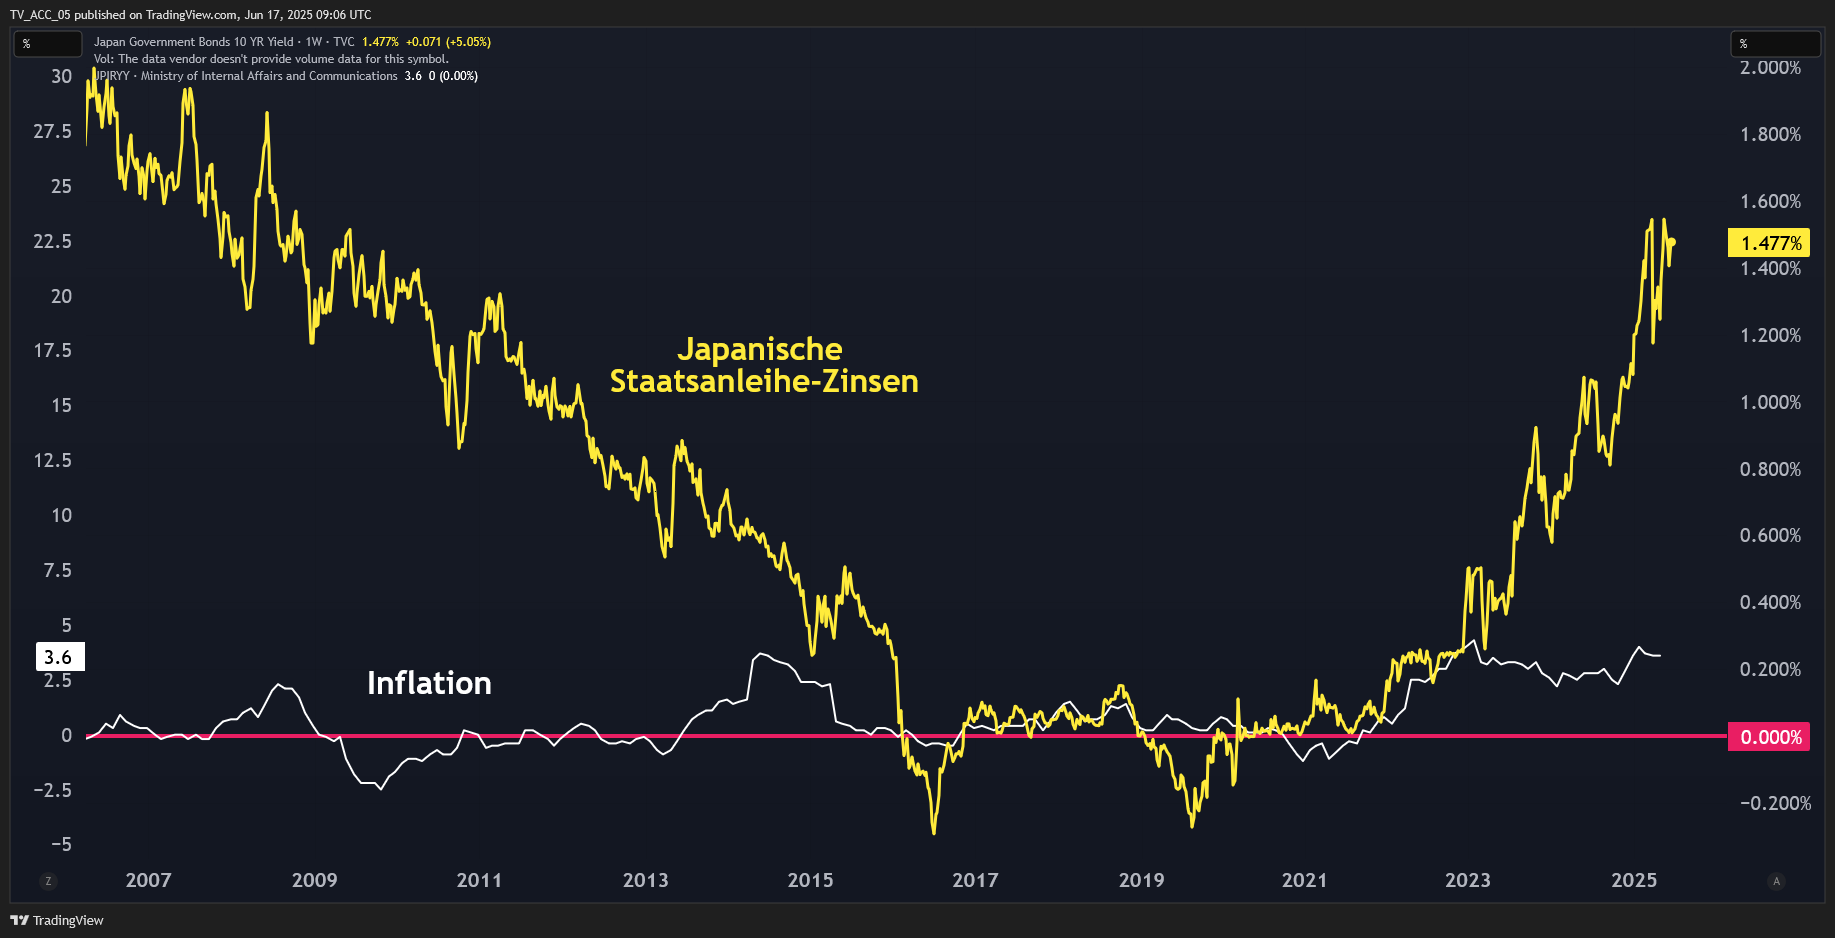 Japans größtes Problem: Die Inflation steigt, gleichzeitig werden die Schulden durch steigende Staatsanleihen teurer. Ein verheerendes Dilemma für die Zentralbank.
Plötzlich wurde die Finanzierung des geliehenen Geldes teurer, wodurch die Gewinnmarge von Yen-Spekulanten auf den Finanzmärkten schrumpfte. Viele verkauften ihre Assets sofort ab, was zu einer massiven Kapitalflucht aus dem japanischen Markt und einem Crash der Immobilien- und Aktienpreise führte. Was dann kam, war eine lange Phase niedrigen Wachstums – das sogenannte verlorene Jahrzehnt. Trotz expansiver Geldpolitik gelang es der Zentralbank nicht, eine anhaltende Deflation zu verhindern. Die geringe Nachfrage und zurückhaltende Konsumausgaben verschärften die Situation. Die Wirtschaft stagnierte, staatliche Konjunkturprogramme führten zu einer massiv steigenden Staatsverschuldung.
Heute ist Japan mit Staatsschulden, die mehr als 250 Prozent des Bruttoinlandsprodukts ausmachen, jenes Land mit den zweithöchsten relativen Verbindlichkeiten der Welt. Nur der Sudan steht noch schlechter da. Die Folgen der Wirtschaftskrise waren erheblich: Asiatische Nachbarländer stürzten ebenfalls in die Krise, der Internationale Währungsfonds musste mit milliardenschweren Hilfspaketen einspringen. Der japanische Leitindex Nikkei erreichte den Stand von 1989 über mehr als 30 Jahre nicht mehr und schrieb erst vor gut einem Jahr ein neues Allzeithoch. Die Krise hält trotzdem an.
Macht Japan denselben Fehler immer wieder?
Denn die Geschichte scheint sich zu wiederholen: Um die wirtschaftliche Stagnation umzukehren, setzte Japan in den Jahrzehnten nach dem Crash auf ultralockere Geldpolitik. Wem das nach Lektüre des ersten Abschnitts bekannt vorkommt, der darf sich bestätigt fühlen. Denn auch die Konsequenzen dieser vermeintlich neuen Wirtschaftspolitik waren nahezu dieselben wie vor dem großen Crash der 1990er: Spekulanten liehen sich erneut billige Yen im Milliardenwert und spekulierten damit an der Börse – diesmal allerdings nicht nur in Japan und seinen Nachbarländern, sondern auf der ganzen Welt. Vor allem in die stark wachsenden USA flossen große Mengen japanischen Geldes.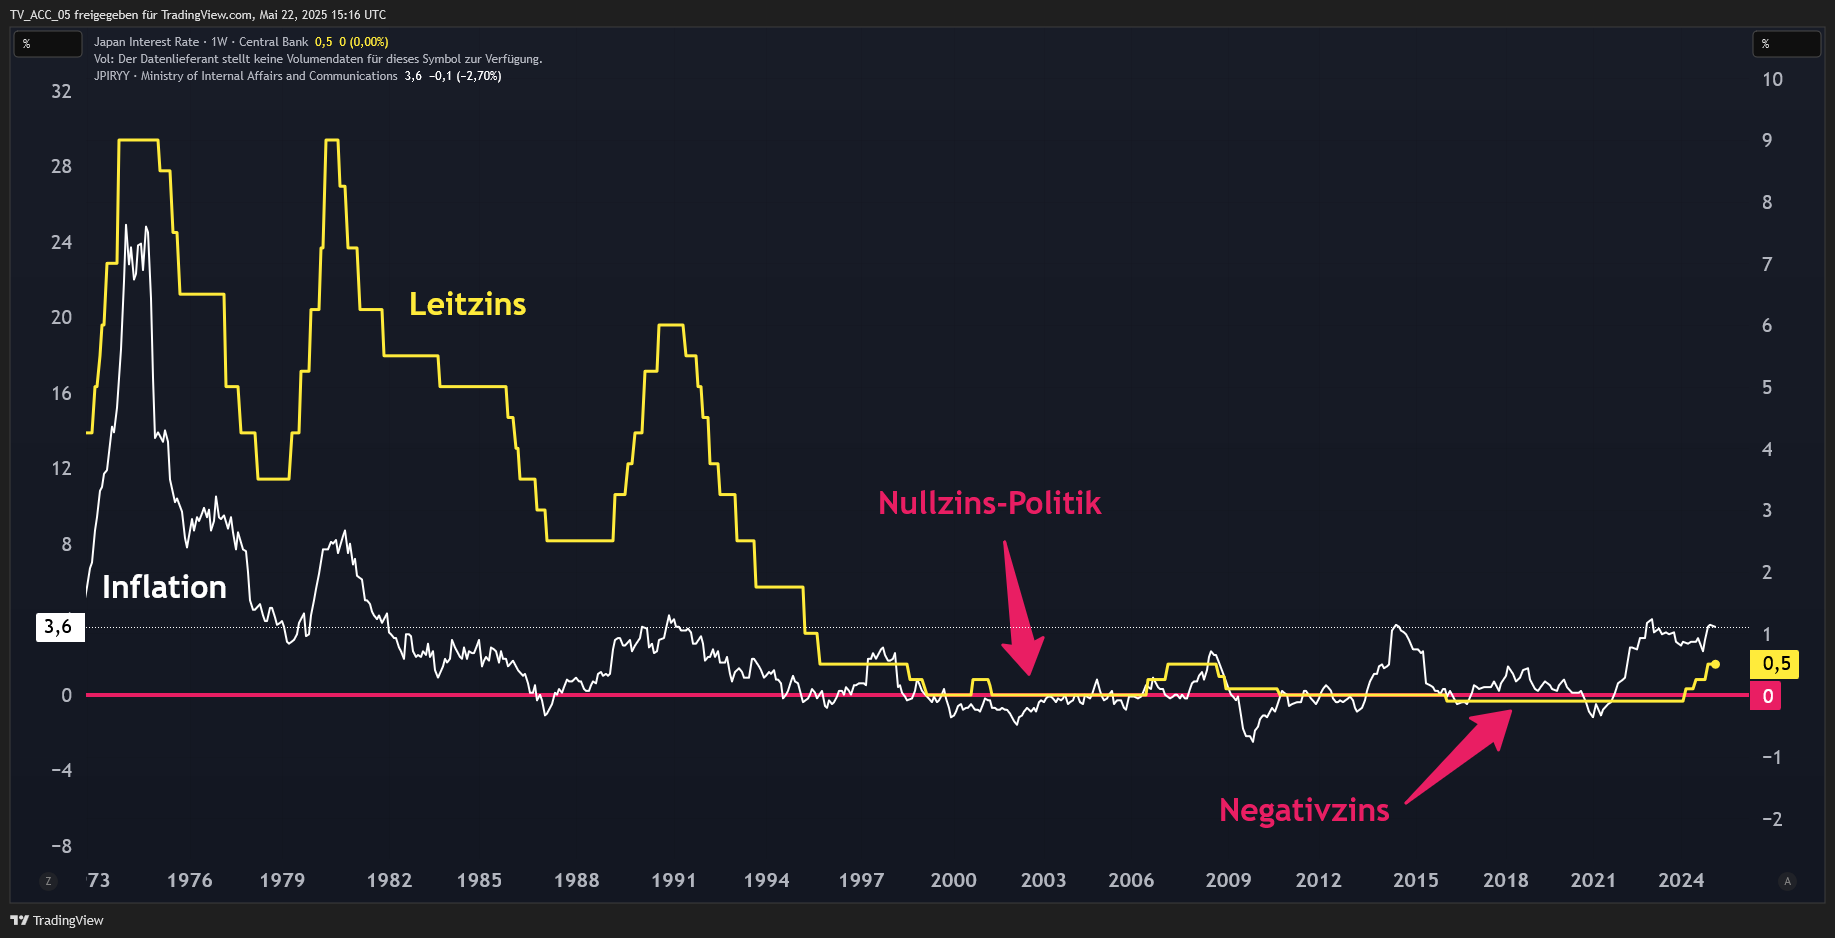 Aktuell liegt der japanische Leitzins bei 0.5 Prozent und bleibt dort vorerst. Schon im Juli aber erwartet der Markt eine Anhebung...
In den letzten Monaten zeigte dieses System aber erneut Risse. Nach Jahren der Deflation stieg Japans Inflation plötzlich stark an, der Wert des Yen fiel. Dadurch verloren Investoren Vertrauen in die japanische Wirtschaft und die Stabilität des nationalen Finanzsystems. Die Konsequenz: Ausländische Käufer wollen keine japanischen Staatsanleihen mehr. Und wenn der Staat keine Staatsanleihen mehr verkaufen kann, kann er auch keine neuen Schulden mehr aufnehmen. Das Problem ist, dass Japan, so wie viele andere Industriestaaten, ohne neue Schulden gar nicht handlungsfähig ist. Kommen über Staatsanleihen keine frischen fremden Gelder mehr in die Staatskasse, kommt das einem Bankrott gleich.
Japan ist nun gezwungen, die Renditen auf eigene Staatsanleihen (also die Zinsen, die man Gläubigern für ihr Geld zahlt) anzuheben, um die Anleihen wieder attraktiv zu machen. Das ist aber ein Teufelskreis. Denn steigende Zinskosten erhöhen die gesamten Schulden und machen wiederum neue Staatsanleihen notwendig, die erneut auf fallende Nachfrage treffen. Die Zinsen müssen also immer weiter steigen. Genau das ist im Jahr 2010 in Griechenland passiert. Japan könnte das Vertrauen in die eigene Wirtschaft und damit die Nachfrage nach Staatsanleihen fördern, indem man die nationale Währung Yen stärkt. Damit aber würde Japan einen Systemcrash wie 1990 riskieren.
Wie Japan den Bitcoin crashen könnte
Zur Erinnerung: 1990 erhöhte die japanische Zentralbank ihren Leitzins und verringerte damit abrupt die Gewinnmargen vieler Yen-Spekulanten, die zuvor von der ultralockeren Geldpolitik und nahezu kostenlosen Krediten profitiert hatten. Genau dasselbe könnte jetzt wieder passieren – diesmal allerdings mit globalen Auswirkungen. Denn der sogenannte Yen-Carrytrade (also die Spekulation am Aktien- und Immobilienmarkt mit billigem japanischem Geld) hat sich längst auf die größten Finanzmärkte dieser Welt ausgeweitet und ist zum bröckelnden Fundament der großen Rallyes seit der Finanzkrise 2008 geworden. Auch im Kryptomarkt stecken viele geliehene Yen.
Hebt die japanische Zentralbank ihre Zinsen nun (weiter) an, riskiert sie dieselbe Kettenreaktion wie 1990: Yen-Spekulanten würden ihre günstigen Kredite verlieren und damit ihre Margen einbüßen. Daraufhin würden milliardenschwere Yen-Positionen aufgelöst und Aktien, Immobilien oder Kryptowährungen weltweit in großen Mengen abgestoßen. Das könnte zu einem Crash führen wie 1990 in Japan, nur diesmal eben weltweit. Und dass es sich dabei nicht um irrationale Untergangsfantasien handelt, sah man in den letzten Monaten gleich mehrfach.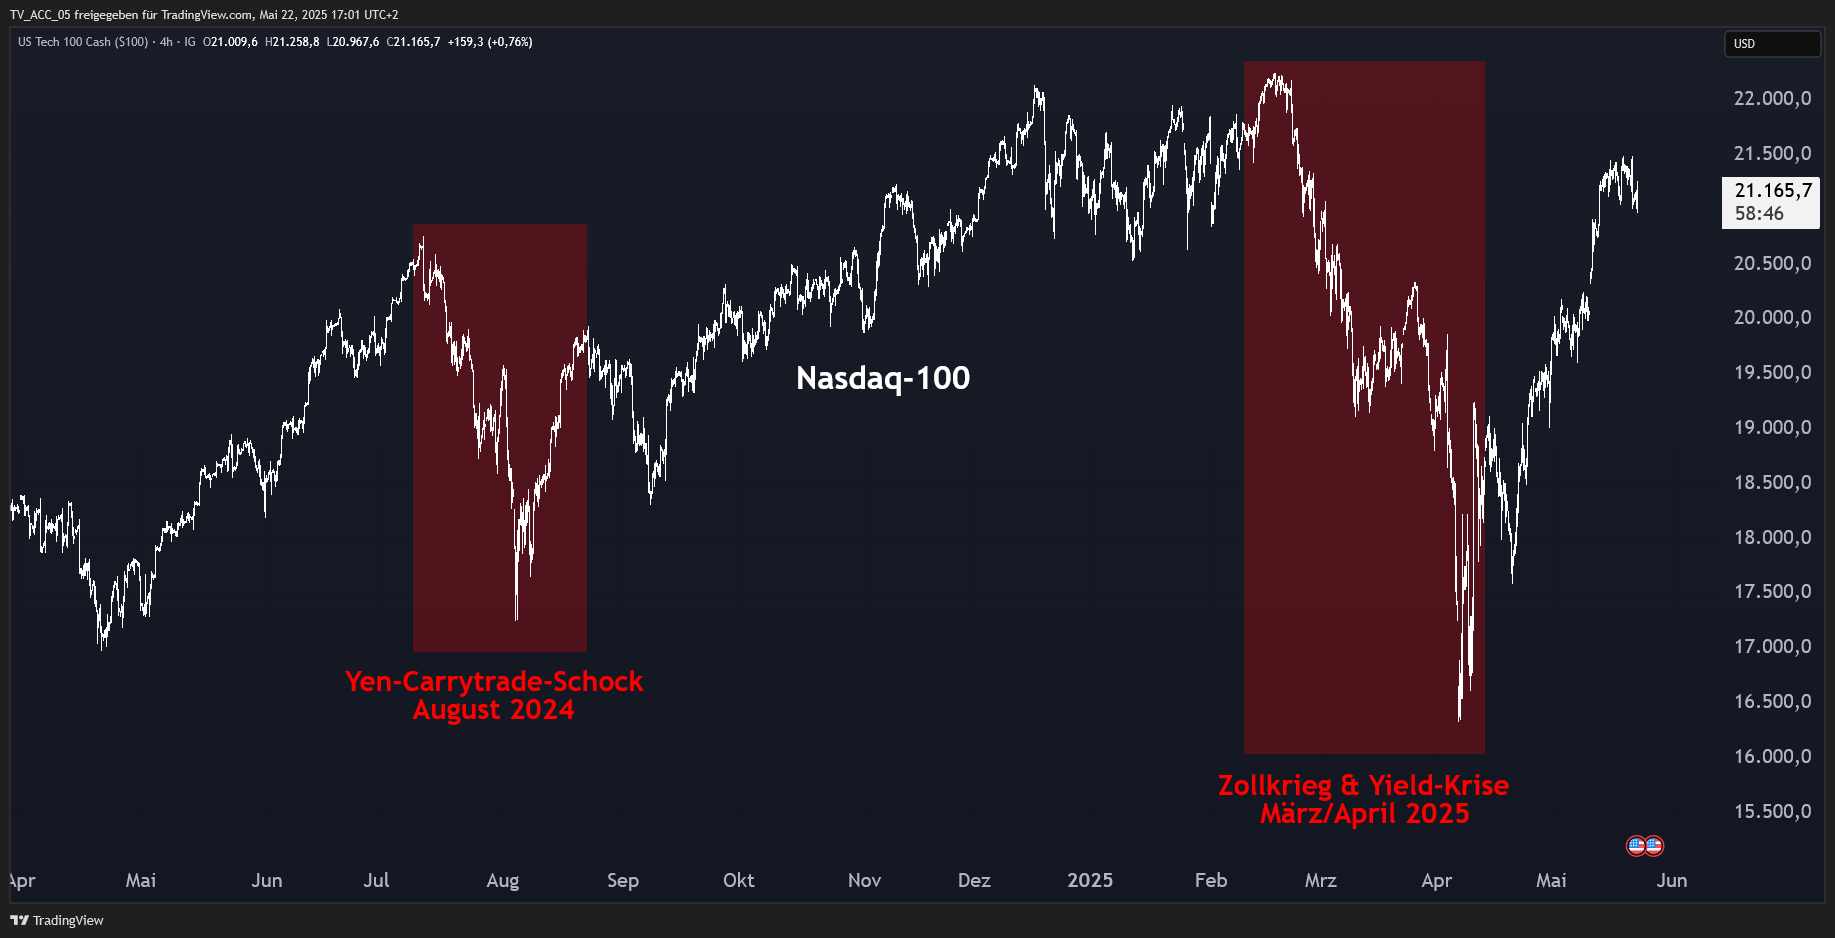 ... was eine Zinsanhebung in Japan für die globalen Börsen bedeuten kann, zeigte sich im August 2024: Der Nasdaq-100 fiel 17 Prozent, Bitcoin 30 Prozent.
Im Sommer 2024 überraschte die Bank of Japan die Weltmärkte, indem sie ihren Leitzins unerwartet von 0.1 Prozent auf 0.25 Prozent anhob und damit mehr als verdoppelte. Aus Sicht der USA oder Europa mag ein Zinssatz von 0.25 Prozent gering erscheinen, für japanische Verhältnisse ist er immens, zumal der Zinssatz zuvor von 2015 bis 2024 im negativen Bereich gelegen hatte. Die Nachricht von der Zinsanhebung im August 2024 erschütterte Aktienmärkte weltweit wegen der Angst vor den Konsequenzen des nunmehr bedrohten Yen-Carrytrades.
Der US-Tech-Index Nasdaq fiel in nur einem Monat um fast 17 Prozent, der Bitcoin verlor im selben Zeitraum fast 30 Prozent. Altcoins büßten innerhalb weniger Tage teils 60 bis 70 Prozent ihres Kurswerts ein. Die nächste Verdopplung des japanischen Leitzinses folgte Ende Januar dieses Jahres. Diesmal waren die Märkte zwar darauf vorbereitet, die lange Korrektur bei Aktien und Kryptowährungen im ersten Quartal spricht aber auch diesmal Bände. Keine Änderung gab es übrigens bei der japanischen Zinssitzung am heutigen 17. Juni. Für die nächste Entscheidung am 31. Juli allerdings wird eine Anhebung auf 0.75 Prozent erwartet. Schließlich muss Japan irgendwann an die eigene Wirtschaft denken – auch, wenn das für die Weltmärkte drastische Folgen haben könnte.
Japan Wirtschaft: Alle wichtigen Fragen
Wie geht es Japan wirtschaftlich?
Japan steckt in einer tiefen wirtschaftlichen Krise. Premierminister Shigeru Ishiba beschrieb die Lage kürzlich sogar als „schlechter als in Griechenland“. Das Land kämpft mit steigender Inflation, einem schwachen Yen und einer sinkenden Nachfrage nach Staatsanleihen. Zusätzlich belastet die jahrzehntelange Niedrigzinspolitik die Wirtschaft, was zu einer massiven Staatsverschuldung von über 250 Prozent des BIP geführt hat – weltweit der zweithöchste Wert nach dem Sudan.
Ist Japan wirtschaftlich stärker als Deutschland?
Japan ist zwar noch die viertgrößte Volkswirtschaft der Welt, doch wirtschaftlich steht das Land schlechter da als Deutschland. Während Deutschland unter hoher Exportabhängigkeit leidet, kämpft Japan mit struktureller Stagnation, Kapitalflucht, einem schwachen Finanzsystem und extrem hoher Staatsverschuldung. Auch der Aktienmarkt erholte sich erst nach über 30 Jahren vom Crash der 1990er.
Was produziert Japan am meisten?
Japan produziert am meisten im Industriesektor, vor allem in den Bereichen Automobilindustrie, Elektronik und Maschinenbau. Die Herstellung von Autos ist mit Abstand das herausragende Segment – Japan ist weltweit die drittgrößte Autoproduktionsnation und war lange Zeit Spitzenreiter. Daneben ist Japan stark bei Halbleitern, Präzisionsmaschinen, Robotik sowie Elektronik – das Land hält über 60 Prozent Marktanteil in rund 220 globalen Produktkategorien. Diese industrielle Vielfalt macht Japan zu einem der führenden Fertigungsländer weltweit.
Warum stagniert Japans Wirtschaft?
Die wirtschaftliche Stagnation Japans hat ihren Ursprung im Platzen der Immobilien- und Aktienblase Anfang der 1990er Jahre. Die darauffolgende Niedrigzinspolitik sollte die Wirtschaft ankurbeln, führte aber langfristig zu Deflation, niedriger Nachfrage und hoher Staatsverschuldung. Obwohl die Zentralbank versuchte gegenzusteuern, wiederholte sie viele der alten Fehler – etwa die erneute Kreditvergabe zu extrem niedrigen Zinsen, was erneut zu spekulativen Blasen führte. Die aktuelle Unsicherheit resultiert aus der Frage, wie Japan aus diesem Teufelskreis ausbrechen kann.
Author
Schlagzeilen

Es wurde noch keine Einwilligung erteilt.
Du musst zuerst zustimmen, um Inhalte von TradingView zu sehen.