US-Wahlen 2026: Das könnte die Börse in den nächsten Monaten bewegen

Author
Das Wichtigste in Kürze:
- Zwischenwahljahre gelten historisch als besonders schwankungsanfällig.
- Die größten Kurstreiber sind meist Wirtschaft und Geldpolitik, nicht die Wahl selbst.
- Wer ausschließlich auf politische Ereignisse setzt, könnte wichtige Börsenphasen verpassen.
Die Börsenweisheit Sell in May and go away gehört zu den bekanntesten Regeln an den Finanzmärkten. Tatsächlich verlaufen die Sommermonate an den Aktienmärkten häufig schwächer als das Winterhalbjahr. Im Jahr 2026 rückt jedoch noch ein weiterer Faktor in den Mittelpunkt: Anfang November wählen die USA einen neuen Kongress. Historisch verliefen diese sogenannten Midterm-Jahre häufig volatiler als andere Börsenjahre und sorgten immer wieder für Diskussionen über ein mögliches Sommerloch.
 Die Midterm-Wahlen gelten als wichtiger Gradmesser für die verbleibende Amtszeit des US-Präsidenten.
Doch wie belastbar ist dieses Muster wirklich? Mit genau dieser Frage haben sich unter anderem der weltweit größte Vermögensverwalter BlackRock und die U.S. Bank Asset Management Group beschäftigt. Ihre Analysen liefern spannende Einblicke in das Verhalten der Aktienmärkte rund um US-Zwischenwahlen und zeigen, warum dieses Börsenphänomen bis heute kontrovers diskutiert wird.
Was steckt hinter dem Midterm-Effekt?
Alle zwei Jahre werden in den USA sämtliche 435 Sitze im Repräsentantenhaus sowie rund ein Drittel des Senats neu gewählt. Die Zwischenwahlen entscheiden damit, welche Partei den Kongress kontrolliert und wie leicht oder schwer sich politische Vorhaben des Präsidenten in den verbleibenden zwei Amtsjahren umsetzen lassen. 2026 fällt der sogenannte Election Day, an dem die US-Bürger ihre Stimmen abgeben, auf den 3. November. Aktuell verfügen die Republikaner unter Präsident Donald Trump über Mehrheiten im Weißen Haus sowie in beiden Kongresskammern, wenn auch teilweise nur knapp.
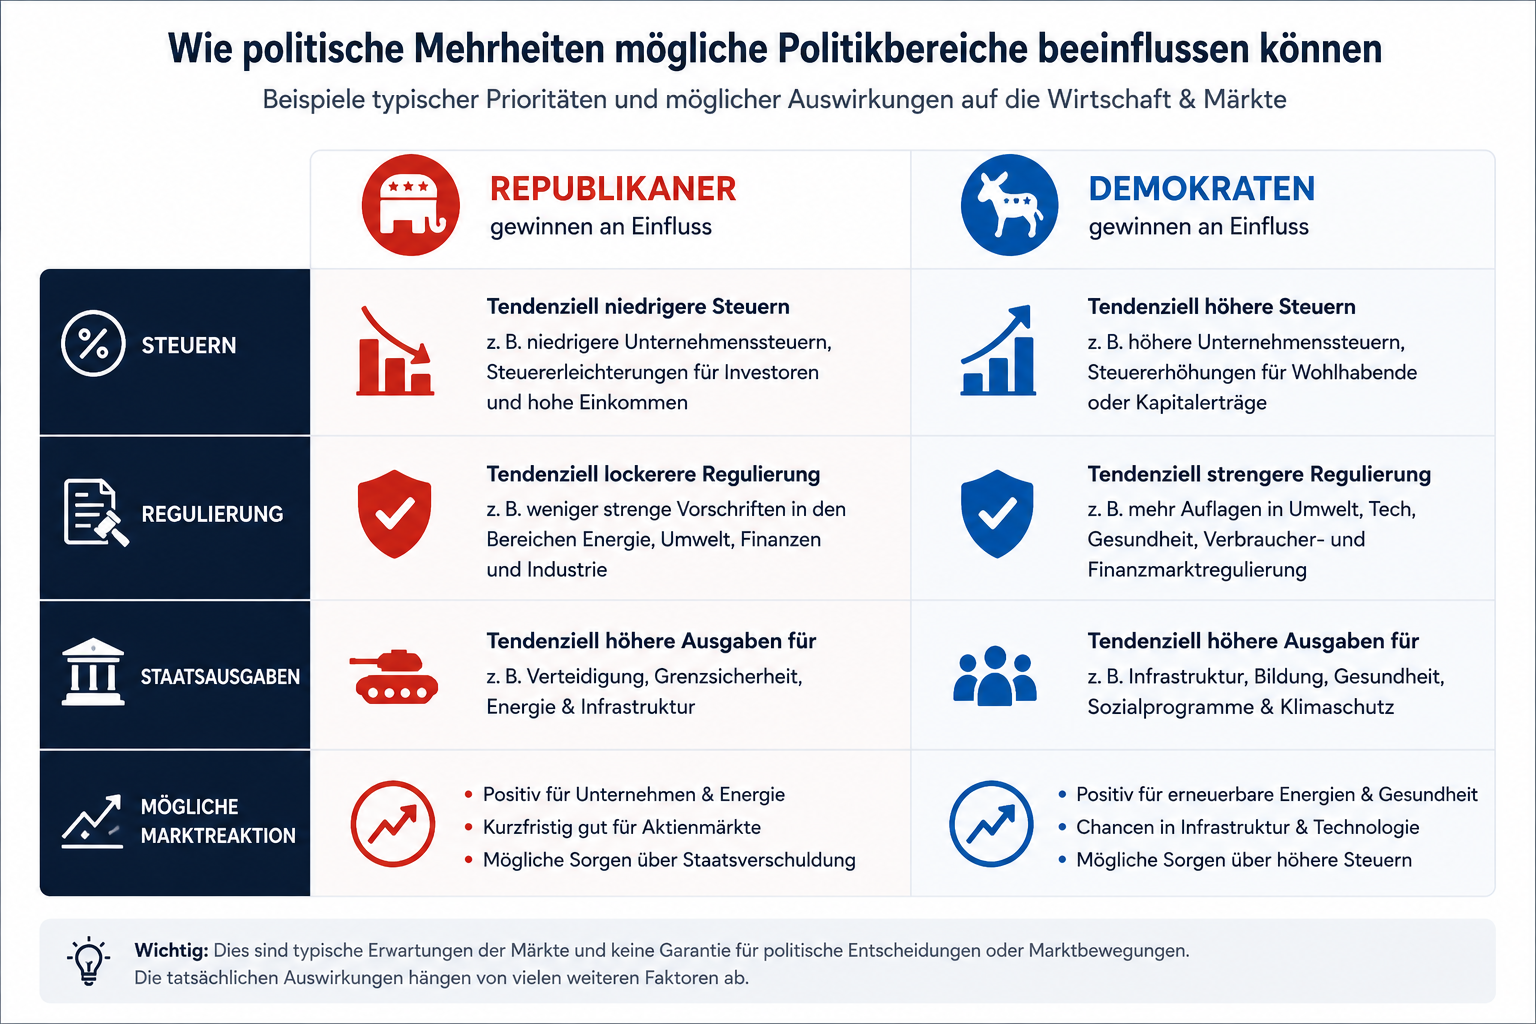 Republikaner oder Demokraten: Das erwarten die Märkte
An den Finanzmärkten gilt dieses Wahljahr traditionell als besonders spannend. Investoren versuchen frühzeitig einzuschätzen, welche politischen Veränderungen möglich sind und welche Folgen diese für Steuern, Regulierung oder Staatsausgaben haben könnten. Genau diese Unsicherheit sorgt häufig für höhere Schwankungen an den Börsen und bildet den Ursprung des sogenannten Midterm-Effekts.
Das Sommerloch zeigt sich in vielen Wahlzyklen
Historische Daten sprechen tatsächlich für eine schwächere Entwicklung vor den Zwischenwahlen. Nach Berechnungen der U.S. Bank Asset Management Group erzielte der US-Aktienmarkt in den zwölf Monaten vor Midterm-Wahlen seit 1900 durchschnittlich lediglich 2.9 Prozent Rendite. Über alle untersuchten Jahre hinweg lag der Durchschnitt dagegen bei 8.9 Prozent. Auch BlackRock kommt zu einem ähnlichen Ergebnis. Seit 1970 erzielte der S&P 500 in Zwischenwahljahren durchschnittlich 7.5 Prozent, während andere Jahre des Wahlzyklus im Mittel rund 12.4 Prozent erreichten.
Besonders auffällig ist dabei der Verlauf innerhalb des Jahres. Mehrere historische Untersuchungen zeigen, dass die Unsicherheit häufig im Frühjahr und Sommer ihren Höhepunkt erreicht. Genau in dieser Phase nimmt die Volatilität oft zu und Rücksetzer treten überdurchschnittlich häufig auf. Das erklärt, warum viele Anleger den Midterm-Effekt eng mit dem klassischen Sommerloch an der Börse verbinden.
Die Wahl ist selten der eigentliche Kurstreiber
Wer daraus jedoch den Schluss zieht, Zwischenwahlen führten automatisch zu fallenden Kursen, greift zu kurz. Die eigentliche Ursache liegt weniger im Wahltag selbst als in der Unsicherheit davor. Unternehmen verschieben Investitionen, Investoren bewerten politische Risiken neu und Marktteilnehmer warten auf klarere Signale über die künftige Wirtschaftspolitik.
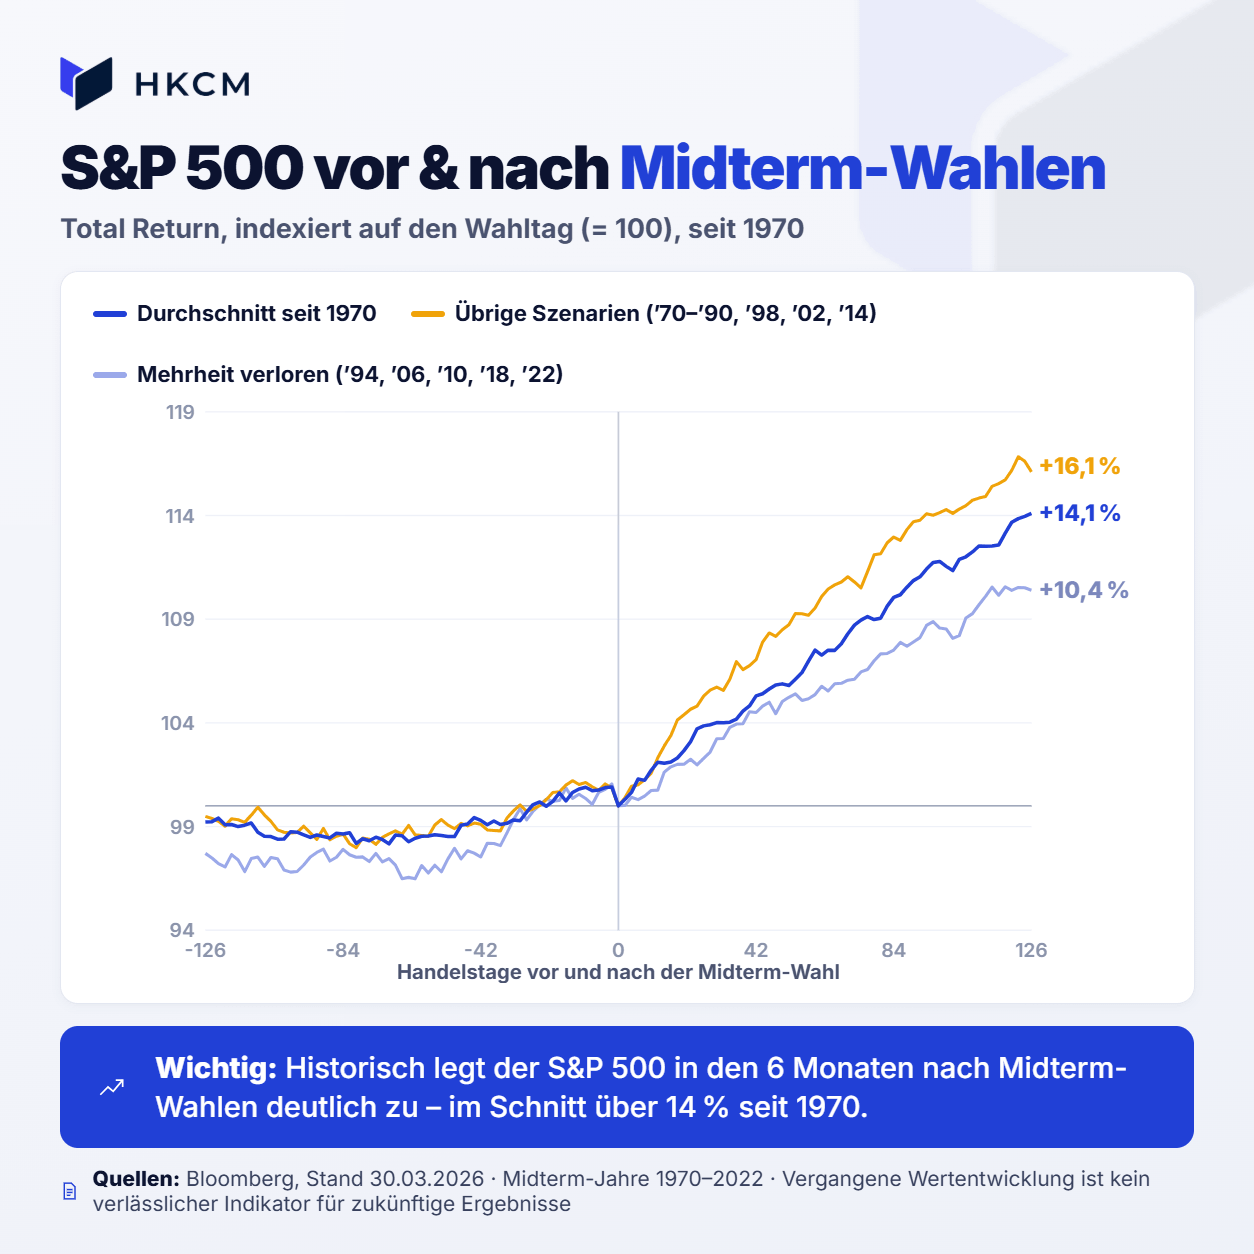 Historischer Verlauf rund um Midterm-Wahlen
Sobald sich der Wahlausgang durch Umfragen besser abzeichnet, verändert sich die Situation häufig. BlackRock hat untersucht, dass der S&P 500 seit 1970 im Durchschnitt bereits rund 22 Handelstage vor den Zwischenwahlen wieder nach oben drehte. In den sechs Monaten nach der Wahl lag die durchschnittliche Rendite sogar bei 14.1 Prozent. Die Börse wartete also historisch oft nicht auf den Wahltag selbst, sondern begann bereits vorher, die nachlassende Unsicherheit einzupreisen.
Politik kostet Anleger oft Rendite
Besonders interessant ist eine Modellrechnung von BlackRock, die zeigt, wie teuer politisch motivierte Anlageentscheidungen werden können.
Wer Anfang 2013 insgesamt 100 000 US-Dollar in den S&P 500 investierte und einfach investiert blieb, verfügte Anfang 2026 über ein Vermögen von rund 398 000 US-Dollar. Ganz anders entwickelte sich das Ergebnis für Anleger, die ihr Geld immer dann aus dem Aktienmarkt abzogen, wenn ihre jeweils nicht bevorzugte Partei das Weiße Haus kontrollierte. Je nach Szenario wuchs das Vermögen lediglich auf rund 214 000 beziehungsweise 186 000 US-Dollar an.
Beide Modellrechnungen blieben damit deutlich hinter der Entwicklung eines dauerhaft investierten Anlegers zurück. Die Daten legen damit nahe, dass politische Überzeugungen langfristig häufig schlechtere Anlageentscheidungen hervorbringen als eine disziplinierte Investmentstrategie.
Wirtschaft schlägt Politik
Gleichzeitig mahnen die Autoren der U.S.-Bank-Studie zur Vorsicht. Zwar seien historische Muster erkennbar, statistisch lasse sich jedoch kein eindeutiger Zusammenhang zwischen Zwischenwahlen und der Börsenentwicklung nachweisen. Nach Angaben der U.S. Bank Asset Management Group wurde die historische Entwicklung zusätzlich mithilfe eines sogenannten t-Tests statistisch überprüft. Die Analysten kamen dabei zu dem Schluss, dass sich die Unterschiede zwischen Midterm-Jahren und anderen Börsenjahren statistisch nicht eindeutig nachweisen lassen.
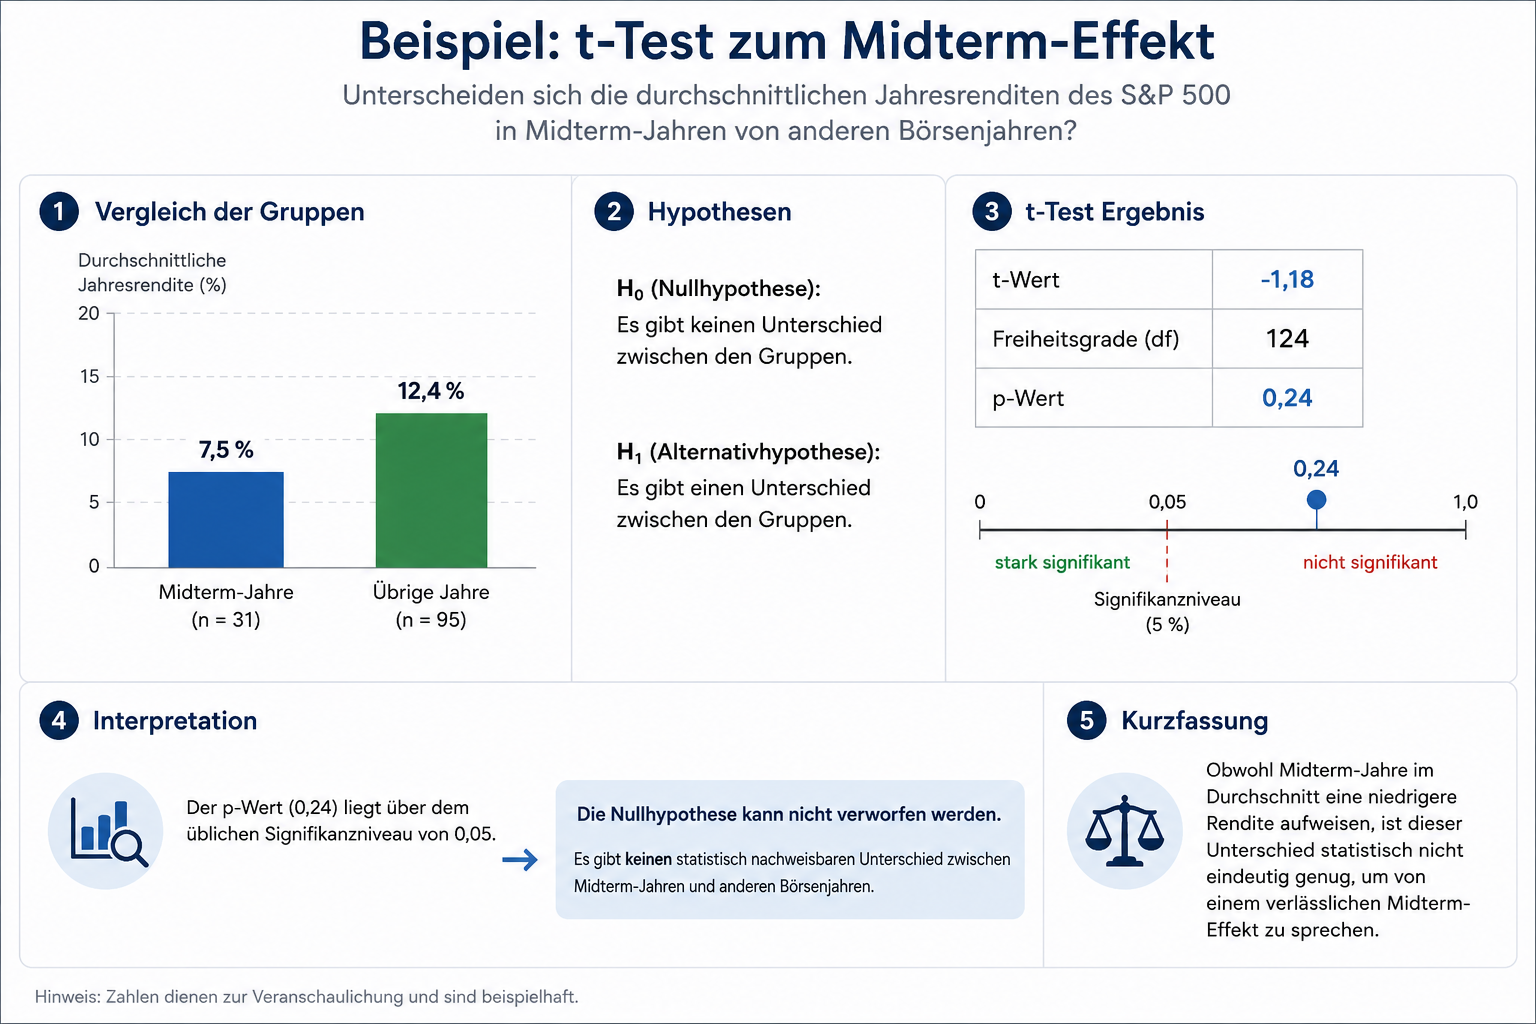 Beispielhafter Aufbau eines t-Tests zur statistischen Überprüfung des Midterm-Effekts.
Hinzu kommt, dass viele der schwächsten Zwischenwahljahre von außergewöhnlichen Ereignissen geprägt waren. 1974 belasteten die Ölkrise und eine Rezession die Märkte, 2002 standen das Platzen der Dotcom-Blase sowie Bilanzskandale im Mittelpunkt und 2022 sorgten Inflation und die aggressive Zinswende der US-Notenbank für deutliche Kursverluste. Diese Beispiele zeigen, dass wirtschaftliche Entwicklungen häufig wesentlich stärkeren Einfluss auf die Börsen haben als politische Wahlen.
Worauf Anleger 2026 wirklich achten sollten
Für Investoren dürfte deshalb nicht allein der Wahlausgang entscheidend sein. Mindestens ebenso wichtig sind die Entwicklung der Inflation, die nächsten Zinsschritte der US-Notenbank, die Lage am Arbeitsmarkt sowie die Gewinnentwicklung der Unternehmen. Gerade die Quartalszahlen der großen US-Konzerne und der anhaltende KI-Boom könnten den Aktienmarkt 2026 stärker bewegen als die Zusammensetzung des Kongresses.
Der Blick auf mehr als ein Jahrhundert Börsengeschichte zeigt vor allem eines: Nicht die Wahl selbst entscheidet über steigende oder fallende Kurse, sondern die wirtschaftlichen Rahmenbedingungen und die Unsicherheit im Vorfeld. Der Midterm-Effekt bleibt dennoch ein interessantes historisches Muster. Er erinnert daran, dass politische Unsicherheit kurzfristig Einfluss auf die Stimmung an den Märkten haben kann. Wer daraus jedoch starre Börsenregeln ableitet, übersieht häufig die eigentlichen Kurstreiber. Langfristig waren es vor allem wirtschaftliches Wachstum, Unternehmensgewinne und eine konsequent durchgehaltene Anlagestrategie, die über den Anlageerfolg entschieden haben und nicht die Frage, welche Partei nach einer Zwischenwahl die Mehrheit im Kongress stellte.
Leseempfehlung: Gold und Silber vor der Wende – Korrektur bald vorbei?
Author
Schlagzeilen

Es wurde noch keine Einwilligung erteilt.
Du musst zuerst zustimmen, um Inhalte von TradingView zu sehen.


