US-Jobs und Euro-Inflation: Was Anleger in KW 27 wissen müssen
Das Wichtigste in Kürze:
- US-Arbeitsmarktbericht kommt wegen des Feiertags schon am Donnerstag.
- Eurozonen-Inflation und EZB-Signale bestimmen den Euro.
- China-PMIs und KI-Aktien testen die Risikolaune.
Die Börsenwoche KW 27 hält gleich mehrere Impulse für Anleger bereit. In den USA rückt am Donnerstag der Arbeitsmarkt in den Fokus, während in Europa neue Inflationsdaten die EZB-Erwartungen prägen. Gleichzeitig liefern China-PMIs und die Entwicklung der KI-Aktien wichtige Hinweise darauf, ob die Märkte mit Rückenwind ins zweite Halbjahr gehen oder ob Gewinnmitnahmen dominieren.
Wochenstart: Märkte suchen den Halbjahres-Kompass
Die neue Börsenwoche beginnt wie ein Stresstest für das zweite Halbjahr. An der Oberfläche wirkt der Kalender verkürzt, weil die US-Börsen am Freitag wegen des Unabhängigkeitstags geschlossen bleiben. Unter der Oberfläche ballen sich jedoch genau jene Daten, die DAX, Nasdaq, US-Dollar, Euro und Anleihen bewegen können.
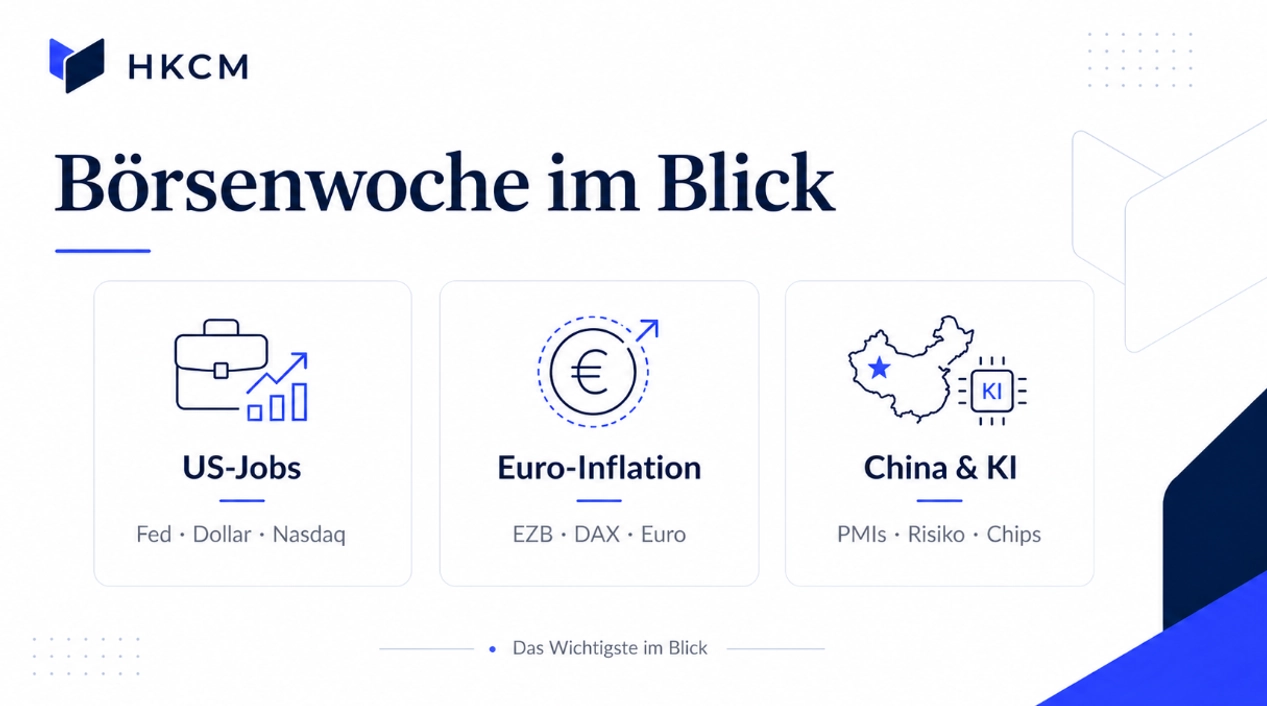 Börsenwoche im Überblick
Im Zentrum steht die Frage, ob die Wirtschaft stark genug für weiter hohe Zinsen bleibt. Aufgrund des Feiertags wird der US-Arbeitsmarktbericht für Juni vorverlegt und bereits am Donnerstag veröffentlicht. Gleichzeitig bremsen Gewinnmitnahmen im Chip-Sektor und Warnungen vor einer überdehnten KI-Rally aktuell die Euphorie.
Mittwoch: Euro-Inflation trifft auf EZB-Druck
Für Europa wird der Mittwoch zum ersten großen Prüfstein. Das statistische Amt der europäischen Union veröffentlicht die Schnellschätzung der Verbraucherpreise für Juni. Mehrere Banken erwarten, dass die Inflation im Euroraum auf 3.0 Prozent fällt. Die Kernrate soll leicht auf 2.5 Prozent zurückgehen. Das wäre Entlastung, aber noch kein Freifahrtschein für die Europäische Zentralbank.
Der Grund: Die EZB hat ihre Leitzinsen im Juni um 25 Basispunkte angehoben und verweist weiter auf Risiken durch Energiepreise und Zweitrundeneffekte. Für Anleger heißt das: Ein niedrigerer Inflationswert könnte europäische Aktien stützen. Ein höherer Wert würde dagegen neue Zinssorgen auslösen und besonders zinssensitive Branchen treffen.
Donnerstag: US-Jobs entscheiden über die Fed-Wette
Der wichtigste Termin der Woche folgt am Donnerstag. Das US-Arbeitsministerium veröffentlicht den Arbeitsmarktbericht für Juni um 08:30 Uhr Ortszeit. Nach 172 000 neuen Stellen im Mai erwarten mehrere Investmentbanken für Juni nur noch 110 000 neue Jobs. Die Arbeitslosenquote soll bei 4.3 Prozent bleiben.
Die US-Arbeitsmarktdaten sind monatliche Statistiken über neue Jobs und die Arbeitslosenquote in den USA. Sie sind entscheidend, da sie die Zinsentscheidungen der Notenbank Fed und damit auch die globalen Finanzmärkte massiv beeinflussen können.
Genau hier liegt das Marktrisiko. Ein zu starker Arbeitsmarkt würde die Erwartung nähren, dass die Federal Reserve (Fed) länger restriktiv bleibt oder später vielleicht sogar erneut die Zinsen anhebt. Schwächere Daten könnten dagegen Renditen drücken und Wachstumswerte entlasten. Besonders Nasdaq, Bitcoin und hoch bewertete KI-Aktien dürften dabei sensibel reagieren.
Asien, KI und Öl: Die zweite Ebene der Woche
Neben den großen Makrodaten richtet sich der Blick zudem nach Asien. Chinas offizieller Einkaufsmanagerindex soll laut der Nachrichtenagentur Reuters im Juni knapp über die Wachstumsschwelle von 50 Punkten steigen. Das wäre ein Signal, dass Exporte und KI-nahe Güternachfrage helfen, die schwache Inlandsnachfrage aber nicht vollständig überdecken.
Parallel bleibt der KI-Trade der Stimmungsindikator der Aktienmärkte. Auch hier berichten diverse Nachrichtenportale von der besten Quartalsbilanz für Chip-Aktien, warnen aber zugleich vor Gewinnmitnahmen und Zweifeln an der Dauerhaftigkeit des Booms. Damit wird KW 27 zur Woche der Bestätigung: Entweder liefern Makrodaten und Asien Rückenwind, oder Anleger sichern zum Sommerstart Gewinne.
Leseempfehlung: Glänzende Fassade, kaputte Welt: Warum Trading-"Erfolge" so oft gelogen sind
Schlagzeilen

Es wurde noch keine Einwilligung erteilt.
Du musst zuerst zustimmen, um Inhalte von TradingView zu sehen.


