Unser Analyst warnt: Die Börsenrally ruht auf zu wenigen Schultern
Author
Das Wichtigste in Kürze
· Der Aufwärtstrend ist noch intakt.
· KI-Schwergewichte tragen die Rally.
· Renditen und Öl bleiben das Risiko.
Die großen US-Indizes halten sich nahe ihren Rekorden, doch die innere Verfassung des Marktes wirkt deutlich schwächer als die Schlagzeilen. Zum Handelsschluss am 12. Oktober lag der S&P 500 mit 7807 Punkten nur knapp unter seinem jüngsten Hoch. Gleichzeitig notierten nur 37.2 Prozent seiner Mitglieder über ihrer 50-Tage-Linie; auf Zehn-Tage-Sicht überwogen bei den neuen 52-Wochen-Marken weiterhin die Tiefs. Die Rally läuft also weiter, wird aber von einer begrenzten Zahl großer Gewinner getragen.
Für unseren Marktanalysten bleibt der übergeordnete Trend damit konstruktiv. Er rechnet zunächst mit einer Fortsetzung der Bewegung, solange das KI-Narrativ und die großen Technologieunternehmen den Markt stützen. Seine Sicht bleibt an drei Bedingungen geknüpft: Die Marktbreite muss sich verbessern, der Zinsdruck darf nicht weiter zunehmen und der Ölpreis sollte keine neue Inflationswelle auslösen. Daran entscheidet sich, ob die Rally belastbar wird.
„Der Aufwärtstrend ist noch intakt. Ich schaue aber weniger auf die nächste Indexmarke als auf die Frage, wie viele Aktien diesen Anstieg tatsächlich mittragen.“
Die KI-Rally hat zu wenige Mitspieler
Der S&P 500 selbst sendet vorerst kein klassisches Verkaufssignal. Er notiert über seiner 50- und seiner 200-Tage-Linie, der kurzfristige Trend zeigt damit weiter nach oben. Unter der Oberfläche sieht es weniger eindeutig aus: Nur 37.2 Prozent der Indexmitglieder liegen über ihrem 50-Tage-Durchschnitt, während es Ende August noch 72.2 Prozent waren. Auch die Bilanz aus neuen 52-Wochen-Hochs und -Tiefs bleibt geglättet negativ. Das beweist keinen unmittelbar bevorstehenden Einbruch. Es zeigt jedoch, dass der jüngste Auftrieb nicht von einer breiten Mehrheit der Aktien getragen wird.
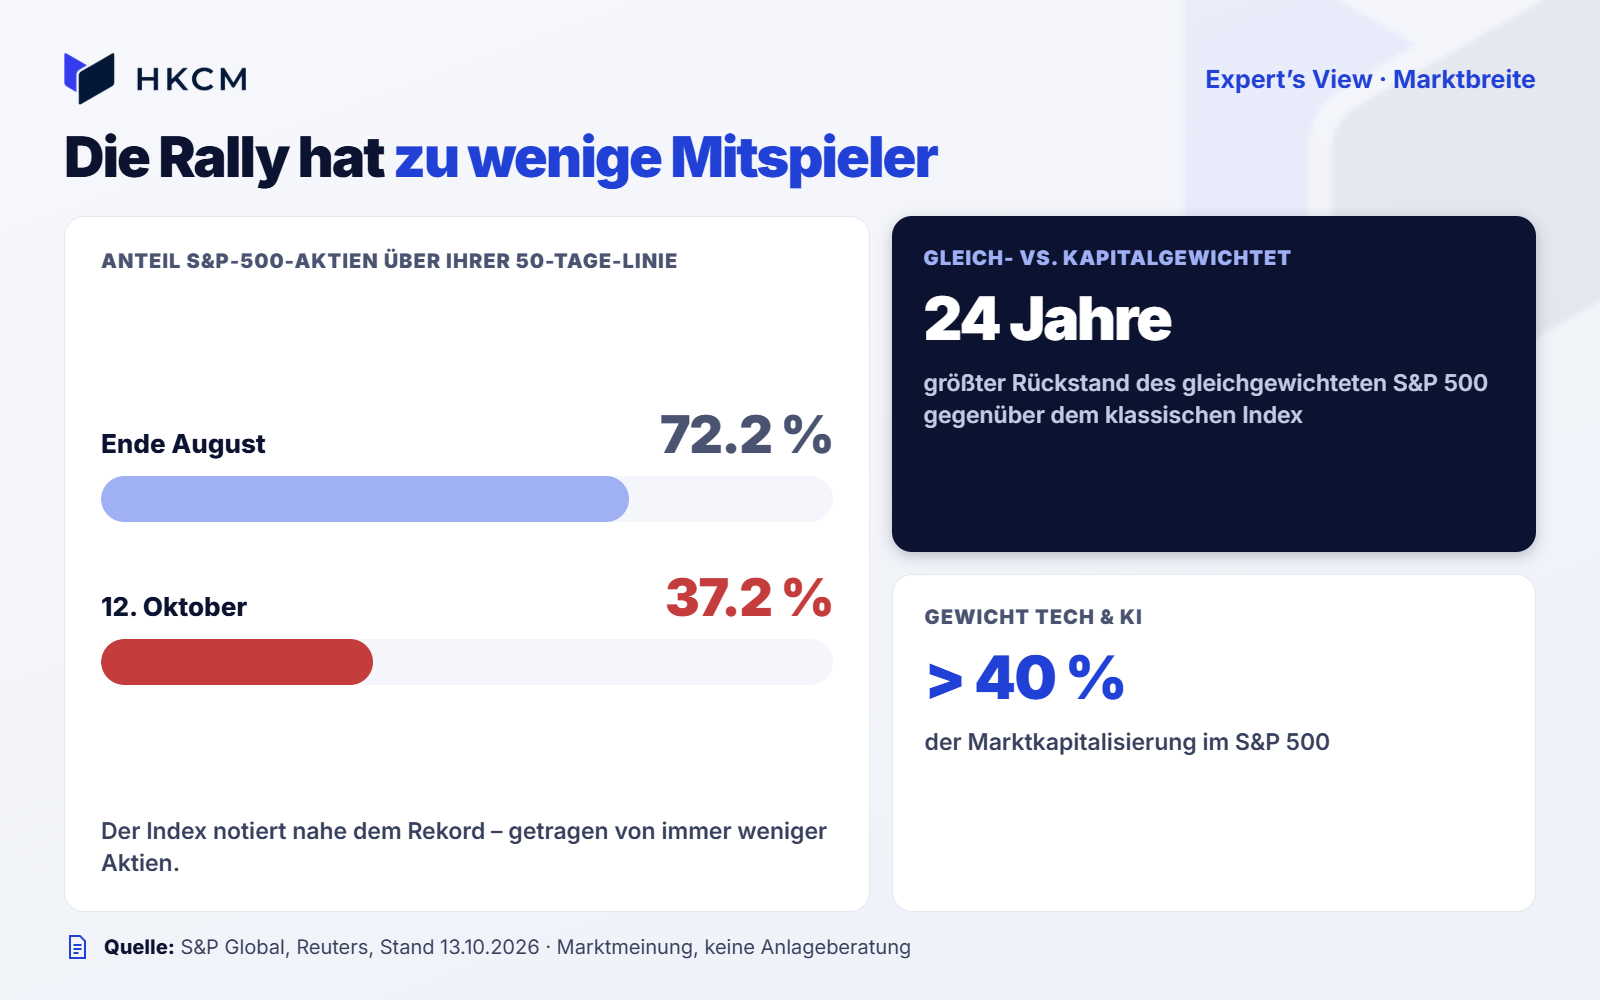
Genau diese Kluft beschäftigt unseren Analysten. Der klassische S&P 500 gewichtet Unternehmen nach ihrer Börsengröße. Steigen einige wenige Mega-Caps stark, können sie den gesamten Index bewegen. Ein gleichgewichteter S&P 500 setzt dagegen auf jede Aktie mit ungefähr derselben Bedeutung. Das Verhältnis zwischen dem gleichgewichteten Index und seinem nach Marktkapitalisierung gewichteten Pendant ist laut Reuters auf den größten Rückstand seit 24 Jahren gefallen. Technologie- und KI-Werte machen inzwischen mehr als 40 Prozent der S&P-500-Marktkapitalisierung aus; inklusive weiterer KI-bezogener Unternehmen liegt ihr Einfluss noch höher.
„Wenn wenige große Technologiewerte steigen, können die Indizes sehr gut aussehen. Für die Qualität der Bewegung ist aber entscheidend, ob irgendwann auch die zweite und dritte Reihe nachzieht.“
Unser Analyst erwartet diese Rotation bisher nicht als gesichertes Szenario. Er sieht die KI-Geschichte weiter als wichtigsten Treiber, aber eben konzentriert auf ausgewählte große Namen. Eine anhaltende Beteiligung weiterer Branchen würde die Rally auf breitere Schultern stellen.
Warum steigende Renditen den Markt ausbremsen können
Der zweite Prüfstein liegt am Anleihemarkt. Am 9. Oktober rentierten zweijährige US-Staatsanleihen mit 4.80 Prozent, fünfjährige mit 5.02 Prozent, zehnjährige mit 5.24 Prozent und 30-jährige mit 5.60 Prozent. Seit Ende August stiegen die Renditen am zwei- und fünfjährigen Laufzeitende damit stärker als am 30-jährigen Ende der Kurve. Das stützt die Beobachtung des Analysten: Nicht nur die fernen Laufzeiten, auch Erwartungen an kurzfristige Zinsen und Inflation erhöhen den Druck auf Risikoanlagen.
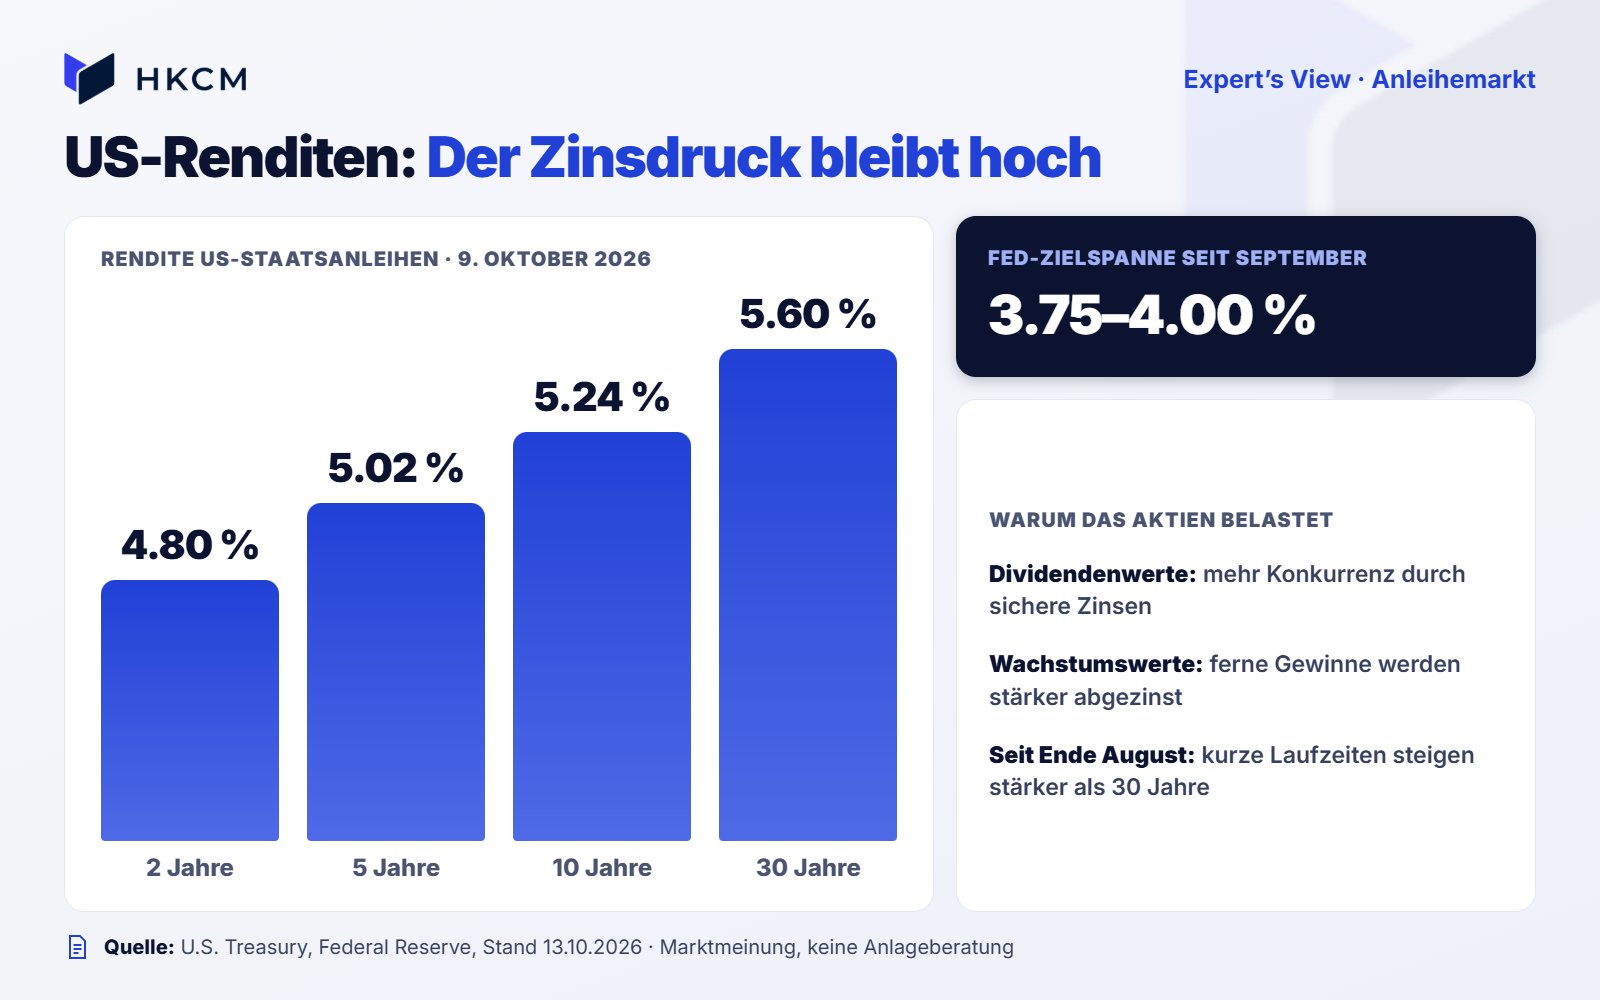
Steigende Staatsanleiherenditen erhöhen die Konkurrenz zu Dividendenaktien und drücken auf Bewertungen. Bei Wachstumswerten belastet vor allem die Abwertung von Gewinnen, die erst weit in der Zukunft erwartet werden.
Die Fed erhöhte ihre Zielspanne im September auf 3.75 bis 4.00 Prozent und verwies auf weiterhin erhöhte Inflation. Der Analyst beobachtet hierbei das Zusammenspiel: Bleiben Renditen hoch oder steigen weiter, müssen Unternehmen die hohen Erwartungen an Gewinne und KI-Investitionen umso überzeugender erfüllen.
Öl ist wieder ein Inflationsrisiko
In diese Zinsrechnung greift der Ölpreis direkt ein. Am 13. Oktober fiel Brent zwar auf 105.03 US-Dollar je Barrel, nachdem die Notierung am Vortag deutlich zugelegt hatte. Der Preis enthält weiterhin eine geopolitische Risikoprämie: Angriffe auf Saudi-Arabien sowie Vorfälle nahe der Straße von Hormus halten Sorgen über Energieinfrastruktur und Handelswege hoch.
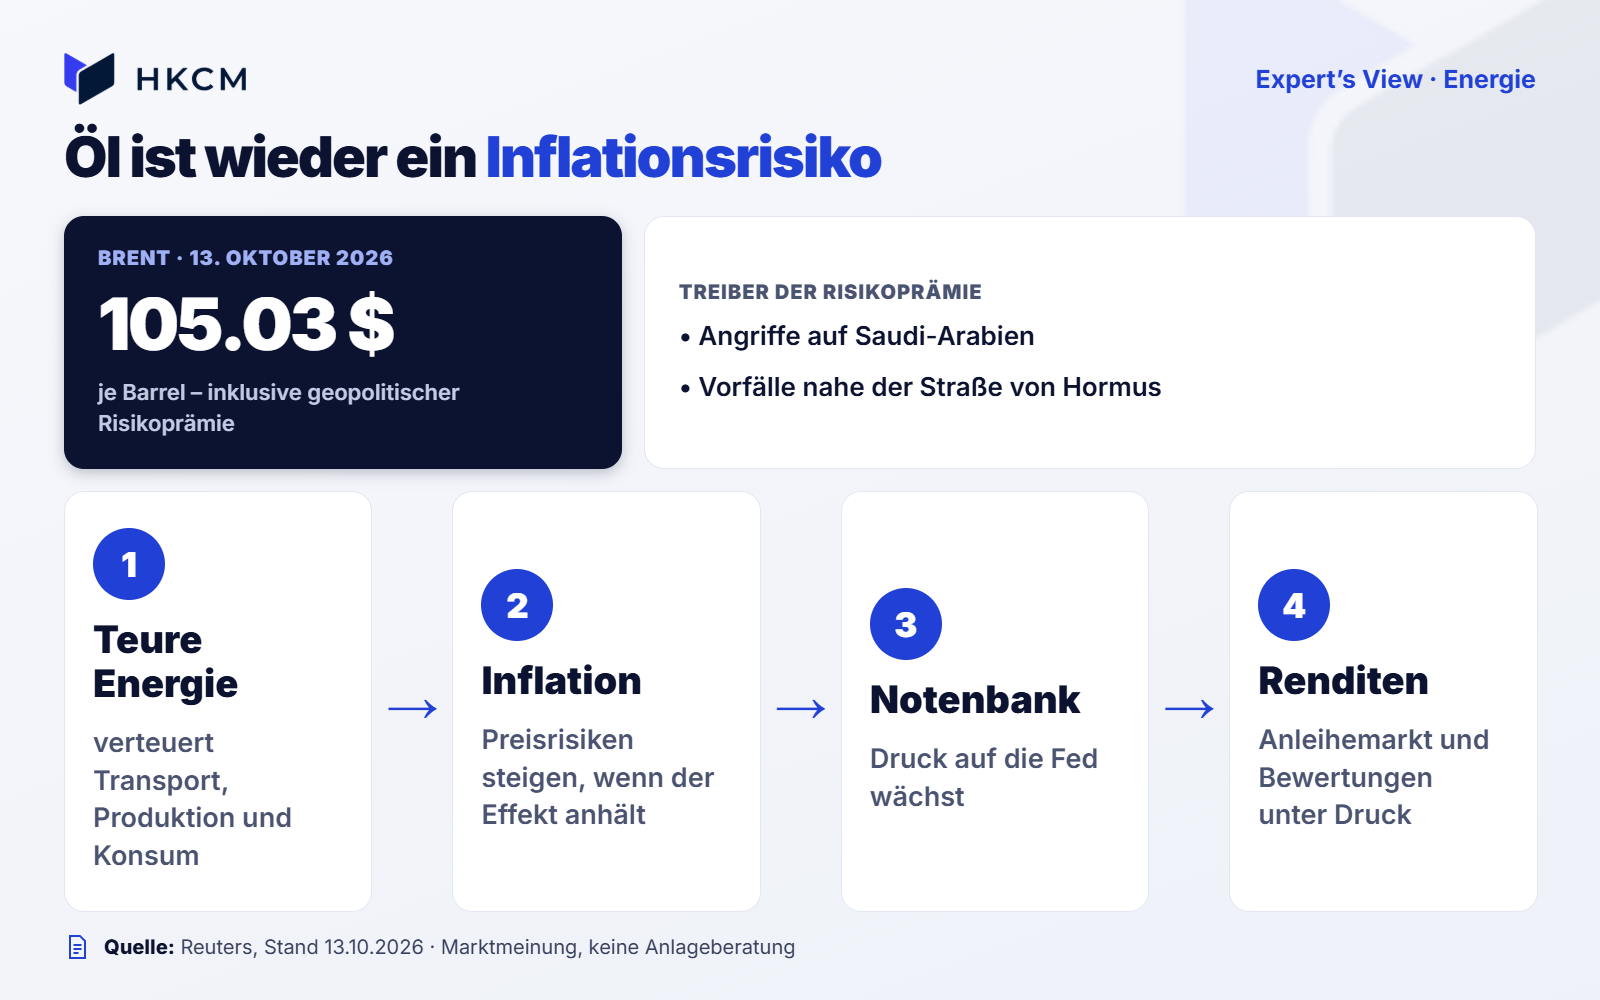
Für den Aktienmarkt ist das relevant, weil teurere Energie Transport, Produktion und Konsum verteuern kann. Hält der Effekt an, steigen die Inflationsrisiken und damit der Druck auf die Notenbank und den Anleihemarkt. Dass Öl an einem einzelnen Tag nachgibt, löst dieses Problem nicht vollständig. Der Analyst achtet deshalb weniger auf eine einzelne Kurskerze als darauf, ob sich Energiepreise, Renditen und Dollar über mehrere Wochen gemeinsam nach oben bewegen.
„Steigen Öl und Renditen gleichzeitig, wird die Luft für hoch bewertete Aktien dünner. Entspannt sich einer dieser Faktoren nachhaltig, bleibt der Aufwärtstrend deutlich besser abgesichert.“
Der KI-Trade trägt noch – aber er wird strenger bewertet
Die jüngsten Kursbewegungen zeigen, wie eng die Marktlage mit dem KI-Thema verknüpft bleibt. Am 12. Oktober verlor der Technologie-Sektor im S&P 500 0.9 Prozent, der Halbleiterindex gab 2.7 Prozent nach. Gleichzeitig trugen einzelne Schwergewichte die Indizes weiter: Meta gewann mehr als drei Prozent, Microsoft überstieg nach einer KI-Chip-Ankündigung wieder eine Marktkapitalisierung von vier Billionen US-Dollar.
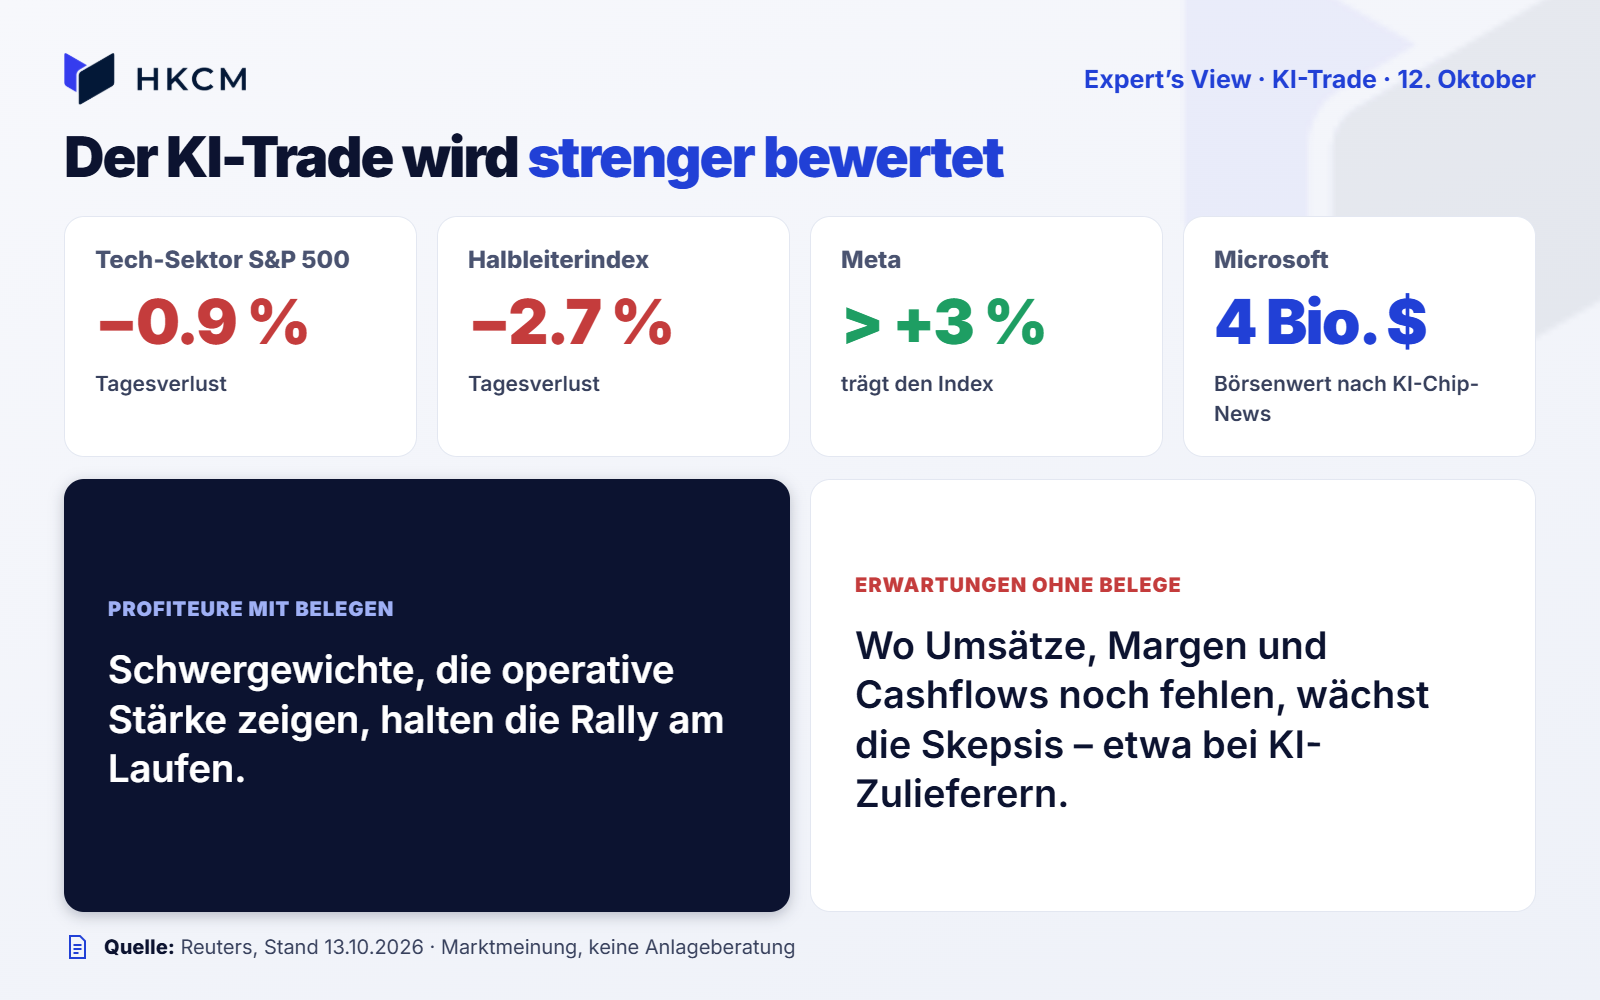
Am 13. Oktober verstärkte sich die Vorsicht bei Zulieferern der KI-Infrastruktur. Reuters berichtete von deutlichen Verlusten bei asiatischen Chipwerten und wachsenden Fragen nach den Renditen der immensen Investitionen in Rechenzentren. Das ist noch kein Ende des KI-Trends. Der Markt beginnt jedoch stärker zwischen unmittelbaren Profiteuren und Unternehmen zu unterscheiden, bei denen sich hohe Erwartungen erst noch in Umsätzen, Margen und Cashflows zeigen müssen.
Weiterlesen: Rekorde auf dünnem Eis: Was Philip Klinkmüller jetzt beunruhigt
Für den Analysten passt das zu seinem Gesamtbild. Die Rally kann weiterlaufen, solange die führenden KI-Werte ihre operative Stärke belegen. Gleichzeitig wird sie anfälliger, wenn die Breite schwach bleibt und steigende Finanzierungskosten auf sehr hohe Bewertungen treffen.
Drei Signale für die nächste Marktphase
Sein Hauptszenario bleibt daher vorsichtig konstruktiv. Der Markt befindet sich aus seiner Sicht in einem Aufwärtstrend, der noch nicht gebrochen ist. Eine robustere Fortsetzung würde er vor allem an drei Entwicklungen erkennen: Erstens sollte der Anteil der S&P-500-Aktien über ihren gleitenden Durchschnitten wieder klar steigen. Zweitens müsste der gleichgewichtete S&P 500 gegenüber den Mega-Caps aufholen. Drittens sollten Öl und Renditen nachgeben oder zumindest nicht gemeinsam weiter anziehen.
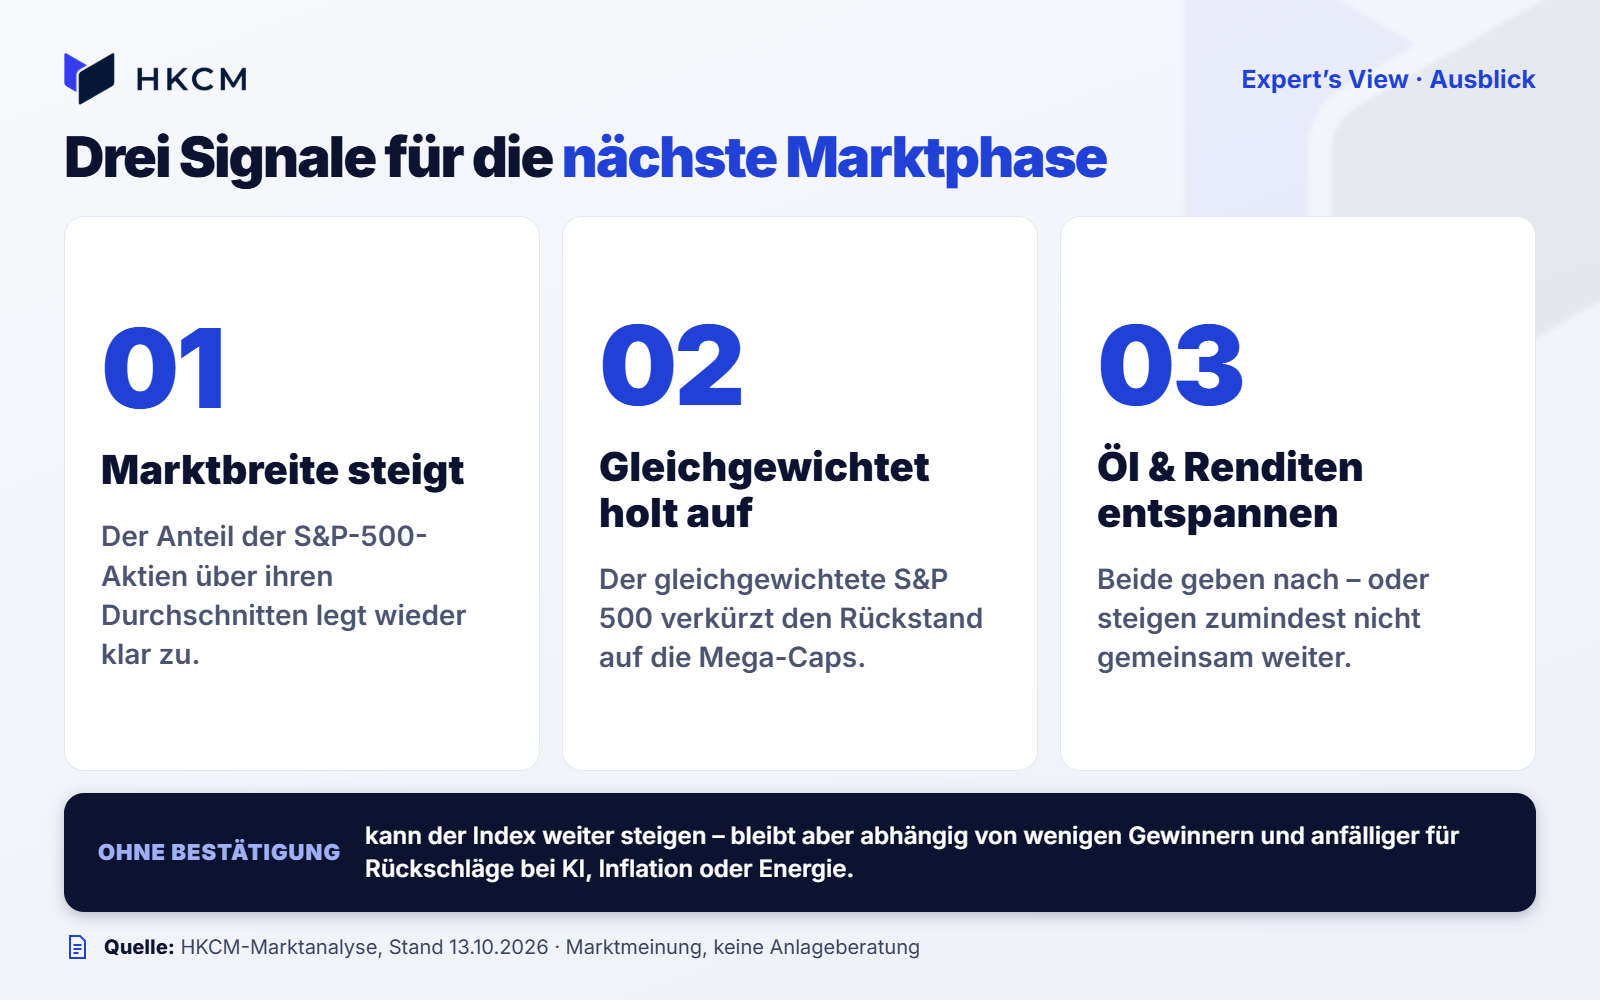
Bleiben diese Bestätigungen aus, kann der Index trotzdem weiter steigen. Dann bleibt die Bewegung jedoch abhängig von wenigen sehr großen Gewinnern und reagiert empfindlicher auf Rückschläge bei KI, Inflation oder Energie. Für Anleger ist genau das die zentrale Botschaft dieser Expert’s View: Rekordstände erzählen nur einen Teil der Geschichte. Entscheidend ist, wie breit die Rally getragen wird – und ob die Zins- und Energiefront ihr genügend Luft zum Atmen lässt.
Author
Schlagzeilen

Es wurde noch keine Einwilligung erteilt.
Du musst zuerst zustimmen, um Inhalte von TradingView zu sehen.