Umsatz steigt, Gewinn fällt: Salesforce-Aktie fällt nach Quartalszahlen

Author
Die wichtigsten Punkte
Salesforce hat im zweiten Quartal 2025 mit 10.24 Milliarden US-Dollar Umsatz die Erwartungen übertroffen, beim Gewinn je Aktie von 1.96 US-Dollar aber klar enttäuscht. Zwar stieg der Gesamtgewinn um 32 Prozent auf 1.89 Milliarden US-Dollar, doch die verhaltene Prognose für das nächste Quartal ließ die Aktie nachbörslich um rund vier Prozent fallen. Haupttreiber der Effizienz ist der verstärkte Einsatz von Künstlicher Intelligenz, durch die 4.000 Stellen abgebaut und neue KI-Agenten für Kundenservice eingeführt wurden.
Starke Zahlen, schwache Erwartungen
Salesforce, einst Pionier der Cloud-Software und heute Aushängeschild für den Einsatz Künstlicher Intelligenz in Unternehmensprozessen, präsentierte am Mittwochabend seine neuesten Quartalszahlen – und löste damit eine widersprüchliche Reaktion aus. Mit einem Umsatz von 10.24 Milliarden US-Dollar übertraf das Unternehmen zwar die Erwartungen der Analysten, die von 10.14 Milliarden US-Dollar ausgegangen waren, doch blieb der Gewinn je Aktie deutlich hinter den Prognosen zurück.
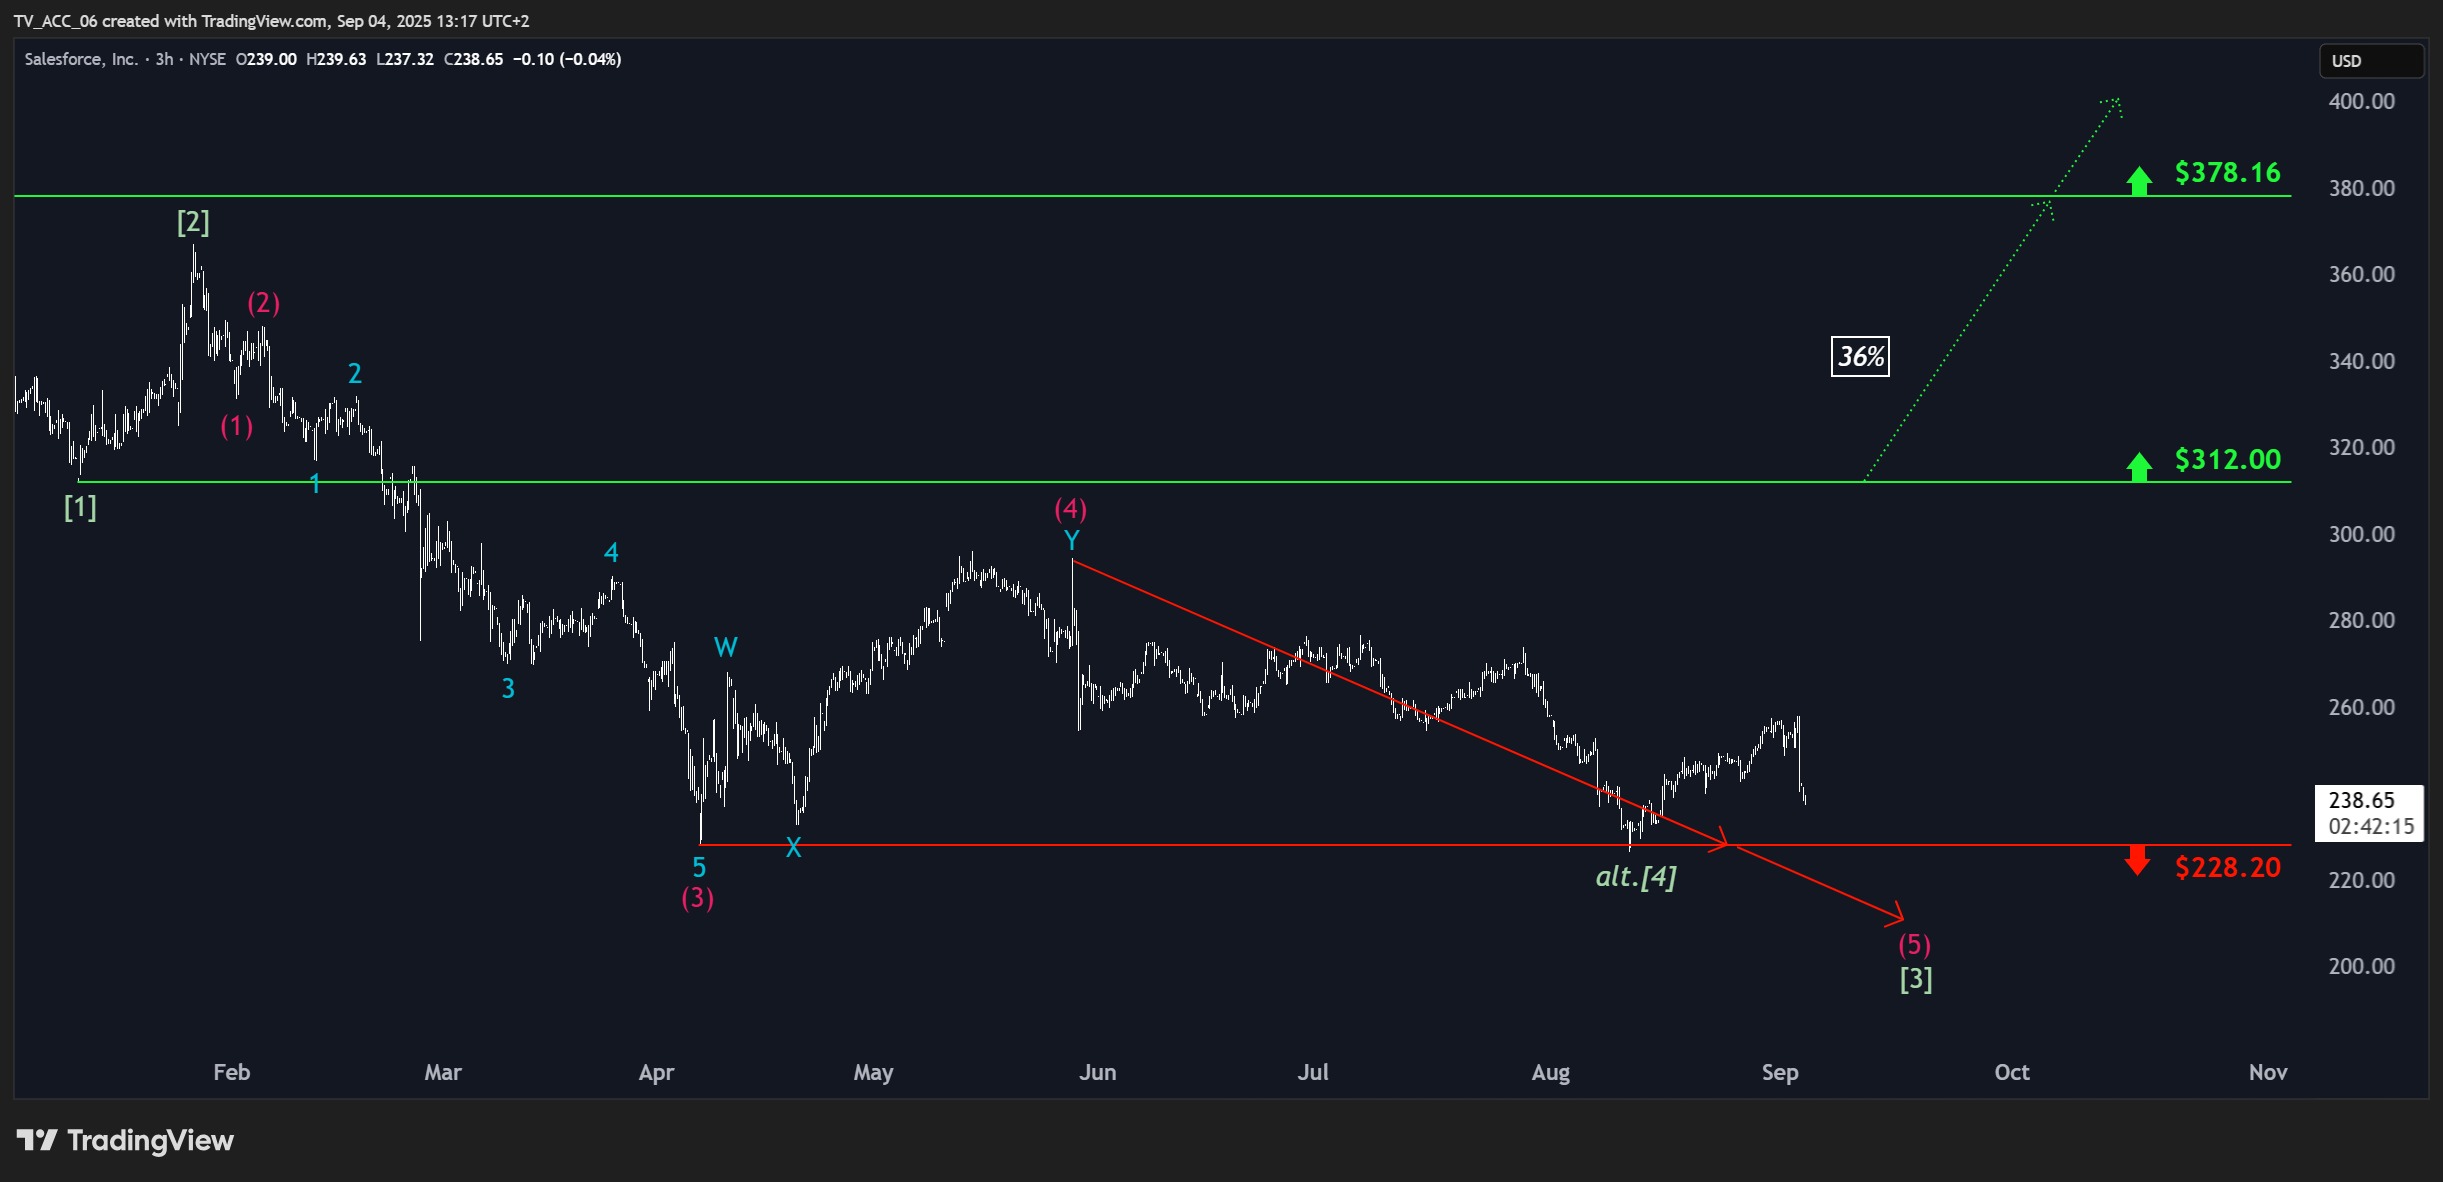
Primär sollte die Aktie von Salesforce weiter fallen und dabei die Unterstützung bei 228.20 US-Dollar unterschreiten, um das Tief der magentafarbenen Welle (5) zu hinterlegen.
Während die Experten im Schnitt 2.78 US-Dollar je Aktie erwartet hatten, konnte Salesforce nur 1.96 US-Dollar ausweisen. Das war zwar mehr als die 1.47 US-Dollar im Vorjahresquartal, aber weit weniger als erhofft. Der Gesamtgewinn kletterte um 32 Prozent auf 1.89 Milliarden US-Dollar – eine Zahl, die beeindruckt, aber nicht ausreichte, um die Skepsis der Börse zu vertreiben. Denn im Zentrum der Anlegerkritik stand nicht das vergangene Quartal, sondern die Aussicht auf das nächste: Mit einer Prognose zwischen 10.24 und 10.29 Milliarden US-Dollar blieb Salesforce knapp unter den Markterwartungen. Die Folge: ein Kursrückgang von rund vier Prozent im nachbörslichen Handel.
Die Schattenseite der Effizienz
Hinter den nüchternen Zahlen steckt eine Geschichte, die tiefer reicht als ein bloßes Missverhältnis von Umsatz und Gewinn. Salesforce verweist auf den massiven Ausbau von Künstlicher Intelligenz als Hauptgrund für seine gestiegene Profitabilität. Firmenchef Marc Benioff schilderte in einem Podcast, wie der Konzern im eigenen Kundendienst 4000 von zuvor 9000 Arbeitsplätzen gestrichen hat – eine Umstrukturierung, die maßgeblich von KI-Systemen ermöglicht wurde. Damit zeigt Salesforce nicht nur, wie weit der Automatisierungsschub bereits reicht, sondern auch, welche sozialen Kosten dieser Wandel verursacht.
Gleichzeitig demonstrierte das Unternehmen die Leistungsfähigkeit seiner KI-Agenten mit einem Beispiel aus dem Alltag: Ein virtueller Assistent führte für eine Warenhauskette ein komplettes Kundentelefonat, organisierte den Umtausch eines Pullovers und übernahm damit eine Aufgabe, die bislang einem Menschen vorbehalten war. Diese technologischen Vorstöße unterstreichen die Ambition des Unternehmens, sich nicht nur als Softwareanbieter, sondern als treibende Kraft in der KI-Ökonomie zu positionieren – und stellen Investoren vor die Frage, wie nachhaltig diese Gewinne tatsächlich sind.
Chancen und Unsicherheit zugleich
Die Richtung ist klar: Salesforce will sein Engagement im Bereich Künstliche Intelligenz massiv ausbauen, um weitere Effizienzreserven zu heben und neue Märkte zu erschließen. Der Konzern setzt darauf, dass KI-Agenten nicht nur Supportaufgaben übernehmen, sondern künftig auch komplexere Geschäftsprozesse steuern können. Investoren sehen darin zwar langfristig Potenzial, reagieren aber zögerlich auf den aktuellen Ausblick. Denn während die Technologie greifbar erscheint, bleibt die kurzfristige Auswirkung auf Umsätze und Margen schwer abzuschätzen.
Vor diesem Hintergrund ist der jüngste Kursrückgang weniger Ausdruck eines Vertrauensverlusts als vielmehr ein Signal der Vorsicht. Salesforce steht an einem Scheideweg: Das Unternehmen muss beweisen, dass die gewaltigen Investitionen in KI nicht nur Kosten sparen, sondern auch neue Einnahmequellen erschließen. Gelingt dies, könnte es seine Vorreiterrolle im Softwaremarkt festigen und langfristig profitieren. Scheitert die Strategie, droht die glänzende Vision einer KI-getriebenen Zukunft an den nüchternen Erwartungen der Finanzmärkte zu zerbrechen.
FAQ
Was macht Salesforce?
Salesforce ist ein Cloud-Unternehmen, das Software für Kundenbeziehungsmanagement (CRM) anbietet. Damit können Firmen Kundendaten verwalten, Vertrieb, Marketing und Kundenservice effizient steuern.
Ist Salesforce ein SAP-System?
Nein, Salesforce ist kein SAP-System. Während SAP vor allem ERP-Lösungen für interne Prozesse anbietet, konzentriert sich Salesforce auf CRM und Kundenmanagement.
Was kostet Salesforce im Monat?
Die Preise starten bei rund 25 US-Dollar pro Nutzer und Monat für einfache Tarife. In höheren Stufen mit mehr Funktionen liegen die Kosten zwischen 80 und über 300 US-Dollar pro Nutzer.
Ist Salesforce eine gute Aktie?
Salesforce ist Marktführer im Bereich CRM und profitiert vom Trend zu Cloud und Künstlicher Intelligenz. Die Aktie hat langfristiges Potenzial, schwankt aber stark und birgt damit Risiken (keine Finanzberatung!)
Author
Schlagzeilen

Es wurde noch keine Einwilligung erteilt.
Du musst zuerst zustimmen, um Inhalte von TradingView zu sehen.


