Überraschend gute Quartalszahlen bei Snowflake und Palo Alto
Author
Im ersten Quartal 2025 haben der Cloud-Riese Snowflake und der IT-Sicherheitsspezialist Palo Alto Networks überzeugende Ergebnisse abgeliefert. Während Snowflake mit überraschend hohen Umsätzen und optimistischen Prognosen glänzte, erreichte Palo Alto ein neues Rekordniveau beim wiederkehrenden Umsatz aus Sicherheitssoftware.
Snowflake ist ein US-amerikanisches Technologieunternehmen, das sich auf cloudbasierte Datenplattformen spezialisiert hat. Es bietet Unternehmen eine Möglichkeit, große Datenmengen effizient zu speichern, zu analysieren und miteinander zu verknüpfen, ganz ohne eigene Server-Infrastruktur.
Palo Alto Networks hingegen gehört zu den führenden Anbietern im Bereich Cybersicherheit. Das Unternehmen bietet Schutzlösungen gegen digitale Bedrohungen, etwa durch Firewalls, Cloud-Sicherheit und KI-gestützte Systeme. Es bedient weltweit Unternehmen, Behörden und Organisationen mit einem Schwerpunkt auf skalierbaren, cloudbasierten Sicherheitsplattformen.
Starke Zahlen und Investitionen bei Snowflake
Snowflake hat im ersten Quartal des Kalenderjahres 2025 einen Umsatz von gut einer Milliarde US-Dollar erzielt. Das sind 25 Prozent mehr als im Vorjahreszeitraum, womit der Cloud-Konzern die Erwartungen der Analysten deutlich übertraf. Auch der bereinigte Gewinn pro Aktie lag mit 0.24 US-Dollar über den prognostizierten 0.21 Dollar.
Das operative Ergebnis belief sich auf rund 92 Millionen US-Dollar, was einen Anstieg von über 74 Prozent gegenüber den Analystenschätzungen bedeutet. Die sogenannte bereinigte operative Marge lag bei 8.8 Prozent. Der Begriff bereinigt bedeutet hier, dass einmalige Sonderkosten, etwa durch Aktienoptionen oder bestimmte Investitionen, herausgerechnet wurden. So lässt sich besser erkennen, wie profitabel das Tagesgeschäft tatsächlich läuft.
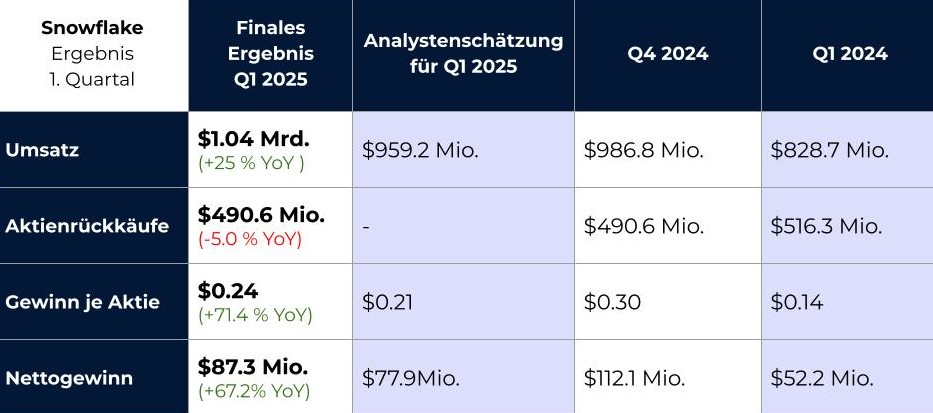 Mehr ale eine Milliarde Umsatz, deutliches Wachstum beim Gewinn: Snowflake verdient gut, muss aber die Aktienrückkäufe reduzieren.
Allerdings fiel der sogenannte freie Cashflow auf null Prozent, nachdem er im Vorquartal noch bei 42.1 Prozent gelegen hatte. Das bedeutet, dass Snowflake im aktuellen Quartal kaum überschüssige Barmittel nach Abzug aller laufenden Ausgaben und Investitionen zur Verfügung hatte. Der freie Cashflow ist wichtig, weil er zeigt, wie viel finanzieller Spielraum einem Unternehmen wirklich bleibt, etwa für Investitionen, Schuldenabbau oder neue Projekte. Der Rückgang könnte ein Hinweis darauf sein, dass Snowflake derzeit viel Kapital in Wachstum und Infrastruktur investiert.
Snowflake-Aktie nach Quartalszahlen: Jetzt kaufen?
Aktuell zählt das Unternehmen 606 Kunden, die jeweils mehr als eine Million US-Dollar im Jahr ausgeben, ein starkes Zeichen für Vertrauen und Bindung. Die sogenannte Net Revenue Retention Rate lag bei 124 Prozent. Dieser Wert gibt an, wie viel ein Unternehmen mit bestehenden Kunden im Vergleich zum Vorjahr umsetzt, inklusive zusätzlicher Käufe oder Erweiterungen. Werte über 100 Prozent gelten als gesundes Zeichen für organisches Wachstum.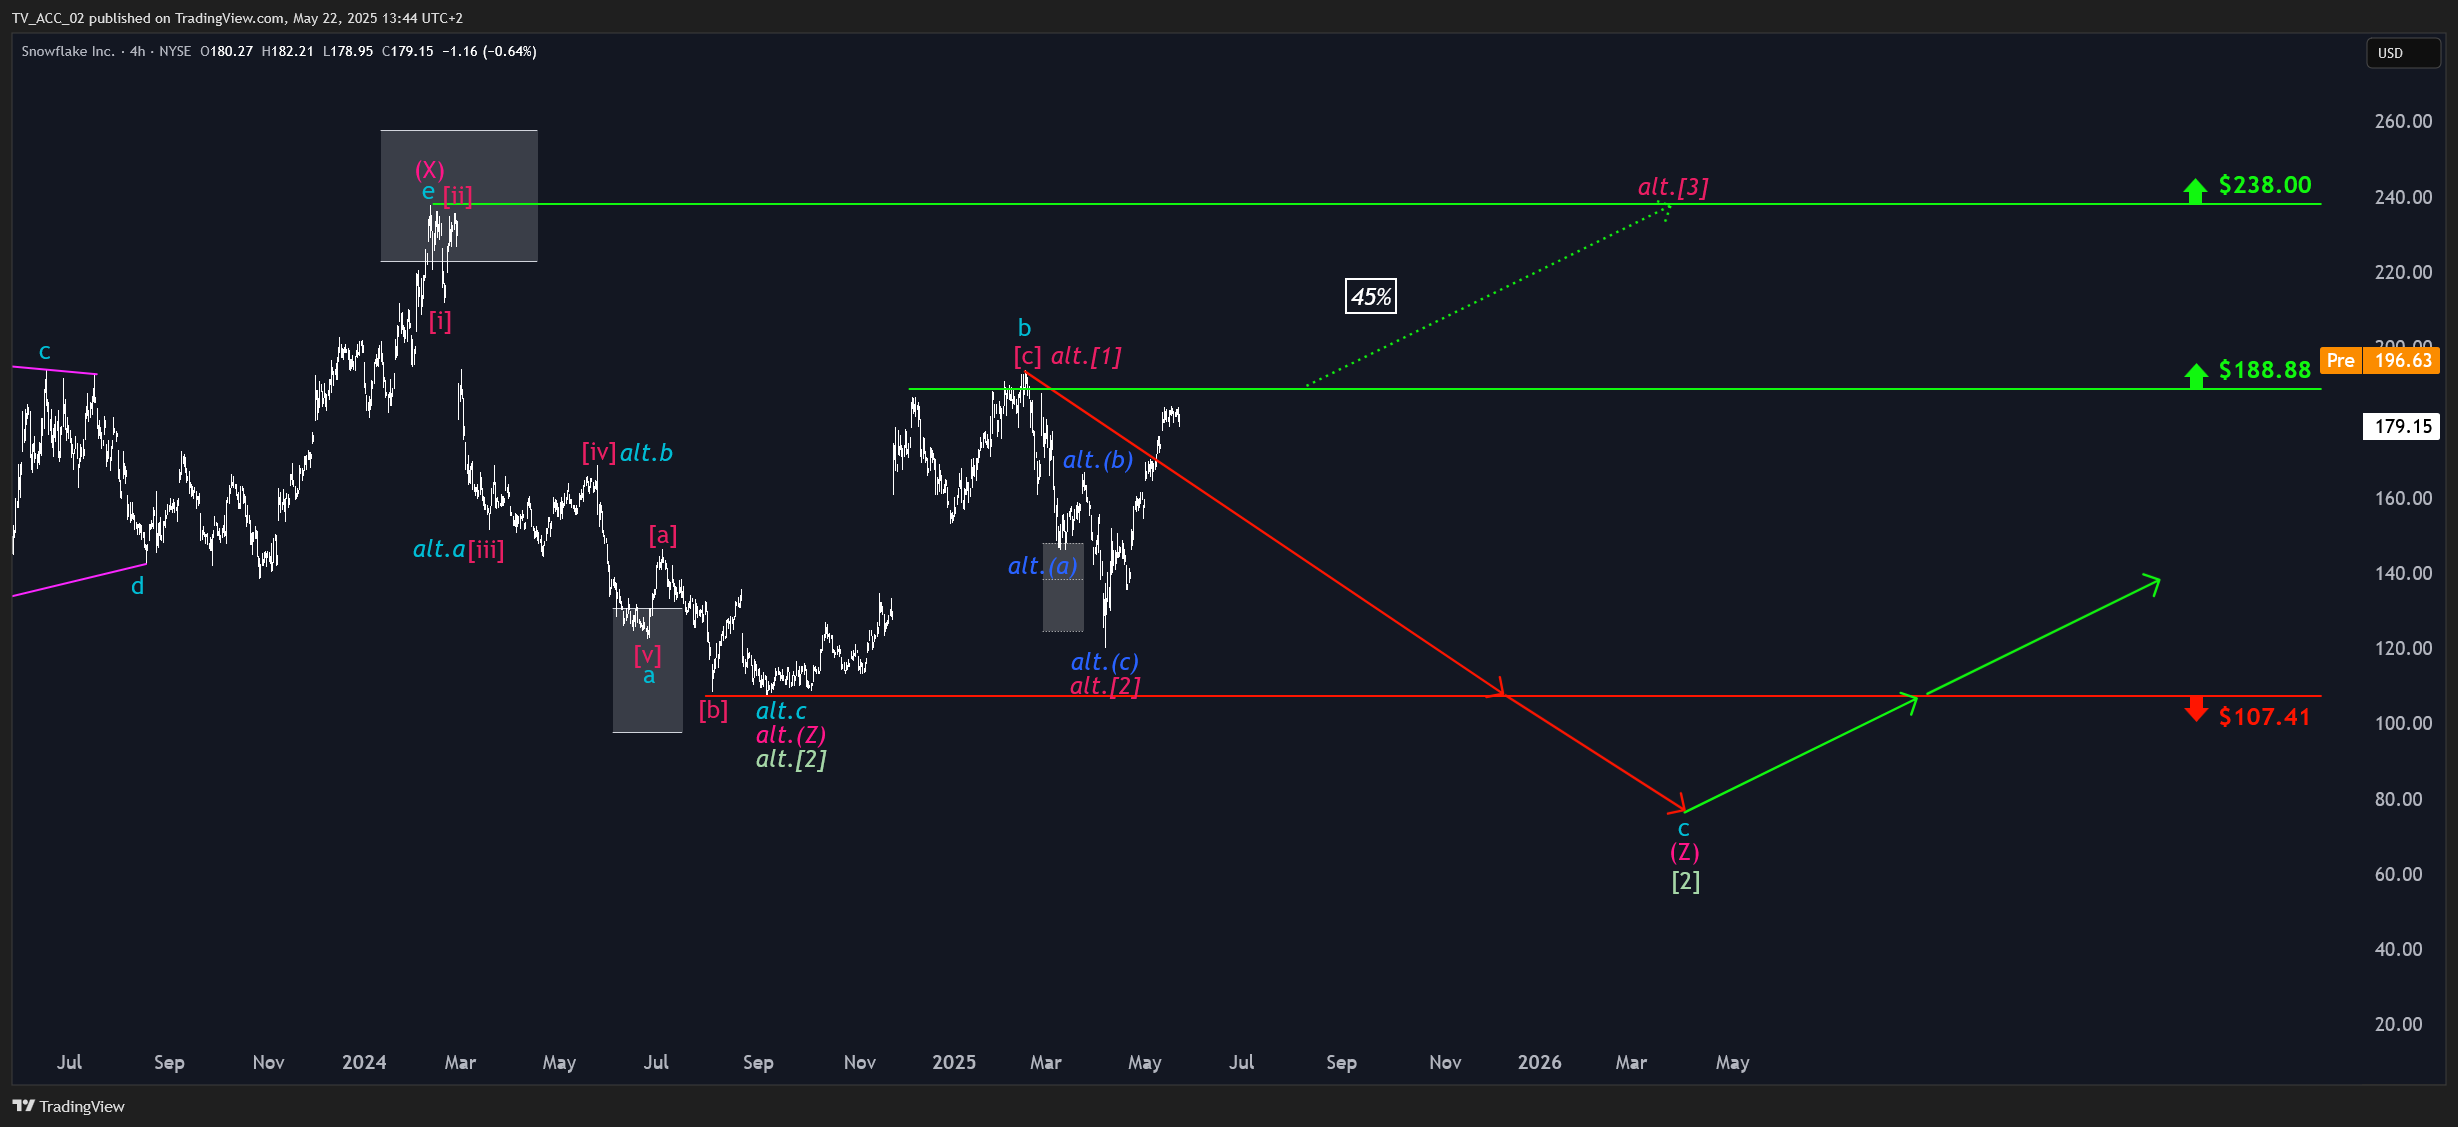 Die Snowflake-Aktie ist an den Widerstand bei knapp 190 Dollar gestoßen und sollte von hier aus deutlich abverkaufen.
Wachstum gab es für Snowflake zuletzt auch an der Börse: Allein von Anfang April bis Mitte Mai ist der Kurs der unternehmenseigenen Aktie um mehr als 50 Prozent gestiegen und flirtet derzeit mit dem Widerstand bei knapp unter 190 US-Dollar. Zunächst erwarten wir noch keinen Ausbruch über diese Marke und rechnen stattdessen mit einem deutlichen Abverkauf, der noch einmal unter 100 Dollar führen sollte. Erst danach sollte der nächste lange Aufwärts-Impuls beginnen – es sei denn, unsere zu 45% wahrscheinliche Alternative hievt den Kurs schon jetzt über die runde 200-Dollar-Marke.
Palo Alto Networks knackt Fünf-Milliarden-Marke
Palo Alto Networks meldete im ersten Geschäftsquartal 2025 einen Gesamtumsatz von 2.1 Milliarden US-Dollar – ein Plus von 14 Prozent gegenüber dem Vorjahr. Besonders stark wuchs der wiederkehrende Umsatz mit sogenannter Next-Generation Security-Software. Dieser stieg auf gut fünf Milliarden US-Dollar jährlich, ein Meilenstein für das Unternehmen.
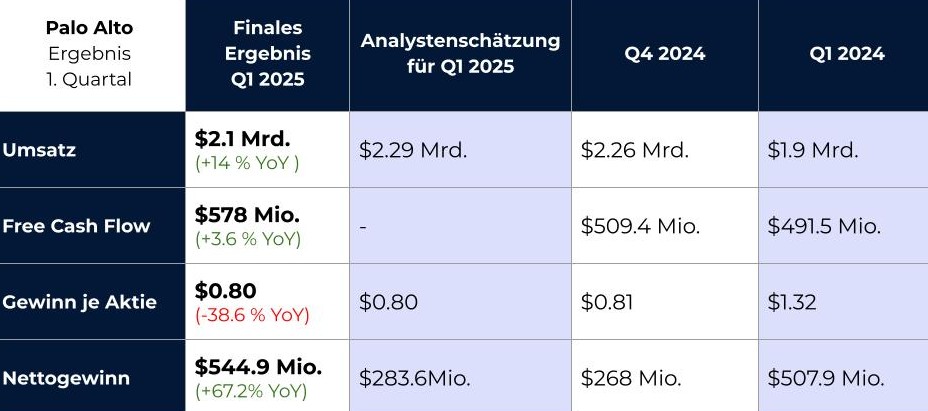 Bei Palo Alto bestechen vor allem Nettogewinn und Free Cash Flow. Dennoch dürfte die Aktie schon bald deutlich korrigieren.
Auch das operative Ergebnis konnte verbessert werden: Die sogenannte bereinigte Marge, also der Anteil des Umsatzes, der nach Abzug aller regulären Kosten wie Forschung, Verwaltung und Vertrieb als Gewinn übrigbleibt, stieg um 340 Basispunkte im Vergleich zum Vorjahr. Das bedeutet: Palo Alto kann profitabler wirtschaften, weil das Verhältnis von Einnahmen zu Ausgaben effizienter geworden ist.
Ebenfalls positiv fiel der freie Cashflow aus: Mit 578 Millionen US-Dollar zeigt sich, wie viel Barmittel dem Unternehmen nach Abzug aller laufenden Investitionen und Kosten tatsächlich zur Verfügung stehen. Der freie Cashflow ist ein wichtiger Indikator dafür, ob ein Unternehmen seine laufenden Geschäfte selbst finanzieren kann, also unabhängig von Krediten oder frischem Kapital von außen bleibt. Ein starker freier Cashflow wie dieser stärkt die finanzielle Stabilität und eröffnet Spielraum für Investitionen, Aktienrückkäufe oder Übernahmen.
Ist Palo Alto nach dem guten Q1 einen Einstieg wert?
Trotz der positiven Ergebnisse bleiben für beide Unternehmen Herausforderungen: Snowflake musste einen Rückgang beim freien Cashflow melden (null Prozent gegenüber 42.1 Prozent im Vorjahresquartal). Bei Palo Alto könnten geopolitische Unsicherheiten sowie der Umstieg von Hardware- auf Softwarelösungen kurzfristig auf die Umsätze drücken. Analysten bewerten beide Berichte dennoch überwiegend positiv. Bei Snowflake loben sie die starke Kundenbindung und das hohe Innovationstempo im Bereich KI. Palo Alto wird auch in Zukunft ein robustes Geschäftsmodell attestiert.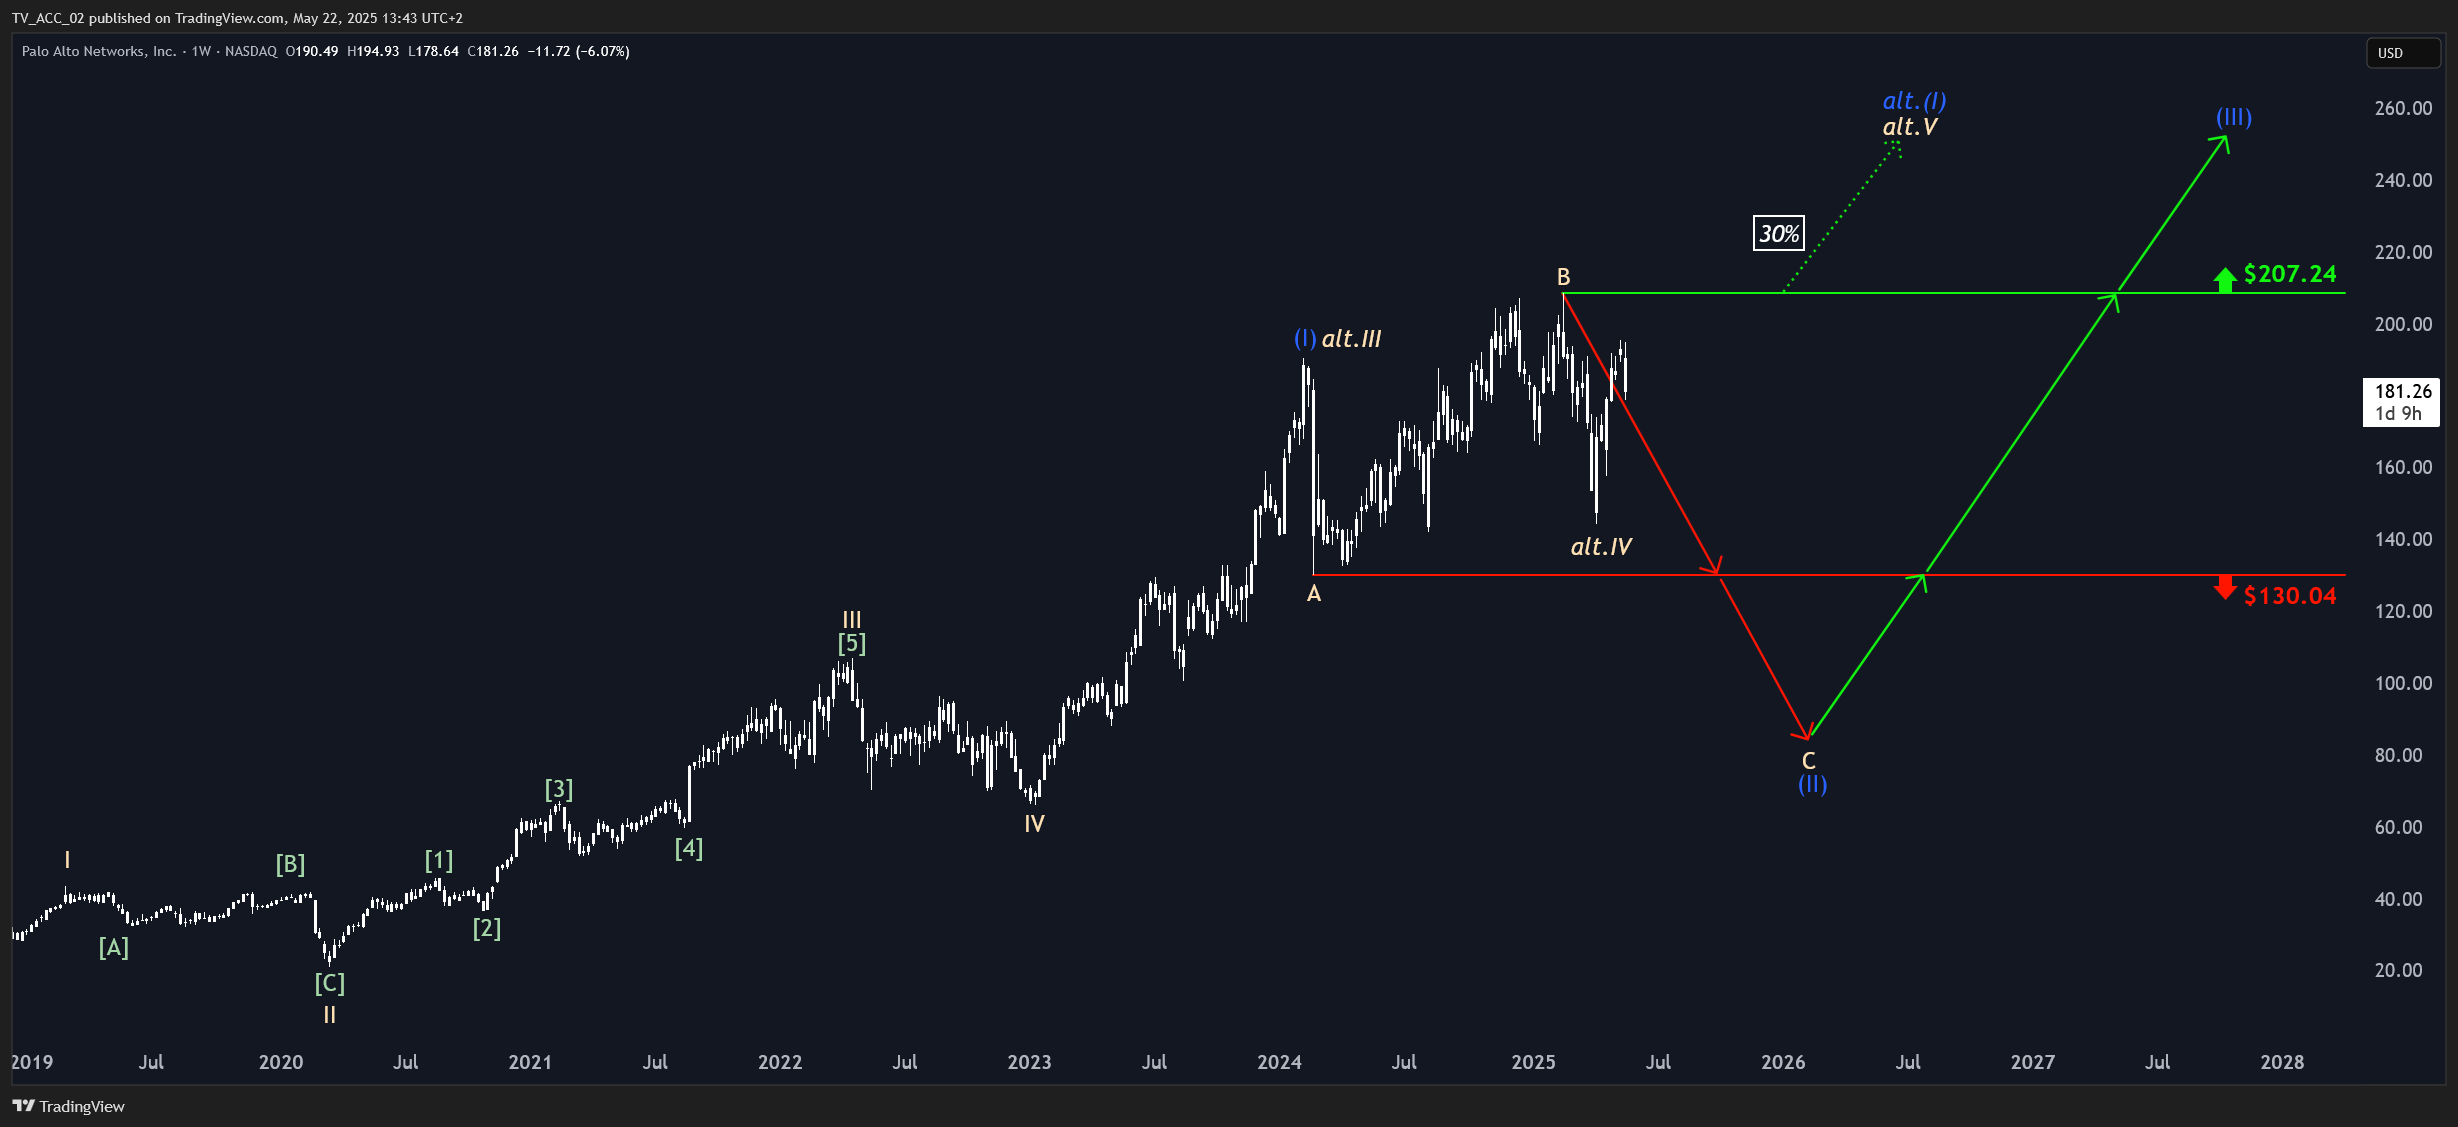 Palo Alto hat sich vom Rücksetzer Anfang April wieder gut erholt, kam aber nicht mehr an das Hoch der beigen Welle B ran. Jetzt geht es wohl erstmal abwärts.
Dieses Vertrauen zeigt sich auch an der Börse: Von Anfang April bis Mitte Mai hat sich die Aktie von Palo Alto zwar nicht ganz so kräftig erholt wie Snowflake, verzeichnete aber einen deutlichen Anstieg um immerhin knapp 40 Prozent. Auch hier dürfte eine längere Korrektur bis unter die 100-Dollar-Marke anstehen, bevor es wieder nachhaltig aufwärts und in Richtung neuer Allzeithochs gehen kann. Abonnenten erhalten Zielzonen mit konkreten Preisangaben für lukrative Ein- und Ausstiege. Mehr dazu in unserem Tech33-Analysepaket.
Author
Schlagzeilen

Es wurde noch keine Einwilligung erteilt.
Du musst zuerst zustimmen, um Inhalte von TradingView zu sehen.


