Spotify-Aktien fallen trotz Nutzerwachstum

Author
Spotify-Aktien fallen trotz Nutzerwachstum – was hinter den enttäuschenden Quartalszahlen steckt
Spotify geriet nach Veröffentlichung der Quartalszahlen für Q2 2025 unter erheblichen Verkaufsdruck. Der Umsatz stieg zwar um 10 Prozent auf etwa 4.19 Milliarden Euro, verfehlte damit aber die Analystenschätzungen (ca. 4.27 Mrd. Euro). Das führte zu einer Kursdelle: Die Aktie sank unmittelbar nach Bekanntgabe um rund 7 – 8 Prozent (vorbörslich sogar um bis zu 10 Prozent). Begünstigend kam eine negative Währungseffektdynamik hinzu – insbesondere der starke Euro drückte reported Revenue um rund 104 Mio. Euro unter Plan. Im Ergebnis stand ein Nettoverlust von 86 Mio. Euro (entsprechend –0.42 Euro je Aktie), wo im Vorjahr noch ein Gewinn von 225 Mio. Euro (1.10 Euro/Aktie) erzielt worden war.
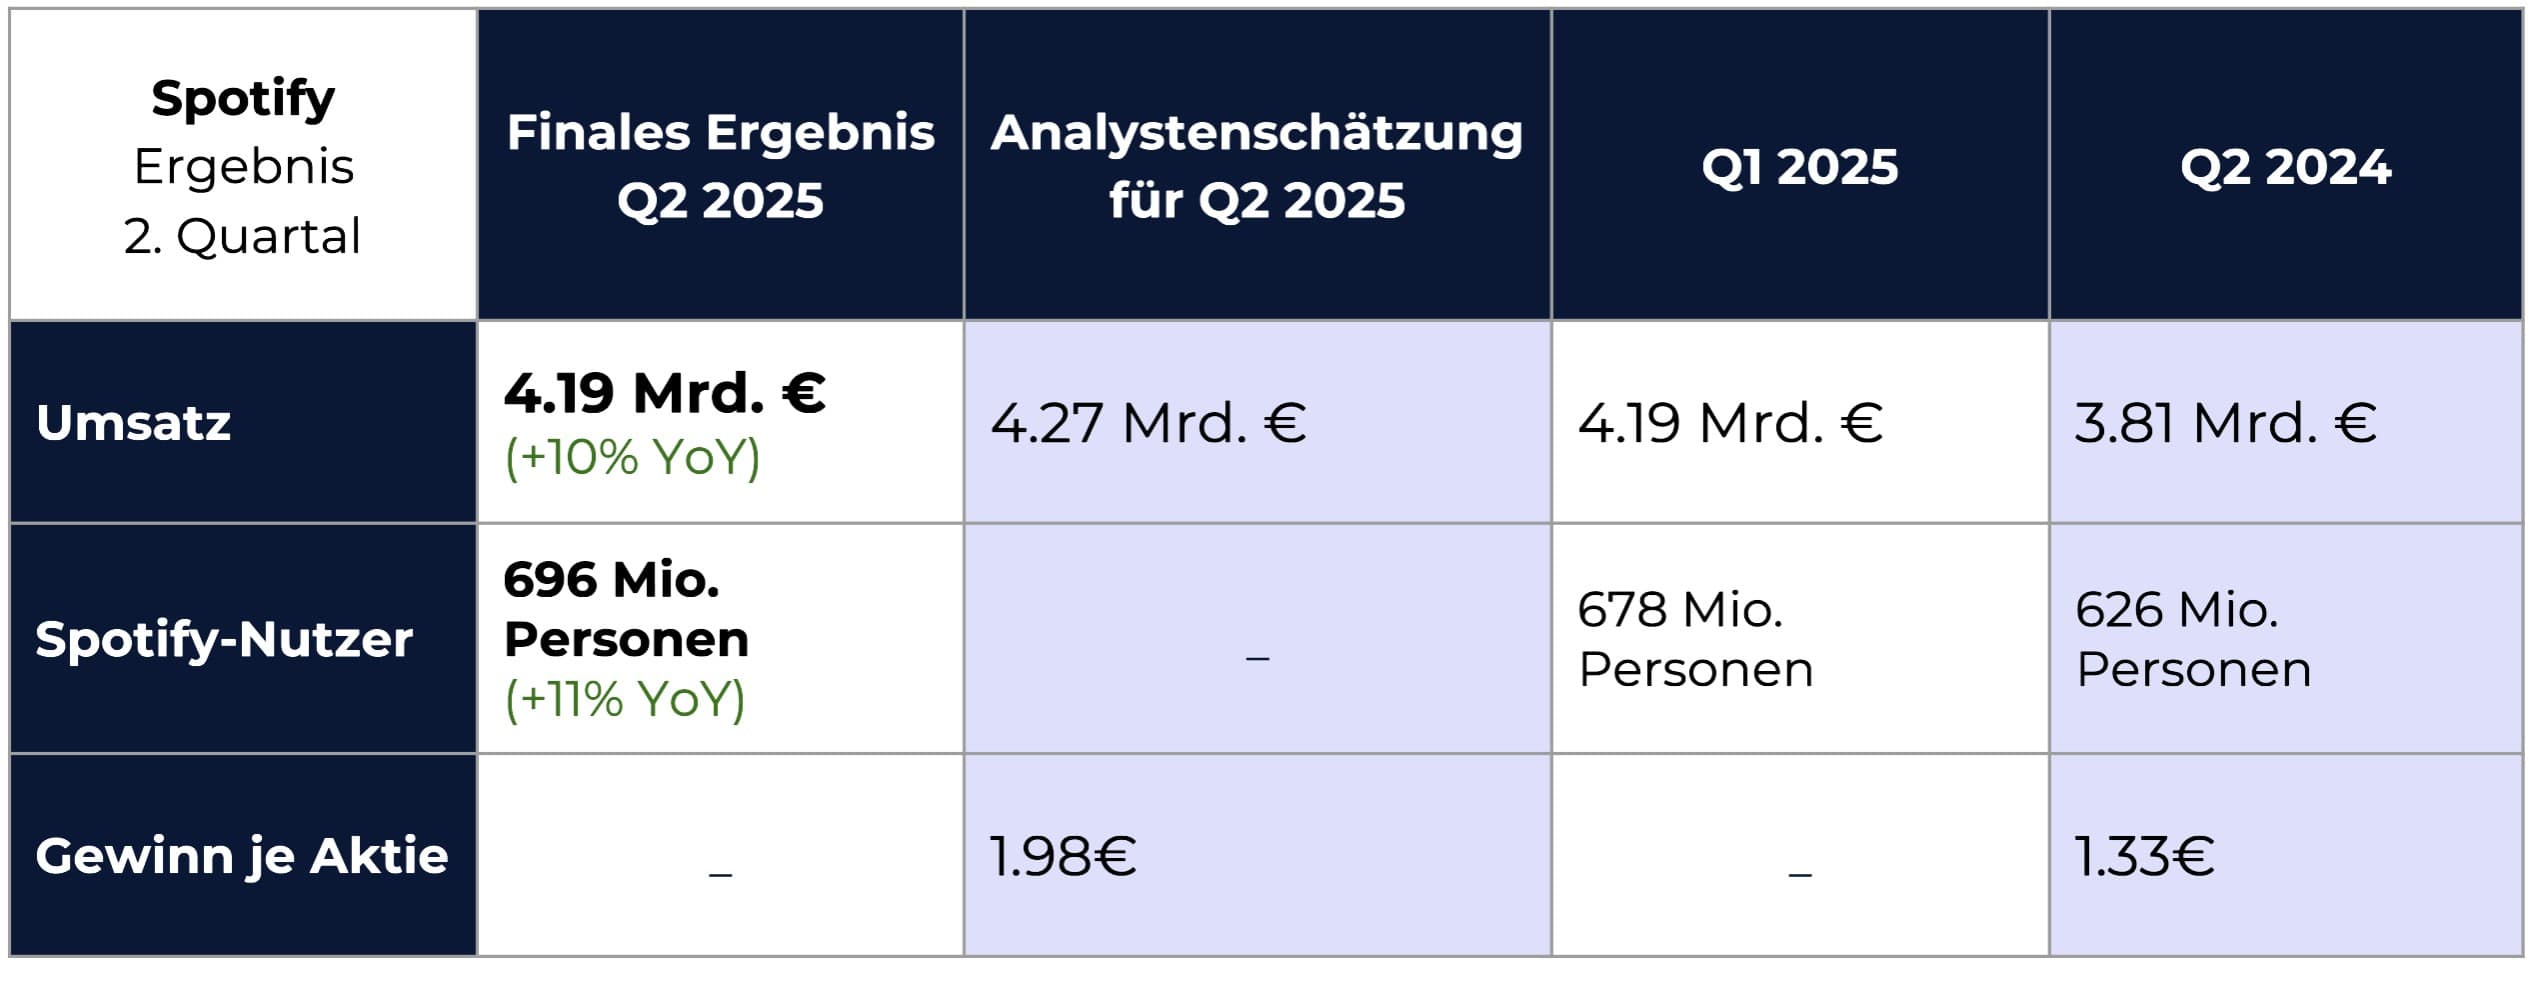
Trotz der verfehlten Ertragsziele gelang Spotify erneut ein starkes Nutzerwachstum: Die Monthly Active Users erreichten 696 Mio. (Vorjahr 626 Mio.) und die Premium-Abonnenten 276 Mio. (245 Mio. Y/Y). Das Nutzerwachstum blieb der zentrale Lichtblick – reicht aber nicht aus, um die Anleger zu beruhigen.
Warum die Spotify-Aktien unter Druck geraten sind
Der Quartalsverlust bei Spotify ist vor allem auf stark gestiegene Kosten zurückzuführen. Besonders ins Gewicht fielen höhere Ausgaben für Personal und aktienbasierte Vergütungen, die durch den zuvor stark gestiegenen Aktienkurs zusätzlich belastet wurden. Allein hieraus resultierten rund 98 Millionen Euro an zusätzlichen Aufwendungen.
Auch im Werbegeschäft gab es erste Bremsspuren. Die Anzeigenumsätze gingen im zweiten Quartal leicht um 1 Prozent auf rund 453 Mio. Euro zurück. Spotify selbst führt dies auf eine „Preis-Schwäche“ und Optimierung der Podcast-Inventare zurück. Das Unternehmen nennt interne Umstellungen bei der Podcast-Vermarktung und temporäre Preisrückgänge als Grund. Dennoch fällt auf: Während Wettbewerber wie YouTube und TikTok im Werbemarkt zulegen, hinkt Spotify hinterher.
Strategische Maßnahmen – genug für die Trendwende?
Strategisch setzt Spotify weiterhin auf Diversifikation. Das Unternehmen treibt die Transformation zu einer Unterhaltungsplattform voran: Spotify investiert dafür massiv in neue Features wie den KI-DJ, automatisierte Playlists und ein wachsendes Hörbuchangebot. Diese Maßnahmen zielen darauf ab, die Nutzerbindung zu stärken und neue Einnahmequellen zu erschließen. CEO Daniel Ek sieht die Probleme „nicht in der Strategie, sondern in der Ausführung“. Für das dritte Quartal prognostiziert Spotify 710 Mio. Nutzer und 281 Mio. Premium-Abos – allerdings erneut mit verhaltener Umsatzprognose.
Ein Aktienrückkaufprogramm über 2 Mrd. US-Dollar soll dabei Marktvertrauen schaffen. Analysten beobachten allerdings kritisch, ob Spotify die Prognosen in der Werbesparte nun rasch erfüllen kann. Während einige Analysten die Kursreaktion als übertrieben werten, sehen andere strukturelle Schwächen in der Monetarisierung.
Chancen und Risiken für Anleger
Obwohl die Quartalszahlen enttäuschten, lässt die Gesamtentwicklung (hohe Nutzerzahlen, Innovationspipeline und Buyback) eine mittelfristig positive Perspektive erkennen. Entscheidend wird sein, ob Spotify es schafft, die Werbeplattform wettbewerbsfähig zu halten und die neuen Angebote (KI-DJ, Audiobooks etc.) nachhaltig zu monetarisieren. Sollte dies gelingen, dürfte das Unternehmen nach Überwindung der aktuellen Einmaleffekte zu alter Wachstumskraft zurückfinden.
FAQ
Warum ist der Spotify-Kurs gefallen?
Weil Umsatz und Gewinn die Analystenerwartungen verfehlt haben – trotz steigender Nutzerzahlen.
Wie entwickelt sich das Werbegeschäft?
Aktuell stagnierend. Spotify plant neue KI-Tools und Plattform-Features, um dieses Segment zu beleben.
Was bedeutet das für Anleger?
Spotify bleibt ein Wachstumswert mit Innovationspotenzial – aber auch mit Ergebnisrisiken. Ein langfristiger Anlagehorizont und ein Blick auf die strategische Umsetzung sind entscheidend.
Author
Schlagzeilen

Es wurde noch keine Einwilligung erteilt.
Du musst zuerst zustimmen, um Inhalte von TradingView zu sehen.


