PayPal überrascht mit starken Zahlen – doch Anleger sorgen sich um Margendynamik

Author
PayPal überrascht mit starken Zahlen – doch Anleger sorgen sich um Margendynamik
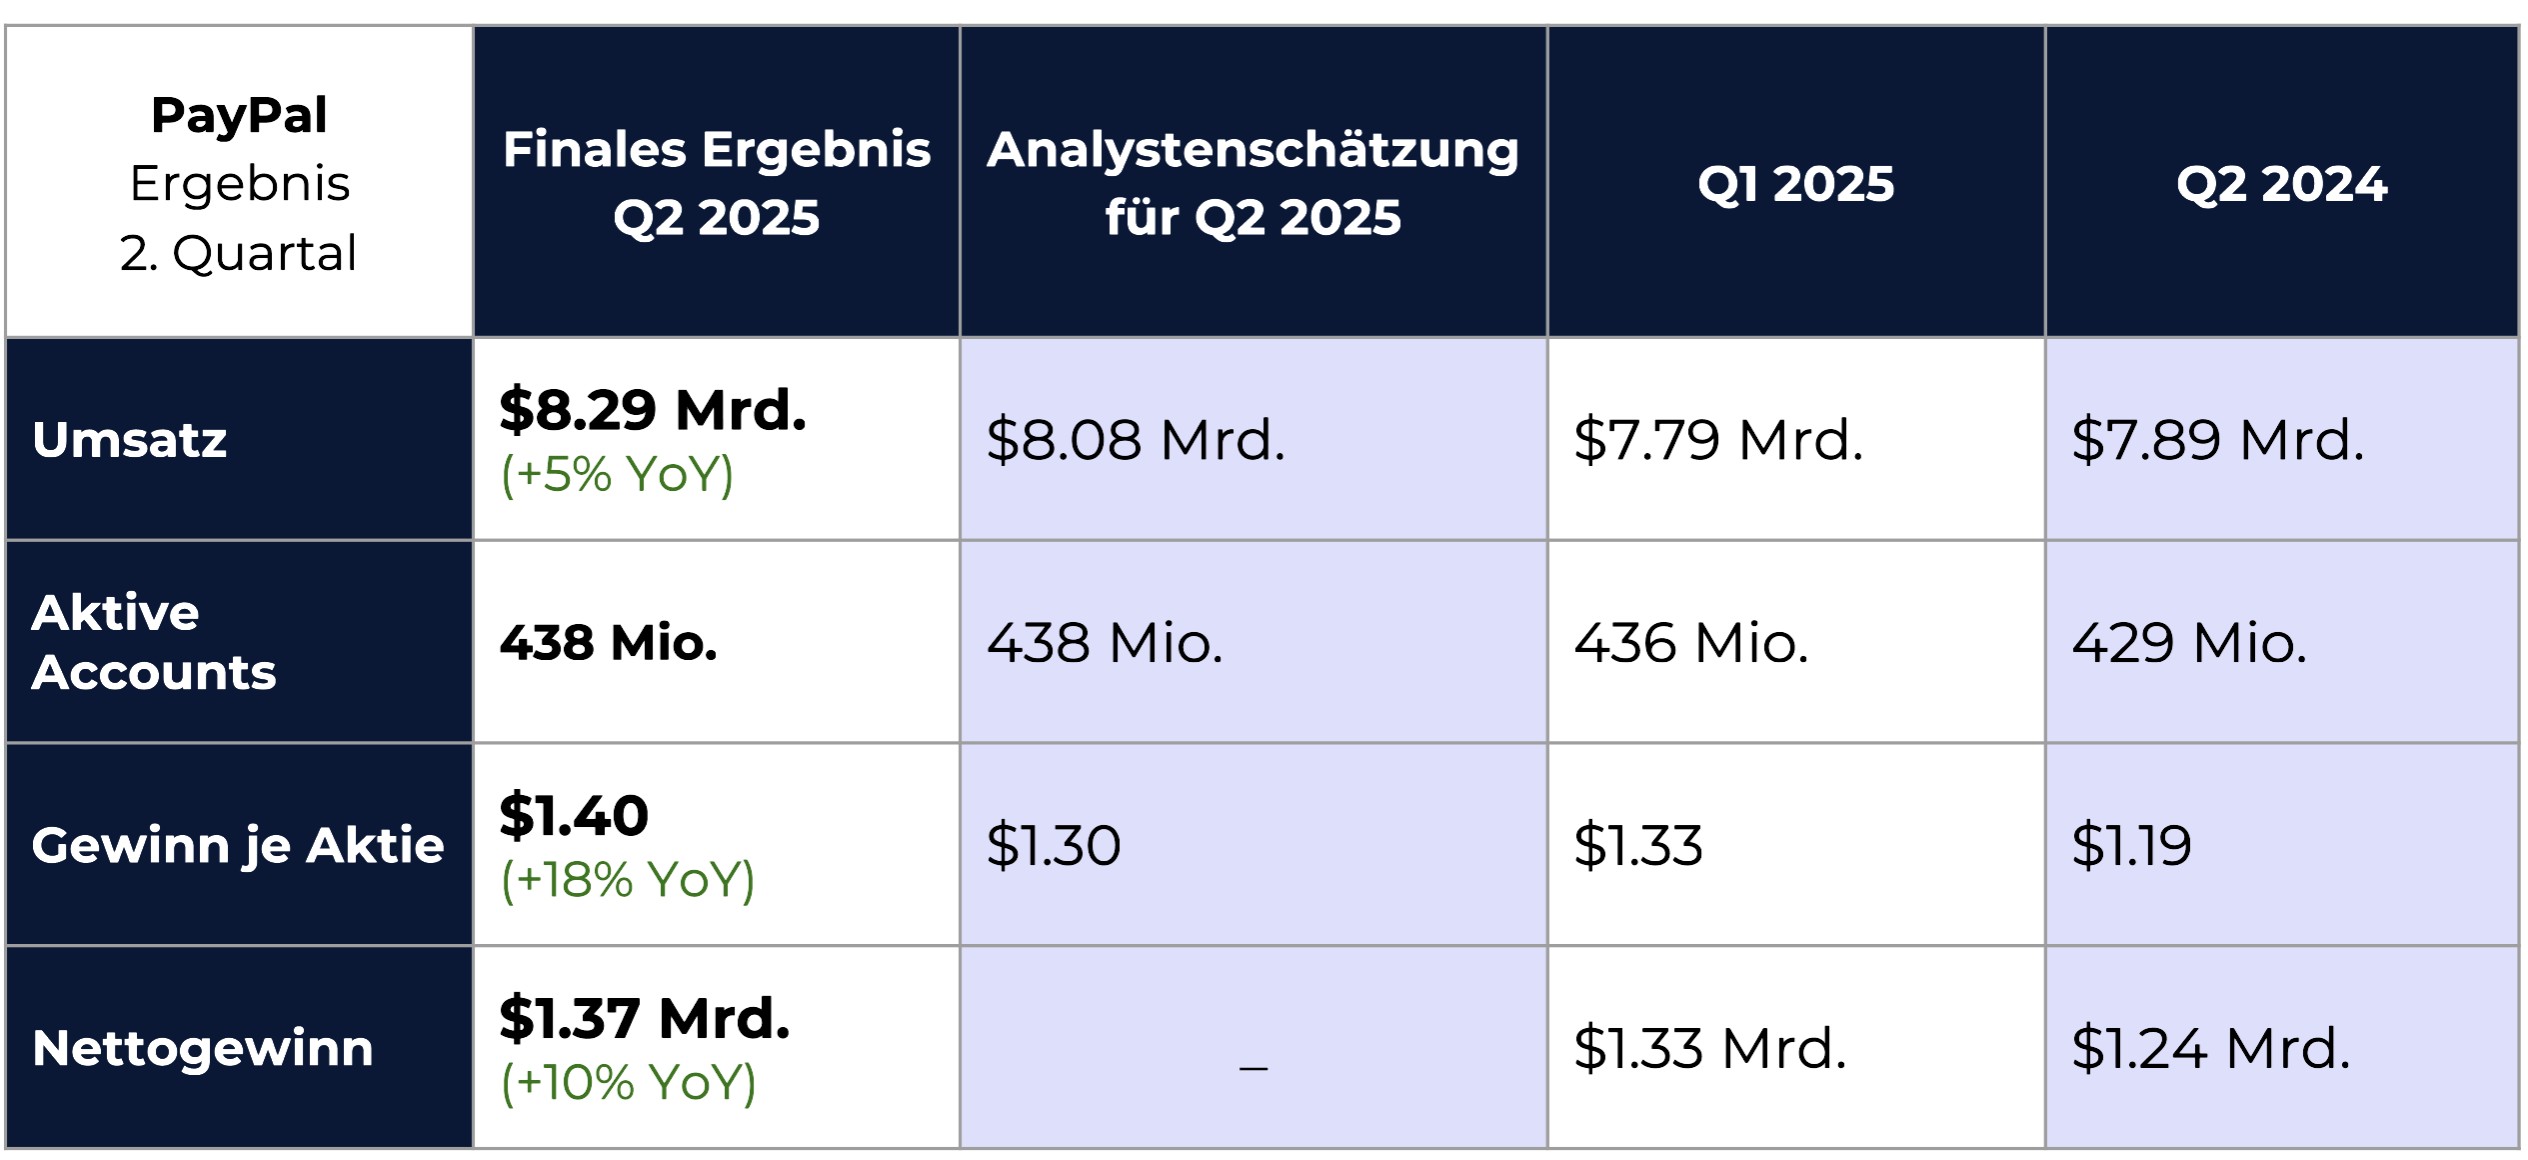
PayPal hat im zweiten Quartal 2025 auf den ersten Blick überzeugende Ergebnisse geliefert: Umsatz und Gewinn stiegen klar über den Erwartungen, das Wachstumstempo hat sich allerdings abgeschwächt. So meldete der Zahlungsdienstleister einen bereinigten Gewinn je Aktie von 1.40 US-Dollar (Erwartung: 1.30 US-Dollar) und einen Umsatz von 8.29 Mrd. USD (Prognose 8.08 Mrd. US-Dollar), was einem Plus von rund 5 Prozent gegenüber Vorjahr entspricht. Das Gesamt-Transaktionsvolumen (TPV) stieg um etwa 6 Prozent auf 443.5 Mrd. US-Dollar. Und doch verlor die Aktie nachbörslich mehr als 8 Prozent an Wert – ein scheinbarer Widerspruch.
Wachstumsverlangsamung bei Transaktionsmargen
PayPals Quartalsbericht zeigt, dass viele Kernmetriken weiter wachsen, allerdings etwas langsamer als zuvor. Entscheidend für die Aktionäre sind vor allem die Transaktionsmargendollars (TM$) – der Teil der Einnahmen, der nach Abzug der Transaktions- und Kreditkosten übrigbleibt. Dieser Wert stieg im zweiten Quartal um 7 Prozent auf 3.84 Mrd. US-Dollar, was zwar solide, aber leicht unter dem Vorquartalswachstum (+8 Prozent) liegt.
Zudem stiegen die Betriebsausgaben auf 6.78 Mrd. US-Dollar, und der bereinigte freie Cashflow sank deutlich auf 656 Mio. US-Dollar – ein Rückgang von über 40 Prozent im Vergleich zum Vorquartal. Zwar bekräftigt PayPal seine Jahresziele (6–7 Mrd. US-Dollar Free Cashflow, EPS-Guidance auf 5.15–5.30 US-Dollar angehoben), doch der kurzfristige Rückgang wirft Fragen zur Effizienz und Kostenkontrolle auf.
Positive Impulse: Venmo, neue Dienste, höhere Marge
Doch nicht alle Kennzahlen waren enttäuschend: Venmo boomt weiter – PayPals Peer-to-Peer-Plattform verzeichnete im Quartal über 20 Prozent Umsatzwachstum und das höchste Transaktionsvolumenplus seit Jahren. Das zeigt, dass PayPal gezielt margenstarke Segmente wie Venmo ausbaut.
Gleichzeitig setzt PayPal auf strategische Innovationen: In Deutschland wurde kürzlich ein kontaktloses iPhone-Bezahlverfahren eingeführt. Für den Herbst ist der Launch von „PayPal World“ geplant – ein interoperables Netzwerk globaler Wallets. Das würde PayPal helfen, grenzüberschreitend zu wachsen und neue Märkte zu erschließen. Auch KI-gestützte Commerce-Tools und Werbelösungen sind in der Pipeline. So will man etwa Händlern personalisierte Shop-Oberflächen mit integrierten Werbeeinblendungen anbieten.
Warum die Börse dennoch negativ reagiert
Die verhaltene Reaktion des Markts dürfte vor allem zwei Gründe haben:
1. Abnehmende Margendynamik: Trotz positiver Gesamtentwicklung wächst der Kerngewinn nur noch einstellig. Investoren fürchten, dass dies der Beginn einer strukturellen Margenschwäche sein könnte.
2. Makroökonomische Unsicherheit: Hohes Zinsniveau, vorsichtige Konsumenten und zunehmender Wettbewerb (u. a. Apple, Google, Banken-Wallets) setzen das Geschäftsmodell unter Druck.
Auch die Bewertung spielt eine Rolle: PayPal wird zwar mit einem moderaten KGV gehandelt, doch viele Anleger fragen sich, ob das Gewinnwachstum diese Multiples künftig rechtfertigen kann.
PayPal-Aktienanalyse
- Die jüngst veröffentlichen Zahlen haben beim PYPL-Papier als Katalysator für einen scharfen Abverkauf fungiert. Die Drehung setzte dabei rechtzeitig vor der Überwindung des Widerstands bei 78.86 US-Dollar ein. Erst wenn es der Kurs signifikant darüber schafft, würden wir annehmen, dass die Aktie die übergeordnete Welle-II-Korrektur schon abschließen konnte. Primär jedoch antizipieren wir jedoch zunächst nochmal den Anlauf neuer lokaler Tiefs südlich der Unterstützung bei 50.18 US-Dollar.
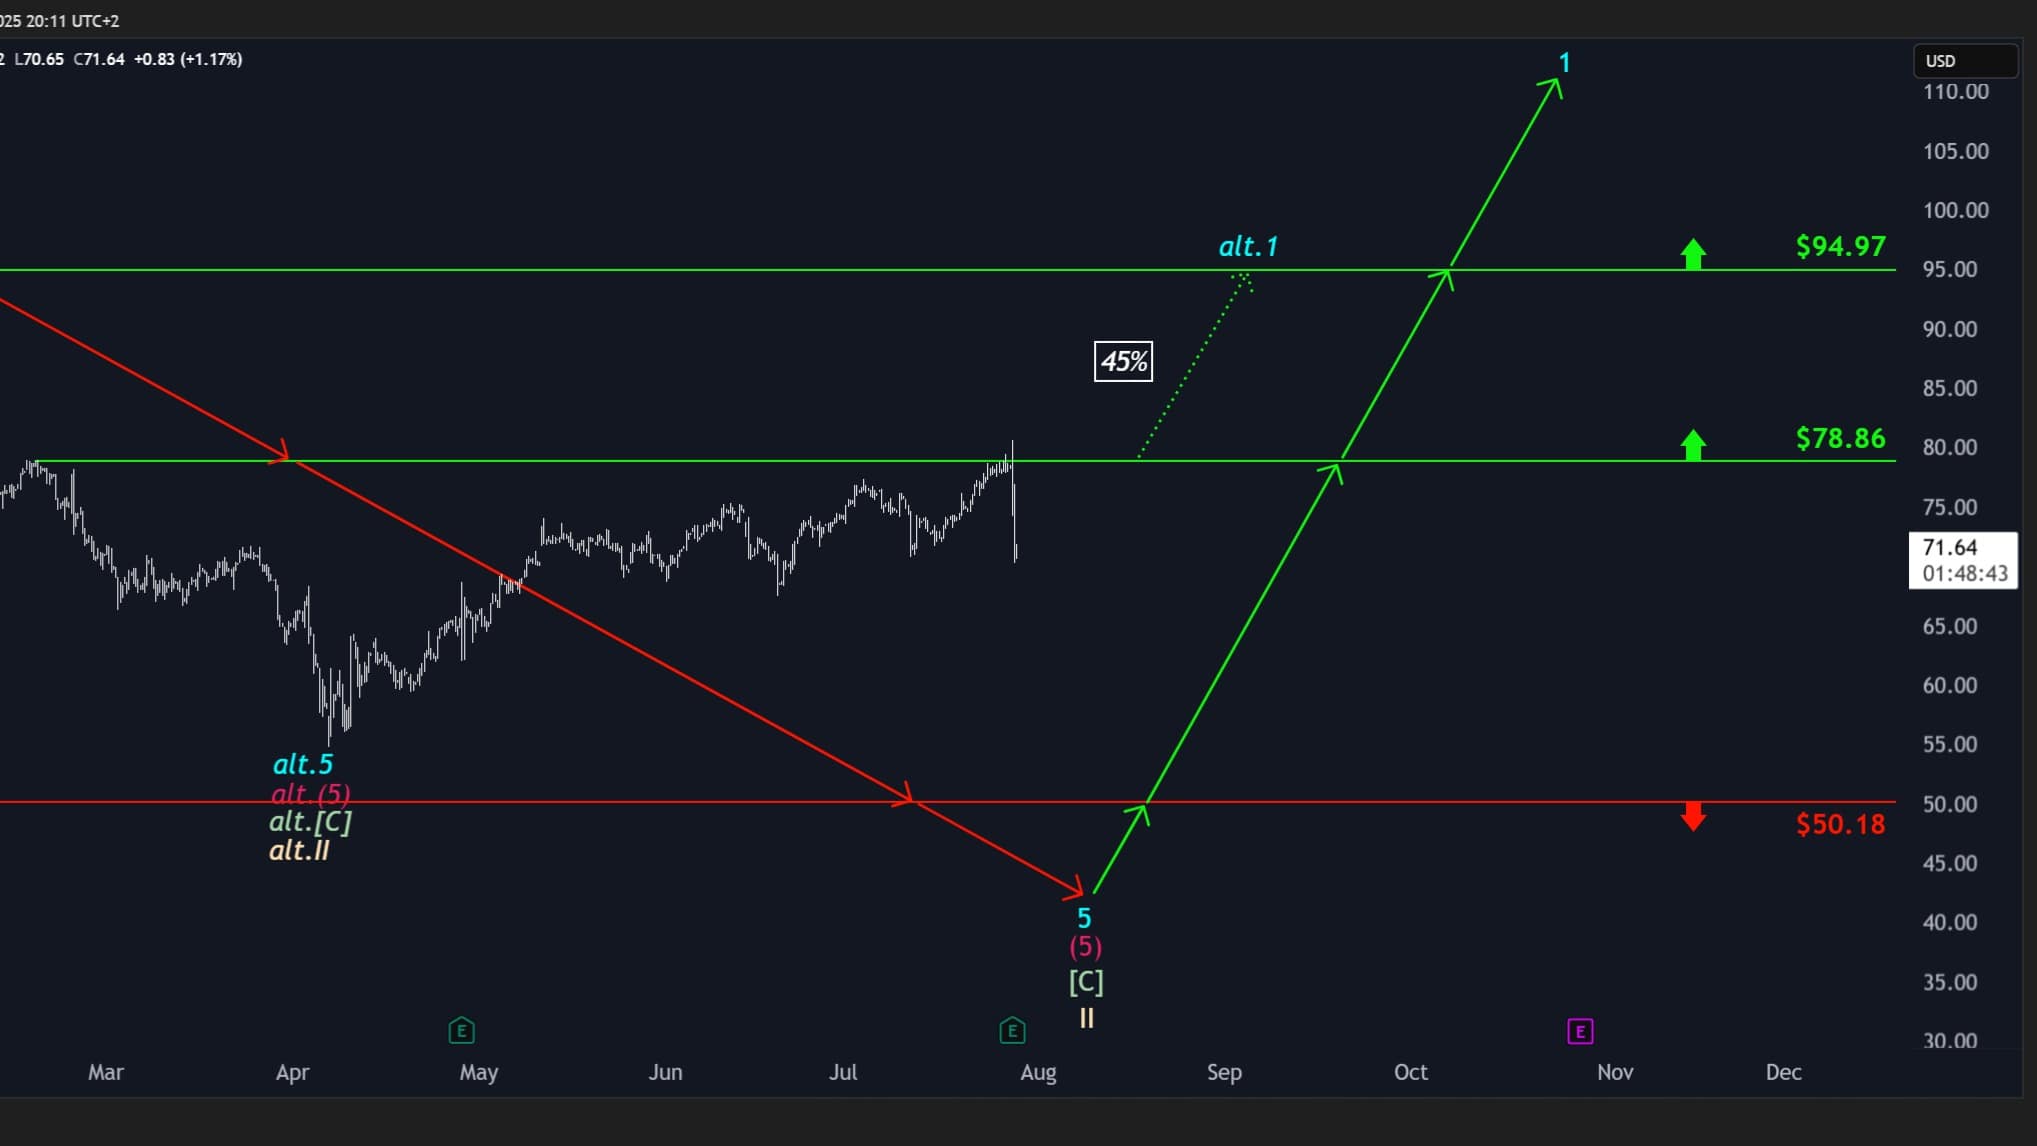
Der 4h-Chart von PayPal
Fazit: Fundament gut, Margen im Blick
PayPal befindet sich in einem strategischen Transformationsprozess – weg von reinem Volumenwachstum, hin zu margenstärkeren Diensten. Die Zahlen für Q2 zeigen: Dieser Weg ist nicht ohne Rückschläge. Während Umsatz und Ergebnis überzeugen, bereiten sinkender Cashflow und gebremste Margenentwicklung Sorgen.
Für langfristig orientierte Anleger bleibt PayPal attraktiv, sofern es gelingt, Effizienz und Innovation zu verbinden. Die kommenden Quartale werden zeigen, ob der neue CEO Alex Chriss den eingeschlagenen Kurs erfolgreich fortsetzen kann – und ob die Börse ihre Skepsis überwindet.
Author
Schlagzeilen

Es wurde noch keine Einwilligung erteilt.
Du musst zuerst zustimmen, um Inhalte von TradingView zu sehen.


