Sicher investieren: Planbarer Vermögensaufbau mit richtigem Risikoprofil

Author
Die wichtigsten Punkte des Artikels auf einen Blick:
- Investieren bringt immer Chancen und Risiken. Das eigene Risikoprofil schützt vor Fehlentscheidungen.
- Hohe Rendite = höheres Risiko. Das Risikoprofil verändert sich im Leben – regelmäßig prüfen
- Es gibt vier Anlegertypen: sicherheitsorientiert, ausgewogen, chancenorientiert, risikoaffin.
- Risikobereitschaft hängt von Geld, Wissen, Zielen und Nerven ab. Typische Fehler: falsches Produkt oder zu hohes Risiko.
- Risikostreuung und ein klarer Plan helfen, ruhig zu bleiben. Wer sich kennt, investiert langfristig erfolgreicher.
Sicher investieren mit passendem Risikoprofil
Wer investiert, möchte mehr aus seinem Geld machen. Mit den Chancen auf Rendite gehen jedoch auch Risiken einher. Dazu gehört beispielsweise, dass Kurse fallen oder geplante Gewinne ausbleiben. An dieser Stelle kommt das Risikoprofil ins Spiel. Es beschreibt, wie viel Schwankung eine Person finanziell und emotional aushalten kann oder will. Während manche Anleger bei einem Kursverlust von zehn Prozent gelassen bleiben, würden andere in derselben Situation sofort verkaufen. Die eigene Risikotoleranz zu kennen, ist deshalb von zentraler Bedeutung. Wie man das schafft, erklären wir in diesem Artikel.
Was Risiko im Finanzkontext bedeutet
Risiko bedeutet am Aktienmarkt nicht nur, dass man Geld verlieren kann. Am Finanzmarkt beschreibt der Begriff neben der Möglichkeit eines monetären Verlusts vor allem auch die Unsicherheit der Kursentwicklung: Wie stark schwankt ein Investment? Wie wahrscheinlich sind hohe Gewinne oder deutliche Rückgänge? Grundsätzlich gilt: Je höher die mögliche Rendite, desto größer auch das Risiko. Marktschwankungen gehören zum Investieren – entscheidend ist die innere Haltung. Wer viel Volatilität aushält, kann risikoreich investieren. Andernfalls bieten sich stabilere Anlagen an.
Diese Schwankungen sind nicht nur theoretischer Natur. Wer zum Beispiel 5000 Euro in einen Aktienfonds investiert – also in einen Fonds, der das Geld auf verschiedene Aktien verteilt –, muss damit rechnen, dass dieser Gesamtwert auch mal um mehrere hundert Euro steigen oder fallen kann, manchmal innerhalb weniger Wochen. Die entscheidende Frage ist dann: Wie reagiert man innerlich? Ruhig, abwartend oder panisch?
Warum das Risikoprofil entscheidend ist
Ein realistisches Risikoprofil schützt vor unüberlegten Entscheidungen. Wer in ein Produkt investiert, das nicht zum eigenen Sicherheitsbedürfnis passt, läuft Gefahr, bei Kursschwankungen hektisch zu reagieren und Verluste durch übereilte Verkäufe zu realisieren. Umgekehrt verschenkt ein zu vorsichtiger Ansatz womöglich Renditechancen – also die Möglichkeit, mit der Geldanlage Gewinne zu erzielen –, wenn das Geld eigentlich lange gebunden bleiben könnte. Wer erfolgreich investieren will, muss drei Dinge beachten: die eigene Emotion, den persönlichen und finanziellen Lebensstil sowie das verfügbare Zeitfenster.
Wenn man weniger verdient, als mit einer anderen Strategie möglich gewesen wäre, spricht man von Opportunitätskosten. Also die Gewinne, die theoretisch möglich gewesen wären, aber einem wegen einer anderen Strategiewahl entgehen. Dazu sei gesagt, dass es unmöglich ist, zu jedem Zeitpunkt die richtige Anlage für die größtmögliche Rendite zu finden. Das Ziel eines Kleinanlegers sollte nicht sein, immer die höchste Rendite zu jagen. Das nämlich maximiert gleichzeitig das persönliche Risiko. Vielmehr geht es darum, langfristig das eigene Vermögen zu steigern und dabei durch eine sinnvolle Strategie von den Schwankungen der Börse zu profitieren.
Ein realistisches, individuelles Risikoprofil hilft dabei, realistisch einzuschätzen:
- Welche Schwankungen mental und finanziell aushaltbar sind
- Welche Produkte zum eigenen Lebensstil passen
- Wie das Verhältnis von Sicherheit und Renditegewinn wirklich aussehen sollte
Vor allem emotional unterschätzen viele, wie belastend Verluste wirken können und überfordern sich mit riskanten Anlagen, ohne die Konsequenzen zu durchdenken.
Drei typische Risikoprofile und ihre Unterschiede
In der Praxis lassen sich Anleger grob in vier Gruppen einteilen:
Sicherheitsorientiert (Staatsanleihen und Co.):
Hier steht der Kapitalerhalt im Vordergrund. Erträge sind weniger wichtig; entscheidend ist eher, dass das Geld jederzeit verfügbar ist und unerwartete Verluste vermieden werden. Typisch sind Anlagen wie Tagesgeld, Festgeld oder kurzlaufende Staatsanleihen.
Ausgewogen (ETFs und Fonds):
Ein Kompromiss aus Sicherheit und Rendite: Moderate Kursschwankungen werden akzeptiert, sofern das langfristige Ziel stimmt. Wer eine gewisse Risikobereitschaft mit klaren Zielen verbindet, investiert häufig in eine Mischung aus ETFs, Anleihen und Fonds.Vier Typen, vier Anlageprofile und viel Raum dazwischen: Wo stehen Sie auf der Risikoskala?
Chancenorientiert (Einzelaktien und Wachstumstitel):
Wer langfristig denkt und Kursschwankungen gelassen sieht, kann sich auf renditestärkere Anlagen konzentrieren – etwa Aktien, Rohstoffe oder ausgewählte ETFs mit hohem Aktienanteil. Diese Risikogruppe ist bereit, bewusst Risiken in Kauf zu nehmen, um höhere Renditen zu erzielen.
Risikoaffin (Kryptowährungen und Smallcaps):
Hochvolatile Anlagen wie manche Technologie-Aktien oder Kryptowährungen eignen sich nicht für jedes Portfolio und setzen Erfahrung voraus. Bei kleineren Kryptowährungen, auch Altcoins genannt, sind Schwankungen um mehrere Dutzend Prozent am Tag möglich – auf- und abwärts. Die Rendite kann groß sein, das Risiko ist in jedem Fall enorm. Auch, weil bei vielen Kryptoprojekten zuverlässige Fundamentaldaten und aktive Einkommensquellen fehlen.
Wichtig dabei: Viele Anlegerinnen und Anleger bewegen sich zwischen den Typen, je nach Ziel, Erfahrung und Lebensphase. Auch ein konservativer Anleger kann einen kleinen Anteil des Kapitals in Aktien oder Bitcoin investieren – bewusst, kontrolliert und in begrenztem Umfang.
Wie finde ich mein Risikoprofil?
Ob jemand eher sicherheitsorientiert oder chancenfokussiert agiert, hängt von mehreren Faktoren ab:
- Finanzielle Situation: Einkommen, Ausgaben, Rücklagen und bestehende Schulden bestimmen maßgeblich, wie viel Risiko tragbar ist, ohne sich in Schwierigkeiten zu bringen.
- Finanzwissen: Wer die Märkte besser versteht, kann Risiken realistischer einschätzen und fühlt sich mit komplexeren Produkten meist wohler.
- Anlagehorizont: Wer langfristig investiert, kann zwischenzeitliche Schwankungen besser verkraften, während bei kurzfristigen Zielen mehr Wert auf Stabilität gelegt werden sollte.
- Emotionale Risikotoleranz:Manche Menschen können Verluste besser verkraften als andere, ganz unabhängig von ihrem Einkommen. Dieses persönliche Empfinden sollte nicht unterschätzt werden.
Wenn das Profil nicht stimmt: Richtiges Ziel, falsches Produkt
Es kann vorkommen, dass Anleger aus Unwissen oder wegen falscher Beratung fehlerhafte Investment-Entscheidungen treffen. Beispielhaft zwei fiktive Anekdoten:
Beispiel 1: Herr Berger – konservativ, risikoscheu. Problematik: falsch beraten
Herr Berger ist 58 Jahre alt, angestellt, schuldenfrei, plant in wenigen Jahren in den Vorruhestand zu gehen. Sicherheit steht für ihn an oberster Stelle. Auf Empfehlung seines Bankberaters investiert er einen größeren Betrag in einen Rentenfonds, in der Annahme, dass dieser stabil bleibt und sich langsam verzinst.
Doch wenige Monate später beginnen die Zentralbanken, die Leitzinsen anzuheben. Infolgedessen verlieren zahlreiche Anleihefonds – Fonds, die in festverzinsliche Wertpapiere investieren – deutlich an Wert, auch der von Herrn Berger. Als er seine Quartalsabrechnung erhält, ist sein Depot über sechs Prozent im Minus. Verunsichert kontaktiert er seine Bank und ist enttäuscht, als er erfährt, dass sein vermeintlich sicherer Fonds nicht vor Wertverlusten geschützt ist.
Was ist passiert? Der Fonds hat sich vollkommen marktgerecht verhalten, sinkende Kurse bei steigenden Zinsen sind normal. Doch Herr Berger hatte das Risiko unterschätzt. Er hatte nicht realisiert, dass auch Anleihen Schwankungen unterliegen können, insbesondere bei längerer Laufzeit.
Sein tatsächliches Risikoverhalten war konservativ: Vorrang hatte der Kapitalerhalt, möglichst stabile Erträge und geringe Schwankungen, besonders mit Blick auf den baldigen Ruhestand. Passender wäre eine Kombination aus kurzfristigen Festgeldern, Tagesgeld oder Geldmarktfonds gewesen, da diese Anlagen stabiler sind und flexibel verfügbar bleiben. Alternativ hätte auch ein sehr defensiver Mischfonds mit einem kleinen Aktienanteil infrage kommen können, sofern Chancen und Risiken vorher verständlich erklärt worden wären.
Einschätzung: Die Anlage selbst war also nicht zwingend falsch – aber sie passte nicht zu seinem tatsächlichen Risikoprofil. Ein besser auf ihn abgestimmtes Produkt hätte geringere Schwankungen aufgewiesen und ihm geholfen, auch emotional gelassener zu bleiben.
Beispiel 2: Frau Moreno – jung, digitalaffin, risikofreudig. Problematik: zu viel zu schnell
Frau Moreno ist 26 Jahre alt, arbeitet in der Kreativbranche und interessiert sich seit Kurzem für das Investieren. Sie hat sich online über ETFs und Aktien informiert und fühlt sich bereit, auch etwas mutiger zu agieren. In einem Forum liest sie von einer neuen Kryptowährung mit angeblich großem Potenzial und investiert spontan 2000 Euro – fast ihr gesamtes Erspartes.
In den folgenden Wochen verliert der Coin rapide an Wert. Nach einer Phase der Unsicherheit verkauft sie in Panik – mit 75 Prozent Verlust. Ein Minus von 1500 Euro. Der emotionale Stress war so hoch, dass sie sich seitdem kaum mehr mit dem Thema Geldanlage beschäftigt. Auch hier ist nicht das Produkt an sich das Hauptproblem – sondern die Fehleinschätzung des eigenen Risikoprofils.
Frau Moreno hielt sich selbst für chancenorientiert, weil sie bereit war, neue Anlageformen auszuprobieren und mit möglichen Schwankungen zu leben. Doch ihr tatsächliches Risikoprofil war weniger belastbar als gedacht. Die fehlende Erfahrung, die Höhe des eingesetzten Betrags im Verhältnis zum Gesamtvermögen und die mangelnde Streuung führten dazu, dass ein temporärer Wertverlust zu einem dauerhaften Vertrauensverlust in das eigene Anlageverhalten wurde.
Ein langfristiger ETF-Sparplan mit kleinen monatlichen Beträgen auf einen breit gestreuten Weltindex wäre ein besserer Einstieg gewesen. So hätte sie erste Erfahrungen mit Kursbewegungen sammeln können, ohne bei zwischenzeitlichen Rücksetzern gleich ihr gesamtes Vermögen zu gefährden. Ein kleiner, fest eingeplanter Betrag, zum Beispiel fünf bis zehn Prozent des Gesamtvermögens, hätte zusätzlich in einzelne, riskantere Titel investiert werden können. So wäre genug Spielraum für Experimente geblieben, ohne die stabile Basis der Geldanlage zu gefährden.
Wie sich das Risikoprofil im Laufe der Zeit verändert
Das persönliche Profil ist keine feste Größe. Es verändert sich – durch neue Lebensumstände, durch Erfahrung, durch veränderte Ziele. Jemand, der heute chancenorientiert investiert, kann mit zunehmender Verantwortung – etwa durch Familie oder Immobilienkauf – sicherheitsbewusster werden. Umgekehrt kann auch jemand mit konservativem Start sich im Laufe der Zeit mit Kapitalmarktbewegungen vertraut machen und mutiger agieren. Deshalb ist es sinnvoll, das eigene Risikoprofil regelmäßig zu reflektieren, etwa alle zwei bis drei Jahre oder bei grundlegenden Veränderungen im Leben.
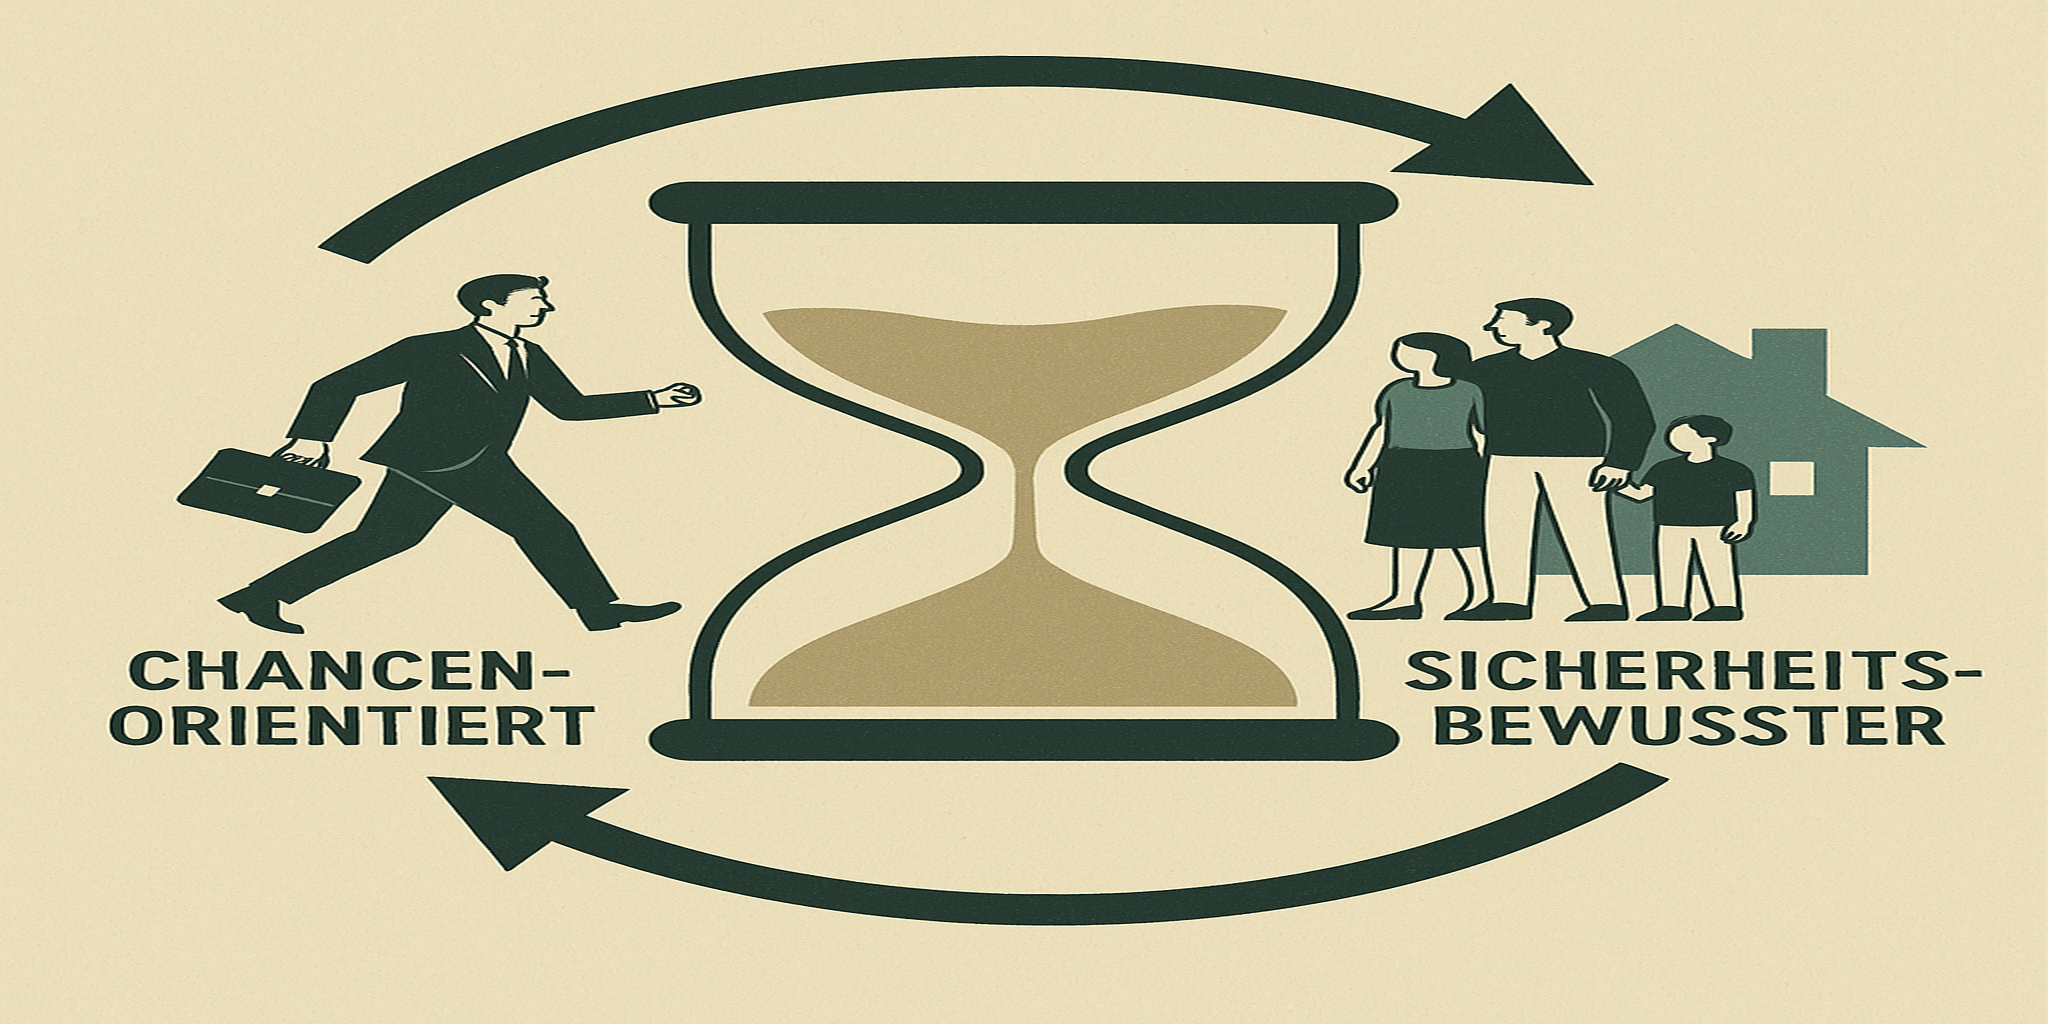 Vom Mut zur Sicherheit (oder umgekehrt): Profile wandeln sich mit der Zeit. Wer an der Börse Erfolg haben will, muss die Trends beachten. Auch in der eigenen Persönlichkeit.
Wie man optimal investiert: Strategien zur Risikosteuerung
- Ein angemessenes Risikoprofil bedeutet nicht, Risiken zu vermeiden, sondern sie bewusst zu steuern. Dabei helfen vor allem drei Maßnahmen:
1. Risikostreuung. Wer Kapital auf verschiedene Anlageklassen verteilt, verringert das Risiko, dass ein einzelner Kursrutsch das gesamte Depot belastet.
2. Klarer Anlagehorizont. Je länger das Kapital investiert bleiben kann, desto besser lassen sich temporäre Verluste ausgleichen – etwa durch die Erholung der Märkte nach zwischenzeitlichen Stürzen oder sogar größeren Crashes.
3. Selbstbeobachtung. Wer merkt, dass er sich übermäßig mit Kursschwankungen beschäftigt oder sich unwohl fühlt, sollte sein Portfolio anpassen – nicht umgekehrt.
Fazit: Wer sich kennt, investiert besser
Das Risikoprofil ist der Ausgangspunkt für jede Anlageentscheidung. Es schützt vor Überforderung, gibt Orientierung bei der Produktauswahl und erhöht die Wahrscheinlichkeit, am eingeschlagenen Weg festzuhalten. Es braucht kein perfektes Profil, sondern eine ehrliche Einschätzung der eigenen Bedürfnisse, Fähigkeiten und Grenzen. Nur dann ist die individuelle Anlagestrategie langfristig sinnvoll. Einen Königsweg gibt es nicht. Zwar schadet es nicht, die Extreme zu meiden – also übermäßige Ängstlichkeit auf der einen und leichtsinnige Zockerei auf der anderen Seite des Spektrums –, insgesamt aber ist die Wahl des eigenen Risikoprofils eine individuelle Entscheidung.
Die wichtigsten Fragen rund um das Thema sicher investieren:
Zu guter Letzt klären wir zusammenfassend die wichtigsten Fragen und fassen die zentralen Erkenntnisse des Artikels zusammen. Sollten Sie Fragen oder Anmerkungen zu unseren Artikeln haben, freuen wir uns über Ihre Zuschriften!
Was ist ein Risikoprofil?
Ein Risikoprofil beschreibt, wie viel Verlustrisiko eine Person beim Investieren bereit ist einzugehen und wie sie mit Kursschwankungen umgeht. Es hilft, passende Anlageprodukte zu finden, die zu den finanziellen Zielen und der persönlichen Risikotoleranz passen.
Was ist ein Risikoprofil für Anleger?
Für Anleger ist das Risikoprofil die Grundlage jeder Investmentstrategie. Es berücksichtigt Faktoren wie Einkommen, Anlagehorizont, Wissen und emotionale Stabilität, um Verluste zu begrenzen und realistische Renditeziele zu setzen.
Was ist ein Risiko-Ertrags-Profil?
Das Risiko-Ertrags-Profil zeigt, in welchem Verhältnis mögliches Risiko und erwartete Rendite zueinanderstehen. Grundsätzlich gilt: Höhere Renditechancen bedeuten meist auch höhere Risiken – eine ausgewogene Balance schützt vor bösen Überraschungen.
Was ist das Sicherste zum Investieren?
Die sichersten Anlageformen sind Tagesgeld, Festgeld oder Staatsanleihen hoher Bonität. Sie bringen geringe, aber stabile Erträge und sichern das Kapital bestmöglich ab – eignen sich daher gut für sehr sicherheitsorientierte Anleger.
Author
Schlagzeilen

Es wurde noch keine Einwilligung erteilt.
Du musst zuerst zustimmen, um Inhalte von TradingView zu sehen.


