Schatten über der Halbleiterkette: Warum die KI-Zukunft an Helium hängt
Author
Das Wichtigste in Kürze:
- Die anhaltende Blockade der Straße von Hormus bedroht zusehends die Lieferung von Helium und anderen wichtigen Industriegasen.
- In Bredouille kommen vor allem ostasiatische Hersteller von Halbleitern.
- Je länger die Handelsstraße geschlossen bleibt, desto höher steigt das Risiko für Produktionsengpässe.
Das unsichtbare Fundament: Logistikrisiken in der Prozesschemie
In der öffentlichen Diskussion über die Halbleiterindustrie stehen meist geopolitische Spannungen um Taiwan oder gegen China gerichtete Sanktionen der leistungsfähigsten Computerchips im Vordergrund. Doch unterhalb dieser strategischen Ebene liegt ein sensibles Fundament: die hochreine Prozesschemie. Während Märkte primär auf die allgemeine Energieversorgung reagieren, zeigen die Blockaden an der Straße von Hormus, dass die eigentliche Verwundbarkeit in der Lieferkette spezialisierter Vorprodukte liegt.
Neben Helium betrifft dies auch noch andere kritische Edelgase wie Neon, Argon, Xenon und Krypton, die für Lasersysteme, Ätzprozesse und Sputtering (ein Beschichtungsverfahren) in modernen Fabs (Fabrication Facility) unverzichtbar sind. Die unmittelbare Bedrohung bei logistischen Engpässen ist jedoch selten ein sofortiger, vollständiger Produktionsstopp der Halbleiterwerke, sondern ein schleichender Kosten- und Margendruck, der die Rentabilität der Hersteller belastet.
Der Katar-Faktor und die Helium-Szenarien
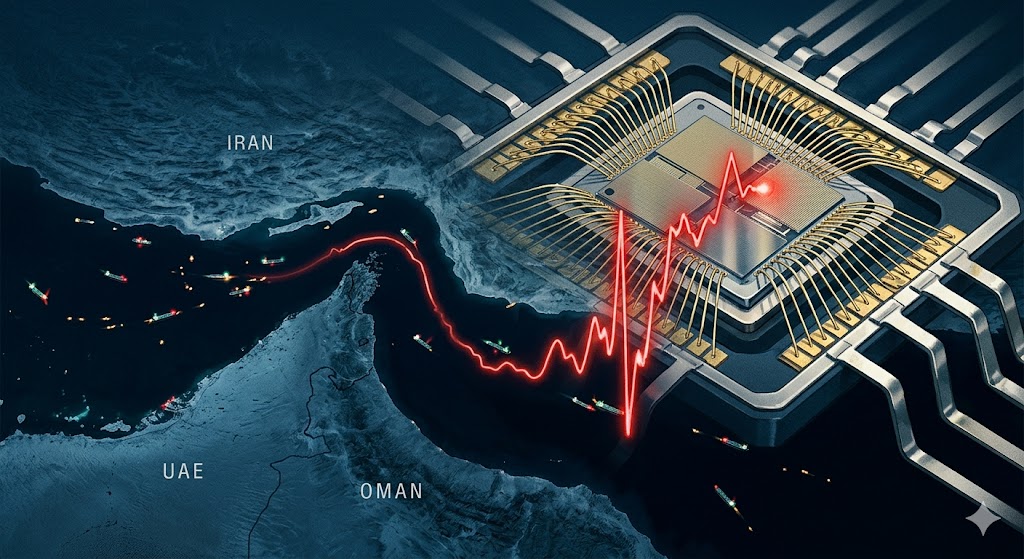
Die Straße von Hormus gilt als ein zentrales Nadelöhr für die weltweite Heliumversorgung. Nach Branchenschätzungen stammt rund ein Drittel des globalen Marktangebots aus Katar, insbesondere aus dem dortigen Industriekomplex Ras Laffan, welcher im März mehrfach von Iran aus angegriffen wurde. Eine anhaltende Einschränkung des Schiffsverkehrs in dieser Region wird den globalen Markt empfindlich treffen. Analysten warnen in entsprechenden Risikoszenarien davor, dass bei einer Eskalation temporär bis zu 40 Prozent der globalen Heliumversorgung von Verzögerungen oder Ausfällen bedroht sein könnten.
Bislang gibt es kein Substitut, welches Helium als Kühl- und Schutzmedium bei der Halbleiterfertigung ersetzen könnte.
In der Halbleiterfertigung ist Helium ein zentraler Faktor: Es dient als Kühlmittel für supraleitende Magnete und als Trägergas in chemischen Gasphasenabscheidungen. Aber auch für präzise Lecktests in speziellen thermischen Prozessen. Da alternative Bezugsquellen, beispielsweise in den USA, unter einer anhaltend knappen Verfügbarkeit leiden und kaum freie Kapazitäten bieten, führt jeder Angebotsschock am Golf zu steigenden Beschaffungskosten.
Allerdings verfügt die Halbleiterindustrie über Abwehrmechanismen. Die großen Hersteller halten strategische Lagerbestände, nutzen langfristige Abnahmeverträge mit diversifizierten Lieferanten und beziehen ihre Gase aus mehreren globalen Regionen, was das Risiko kurzfristiger Totalausfälle dämpft.
Risikoprofile im Vergleich: Taiwan und Südkorea
Die potenzielle Risikoexposition innerhalb Ostasiens zeigt deutliche Unterschiede in den jeweiligen Beschaffungs- und Kostenstrukturen: Die südkoreanischen Halbleiterhersteller wie Samsung oder SK Hynix weisen historisch eine starke Importabhängigkeit von katarischem Helium auf. Branchenberichte deuten darauf hin, dass die dortigen Lagerbestände je nach Unternehmen für einen Zeitraum von drei bis sechs Monaten ausreichen. Um den Bedarf an Frischgas zu senken, setzen diese Fabs vermehrt auf geschlossene Rückgewinnungs- und Recyclingsysteme.
Der taiwanische Marktführer gilt als breiter aufgestellt. TSMC bezieht signifikante Anteile seines Heliumbedarfs aus diversifizierten Quellen, darunter den USA und lokalen Lieferanten, wodurch die direkte Abhängigkeit von der Golfregion geringer ausfällt. Die Pufferbestände vor Ort sichern die Produktion laut Branchenkreisen für mindestens sechs Monate ab.
Neben der direkten Materialknappheit existiert ein zweiter, oft unterschätzter Risikokanal: die nationale Strom- und Netzinfrastruktur. Sowohl Taiwan als auch Südkorea sind extrem abhängig von LNG-Importen. Steigende Spotmarktpreise für Flüssiggas infolge von Transportumleitungen schlagen über erhöhte Stromkosten direkt auf die Betriebskosten der Halbleiterwerke durch und belasten die Bruttomargen der Hersteller indirekt, noch bevor physische Rohstoffengpässe eintreten.
Margendruck, Preissetzungsmacht und die Priorisierungs-Szenarien
Sollte eine logistische Störung am Golf über weitere Wochen oder gar Monate anhalten, ist mit einer strategischen Priorisierung der Wafer-Starts zu rechnen. Bei knappen Helium- und Edelgaskontingenten würden die Hersteller ihre Kapazitäten primär für hochmargige Produkte – wie High Bandwidth Memory (HBM) für KI-Anwendungen oder fortschrittliche Prozessoren – reservieren. Legacy-Chips (günstige Massenprodukte) für die Automobilbranche oder Konsumgüterelektronik müssten hingegen mit Drosselungen rechnen.
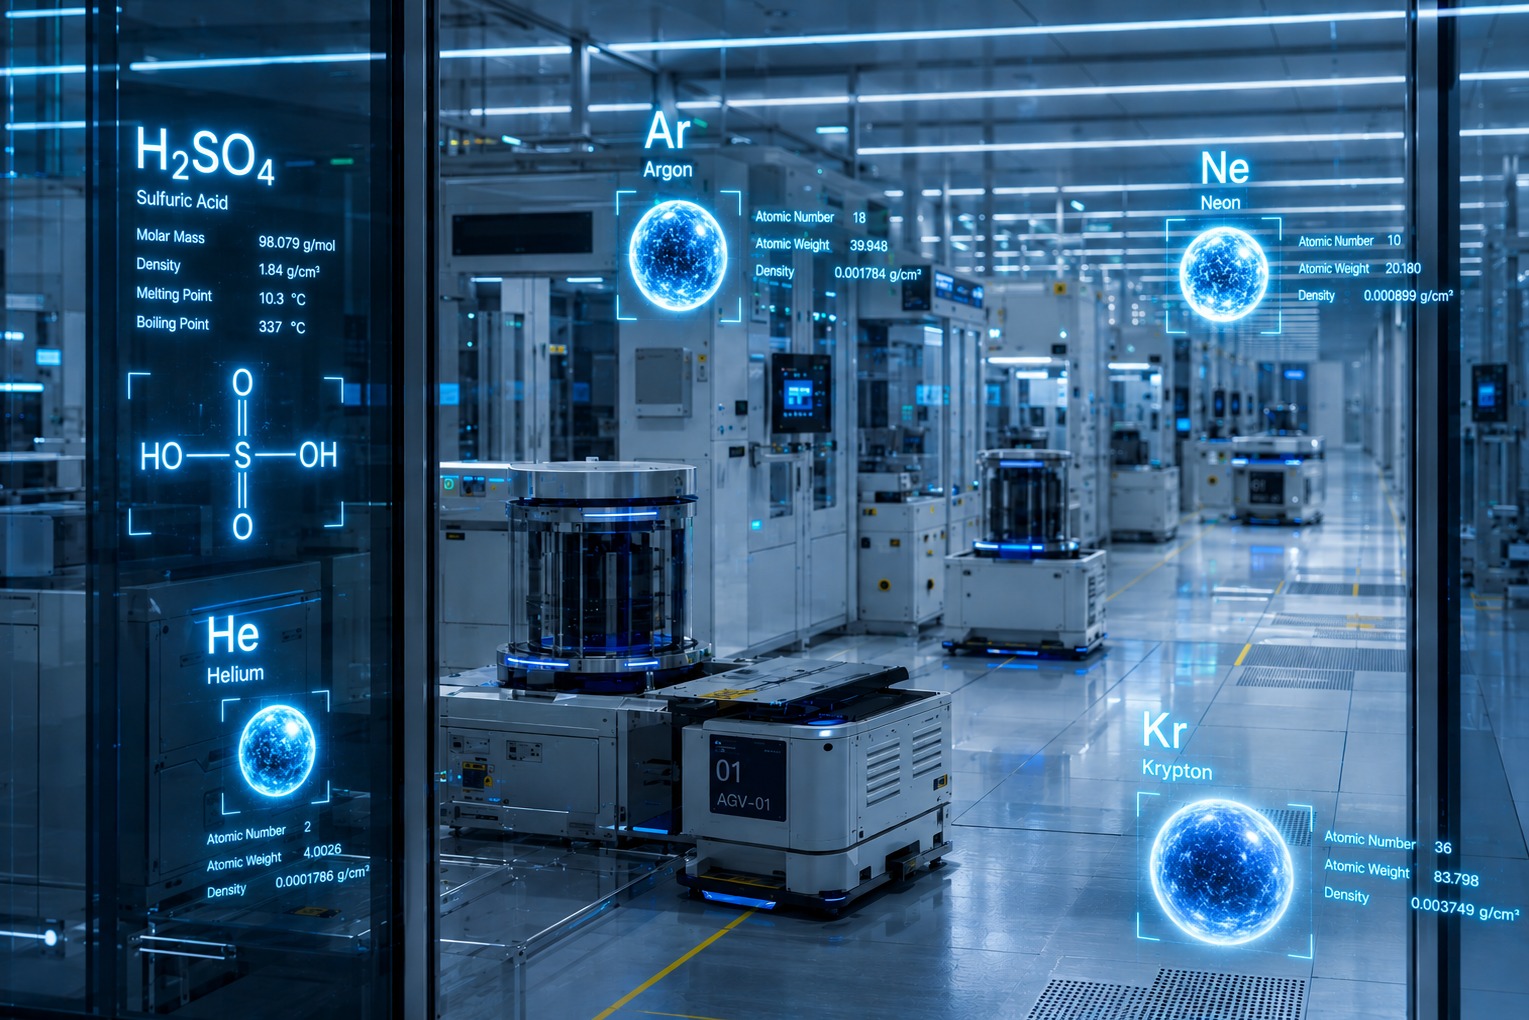 Nicht nur Helium ist vonnöten, sondern auch Schwefelsäure, Argon, Neon und Krypton finden Verwendung bei der Herstellung modernster Chips im Nanobereich.
TSMC verfügt aufgrund seiner technologischen Monopolstellung bei führenden Strukturbreiten über eine hohe Preissetzungsmacht und dürfte steigende Vorprodukt- und Energiekosten relativ erfolgreich an Großkunden wie Apple oder Nvidia weitergeben.
Samsung und SK Hynix stehen in den stärker standardisierten Speichersegmenten in einem härteren Wettbewerb, was eine vollständige Weitergabe der Kosten erschwert und das Risiko einer spürbaren Margenkompression erhöht.
Der viel beschworene KI-Superzyklus wird durch diese Dynamik zwar nicht beendet, doch die steigenden Produktions- und Logistikkosten könnten sich als spürbarer Bremsklotz für die Skalierung der Hardware-Infrastruktur erweisen.
Der Schwefelsäure-Kanal und sekundäre Lieferkettenrisiken
Während Helium die mediale Aufmerksamkeit dominiert, wird die Beschaffung hochreiner Schwefelsäure zu einer weitaus anspruchsvolleren Herausforderung. Schwefelsäure ist in der Halbleiterfertigung für die Reinigung von Silizium-Wafern und die Materialverarbeitung unverzichtbar. Da hochreine Schwefelsäure (mit einer Reinheit von über 99 Prozent) chemisch instabil, stark korrosiv und gefährlich zu handhaben ist, gestaltet sich eine langfristige Bevorratung in großen Mengen als schwierig. Die Lagerkapazitäten der Fabs sind hier meist auf wenige Wochen begrenzt.
Da der Golfraum ein wichtiges Drehkreuz für Schwefel und petrochemische Basisstoffe ist, führen Transportverzögerungen schnell zu Engpässen in der chemischen Industrie. Die Auswirkungen reichen weit über die Tech-Branche hinaus: Die globale Minen- und Metallurgieindustrie ist für hydrometallurgische Verfahren zur Gewinnung von Kupfer und Nickel elementar auf Schwefelsäure angewiesen.
Gleichzeitig geraten andere kritische Stoffe der Region – wie Natriumcyanid für den Goldbergbau sowie Ammoniak, Harnstoff und Phosphat für die Düngemittelproduktion – unter Druck. Dies verdeutlicht, wie eine anhaltende Störung der Seewege kaskadenartige Effekte über mehrere globale Schlüsselindustrien hinweg auslösen kann.
Der Zeithorizont
Logistische Verzögerungen von wenigen Wochen sollten durch die bestehenden Lagerbestände der Fabs vollständig abgefangen werden können. Die finanziellen Auswirkungen würden sich begrenzen und sich lediglich temporär auf leicht erhöhte Transport- und Versicherungstarife auswirken.
Steigende Produktionskosten zeigen sich irgendwann auch in den Gewinnmargen.
Eine über weitere Wochen anhaltende Unsicherheit treibt die Spotmarktpreise für Helium und die Energiekosten weiter nach oben. Dies dürfte in der kommenden Berichtssaison zu sichtbarem Druck auf die Bruttomargen der weniger preissetzungsstarken Halbleiterhersteller und Chemieunternehmen führen, jedoch noch nicht zu Produktionsausfällen.
Die Erschöpfung der strategischen Helium- und Schwefelsäurevorräte könnte sich ab dem kommenden Sommer zeigen, wenn die Blockade der Straße von Hormus bis dahin aufrechterhalten wird. Die Fabs könnten dann zu realen Produktionsdrosselungen und strengen Zuteilungsverfahren gedrängt werden.
Die physischen Lieferketten veranschaulichen, dass die Digitalisierung auf analogen Fundamenten ruht. Wer über die Bedeutung der Chemie in Produktionsprozessen hinwegsieht, kann unter Umständen von den Bilanzen der Halbleiterunternehmen überrascht werden. Bleibt zu hoffen, dass es keine böse Überraschung geben wird.
Leseempfehlung: Harte KI-Wette: Cloudflare stürzt trotz guter Zahlen ab
Author
Schlagzeilen

Es wurde noch keine Einwilligung erteilt.
Du musst zuerst zustimmen, um Inhalte von TradingView zu sehen.