Rohstoff-Superzyklus: Warum Gold, Silber & Co. in Zeiten von KI so gefragt sind (2)

Author
Die Gesellschaft will wieder zurück zum Greifbaren. Sei es durch physische Begegnungen, Pop-up-Stores oder die bewusste Abkehr von rein digitalen Räumen: KI scheint überbewertet zu sein. Diese Entwicklung macht sich nun auch an den Finanzmärkten bemerkbar. Während über Jahre hinweg Technologiewerte dominierten, rücken nun physische Werte wieder stärker in den Fokus der Investoren. Besonders im Rohstoffsektor zeigen sich immer mehr Anzeichen für eine mögliche Trendwende. Edelmetalle wie Gold und Silber haben in den vergangenen Monaten dynamisch zugelegt, und auch Industriemetalle ziehen nach. Da stellt sich grundlegend die Frage: Findet hier eine strukturelle Verschiebung statt?
Stehen wir erst am Anfang eines neuen Rohstoff-Zyklus?
Die Edelmetalle sind laut unserem Experten nicht das Ende im großen Rohstoffzyklus. Mit Blick auf bestimmte Rohstoffcharts und Preisindikatoren vermutet unser Rohstoffe-Analyst, dass der Rohstoffsektor noch ganz am Anfang eines womöglich jahrelangen Bullenmarktes steht.
Als Maßstab für die Entwicklung des Rohstoffmarkts benutzt unser Rohstoffanalyst den Bloomberg Commodity Index (DJP): „Der DJP bildet den Bloomberg Commodity Index (BCOM) nach, der aus Futures der wichtigsten globalen Rohstoffe besteht. Er umfasst 23 Rohstoffe, wobei Energie etwa 66.5 Prozent ausmacht. Davon entfallen rund 22 Prozent auf Energie, 21 Prozent auf Edelmetalle, zehn Prozent auf Industriemetalle, zehn Prozent auf Agrarrohstoffe und 3.3 Prozent auf Vieh.
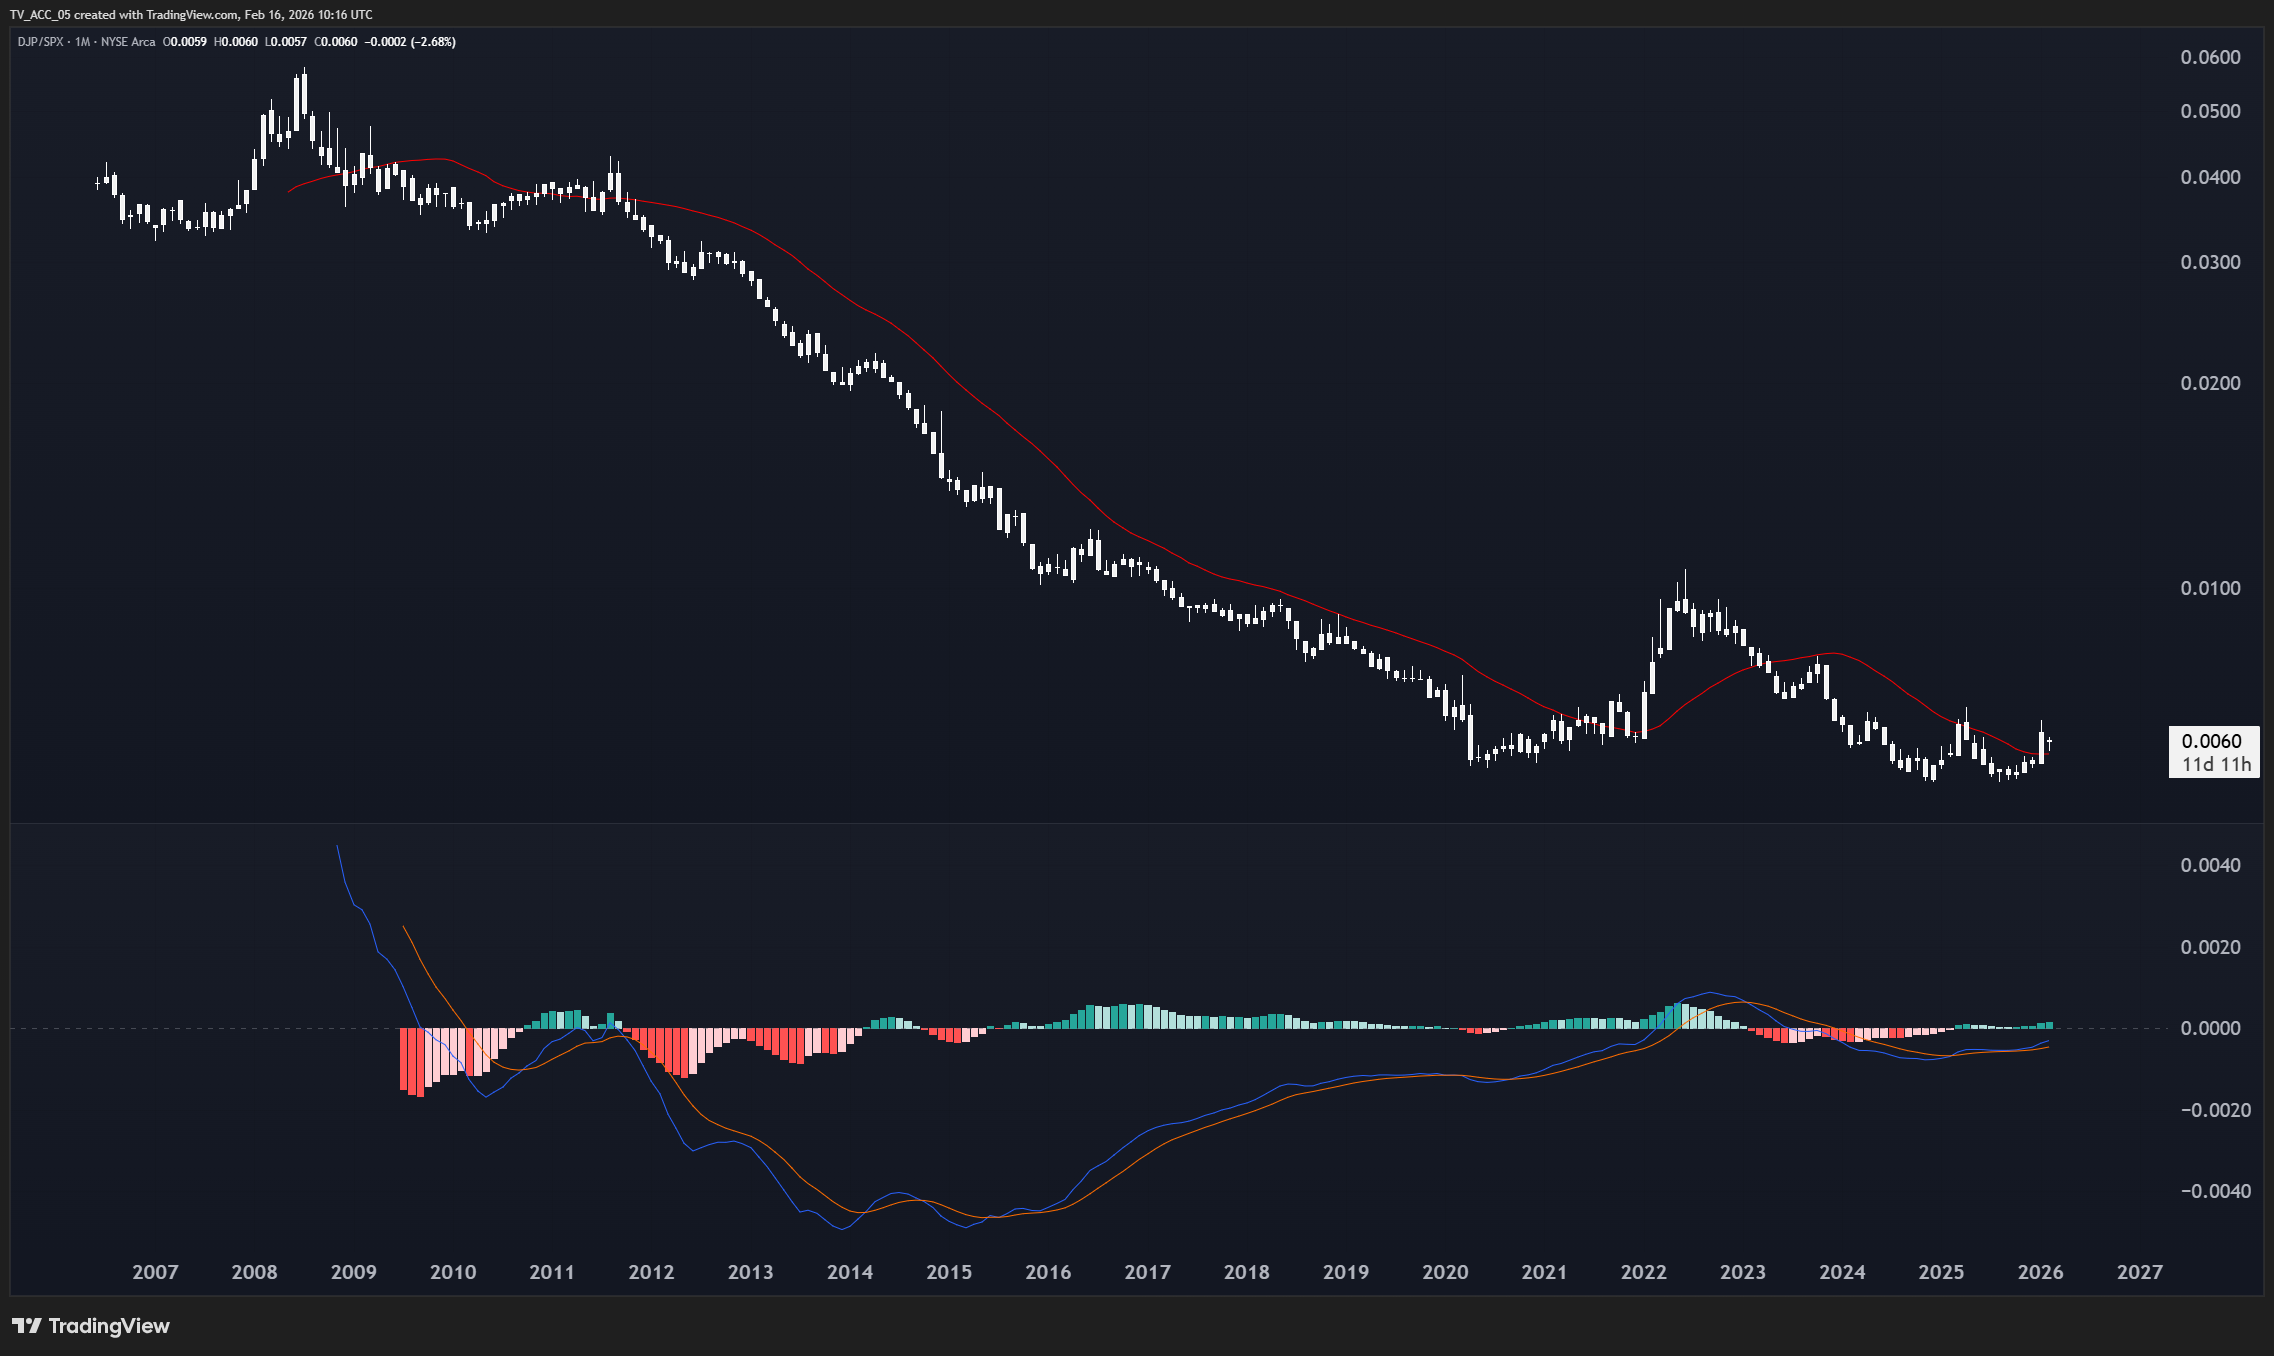 Von 2008 bis 2020 ist der DJP im Verhältnis zum S&P 500 stetig gefallen. Eine Bodenbildung könnte im Gange sein und einen Rohstoff-Superzyklus einleiten.
Wir betrachten den DJP aufgrund seiner längeren Kursgeschichte im Vergleich zum US-Leitindex S&P 500 (SPX). Im sogenannten Ratio-Chart oder Relative-Stärke-Chart setzen wir die Preise der beiden Indizes ins Verhältnis zueinander (DJP/SPX). So lässt sich die Performance des einen Wertes gegenüber dem anderen messen. Steigt der Ratio-Chart, performt grundsätzlich der erste Wert besser, fällt der Ratio-Chart, ist der zweite Wert der Outperformer. Der DJP/SPX-Graph zeigt einen mehrjährigen Abwärtstrend, der eine klare Überlegenheit der Aktien gegenüber den Rohstoffen signalisiert.“
Demzufolge habe der S&P 500 in den letzten Jahren den Rohstoffmarkt bei Weitem outperformt. Unser Analyst geht nicht davon aus, dass der S&P 500 dadurch ins Bodenlose fällt, sondern dass Rohstoffe noch deutlich Luft nach oben haben, um den Markt einzuholen: „Der Ratio-Chart deutet zumindest eine Verlangsamung des Abwärtstrends an. Dies resultiert aus dem Umstand, dass die Schere zwischen den beiden Indizes vorerst weniger weit auseinandergeht.
Das könnten erste Anzeichen für eine mögliche Trendwende sein. Zudem liefert der Ausbruch der letzten Monatskerze über den 24-Perioden-EMA (exponentiell gleitender Durchschnitt; entspricht näherungsweise einem Zweijahresdurchschnitt) erstmals seit Langem wieder ein Signal nach oben.“ Warum dieses Signal ernster zu nehmen ist als frühere Ausbrüche über den gleitenden Durchschnitt, zeige der MACD. Der Ausbruch werde dieses Mal von einem positiven MACD-Histogramm begleitet – das das Momentum abbildet – sowie von einem bevorstehenden Anstieg der MACD-Linie über die Nulllinie. Ein „klar bullisches Signal“.
Nach dem AI-Boom kommt der Rohstoff-Boom
Neben der Charttechnik könnten alsbald auch fundamentale Kräfte als Zündplättchen für die erwartete Bewegung wirken, argumentiert unser Analyst: „Harte Assets, zu denen die Rohstoffe zählen, werden zunehmend nachgefragt. Der Unterschied zur technologischen Nachfrage: Harte Assets lassen sich gar nicht oder nur schwer skalieren. Das heißt: Per Knopfdruck entstehen weder Gold, Silber, Eisen, Kohle noch Bauholz. Technologische Produkte wie eine Facebook-Seite oder ein ChatGPT-Account entstehen per Mausklick in Nullkommanichts, erzeugen damit Umsätze und sind hoch skalierbar.“
Der Schwerpunkt der SPX-Rallye der letzten Jahre lag im AI-Boom. Jetzt aber treten wir in eine Phase ein, in der die Technologie entwickelt und die Infrastruktur bereits gelegt ist; laut unserem Analysten müssen nun Hardware und Energieversorgung aufgebaut werden – und dafür braucht es die nötigen Rohstoffe.
Drei Jahre Bodenbildung – jetzt kommt die Bewegung
Schaut man sich den Chart des Bloomberg Commodity Index separat an – einen eher ausgeglichenen Rohstoffindex –, erkennt man, dass er charttechnisch gerade aus einer dreijährigen sogenannten Base-Formation – einer schalenförmigen Konsolidierung, die das Potenzial hat, eine übergeordnete Tasse-Henkel-Formation zu bilden – nach oben ausbricht. Diesen Aufwärtstrend erklärt er wie folgt: „Im Juni 2022 formierte sich das letzte Hoch, das den Beginn eines strukturierten Abverkaufs markierte, der über mehrere Jahre hinweg einen schalenförmigen Boden ausbildete.
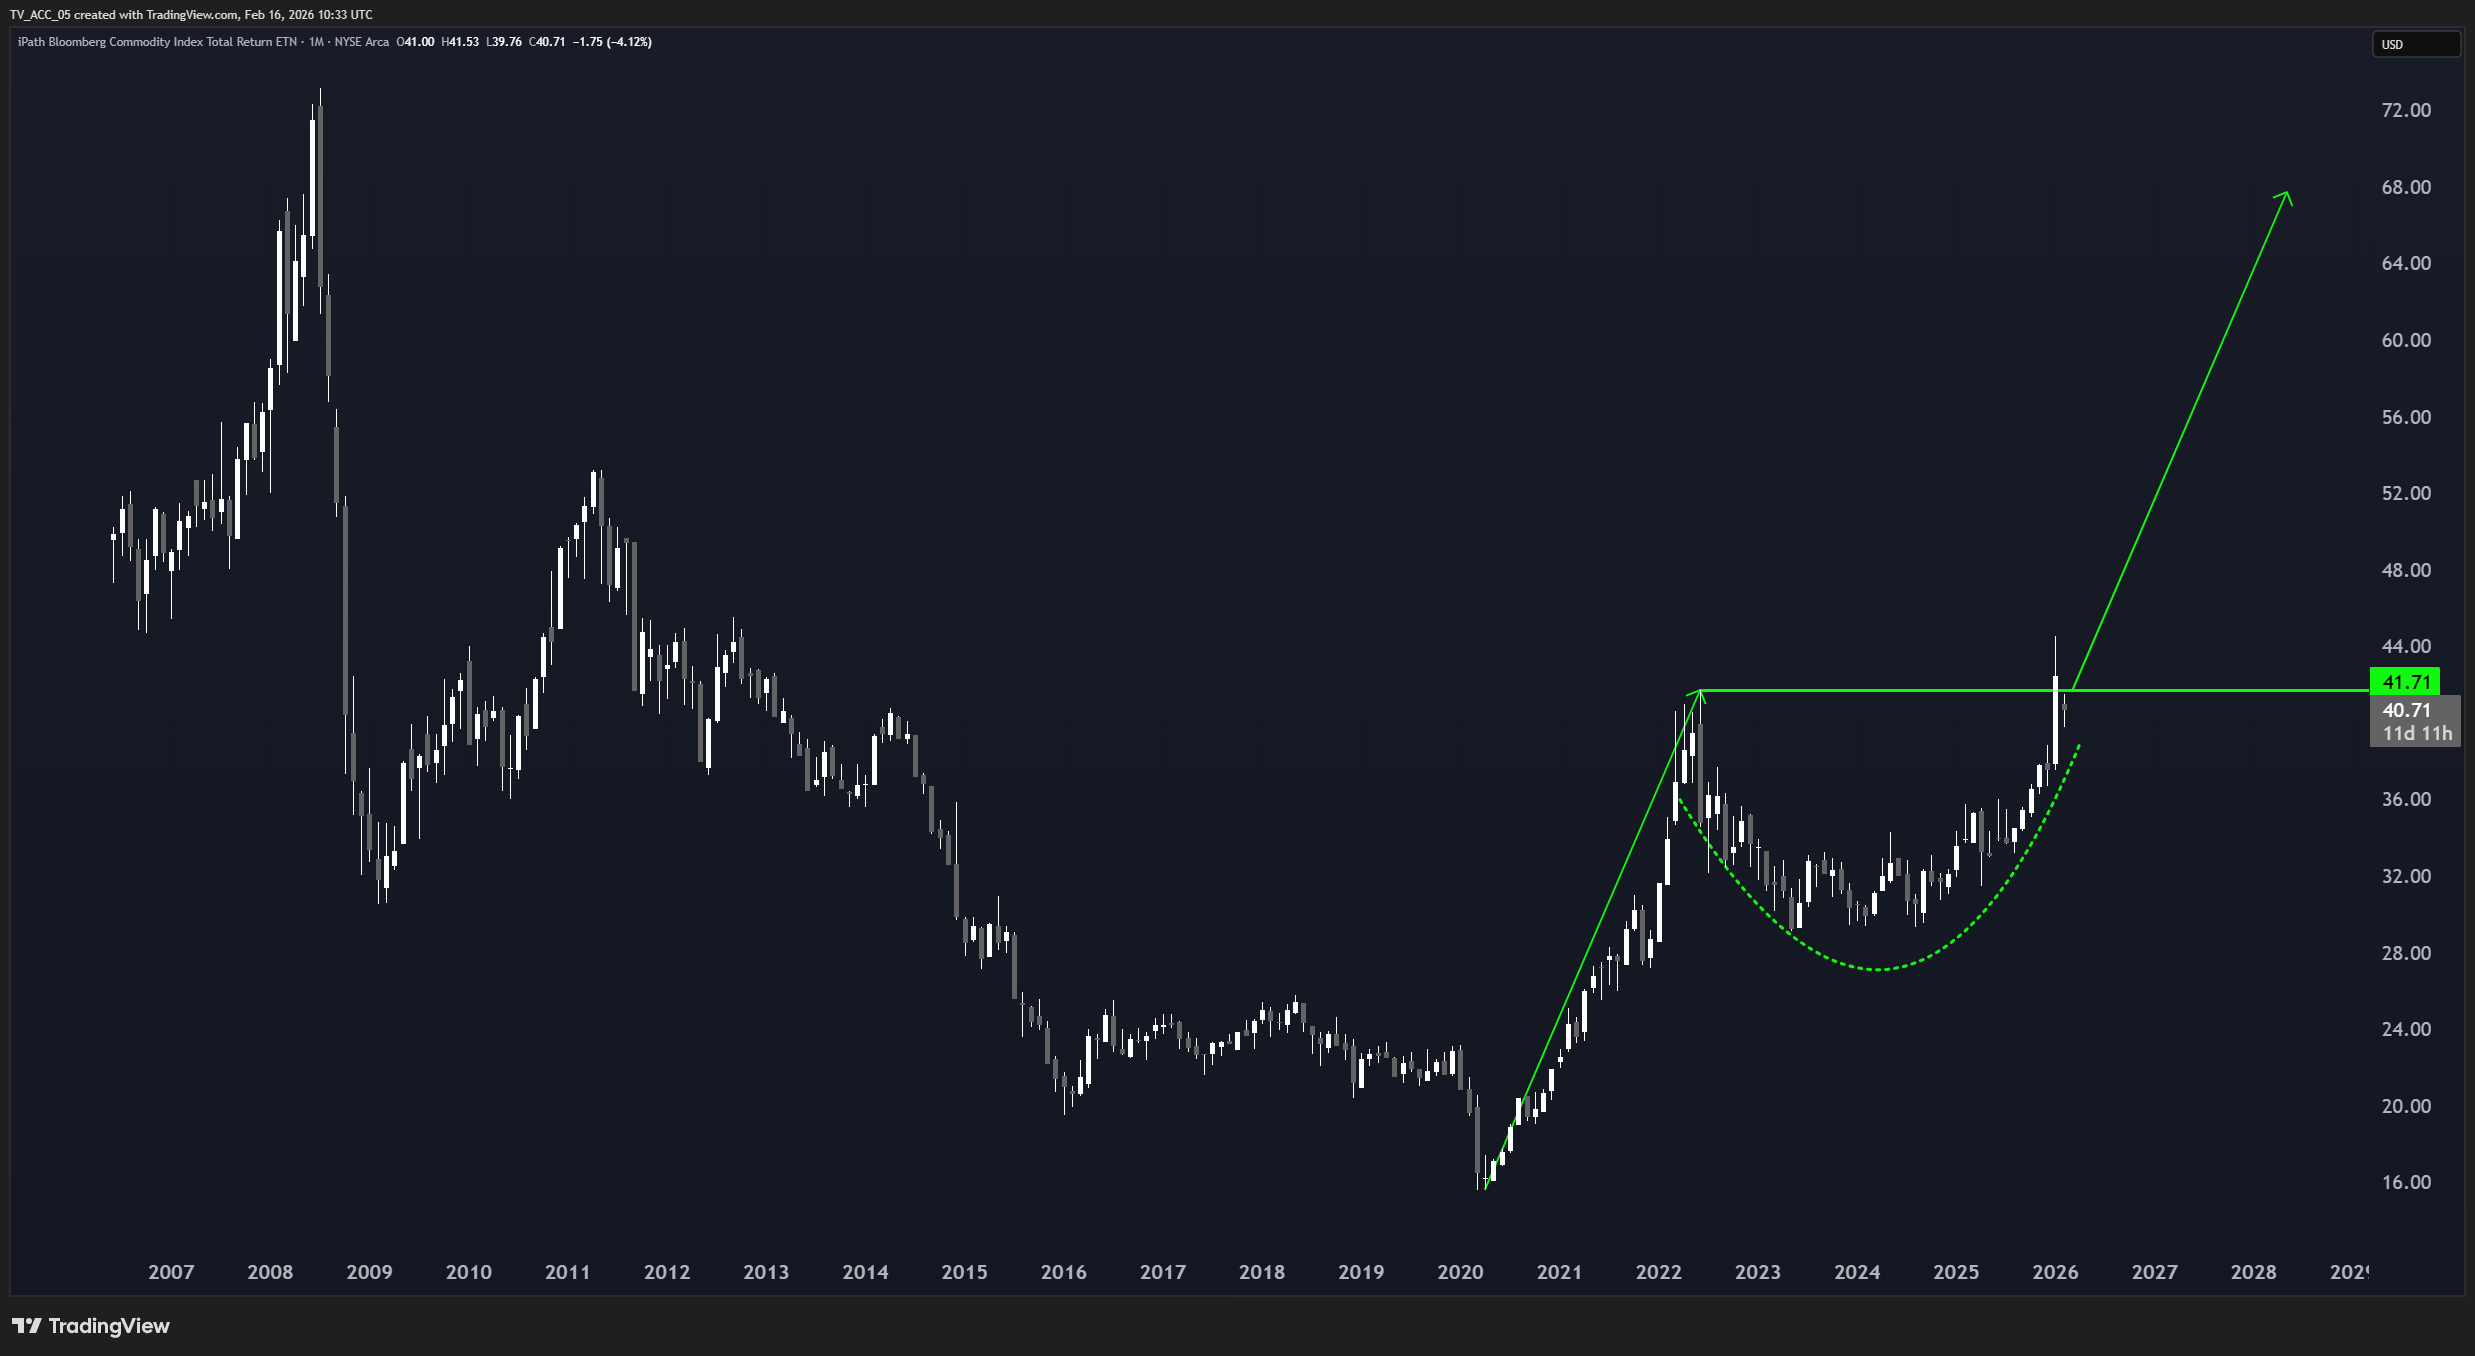 Der Bloomberg Commodity Index formt bullisches Momentum. Kürzlich knackte er das Hoch von 2022.
Erst im Januar 2026 wurde diese Widerstandsmarke von 41.71 US-Dollar, die im Juni 2022 gesetzt wurde, erstmals wieder übertroffen. Dieses Ereignis bestätigte die Formation und zeichnete somit ein äußerst bullisches Signal. Denn nach einem solchen ersten Ausbruch folgt in der Regel ein erneuter Rücksetzer, bevor ein neuer bullischer Impuls zur Oberseite erfolgt, der anschließend die Fortsetzung der Aufwärtsbewegung einleitet. (Übrigens: Der bekannte Trader William O’Neill machte diese Formation des Cup & Handle populär und ging damit als einer der erfolgreichsten Investoren in die Geschichte des Tradings ein.)“
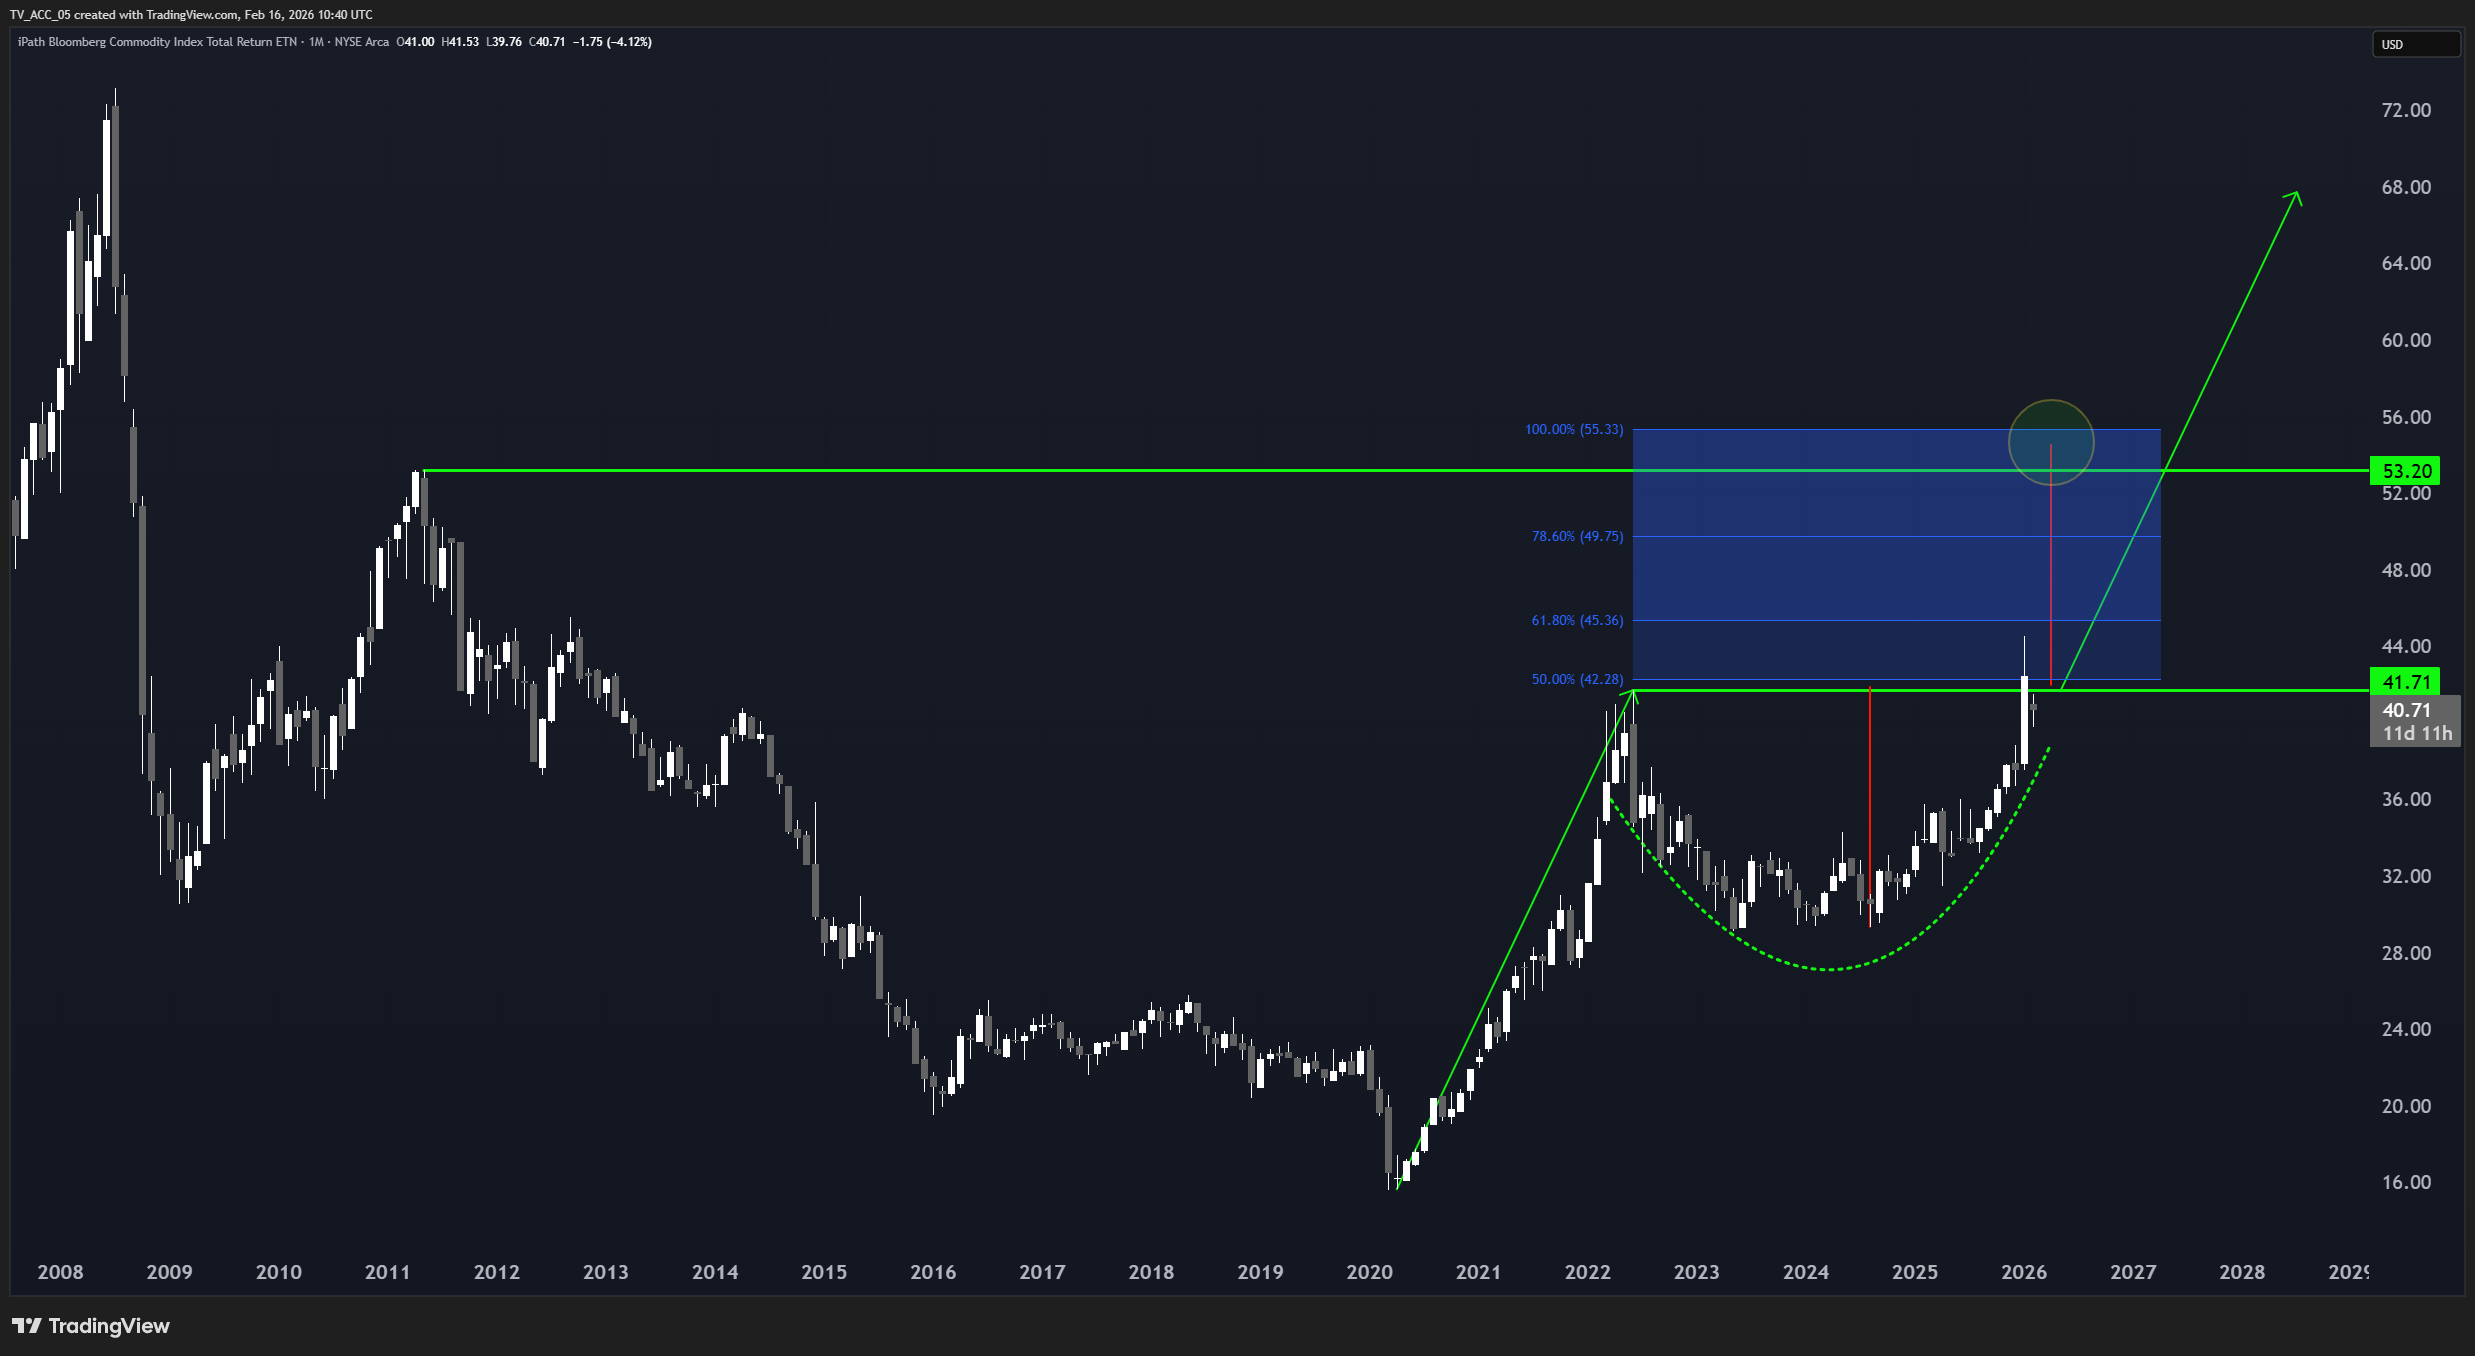 Ein mögliches Ziel für den Commodity Index? Der Ausbruch könnte weitere Kursgewinne bringen.
Unser Analyst argumentiert, dass das technische Mindestziel hier der Höhe der Tassenformation entspreche, also vom Tassenboden bis zum Ausbruchslevel noch einmal nach oben abgetragen werde. Dies decke sich auch mit der Fibonacci-Extension der Aufwärtsbewegung (16.64 – 41.17 US-Dollar).
Die Nachzügler: Öl und Agrarrohstoffe rücken in den Fokus
Ein Rohstoffsektor, der in den letzten Monaten eher zurückblieb, ist der Ölsektor. Im Vergleich zu den Edelmetallen hat er also noch reichlich Aufholpotenzial, sollten wir uns auf die Rohstoffe insgesamt beziehen, prognostiziert unser Analyst.
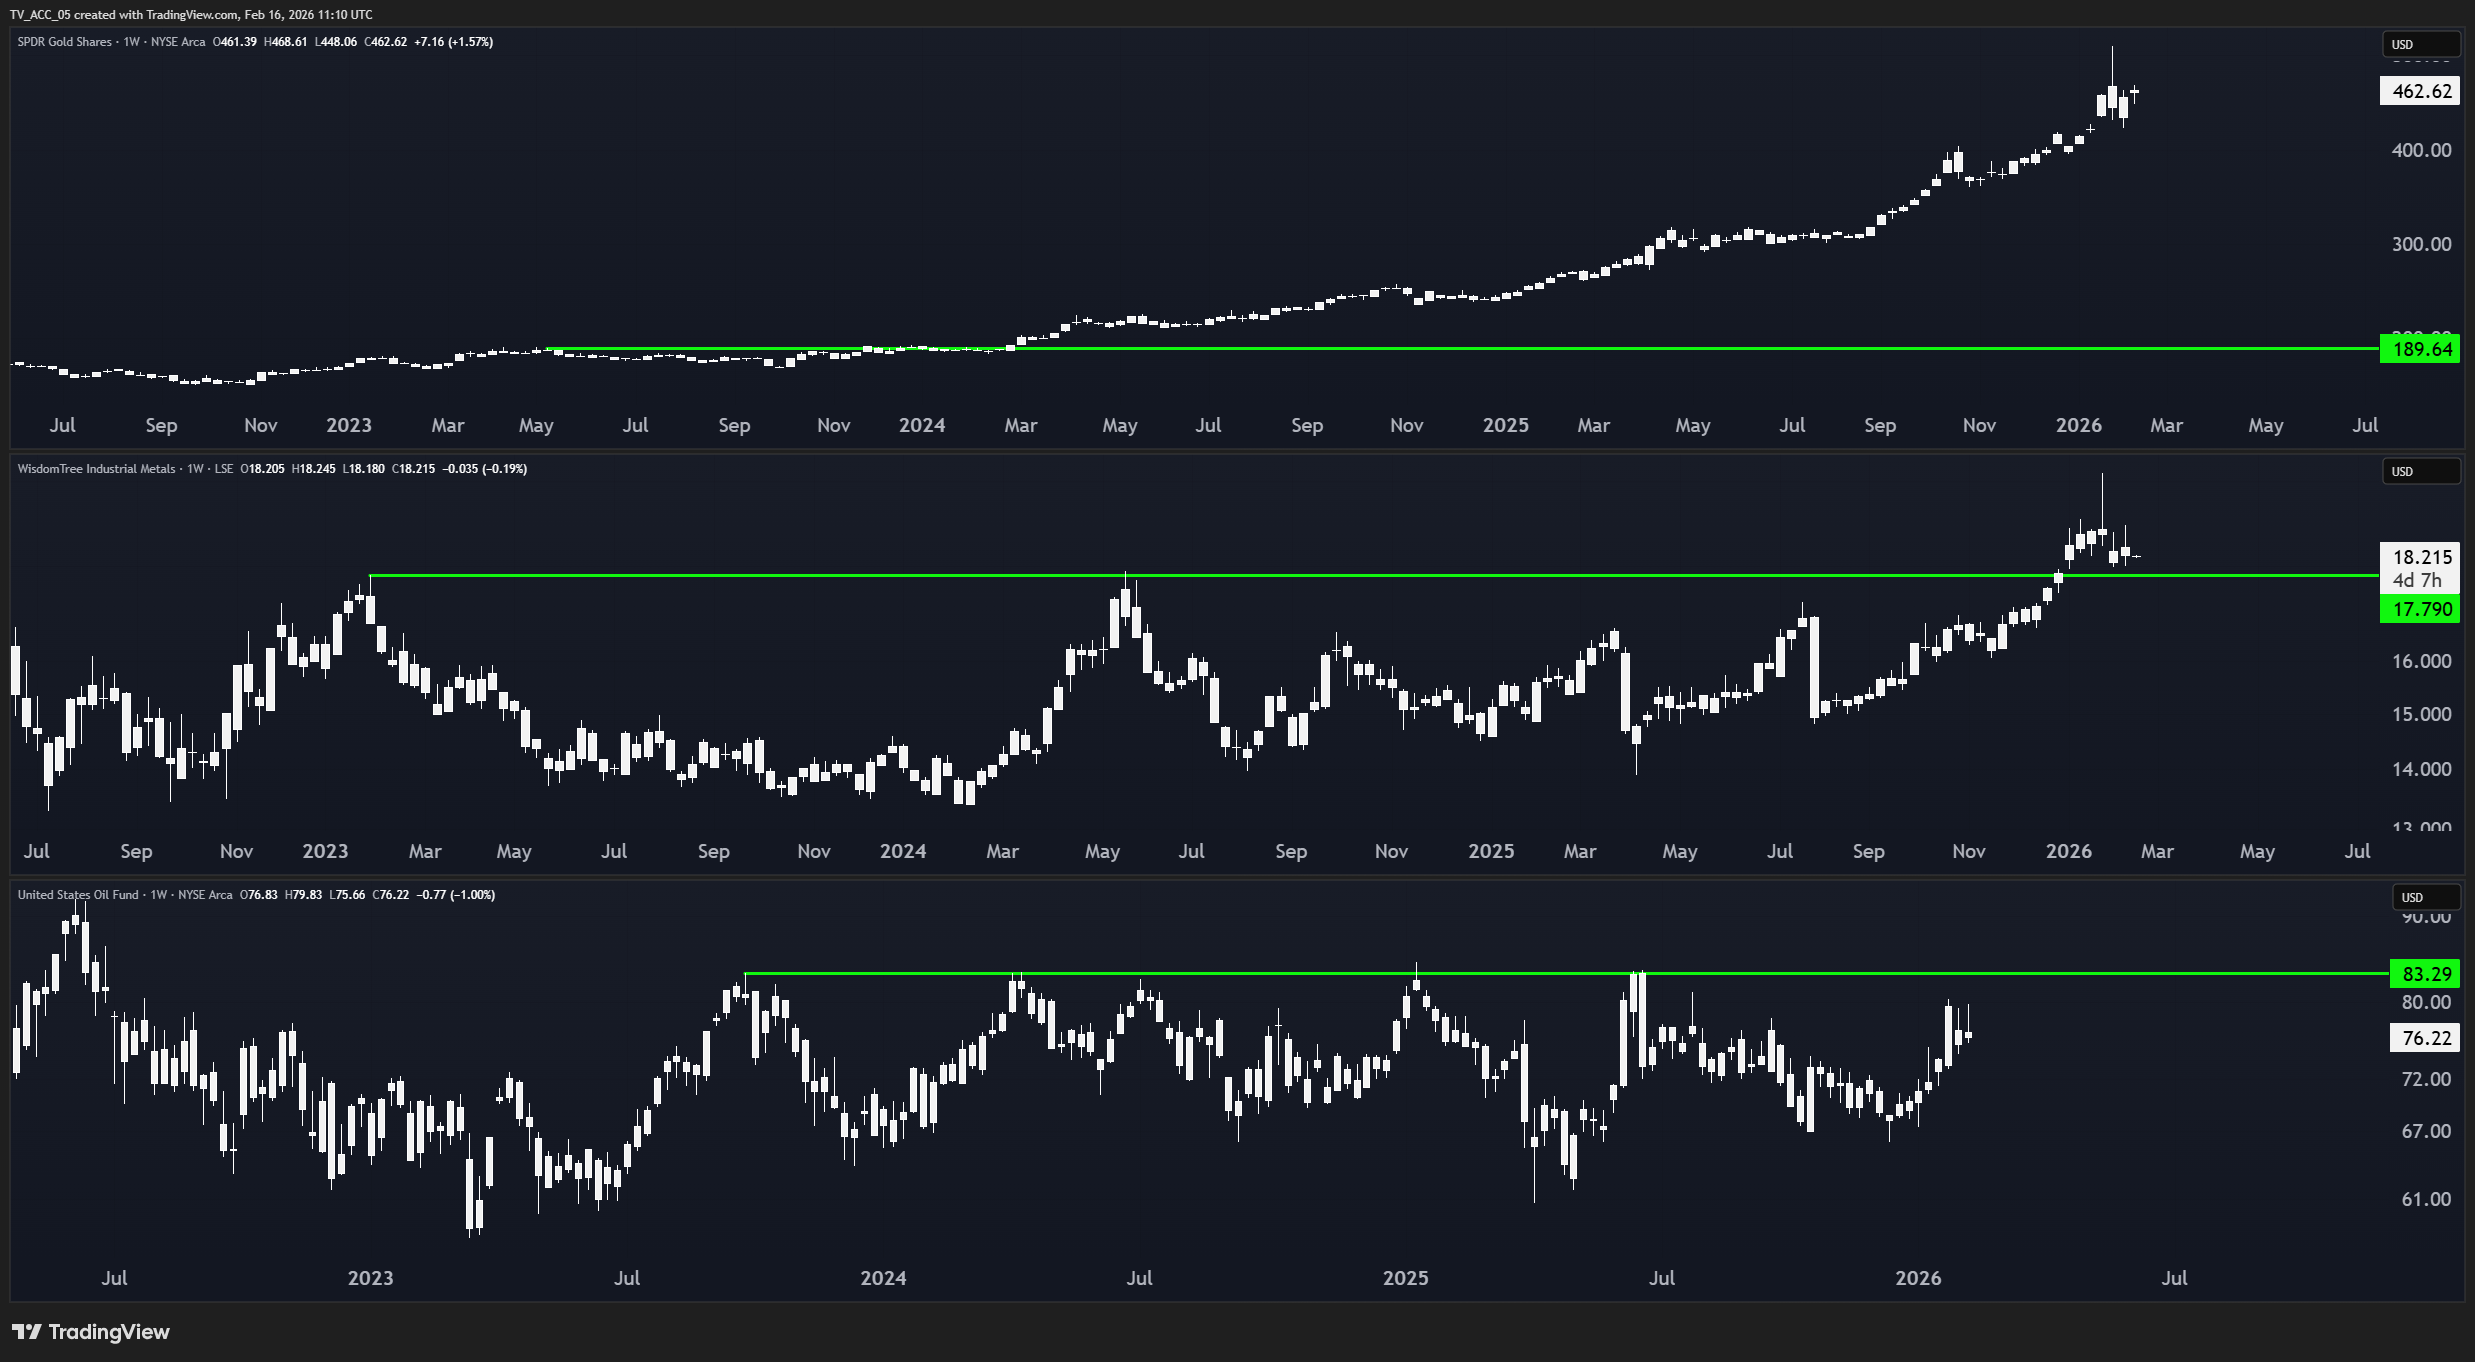 Gold hat vorgelegt, Industriemetalle ziehen nach. Rohöl hängt (noch) hinterher. Wie lange?
Schaut man sich den Ölpreis an, bricht auch dieser gerade erst aus einer mehrjährigen Abwärtsbewegung (seit Mai 2022) nach oben aus. Daher sieht unser Rohstoffe-Analyst vor allem in diesem Jahr hohes Potenzial für eine Outperformance gegenüber anderen Bereichen im Rohstoff- und Aktienmarkt.
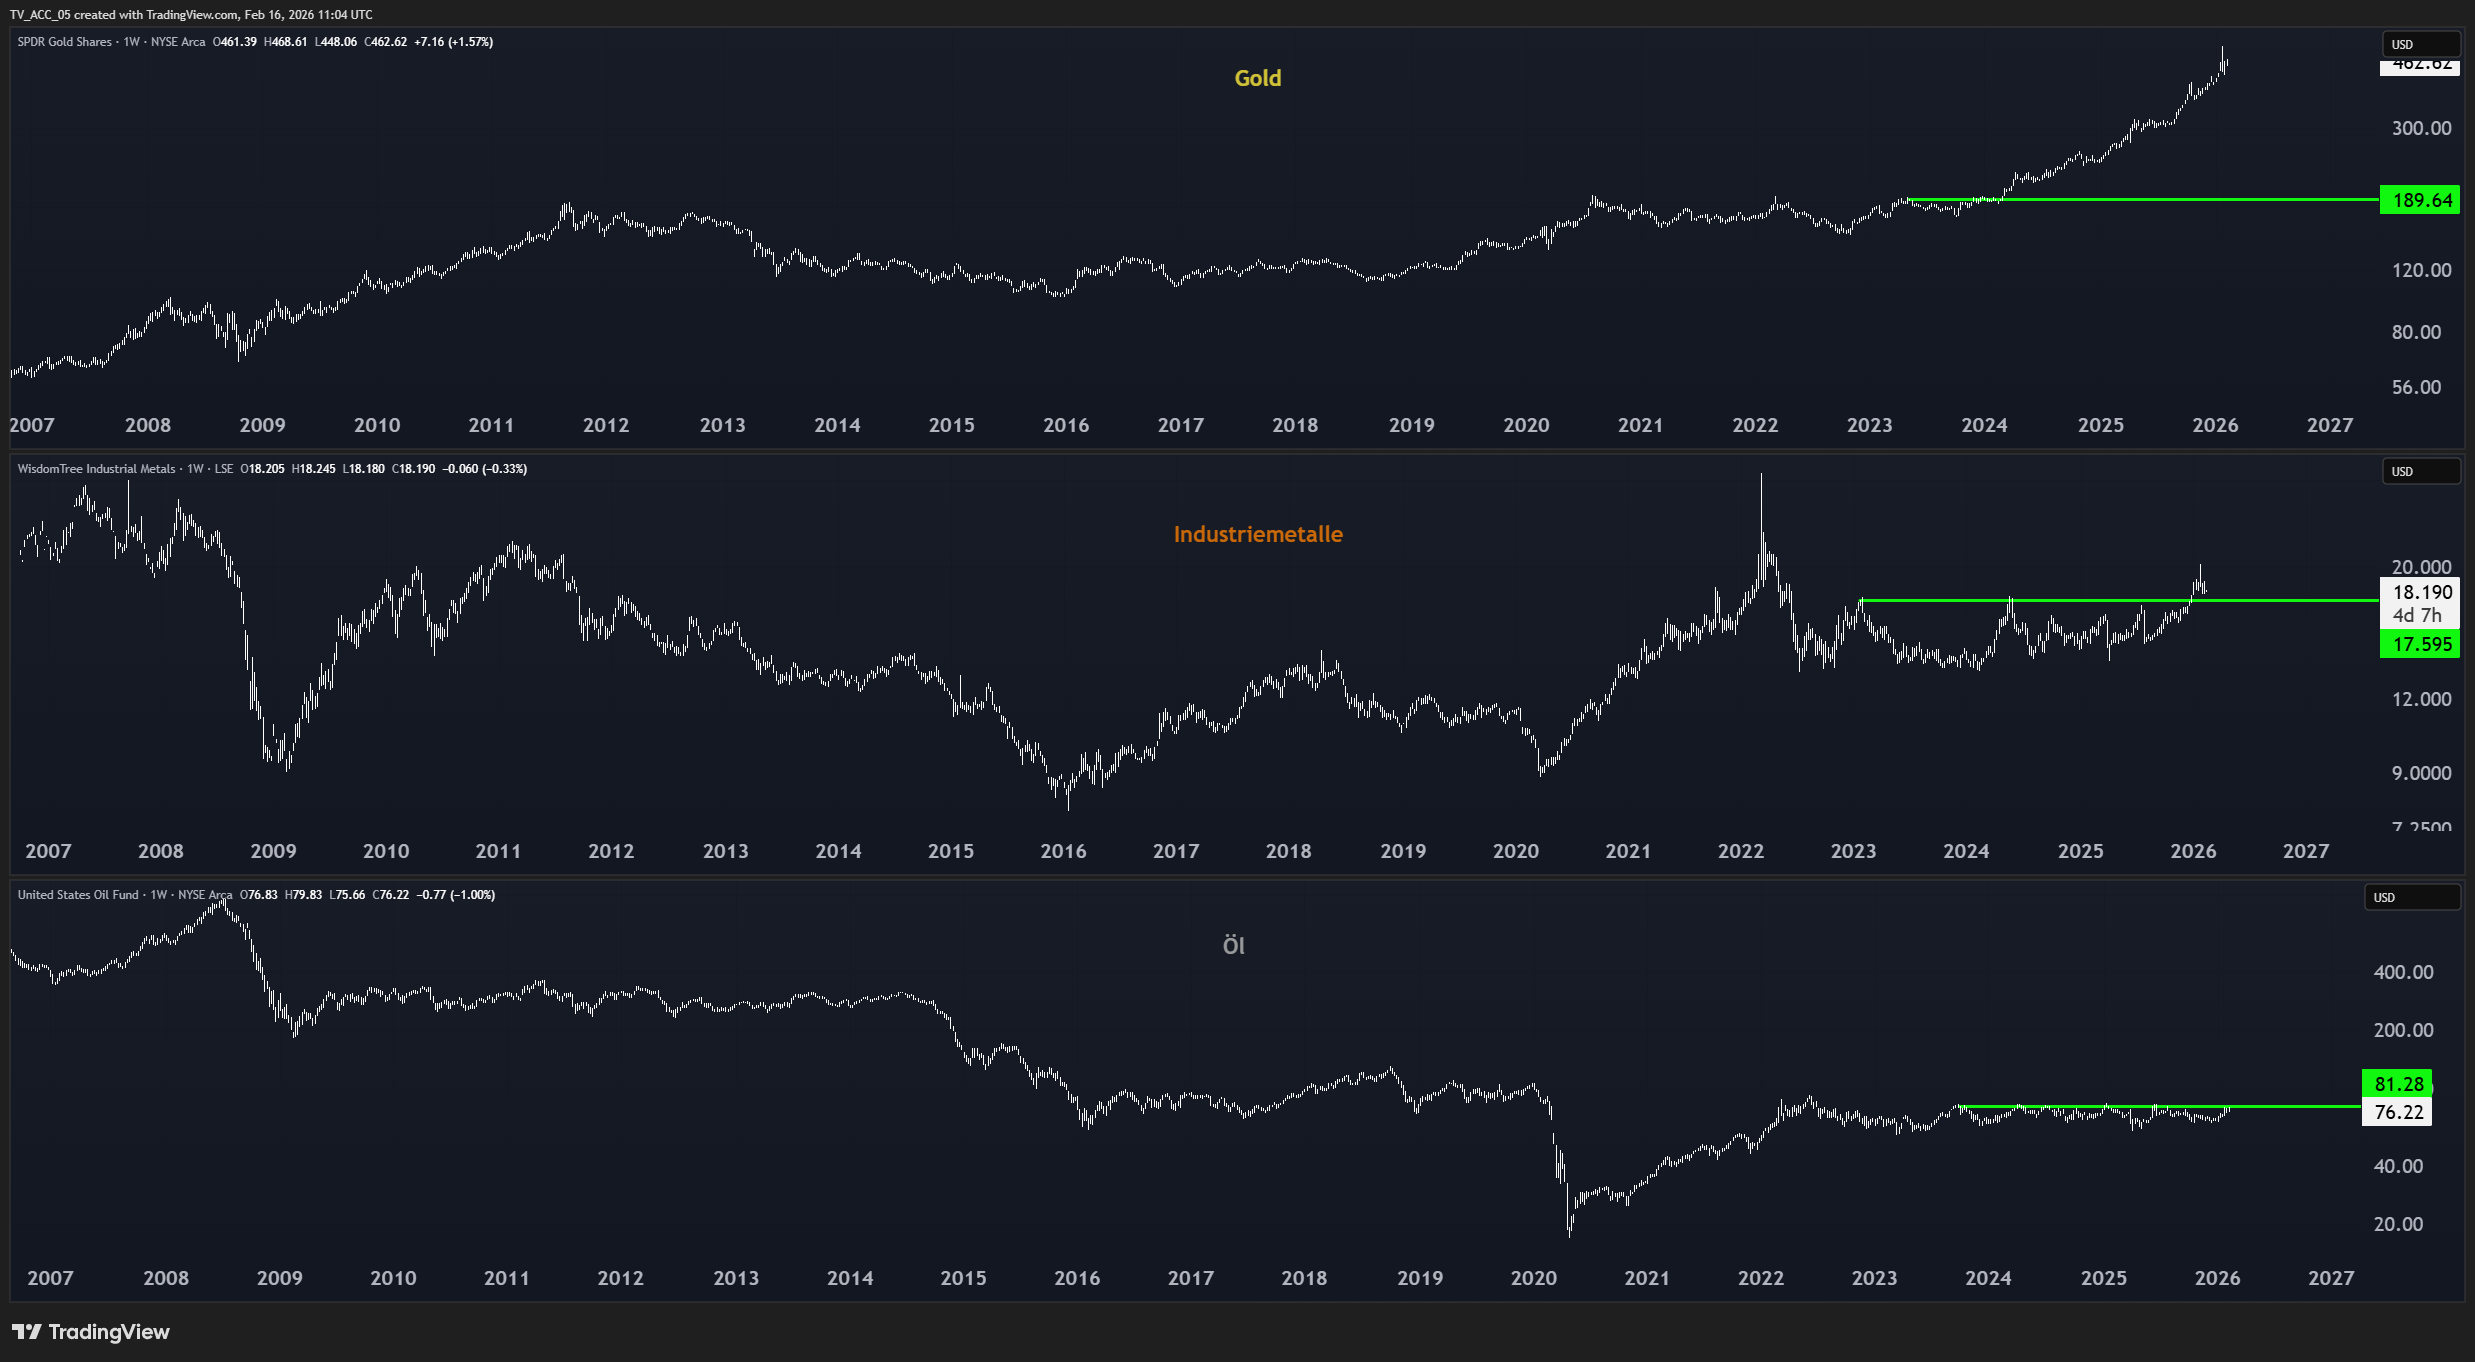 Folgt der Ölpreis den Industriemetallen und Gold auf eine Rohstoff-Rallye? Unser Analyst sieht gute Chancen.
„Auf den Abbildungen hier sehen wir, dass Gold bzw. die Edelmetalle bereits ausgebrochen sind, die Industriemetalle dem Trend folgen und der Ölsektor noch hinterherhinkt. Dies wird besonders deutlich, wenn wir die vergangenen Hochs aus dem Jahr 2023 als Messlatte heranziehen. Nach dem Ausbruch über diese Hochs begann die sagenhafte Rallye im Gold- und Silbermarkt (oberster Chart). Kupfer und andere Industriemetalle (mittlerer Chart; hier AIGI, Industriemetall-ETF) ziehen jetzt an. Und Öl (unterster Chart) hinkt hinterher, steht noch unter diesen Hochs – der Ausbruch steht hier noch bevor.“
Trendwende im Rohstoffmarkt?
Ob Edelmetalle, Industriemetalle oder nun auch der Ölsektor: Vieles deutet darauf hin, dass sich das Kräfteverhältnis zwischen Aktien und Rohstoffen verschieben könnte. Zumindest charttechnisch erkennen wir, dass wir uns womöglich bereits in einer Phase des Aufholens befinden. Noch sind allerdings nicht alle Sektoren gleichermaßen ausgebrochen. Während einige Werte bereits den ersten Schritt gemacht haben, könnten andere noch am Anfang ihrer Bewegung stehen.
Rohstoffzyklen verlaufen jedoch selten isoliert. Steigende Preise wirken sich auf Produktionsketten und letztlich auf die allgemeine Preisentwicklung aus. Und welche Rolle Inflation und Geldpolitik in diesem Zusammenhang spielen, betrachten wir im dritten und abschließenden Teil dieser Miniserie.
Leseempfehlung: Rohstoffe-Superzyklus: Warum Gold, Silber & Co. in Zeiten von KI so gefragt sind
Author
Schlagzeilen

Es wurde noch keine Einwilligung erteilt.
Du musst zuerst zustimmen, um Inhalte von TradingView zu sehen.