Quartalszahlen im Vergleich: Philip Morris treibt Transformation, Canopy Growth sucht Stabilität

Author
Das Wichtigste in Kürze
- Philip Morris steigert Ertrag und Dividende durch rauchfreie Produkte.
- Canopy Growth reduziert Verluste, bleibt aber unter Ergebniserwartungen.
- Beide Berichte zeigen unterschiedliche Wege im Konsumgütersektor.
Philip Morris setzt den Umbau konsequent fort
Zwei Unternehmen, zwei Branchen, ein Berichtstag. Die aktuellen Zahlen werfen die Frage auf, wie unterschiedlich Transformation und Stabilisierung an der Börse bewertet werden. Philip Morris International hat im vierten Quartal 2025 ein bereinigtes Ergebnis je Aktie von 1.70 US-Dollar ausgewiesen und damit die Markterwartungen leicht übertroffen. Auf Jahressicht meldete der Konzern ein bereinigtes Gewinnwachstum von rund fünfzehn Prozent. Der Quartalsumsatz lag mit 10.36 Milliarden US-Dollar knapp unter den Prognosen, was jedoch den positiven Ergebnistrend nicht überlagerte.
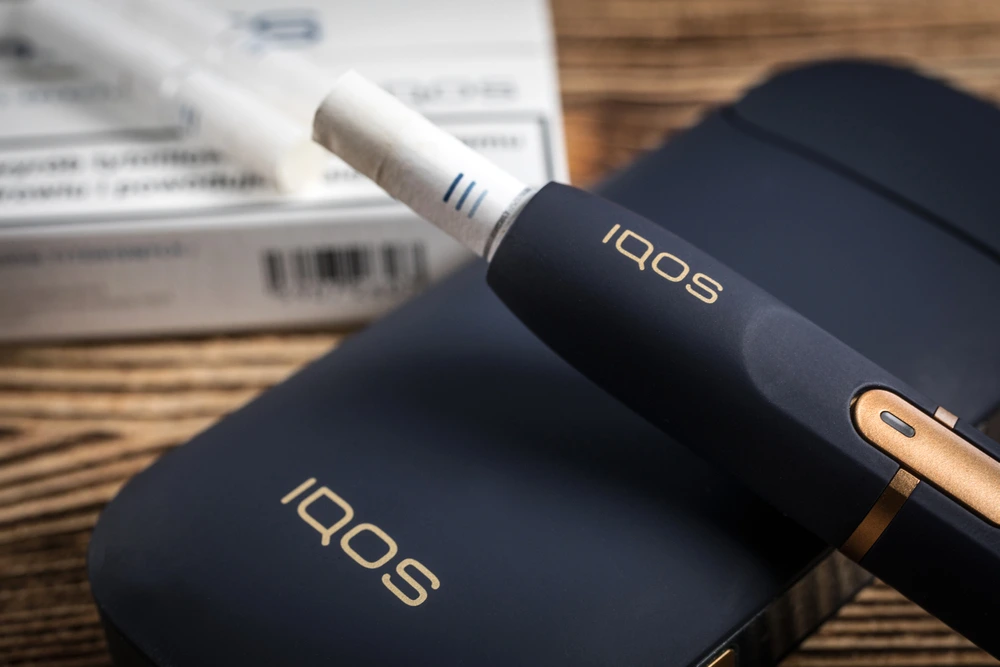 Rauchfreie Produkte wie IQOS sind inzwischen der wichtigste Wachstumstreiber bei Philip Morris und tragen maßgeblich zum Ergebnis bei.
Treiber bleibt die strategische Neuausrichtung. Rauchfreie Produkte wie IQOS und ZYN machten zuletzt mehr als 41 Prozent des Konzernumsatzes aus. Besonders in den USA verzeichnete ZYN ein Wachstum von rund 37 Prozent. Parallel dazu hält das Unternehmen an einer aktionärsfreundlichen Ausschüttungspolitik fest und kündigte eine Quartalsdividende von 1.47 US-Dollar je Aktie an. Für Investoren signalisiert der Bericht operative Stabilität und planbare Cashflows.
Canopy Growth arbeitet an Stabilisierung und Fokus
Canopy Growth hat für das dritte Quartal des Fiskaljahres 2026 weiterhin Verluste gemeldet. Der Verlust je Aktie belief sich auf minus 0.10 US-Dollar und lag damit unter den Erwartungen. Positiv zu werten ist jedoch, dass sich der Nettoverlust im Jahresvergleich nahezu halbiert hat. Der Nettoumsatz blieb mit rund 75 Millionen kanadischen Dollar auf stabilem Niveau.
 Canopy Growth arbeitet weiter an Stabilisierung und Effizienz, bleibt operativ jedoch noch in der Verlustzone.
Im operativen Geschäft zeigen sich erste Lichtblicke. Der medizinische Cannabismarkt in Kanada wuchs um etwa 15 Prozent. Zudem legte die Tochtermarke Storz und Bickel, die Vaporizer vertreibt, gegenüber dem Vorquartal um 45 Prozent zu. Auf der Finanzierungsseite verfügt Canopy Growth über liquide Mittel von rund 371 Millionen kanadischen Dollar und hat seine Verschuldung weiter reduziert. Der Fokus liegt klar auf Effizienz, Portfolioanpassung und Kostenkontrolle.
Einordnung für Investoren und Märkte
Die beiden Quartalsberichte verdeutlichen die Spannbreite im Konsumgütersektor. Philip Morris profitiert von einer klaren Strategie und wachsender Nachfrage nach Alternativen, was sich in Ertrag und Dividende widerspiegelt. Canopy Growth befindet sich dagegen in einer Übergangsphase, in der operative Fortschritte noch nicht in nachhaltige Profitabilität münden.
Für Investoren bedeutet das eine klare Differenzierung. Während Philip Morris eher für Stabilität und laufende Erträge steht, bleibt Canopy Growth ein Engagement mit höherem Risiko und stärkerem Fokus auf Turnaround-Potenzial. Beide Zahlenwerke liefern damit wichtige Orientierungspunkte für die weitere Portfolioausrichtung.
Leseempfehlung: Crash: Amazon schockt Anleger mit gigantischem KI-Investment
Author
Schlagzeilen

Es wurde noch keine Einwilligung erteilt.
Du musst zuerst zustimmen, um Inhalte von TradingView zu sehen.


