Quartalszahlen: Gewinnsprung bei Disney, Verlust bei Warner
Author
Im ersten Quartal des neuen Jahres zeigen sich zwei Welten bei den Entertainment-Riesen: Während Disney mit einem starken Ergebnis überrascht und seine Profitabilität steigert, bleibt Warner Bros. tief in der Verlustzone. Beide Konzerne, die das globale Mediengeschäft mit ihren Streaming-Plattformen, Kinofilmen und Fernsehsendern prägen, veröffentlichten ihre Geschäftszahlen am 8. Mai. Disney ist unter anderem bekannt für Marken wie Marvel, Pixar, Star Wars und seine Freizeitparks. Warner Bros. wiederum steht hinter bekannten Marken wie CNN, dem Discovery Channel und dem Filmstudio Warner Bros.
Disney brilliert bei Profit und Streaming
Disney erzielte im ersten Quartal einen Umsatz von 24.7 Milliarden US-Dollar, ein Anstieg um fünf Prozent im Vergleich zum Vorjahr. Im ersten Quartal 2024 hatte der Umsatz bei 23.6 Milliarden US-Dollar gelegen. Der Gewinn vor Steuern stieg um 27 Prozent auf 3.7 Milliarden Dollar. Der Nettogewinn belief sich auf 2.6 Milliarden Dollar, was dem Gewinn nach Steuern entspricht, also dem Betrag, der nach Abzug aller Aufwendungen einschließlich Steuern verbleibt.
Klettern konnte auch der Gewinn je Aktie auf 1.40 US-Dollar. Das bedeutet ein Plus von 35 Prozent gegenüber dem Wert des Vorjahres, als er bei 1.04 US-Dollar lag. Zu verdanken hatte Disney dieses Plus auch dem starken Wachstum im Streaming-Geschäft: Der Bereich Direct-to-Consumer schrieb mit 293 Millionen Dollar operativem Gewinn wieder schwarze Zahlen. Der operative Gewinn zeigt den Überschuss aus dem laufenden Kerngeschäft, also vor Abzug von Steuern und anderen Abgaben. Im Vorjahr hatte Disney hier ein Verlust von 138 Millionen Dollar verbucht.
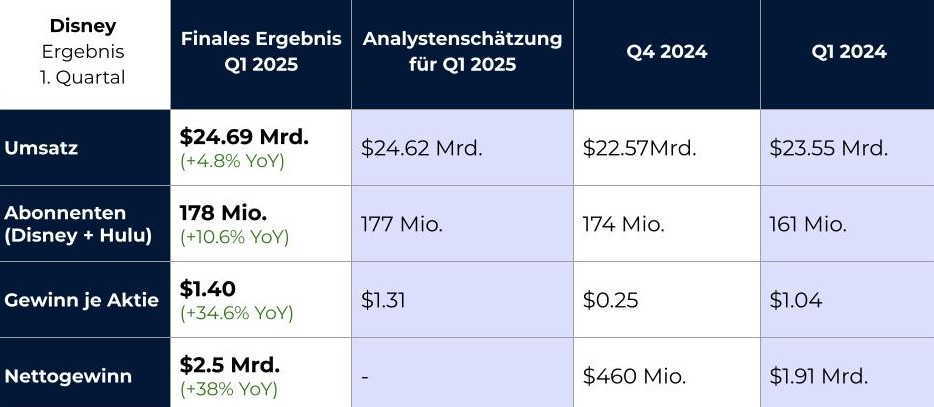 Solides Wachstum beim Umsatz, kräftiger Sprung beim Nettogewinn: Disney hat ein starkes erstes Quartal hingelegt.
Die Zahl der Abonnements der Streaming-Plattformen Disney+ und Hulu stieg um knapp eine Million auf 178 Millionen. Der Bereich Entertainment profitierte zudem von erfolgreichen Kinostarts wie Moana 2 oder dem König der Löwen-Remake Mufasa. Diese Titel trugen maßgeblich zu einem starken Ergebnis im Bereich Content-Sales und Lizenzierung bei.
Die Vergnügungsparks und Disneys Erlebnis-Sparte verzeichneten stabile Umsätze, mussten aber wetterbedingte Einbußen durch Hurrikans verkraften. Der operative Gewinn in diesem Segment lag bei 3.1 Milliarden Dollar. Im Vorjahresquartal hatte der operative Gewinn in diesem Bereich noch bei 2.2 Milliarden Dollar gelegen, die jüngsten Zahlen bedeuten einen Anstieg von rund 43 Prozent.
Disney-Aktie in der Analyse: Jetzt kaufen?
Die starke Geschäftsentwicklung im ersten Quartal könnte für Anleger ein positives Signal sein. Der deutliche Anstieg des Gewinns je Aktie um 35 Prozent, die Rückkehr des Streaming-Bereichs in die Gewinnzone sowie die hohe operative Marge im Freizeitparkgeschäft zeigen, dass Disney operativ breit aufgestellt ist. Analysten dürften das Momentum in den kommenden Quartalen genau beobachten, insbesondere im Hinblick auf den weiteren Ausbau von Disney+ und mögliche Blockbuster-Starts.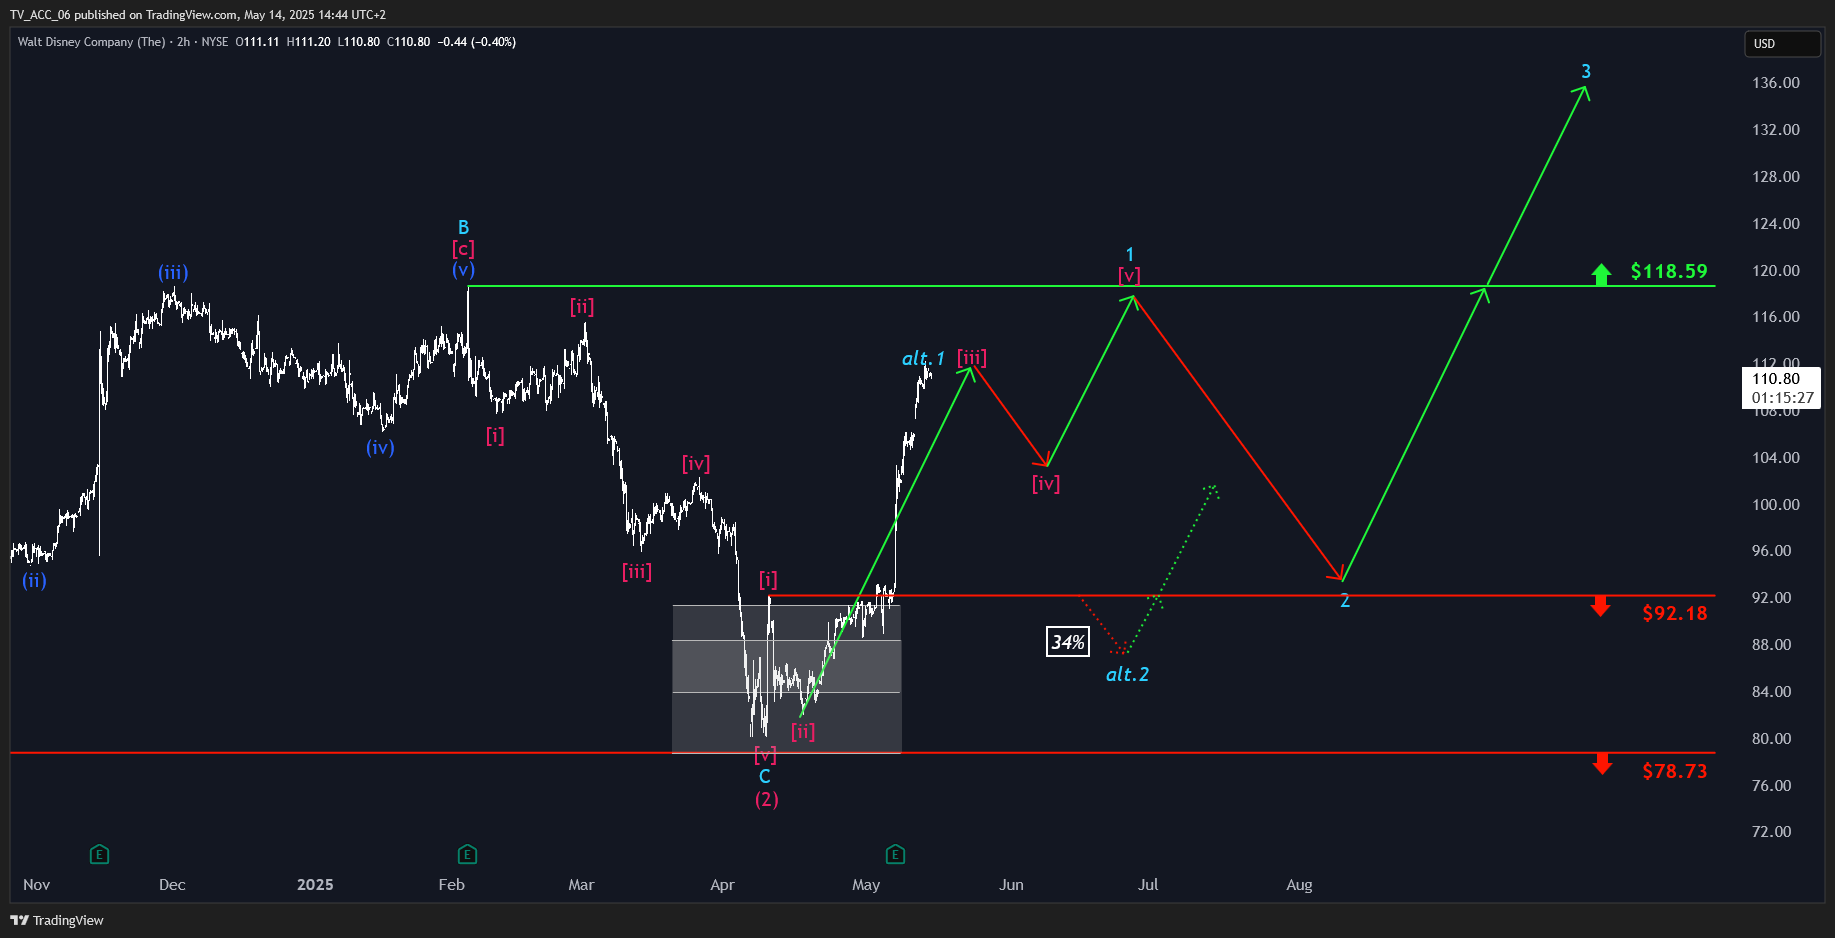 Die Korrektur der Disney-Aktie Anfang April hat unsere Zielzone gut aufgefangen, seitdem stieg der Kurs deutlich an. Eine kleine Korrektur steht bevor.
Wie für so viele Aktien in den Vereinigten Staaten war der Aprilbeginn auch für Disney hart. Noch zu Jahresbeginn hatte das Papier an der 120-Dollar-Marke gekratzt, dann fiel sie rapide zurück in Richtung 80 Dollar. Auf diesem Niveau zeigte der Kurs eine deutliche Reaktion und kletterte zurück auf dreistellige Werte. Kurzfristig rechnen wir mit weiteren Anstiegen und einem Ausbruch über den Widerstand bei gut 126 Dollar. Nach der darauffolgenden, kurzen Zwischenkorrektur dürfte der Kaufdruck zurückkehren und der Aktie weiteren Aufwind verleihen. Mit diesem Auf und Ab ist Disney aber nicht alleine. Denn auch beim Entertainment-Konkurrenten Warner geht es gerade turbulent zu.
Rote Zahlen für Warner Bros.
Warner Bros. Discovery erwirtschaftete im ersten Quartal einen Umsatz von 8.9 Milliarden US-Dollar, das entspricht einem Rückgang von neun Prozent im Vergleich zum Vorjahr. Konkret sank der Umsatz von 9.9 Milliarden US-Dollar im ersten Quartal 2024 auf nun 8.9 Milliarden Dollar. Besonders im Bereich neu publizierter Inhalte sank der Umsatz um 25 Prozent, unter anderem wegen fehlender Kino- und Games-Veröffentlichungen.
Ein weiterer negativer Punkt im Quartalsbericht war der Nettoverlust von 453 Millionen Dollar. Grund dafür waren unter anderem hohe Abschreibungen in Höhe von 1.6 Milliarden US-Dollar. Diese resultieren vor allem aus der Fusion zwischen WarnerMedia und Discovery im April 2022. Zusätzlich belasten weiterhin Restrukturierungskosten, die aus der Zusammenführung beider Medienkonzerne entstehen, etwa durch Stellenabbau, Standortschließungen oder die Umstrukturierung von Geschäftsbereichen.
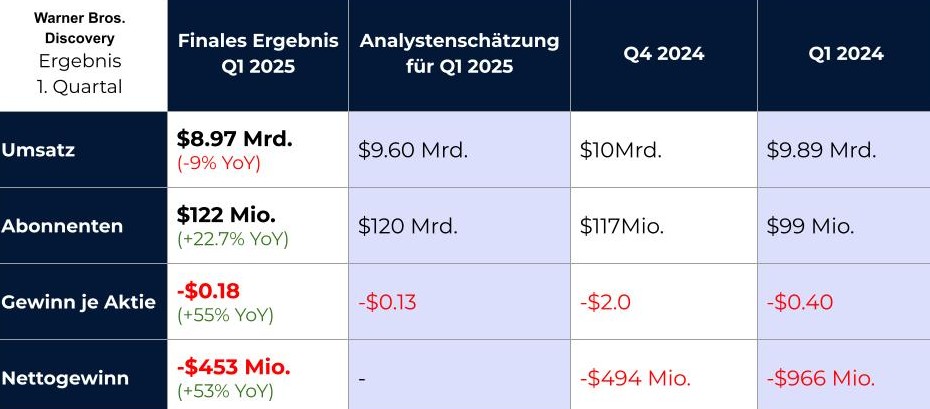 Warner konnte den Nettogewinn zwar deutlich steigern, bleibt aber in den roten Zahlen. Auch der Umsatz litt deutlich.
Ein positiveres Signal lieferte der bereinigte operative Gewinn, dieser lag bei 2.1 Milliarden Dollar und damit vier Prozent über dem Vergleichszeitraum des Vorjahres. Die Zahl steht für den operativen Gewinn vor Zinsen, Steuern und Abschreibungen, bei dem zusätzlich einmalige oder außergewöhnliche Effekte – wie Restrukturierungskosten – herausgerechnet werden. Gut sieht es für Warner auch beim Streaming aus: Im On-Demand-Bereich konnte Warner einen Zuwachs von 5.3 Millionen Abonnenten verzeichnen und kommt nun auf 122.3 Millionen zahlende Nutzer. Diese Zahl umfasst die Abonnenten der eigenen Plattformen Max und discovery+.
Der Free Cashflow lag bei 300 Millionen Dollar. Im Vorjahresquartal hatte er noch 930 Millionen Dollar betragen; die aktuellen Zahlen bedeuten also einen Rückgang von rund 68 Prozent. Grund dafür waren laut dem Unternehmen unter anderem geringere operative Mittelzuflüsse und höhere Investitionsausgaben, etwa im Kontext der Weiterentwicklung der Streaming-Plattform Max. Der Free Cashflow zeigt, wie viel Geld dem Unternehmen nach Abzug aller laufenden Kosten und Investitionen tatsächlich zur freien Verfügung steht, zum Beispiel für Schuldentilgung. Er ist eine wichtige Kennzahl, für die Zahlungsfähigkeit eines Unternehmens.
Ist die Warner-Aktie einen Einstieg wert?
Trotz eines positiven Trends beim bereinigten operativen Ergebnis und wachsender Abozahlen bleibt die Lage bei Warner Bros. aus Investorensicht angespannt. Der anhaltende Nettoverlust, der starke Rückgang der finanziellen Mittel und die weiterhin hohe Schuldenlast wirken belastend. Wichtig wird in naher Zukunft sein, ob das Unternehmen seine Restrukturierungsmaßnahmen erfolgreich abschließen und die Profitabilität im Streaming- und Studiogeschäft dauerhaft steigern kann. An der Börse sieht es für den Entertainment-Riesen aber trotz der durchwachsenen Quartalszahlen gut aus.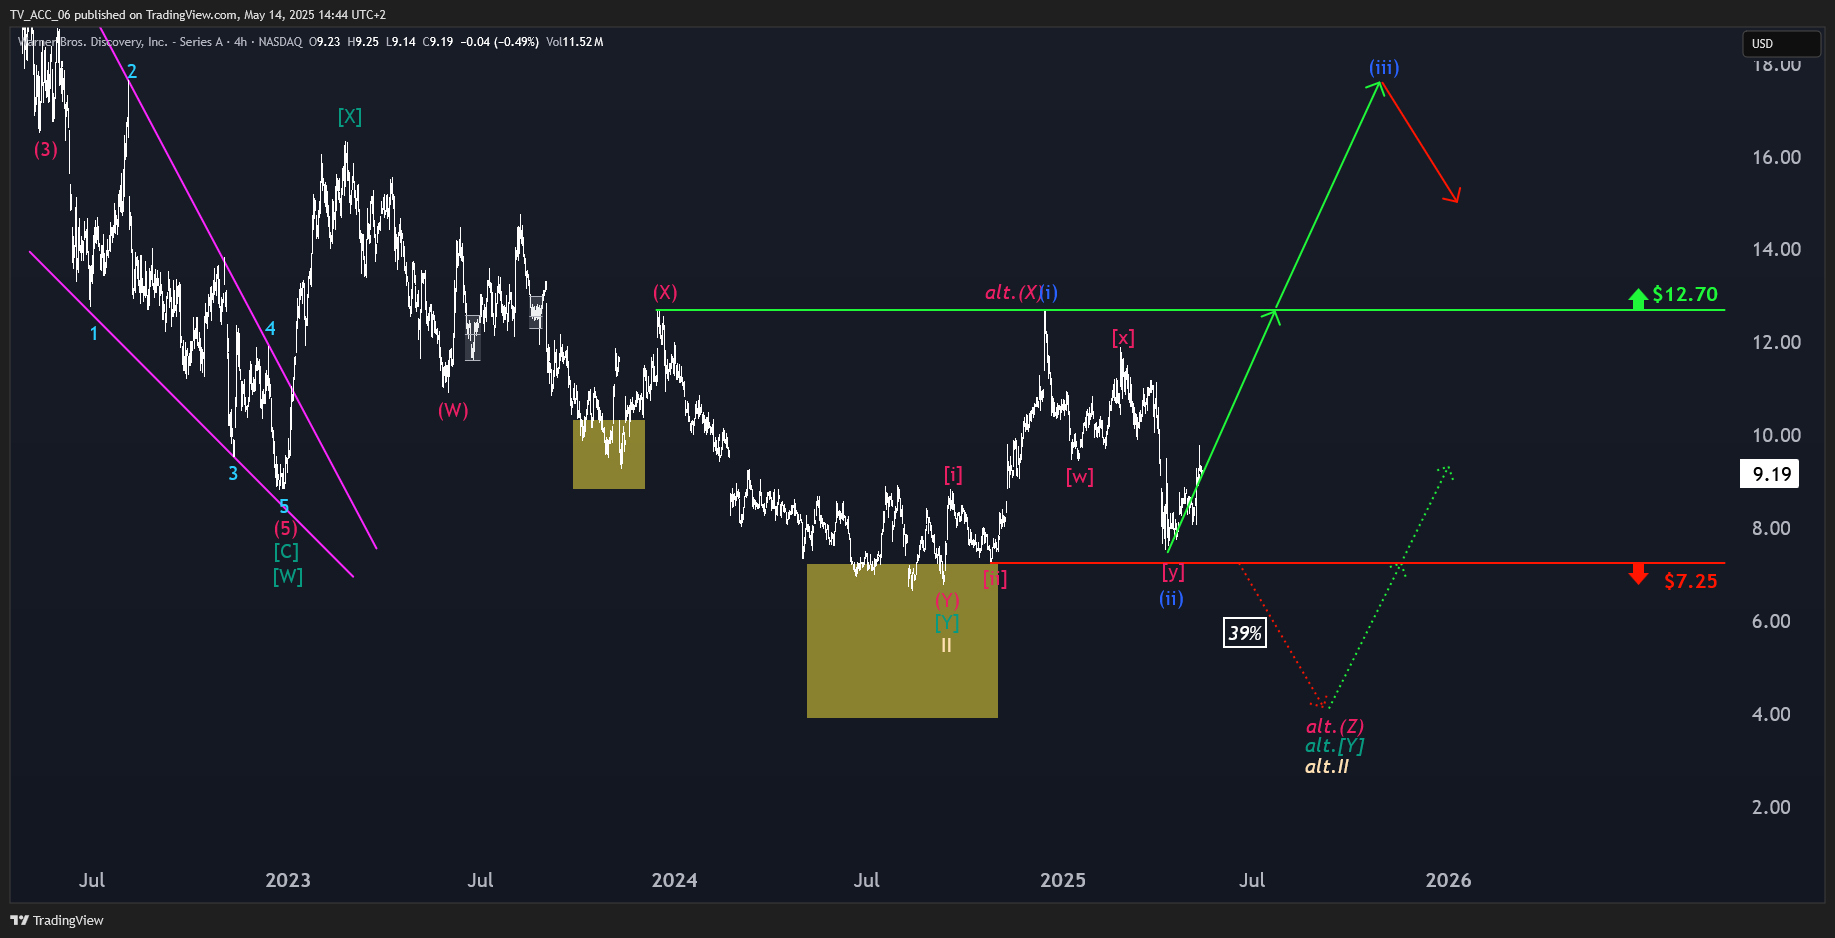 Die Warner-Aktie befindet sich nach der April-Korrektur auf dem Weg nach oben. Hält das Primärszenario, so kann es bald über zwölf Dollar hinausgehen.
Die Warner-Aktie hat von der lokalen Spitze bei gut zwölf Dollar Ende letzten Jahres bis Anfang April rund 40 Prozent an Kurswert verloren, erholt sich in den letzten Wochen aber zusehends. Mit dem jüngsten Tief dürfte eine Zwischenkorrektur beendet worden sein, übergeordnet bleibt Disney in einer bullischen Impulsstruktur. Kurzfristig rechnen wir daher mit weiteren Kursgewinnen und einem Ausbruch über das Dezember-Top bei gut zwölf Dollar. Alternativ wäre ein tiefer Rücksetzer möglich, bei dem das Tief von Anfang April noch einmal deutlich unterschritten würde. Abonnenten unseres US-Titans-Pakets erhalten regelmäßige Updates zu den Aktien von Warner, Disney und weiteren US-Riesen wie Amazon oder BlackRock.
Author
Schlagzeilen

Es wurde noch keine Einwilligung erteilt.
Du musst zuerst zustimmen, um Inhalte von TradingView zu sehen.


