Notgroschen und Rücklagen: Orientierung für mehr finanzielle Sicherheit

Author
Wir sprechen oft davon, ein bisschen Geld auf der Seite zu haben, das beruhigt. Aber wie viel ist eigentlich genug? Und was genau meinen wir, wenn wir von einem Notgroschen sprechen?
Wer sich schon einmal arbeitslos gemeldet hat oder plötzlich mit einer unerwarteten Ausgabe wie einer teuren Zahnarztrechnung, einem kaputten Auto oder einem Umzug konfrontiert wurde, weiß: Ein finanzielles Polster ist keine Luxusidee, sondern existenzielle Sicherheit. Und je besser dieses Polster vorbereitet ist, desto ruhiger schläft es sich.
Was ist ein finanzieller Notgroschen?
Ein finanzieller Notgroschen ist ein Geldbetrag, der ausschließlich für unvorhergesehene Ereignisse zurückgelegt wird. Er ist weder für Urlaube gedacht noch für ein neues Smartphone oder stylische Wohnaccessoires. Es geht um echte Notlagen: Situationen, in denen Einnahmen ausbleiben oder plötzlich hohe Ausgaben anstehen.
 Ein Notgroschen sollte man auf jeden Fall nicht wortwörtlich nehmen und stets etwas mehr an Reserve haben.
Das Prinzip ist simpel: Bei einem Notgroschen handelt es sich um Geld, auf das man schnell zugreifen kann, ohne erst einen Kredit aufnehmen oder Aktien verkaufen zu müssen. Die Stichwörter sind Sicherheit, Flexibilität und Handlungsfähigkeit.
Wie viel Geld sollte man zurücklegen?
Die Verbraucherzentrale Schleswig-Holstein empfiehlt, zwei bis drei Monatsgehälter als Rücklage einzuplanen. Diese Orientierungshilfe basiert auf langjähriger Beratungspraxis im Bereich der privaten Finanzplanung. Als unabhängige Organisation informiert und unterstützt sie Verbraucher bei finanziellen, rechtlichen und alltäglichen Fragen.
Die genannte Zeitspanne ist deshalb so wichtig, weil sie den Zeitraum abdeckt, den viele Menschen im Ernstfall überbrücken müssen. Wer plötzlich erwerbslos wird, krankheitsbedingt ausfällt oder mit einer großen Ausgabe konfrontiert ist, hat selten sofort wieder ein volles Einkommen zur Verfügung. Zwei bis drei Monate reichen oft aus, um staatliche Hilfen zu beantragen, eine neue Stelle zu finden oder das eigene Budget neu zu ordnen, ohne in Panik zu geraten oder sich verschulden zu müssen.
Zudem verhindert ein ausreichend großes Polster, dass du unter Zeitdruck unüberlegte finanzielle Entscheidungen treffen musst, etwa das voreilige Kündigen von Versicherungen, den Notverkauf von Wertpapieren oder das Aufnehmen teurer Sofortkredite. Ein ausreichendes Polster schafft nicht nur finanziellen, sondern auch mentalen Spielraum. Wer weiß, dass die wichtigsten Kosten gedeckt sind, kann mit deutlich mehr Gelassenheit agieren.
Ein finanzielles Polster stärkt das Sicherheitsgefühl im Alltag: Es ermöglicht einen souveränen Umgang mit Geld und bietet im Ernstfall die notwendige Unabhängigkeit.
Notgroschen Rechner: So wird er berechnet
Um den individuellen Notgroschen zu berechnen, genügt ein Überblick über die monatlichen Fixkosten. Dazu zählen Ausgaben wie Miete, Nebenkosten, Lebensmittel, Versicherungen, Abonnements, Kinderbetreuung, Mobilität und weitere regelmäßige Zahlungen. Diese Positionen werden addiert und mit einem Zeitraum von mindestens drei Monaten multipliziert. Wer beispielsweise monatlich 1.500 Euro für Grundkosten aufwendet, sollte eine Rücklage von mindestens 4.500 Euro einplanen. Je nach Lebenssituation kann dieser Betrag deutlich höher ausfallen, etwa bei Selbstständigen oder Haushalten mit nur einem Einkommen. Auch kleinere Beträge bieten bereits Schutz. Entscheidend ist die konsequente und stetige Ansparung.
Wer sollte besonders auf ein starkes Polster achten?
Nicht jede Lebenssituation ist gleich. Menschen mit unbefristetem Vollzeitjob und geringem Konsumrisiko kommen möglicherweise mit drei Monaten Ersparnissen gut über die Runden. Andere jedoch brauchen deutlich mehr Rücklagen. Besonders betroffen sind:
Freiberufler und Selbstständige mit schwankendem Einkommen:
Aufträge kommen nicht immer regelmäßig rein. Ein finanzielles Polster hilft, um umsatzschwache Phasen zu überbrücken, ohne sofort Existenzängste zu entwickeln.
Eltern, deren Familienalltag größere Flexibilität erfordert:
Kinder bringen unvorhersehbare Kosten mit sich, sei es durch Krankheiten, Betreuungsausfälle oder unerwartete Anschaffungen. Ein Puffer schafft hier Sicherheit und Spielraum.
Haushalte mit nur einem Einkommen:
Wenn eine Person allein für den Lebensunterhalt sorgt, fällt bei einem Verdienstausfall sofort das gesamte Einkommen weg. Rücklagen sind hier besonders wichtig, um den Alltag weiterhin finanzieren zu können.
Menschen mit hohen laufenden Kosten, etwa durch Kredite oder teure Mietverträge:
Fixkosten lassen sich kurzfristig kaum reduzieren. Ein Notgroschen verhindert, dass solche Verpflichtungen zu Zahlungsschwierigkeiten führen.
Arbeitnehmer in saisonalen oder krisenanfälligen Branchen:
Wer z. B. in der Gastronomie, im Tourismus oder in kreativen Berufen arbeitet, kennt starke Schwankungen. Rücklagen bieten hier Stabilität, wenn Aufträge oder Schichten plötzlich wegfallen.
Wer sich in eine dieser Gruppen einordnet, sollte eher mit sechs bis neun Monaten kalkulieren, oder sogar mehr.
Wo sollte der Notgroschen aufbewahrt werden?
Ein klassischer Fehler: Wer seinen Notgroschen arbeiten lässt, also vollständig in Aktien, Kryptowährungen oder Immobilienfonds investiert, riskiert im Ernstfall erhebliche Verluste. Diese Anlageformen sind zwar langfristig renditestark, aber eben auch kurzfristig stark schwankend. Und genau das macht sie für einen finanziellen Puffer ungeeignet.
Besonders Kryptowährungen sind extrem volatil. Innerhalb weniger Stunden oder Tage kann sich der Wert halbieren. Häufig geschieht das nicht aufgrund wirtschaftlicher Entwicklungen, sondern ausgelöst durch Marktstimmung, Spekulation oder politische Eingriffe. Wer in einer Notsituation dringend Geld benötigt, muss unter Umständen zu einem sehr ungünstigen Zeitpunkt verkaufen oder hat gar keinen Zugriff, wenn Handelsplattformen technische Probleme haben oder Auszahlungen verzögert werden.
Auch Aktienmärkte sind von starken Schwankungen geprägt. Plötzliche Kursverluste können durch geopolitische Entwicklungen, wirtschaftliche Turbulenzen oder unerwartete Unternehmensnachrichten ausgelöst werden. Muss in solchen Momenten verkauft werden, sind Verluste oft unvermeidlich, selbst wenn sich die Kurse langfristig wieder erholen. Im Unterschied zu sicheren Rücklagenkonten fehlt in diesen Fällen die Möglichkeit, den richtigen Zeitpunkt einfach abzuwarten, wenn das Geld kurzfristig benötigt wird.
Back to Basics: Was ist ein Tagesgeldkonto?
Warum macht es Sinn, den Notgroschen auf ein Tagesgeldkonto oder separates Unterkonto zu legen? – Weil diese Konten genau das bieten, was in einer Notsituation entscheidend ist: Sicherheit, sofortige Verfügbarkeit und keinen Wertverlust.
Ein Tagesgeldkonto ist ein verzinstes Sparkonto mit täglicher Verfügbarkeit. Es eignet sich nicht für den Zahlungsverkehr, sondern dient dazu, Geld sicher aufzubewahren, ohne vollständig auf Zinsen zu verzichten. Ein separates Unterkonto erfüllt denselben Zweck, da es vom Hauptkonto getrennt ist und hilft, Rücklagen gezielt beiseitezulegen, ohne sie versehentlich im Alltag zu verwenden.
Beide Kontenformen bieten im Notfall schnellen und unkomplizierten Zugriff auf das Ersparte. Gleichzeitig schützen sie vor den Kursschwankungen risikobehafteter Anlagen wie Aktien, Kryptowährungen oder Fonds.
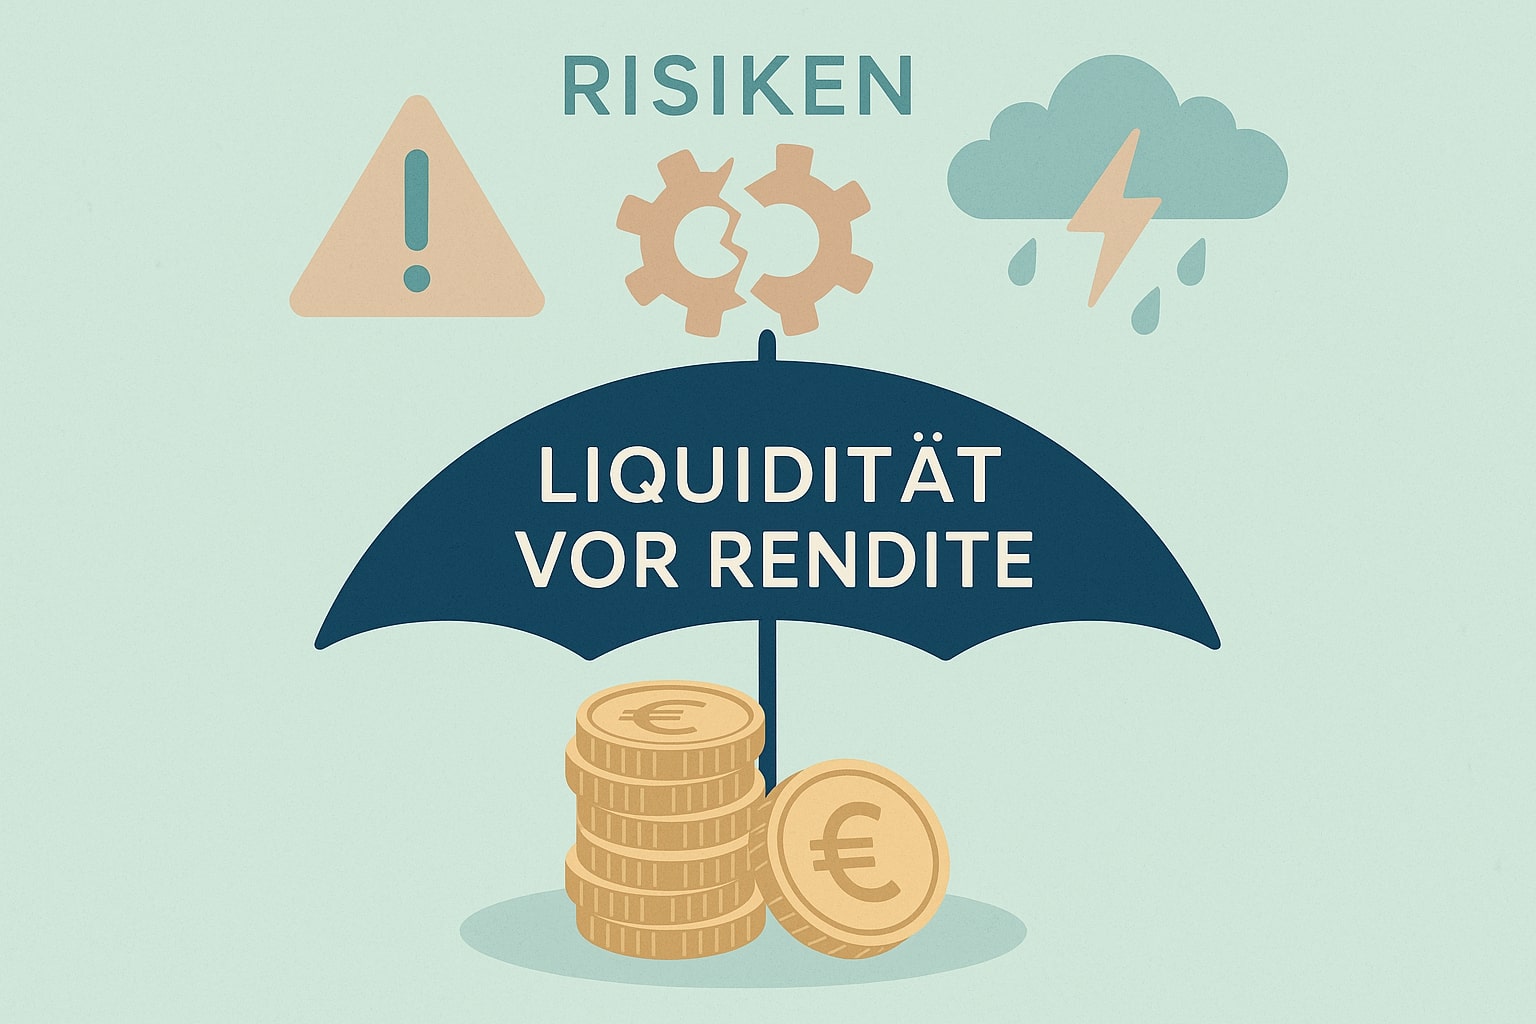 Liquidität schützt vor unerwarteten Ausnahmesituationen
Liquidität geht vor Rendite: Der Notgroschen ist nicht für die Gewinnmaximierung gedacht, sondern dient als finanzieller Schutzschild in Ausnahmesituationen. Entscheidend ist daher die ständige Verfügbarkeit. Am besten wird das Geld auf einem leicht zugänglichen Tagesgeldkonto, einem separaten Unterkonto oder einem diszipliniert geführten Girokonto aufbewahrt. Auch ein klassisches Sparkonto kann infrage kommen, solange der Zugriff jederzeit problemlos möglich ist.
Wie lege ich am besten Notgroschen an?
Der Weg zum Notgroschen beginnt mit kleinen Schritten. Wichtig ist: regelmäßig und automatisiert sparen. Wer jeden Monat, einen festen Betrag auf ein separates Konto überweist, wird nach wenigen Monaten erste Erfolge sehen.
Hilfreiche Tipps:
- Automatisierung: Dauerauftrag einrichten, damit das Sparen ganz ohne Nachdenken passiert.
Timing: Direkt nach Gehaltseingang überweisen, denn was man nie auf dem Konto „sieht“, gibt man auch nicht aus.
Priorisierung: Den Notgroschen wichtiger nehmen als spontane Shopping-Ausgaben oder Lifestyle-Käufe.
Verzicht: Kleine Konsumausgaben gezielt reduzieren, etwa beim Coffee-to-go, Lieferdiensten oder unnötigen Abos.
Zielsetzung: Konkrete Beträge und Fristen festlegen, zum Beispiel „drei Monatsmieten bis Weihnachten“.
Schon 50 oder 100 Euro im Monat können langfristig den Unterschied machen. Wichtig ist nicht die Höhe, sondern die Regelmäßigkeit.
Was kann ich tun, um mich zusätzlich abzusichern?
Ein finanzieller Puffer ist die erste „Schutzschicht“ aber nicht die einzige. Wer weiterdenken möchte, kann sich zusätzlich absichern:
Versicherungen prüfen: Arbeitsunfähigkeit, Haftpflicht, Hausrat
Nebenverdienste aufbauen: z. B. durch Freelance-Jobs
Fixkosten senken: Verträge optimieren, weniger konsumieren
Schulden abbauen: Kredite tilgen, Raten verkürzen
Ein Notgroschen ist kein Luxus, sondern Lebensqualität
Ein finanzielles Polster schützt nicht nur vor dem Ausnahmezustand, sondern schafft Ruhe im Alltag. Es verändert die Perspektive: Plötzlich geht es nicht mehr nur darum, mit dem Geld über den Monat zu kommen, sondern darum, selbst bestimmen zu können, wann man reagiert und wann man abwartet. Ist man im Ernstfall nicht zum sofortigen Handeln gezwungen, fallen Entscheidungen überlegter aus. Gerade jetzt könnte der passende Zeitpunkt sein, finanzielle Unabhängigkeit gezielt anzugehen. Welche Entscheidungen wären möglich, wenn finanzielle Sorgen keine Rolle spielten?
Häufige Fragen zum Notgroschen:
Wie viel Geld sollte auf dem Konto liegen?
Auf dem Konto sollte idealerweise ein Betrag liegen, der die Fixkosten für zwei bis drei Monate abdeckt. Überschüssiges Kapital lässt sich hingegen sinnvoller auf einem Tagesgeld- oder Anlagekonto parken.
Was ist ein guter Notgroschen für den Ruhestand?
Im Ruhestand empfiehlt es sich, mindestens sechs bis zwölf Monate an Lebenshaltungskosten als liquide Rücklage zu halten, um unerwartete Ausgaben ohne Stress abdecken zu können.
Wie viel sollte man mit 60 gespart haben?
Eine grobe Faustregel besagt: Bis zum 60. Lebensjahr solltest du das Sieben- bis Achtfache deines aktuellen Jahresnettoeinkommens angespart haben, um auf einen entspannten Ruhestand hinzuarbeiten.
Was ist die 50/30/20-Regel?
Die 50/30/20-Regel ist eine einfache Budgetregel: 50 Prozent des Einkommens für feste Ausgaben, 30 Prozent für Wünsche und 20 Prozent zum Sparen oder Schuldenabbau.
Wo sollte der Notgroschen liegen?
Am besten liegt der Notgroschen auf einem Tagesgeldkonto oder einem separaten Unterkonto, das schnell zugänglich ist und keinen Schwankungen unterliegt.
Wie viel Geld darf ich zu Hause lagern?
Es gibt keine gesetzliche Obergrenze, wie viel Bargeld man zu Hause lagern darf, aber aus Sicherheitsgründen raten Experten zu maximal ein paar Tausend Euro.
Ist es erlaubt, Bargeld zu Hause aufzubewahren?
Ja, man darf Bargeld zu Hause aufbewahren, solange es aus legalen Quellen stammt. Bei großen Summen kann es aber bei bestimmten Anlässen (z. B. Kontoeinzahlung) zu Nachfragen kommen.
Author
Schlagzeilen

Es wurde noch keine Einwilligung erteilt.
Du musst zuerst zustimmen, um Inhalte von TradingView zu sehen.


