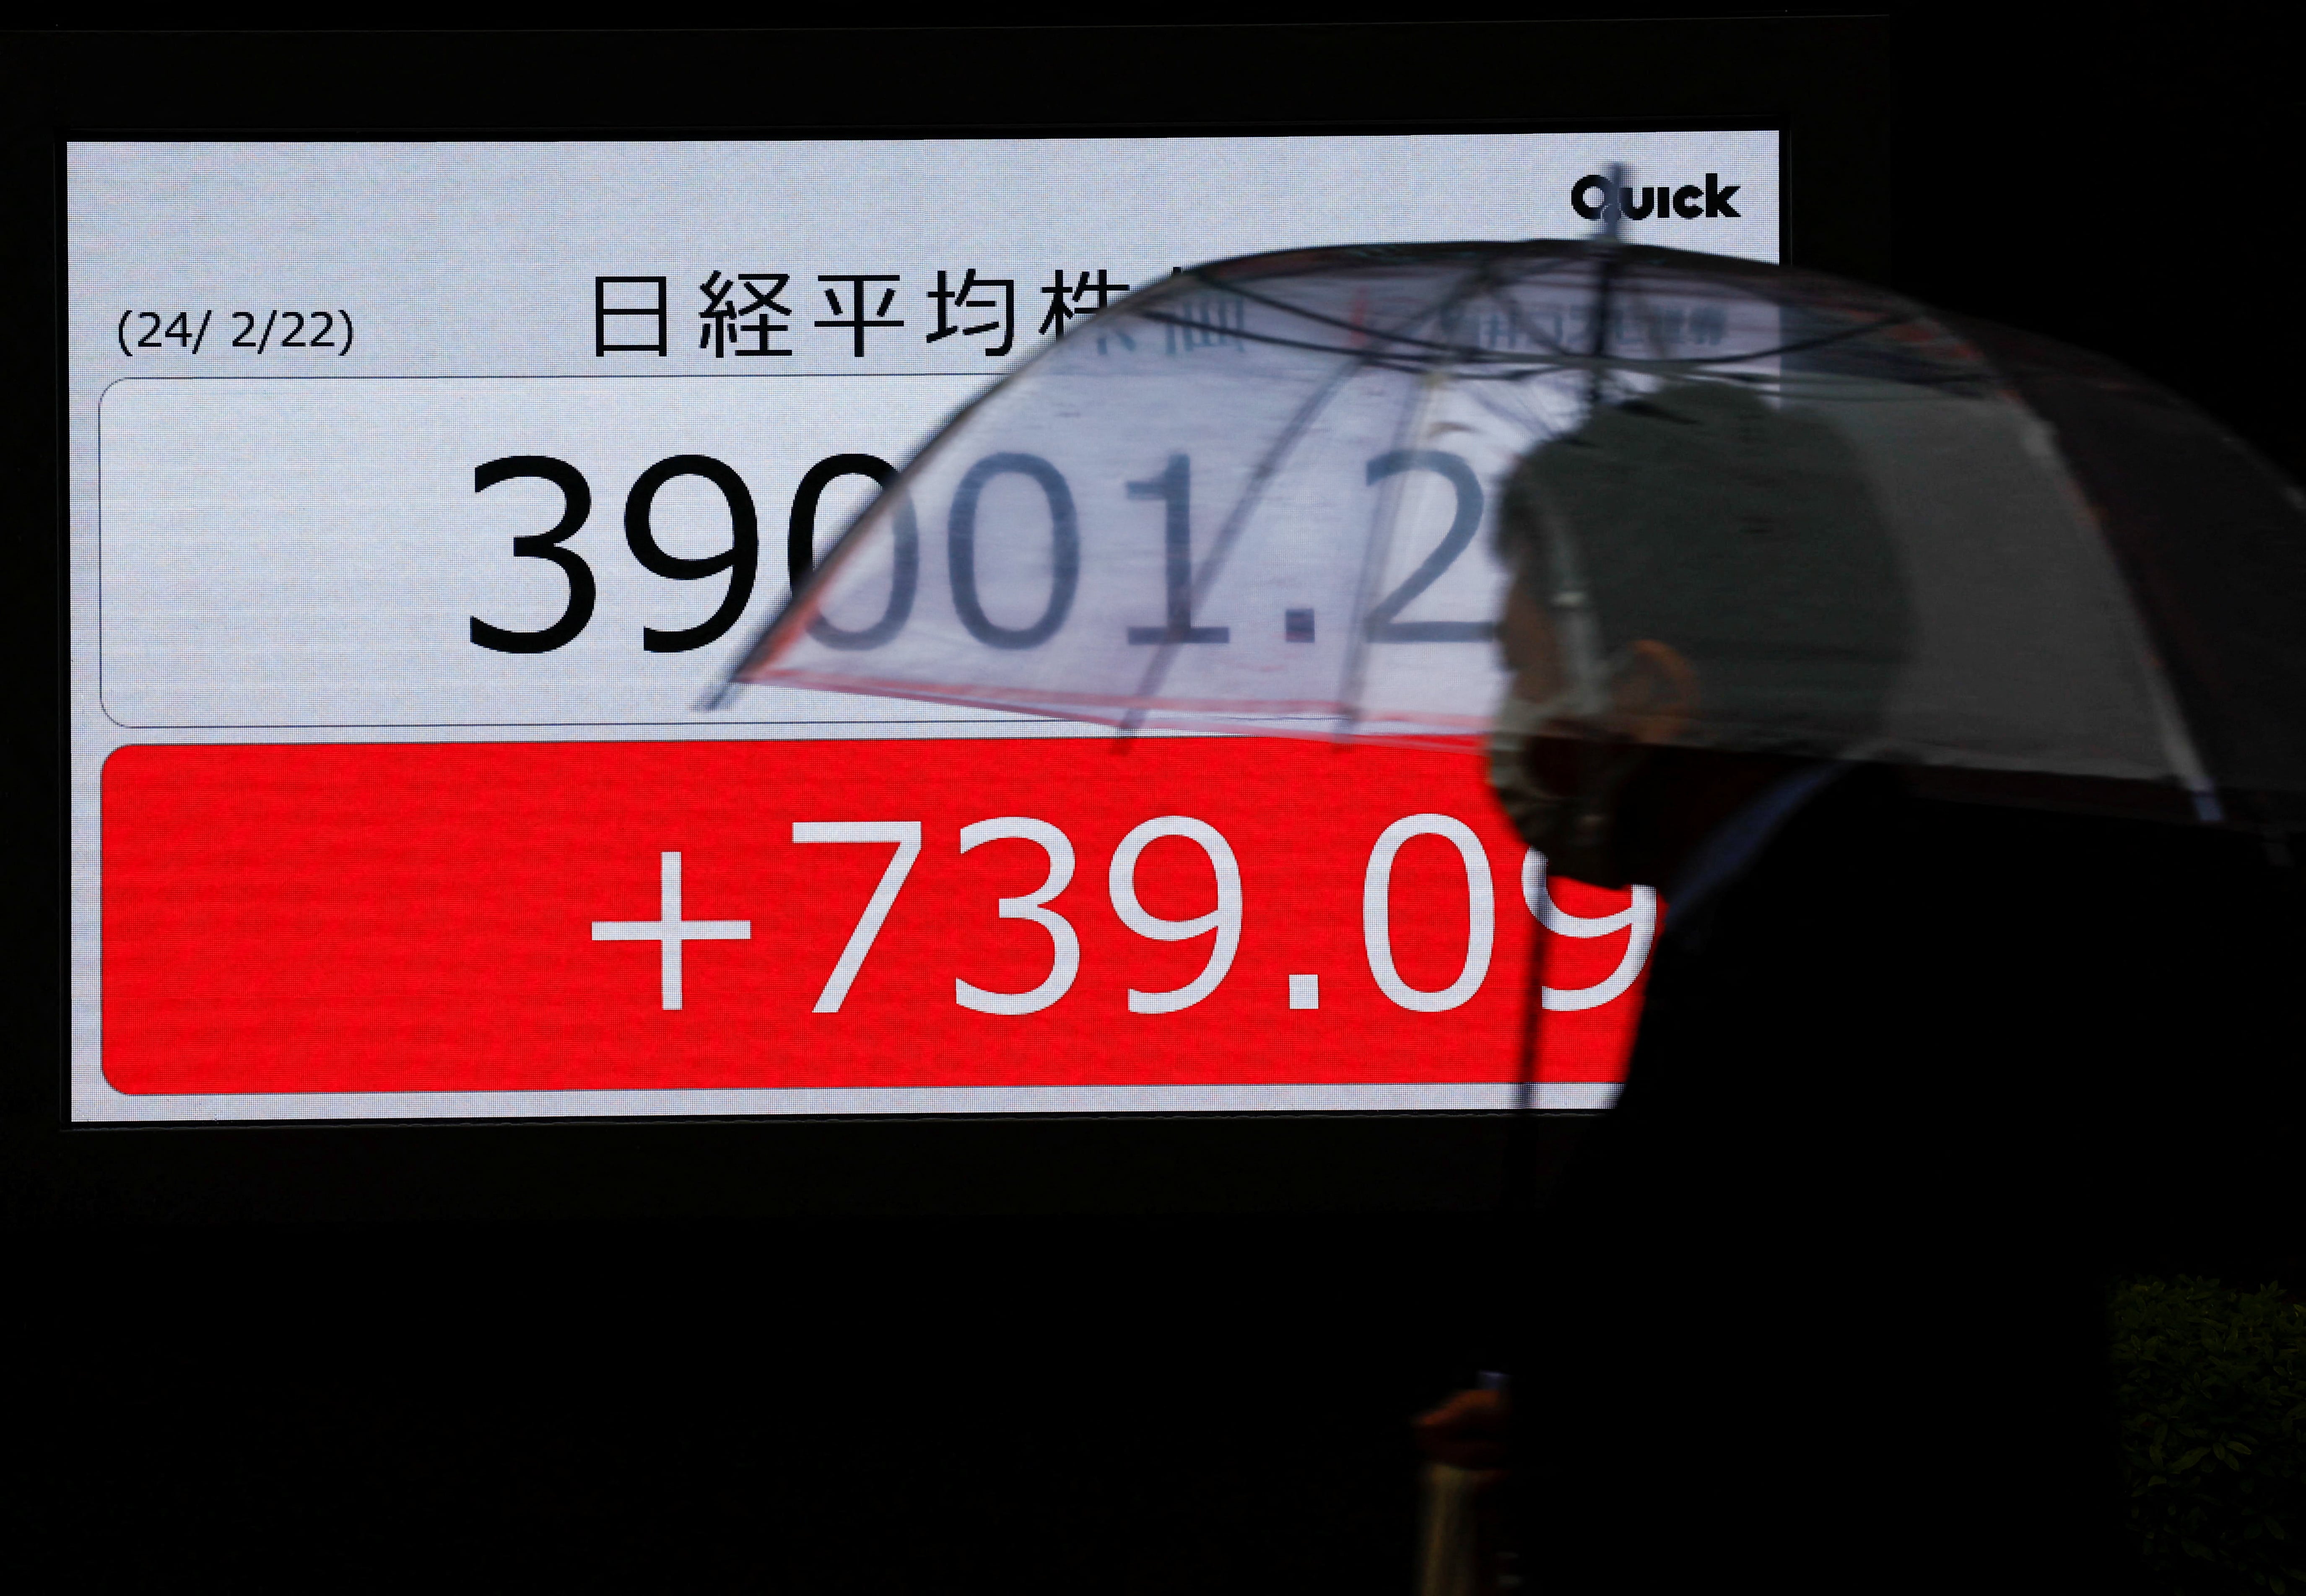
Nach 35 Jahren: Japans Nikkei-Index erreicht neues Allzeithoch

Author
Es hört sich an, wie der Fluch einer bösen Fee aus irgendeinem kruden Märchen: 35 lange Jahre blieb der japanische Aktienmarkt, abgebildet durch den Leitindex Nikkei, unterhalb seines bisherigen Rekordhochs im Jahr 1989. Wie eine Schauergeschichte lesen sich auch die verschiedenen Etappen des bärischen Interregnums. Mehrere Krisen und Rezessionen beutelten das Land der aufgehenden Sonne, bis zum Beginn der 2000er sprach man gar vom Verlorenen Jahrzehnt. Lange galt Japan als mahnendes Beispiel, mit dem auf der ganzen Welt gedroht wurde, wenn ein Wirtschaftsabschwung bevorzustehen schien. Dieses Image könnte der fernöstliche Inselstaat nun aber abgeschüttelt haben: Gestern stieß der Nikkei zum ersten Mal nach 1989 in den Bereich der 40 000 Punkte vor. Die Freude war groß, dabei ist Japan für diesen Aufschwung nur teilweise selbst verantwortlich. Außerdem täuscht der Höhenflug über so einige wirtschaftliche Gebrechen hinweg.
Der Fluch ist besiegt. Oder?
Japan gilt als fortschrittlich und wirtschaftlich robust, 2022 hatte das Land mit rund $4 Billionen Wirtschaftsleistung den weltweit dritten Platz nach den Vereinigten Staaten und China inne. Seit 1976 ist Japan Mitglied in der Gruppe der G7, den wirtschaftlich einflussreichsten Industriestaaten des Westens. Japans Bevölkerung gilt als fleißig und diszipliniert – angesichts dieser Klischees verblüfft ein Blick hinter die wirtschaftlichen Kulissen. Nach einer Immobilien- und Spekulationsblase brach der japanische Finanzmarkt im Jahr 1989 zusammen, bis 2003 fiel der Kurs des Leitindex Nikkei Heikin Kabuka, der 225 an der Tokioter Börse gelistete Unternehmen umfasst und als einer der wichtigsten Aktienindizes Asiens gilt, von rund 40 000 auf etwa 8000 Punkte, was einer Korrektur um erschreckende 80 Prozent entspricht. Das sogenannte Verlorene Jahrzehnt schien Anfang der 2000er gerade vorbei zu sein, da kam es nach einem raschen Anstieg auf 20 000 Punkte infolge der Dot-Com-Bubble zum nächsten heftigen Crash. Bis 2008 hatte man den Bereich der 20 000 Punkte wieder erklommen, dann kam die globale Finanzkrise infolge der Lehman-Pleite und aus dieser Depression kam der Nikkei bis 2013 nicht mehr hinaus.
Als sich die Befürchtungen eines nächsten Verlorenen Jahrzehnts gerade verfestigten, leitete der damals neue Premierminister Shinzo Abe ein Konjunkturprogramm ein, das als Abenomics in die ökonomischen Geschichtsbücher einging und den Grundstein für den Aufschwung legte. Zwar grätschten in den letzten Jahren Unruhen auf dem chinesischen Aktienmarkt und die Corona-Pandemie dazwischen, der Aufstieg des Nikkei war aber nicht mehr aufzuhalten. Allein in den zurückliegenden zwölf Monaten wuchs der Index um rund 60 Prozent und erreichte im Verlauf der letzten Handelsstunden sein neues Allzeithoch knapp unterhalb der magischen 40 000-Punkte-Marke. Als eminenter Wachstumstreiber fungierte auch in Japan der Boom um Tech-Werte und Künstliche Intelligenz. Die gestern veröffentlichten beeindruckenden Geschäftszahlen des nordamerikanischen Chip-Giganten Nvidia befeuerten die Euphorie der Anleger nicht nur in den amerikanischen Indizes Standard and Poor’s 500 und Nasdaq, sondern auch auf der anderen Seite des Pazifiks. Shinzo Abe, bis 2020 der am längsten amtierende japanische Regierungschef, erlebte diese Ernte seiner vor zehn Jahren gelegten Saat nicht mehr: Er wurde im Sommer 2022 bei einer Rede erschossen.
Inflation und Yen-Schwäche: Japan-Euphorie verfrüht?
Auf den ersten Blick herrscht also Festtagsstimmung in Japan, während der große Nachbar China, eine der führenden Nationen der BRICS-Staaten (Brasilien, Russland, Indien, China und Südafrika, zuletzt um einige Nationen erweitert), nach der Anleger-Panik der letzten Wochen nur langsame Fortschritte auf dem Aktienmarkt verzeichnet. Mit Blick auf das tatsächliche Verhältnis zwischen den Großen 7 und dem wirtschaftlichen Block der ehemaligen (BRICS-)Schwellenländer erscheint diese Momentaufnahme aber zutiefst widersprüchlich: Waren China und Co. den führenden westlichen Industrienationen zu Beginn des jahrzehntelangen japanischen Bärenmarkts 1990 mit Blick auf das kumulierte Bruttoinlandsprodukt noch deutlich unterlegen (damals waren die G7 für knapp 50 Prozent, die BRICS gerade mal für gut 15 Prozent des globalen BIP verantwortlich), so kam es in den letzten Jahren nicht nur zu einer Annäherung der beiden Bündnisse, sondern gar zu einer Kräfteumkehr. Bis 2020 ist der Anteil der G7 an der Weltwirtschaft auf 30 Prozent gefallen, während die BRICS-Staaten mittlerweile bei rund 32 Prozent rangieren.
Auch in Japan ist die wirtschaftliche Lage nicht so rosig, wie der sprunghafte Anstieg des Nikkei glauben machen will. Zwar lag die Inflation in Japan infolge der Corona-Pandemie bis zuletzt deutlich unterhalb der Raten im Westen, das allerdings führte zu einem Abflachen der wirtschaftlichen Produktivität, Kapital floss aus dem Land hinaus und neue Investitionen stockten. Infolge der Zinsanhebung durch die nordamerikanische Notenbank (engl.: Federal Reserve; kurz: FED), fiel der Wert des Yen nach Jahren der Deflation im Vergleich zum US-Dollar plötzlich ab und stand relativ zur nordamerikanischen Landeswährung zwischenzeitlich so schwach da wie seit einem Vierteljahrhundert nicht mehr. Gleichzeitig stieg die Inflation auf ein 40-Jahreshoch, im November 2023 kündigte der amtierende Premierminister Fumio Kishida ein Konjunkturpaket in Höhe von gut $110 Milliarden an, dadurch steigen auch die Staatsschulden immer weiter. Während Importe immer teurer werden, führte die schwache Landeswährung zu stark steigenden Aktienkursen, der aktuelle Nikkei-Boom fußt also auch auf dem inflationären Yen.
Erholung in Fernost? China geht voran!
Laut Experten bleibt Japans nähere Zukunft unsicher. Der niedrige Binnenkonsum muss steigen, die Inflation in ein gesundes Gleichgewicht gebracht und die Landeswährung stabilisiert werden. Konflikte im Nahen Osten und an wichtigen Transportrouten durchs Rote Meer könnten die Industrie beeinträchtigen, ein zu erwartender Aufschwung des Nachbars China würde aber wohl dabei helfen, dem Höhenflug des Nikkei auch konkrete wirtschaftliche Leistungsdaten folgen zu lassen, um das gerade erklommene Allzeithoch nicht direkt schon wieder einzubüßen. Umso gespannter schaut man in Japan auf die chinesischen Nachbarn, die sich anschicken, das unlängst erreichte Tal im wichtigen Index Hang Seng hinter sich zu lassen. Nach milliardenschweren Konjunkturpaketen soll nun eine drastische Zinssenkung die kriselnde Immobilienkrise beleben: Erst Mitte der Woche senkte die chinesische Zentralbank den für die Baubranche maßgeblichen fünfjährigen Leitzins um 25 Basispunkte auf nunmehr 3.95 Prozent, Staatspräsident Xi Jinping kündigte schon im Januar starkes Wachstum an, nachdem die letzten Zahlen ernüchternd ausgefallen waren. Die Aktien der größten Unternehmen des Landes – analysiert in unserem China Titans-Paket – erlebten erst kürzlich wieder Aufwind. Auf lange Sicht sollte es aus technischer Analysesicht wieder deutlich bergauf gehen in einem der global vielversprechendsten Wachstumsmärkte.
Author
Schlagzeilen

Es wurde noch keine Einwilligung erteilt.
Du musst zuerst zustimmen, um Inhalte von TradingView zu sehen.


