Kartell-Vorwürfe vom US-Senat: Visa und Mastercard im Kreuzverhör
Author
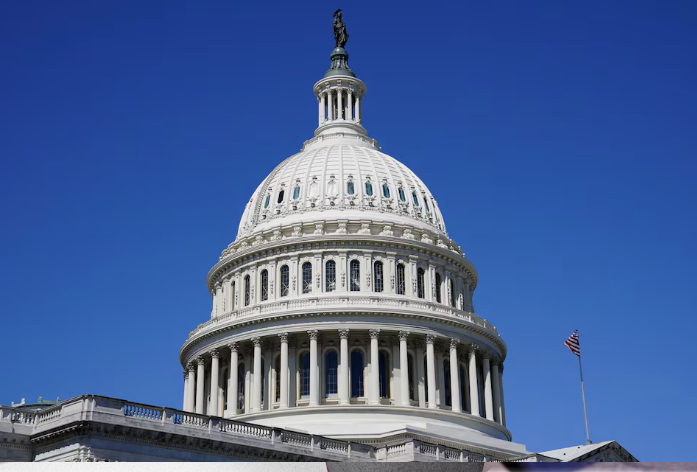
Mit ernster Miene nahmen Linda Kirkpatrick, Präsidentin von Mastercard für Amerika, und Bill Sheedy, Senior-Berater bei Visa, ihre Plätze im Sitzungssaal des US-Senats ein – unter aufmerksamen Blicken der von Politikern und Experten, die ausnahmsweise eine seltene Einigkeit demonstrierten. Von rechtskonservativen bis linksliberalen Vertretern hatten alle ein Ziel. „Wie rechtfertigen Sie Gebühren, die jedes Jahr über $100 Milliarden ausmachen und Händler sowie Verbraucher gleichermaßen belasten?“ fragte Senator Dick Durbin die beiden Manager der Kreditkarten-Giganten.
Visa und Mastercard stehen derzeit unter strenger Beobachtung. Die Anhörung mit dem Titel Breaking the Visa-Mastercard Duopoly (dt. Das Visa-Mastercard-Duopol durchbrechen) wurde zum Schauplatz einer Debatte über die Marktdominanz der beiden Unternehmen und die sogenannten Swipe-Gebühren - also Abgaben, die von Händlern an Visa und Mastercard geleistet werden müssen, wenn ihre Kunden per Kreditkarte bezahlen. Auch hier verzerre die geteilte Macht der beiden Marktführer den Wettbewerb zuungunsten ihrer Kunden, monieren Kritiker. Visa und Mastercard wehren sich resolut gegen die Vorwürfe.
Visa und Mastercard: ein illegales Gebühren-Kartell?
Jedes Mal, wenn ein Kunde eine Kreditkarte nutzt, erhebt das Kartenunternehmen eine sogenannte Swipe-Gebühr – auch als Interbankenentgelt bekannt. Diese Gebühr, die in der Regel einen bestimmten Prozentsatz der Transaktion ausmacht, wird zwischen den Kreditkartenherausgebern und den Zahlungsnetzwerken wie Visa und Mastercard aufgeteilt.
Händler, die Kreditkarten akzeptieren, geben diese Kosten oft an ihre Kunden weiter, was letztlich die Preise erhöht. Im Jahr 2023 beliefen sich die gesamten Kreditkartengebühren für US-Händler auf mehr als $100 Milliarden. Visa und Mastercard kontrollieren dabei gemeinsam 80 Prozent des Marktes und werden nun beschuldigt, wenig Spielraum für Wettbewerb zu lassen.
Visa und Mastercard sollen günstige Alternativen bieten
Die Demokraten und Republikaner sind sich einig und haben den Credit Card Competition Act eingebracht. Dieser soll Banken mit mehr als $100 Milliarden an Vermögenswerten dazu verpflichten, mindestens ein alternatives Zahlungsnetzwerk auf ihren Karten anzubieten. Dies soll den beiden Zahlungsriesen durch mehr Wettbewerb Grenzen setzen, indem er Banken mit erheblichen Vermögenswerten dazu verpflichtet, eine Alternative zu den Netzwerken von Visa und Mastercard auf ihren Kreditkarten anzubieten.
So könnte z.B. ein kleinerer (kostengünstigerer) Anbieter wie Discover größere Marktanteile erlangen, eine ernsthafte Alternative zu den Marktführern Visa und Mastercard bieten und damit den Wettbewerb zugunsten der Kunden verschärfen. Senator Dick Durbin, ein langjähriger Kritiker der hohen Gebühren, betonte bei der Anhörung im Senat, dass kleine Unternehmen dadurch endlich eine größere Wahl hätten, wie sie Kreditkartentransaktionen abwickeln wollen. Dies könnte Kosten für Händler und Konsumenten senken und den Wettbewerb ankurbeln.
Jeder US-Kunde zahlt $1100 Kreditkarten-Gebühren im Jahr
Visa und Mastercard verteidigen ihre Gebühren als notwendig, um Innovationen, Betrugsprävention und Kundensupport zu finanzieren. Laut Bill Sheedy, Senior Advisor bei Visa, sind diese Gebühren Anreize für Händler, moderne Technologien zu nutzen, die die Sicherheit erhöhen und den Zahlungsverkehr effizienter gestalten.
Gleichzeitig warnen die Unternehmen davor, dass regulatorische Eingriffe wie der Credit Card Competition Act unerwünschte Nebenwirkungen haben könnten. Mastercard-Managerin Linda Kirkpatrick verwies auf frühere Erfahrungen mit der Regulierung von Debitkarten, die angeblich zu weniger Wettbewerb und höheren Kosten geführt haben.
Für Händler sind die hohen Gebühren ein großer Kostenfaktor, oft sogar die zweithöchste Ausgabe nach Löhnen. Sie fordern mehr Transparenz und Wettbewerb, um ihre Margen zu schützen.
Für Verbraucher sind die Gebühren oft unsichtbar – aber spürbar: Laut einer Analyse der National Retail Federation (der Einzelhandelsverband der Vereinigten Staaten) betragen die durchschnittlichen Swipe-Gebühren pro US-Bürger rund $1100 pro Jahr. Da diese Kosten auf die Waren im Verkauf aufgeschlagen werden, treibe dies indirekt die Inflation an – so lautet ein weiterer Kritikpunkt von beiden Kongressseiten.
Kommen die Marktführer zu Fall?
Die aktuelle Debatte könnte ein Wendepunkt sein im Kartenzahlungsnetzwerk sein. Einerseits wurden im März 2024 Vereinbarungen getroffen, die Gebühren in den nächsten fünf Jahren leicht zu senken. Andererseits steht Visa bereits unter zusätzlichem Druck, da das US-Justizministerium eine Klage eingereicht hat, die den Konzern beschuldigt, ein Monopol auf Debitkartennetzwerke zu halten.
Das Ergebnis dieser politischen und rechtlichen Auseinandersetzungen könnte weitreichende Folgen haben – nicht nur für Visa und Mastercard, sondern auch für das gesamte Zahlungssystem. Ob sich das Duopol aufweichen lässt oder ob die Unternehmen ihre Stellung behaupten, wird sich zeigen. Eins ist sicher: Der Kampf um Swipe-Gebühren ist noch lange nicht vorbei.
Wir beobachten in unseren US-Titans-Paket regelmäßig beide Werte und analysieren diese auf Basis unserer Elliot-Wellen-Analyse. Unsere Kunden erhalten Echtzeit-Signale und präzise Preisbereiche für lukrative Ein- und Ausstiege bei den wichtigsten Aktien des US-Aktienmarktes.
Author
Schlagzeilen

Es wurde noch keine Einwilligung erteilt.
Du musst zuerst zustimmen, um Inhalte von TradingView zu sehen.


