Jeden Monat passives Börsen-Gehalt? So funktionieren Equity Premium Income ETFs

Author
Das Wichtigste in Kürze:
- Monatlicher Cashflow statt maximaler Börsengewinne
- Erträge aus Dividenden und Optionsprämien
- Weniger Schwankung, dafür begrenztes Aufwärtspotenzial
Es ist der größte Traum vieler Anleger: Ein passives Einkommen, das regelmäßig und verlässlich auf dem Konto landet. Während klassische Dividendenstrategien oft nur quartalsweise oder gar jährlich ausschütten, hat eine neue Generation von Anlageprodukten den Markt im Sturm erobert. Die Rede ist von Equity Premium Income ETFs, allen voran die populäre Serie von JPMorgan Asset Management.
Doch was steckt hinter den versprochenen Renditen von sieben bis elf Prozent pro Jahr und welche Kompromisse müssen Anleger für diesen Geldfluss eingehen?
Der Aufstieg der Outcome-orientierten Investments
In der modernen Investmentwelt geht es nicht mehr nur darum, eine Benchmark wie den S&P 500 oder den MSCI World zu schlagen. Viele Anleger suchen nach einem spezifischen Ergebnis. Bei Equity Premium Income ETFs besteht das Ziel darin, eine attraktive Einkommensrendite bei gleichzeitig geringerer Schwankungsbreite (Volatilität) zu erzielen.
JPMorgan als einer der größten Anbieter von Income-ETFs
In unsicheren Marktphasen, in denen die Kurse seitwärts tendieren oder heftig schwanken, wirken regelmäßige monatliche Gutschriften wie eine zusätzliche Liquiditätsreserve. Die JPMorgan-Produktreihe verdeutlicht diesen Trend eindrucksvoll: Allein in den USA ist der US Equity Premium Income ETF (JEPI) mittlerweile der weltweit größte aktiv verwaltete ETF mit einem Volumen von über 40 Milliarden Dollar.
Seit Kurzem ist die Serie auch für europäische Anleger mit Varianten auf den Nasdaq 100, den MSCI World und den europäischen Markt (MSCI Europe) komplettiert worden. Wie aber funktionieren diese ETFs überhaupt? Und welche Vor- und Nachteile bringen sie konkret für Anleger?
Das Herzstück: Wie entsteht das monatliche Einkommen?
Um zu verstehen, wie diese ETFs Renditen erzielen, die deutlich über klassischen Dividenden liegen, muss man unter die Motorhaube blicken. Ein Equity Premium Income ETF ist kein reiner Aktienfonds, sondern ein hybrides Produkt: Er kombiniert ein Aktienportfolio mit einer Optionsstrategie.
Dabei nutzt das Fondsmanagement eine sogenannte Covered-Call-Strategie.
Was bedeutet das konkret? Der ETF verkauft regelmäßig Kaufoptionen (Calls) auf die im Portfolio enthaltenen Aktien oder Indizes. Dafür erhält er eine Gebühr, die sogenannte Optionsprämie. Im Gegenzug verzichtet er auf einen Teil möglicher Kursgewinne oberhalb eines bestimmten Niveaus.
Technisch gesehen tritt der ETF als Stillhalter auf: Er besitzt die Aktien bereits und räumt einem Käufer das Recht ein, diese zu einem festgelegten Preis zu erwerben. Während der Käufer auf stark steigende Kurse setzt, positioniert sich der ETF eher auf moderate Bewegungen oder Seitwärtsphasen.
Der entscheidende Punkt: Die vereinnahmte Prämie fließt unabhängig von der späteren Marktentwicklung. Der ETF tauscht damit die Chance auf extreme Kursgewinne gegen sofortige, planbare Einnahmen. In Phasen erhöhter Unsicherheit steigen die Optionspreise sogar, sodass der Cashflow tendenziell stabil bleibt oder zunimmt.
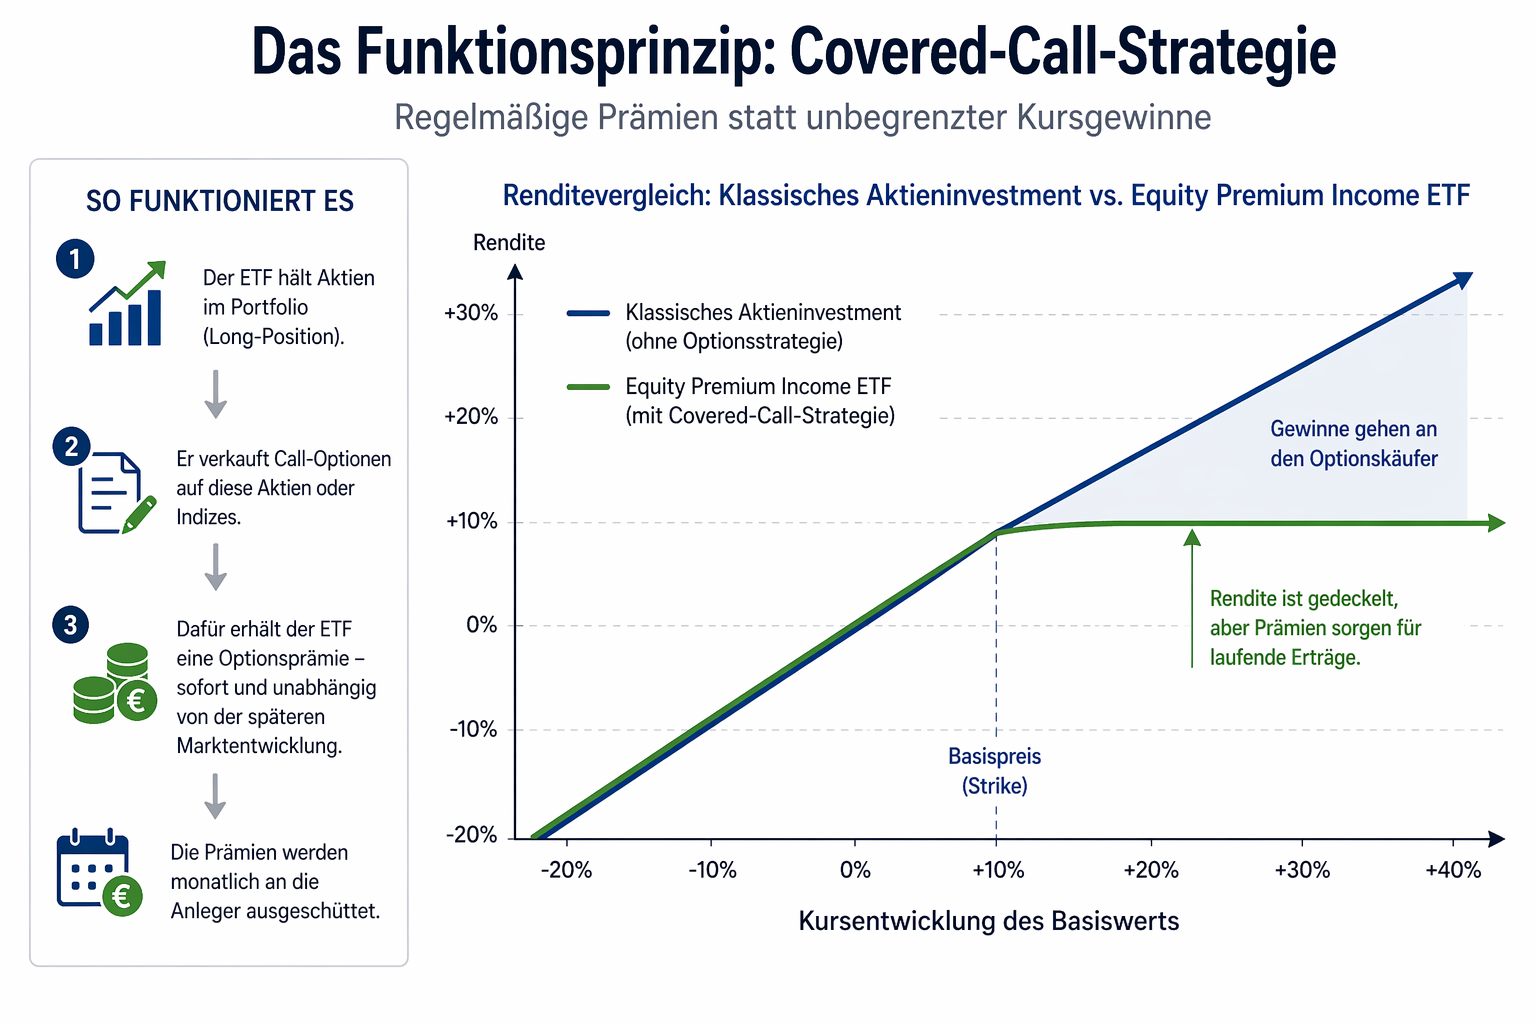 Regelmäßiger Cashflow durch Prämie, begrenzte Gewinne nach oben
Wie die Grafik verdeutlicht, erfolgt dieser regelmäßige Cashflow durch einen bewussten Verzicht: Die grüne Linie zeigt, dass der ETF in Phasen extremer Kursgewinne (rechts im Diagramm) durch den verkauften Call abgebremst wird. Im Gegenzug sichert die sofort vereinnahmte Prämie jedoch ein stabileres Fundament, das vor allem in Seitwärtsphasen dem klassischen Investment überlegen ist.
Die wesentlichen Vorteile dieser Konstruktion lassen sich an zwei Kernpunkten festmachen:
- Zusätzlicher Cashflow: Die Optionsprämien generieren Erträge, die deutlich über das Niveau reiner Aktiendividenden hinausgehen und die Basis für die hohen monatlichen Zahlungen bilden.
- Risikoreduktion: In fallenden Märkten wirken die bereits vereinnahmten Prämien wie ein Stoßdämpfer. Sie können den Verlust zwar nicht verhindern, aber spürbar abmildern.
Präzise Kalkulation: Monatlich vs. Jährlich richtig verstehen
In der Finanzkommunikation entstehen oft Missverständnisse, weil die angegebenen Jahresrenditen fälschlicherweise als gleichbleibende monatliche Erträge interpretiert werden. Die sieben bis elf Prozent sind eine jährliche Zielgröße für die Ausschüttungen. Das bedeutet, dass der ETF über einen Zeitraum von zwölf Monaten versucht, diese Erträge durch regelmäßige Auszahlungen zu erwirtschaften.
Die tatsächliche Auszahlung erfolgt jedoch monatlich. Das führt zu einem wichtigen Detail: Die monatliche Zahlung ist keine fix garantierte Rente in immer gleicher Höhe. Da die Optionsprämien direkt von der Volatilität des Markts abhängen, bewegt sich die monatliche Gutschrift mit dem Markt.
In einer Phase hoher Nervosität am Aktienmarkt sind die Prämien teurer. Das liegt daran, dass die Volatilität den Preis von Optionen bestimmt: Je unsicherer der Markt, desto höher die Versicherungsgebühr, die Käufer für Gewinnchancen oder Absicherung zahlen. Die Wette des ETFs bleibt dabei gleich, aber er lässt sich sein Risiko in stürmischen Zeiten schlichtweg teurer bezahlen. Der Anleger erhält in diesem Monat also tendenziell eine höhere Ausschüttung. In ruhigen, stabilen Marktphasen sinken die Prämieneinnahmen, was die monatliche Zahlung leicht reduzieren kann, auch wenn das jährliche Ziel weiterhin im Blick bleibt.
Strategie-Check: ETF am Beispiel der Versicherungsprämie
Man kann sich den Verkauf von Call-Optionen wie eine Versicherung vorstellen. Der ETF übernimmt dabei die Rolle des Versicherers. Er kassiert eine Prämie und gibt im Gegenzug einen Teil möglicher Gewinne ab, falls der Markt stark steigt. Der Käufer der Option bezahlt also dafür, sich außergewöhnlich hohe Kursgewinne zu sichern. Der ETF hingegen setzt darauf, dass die Kurse eher moderat steigen oder seitwärts laufen. In diesem Fall behält er die Prämie ohne weitere Verpflichtung.
Wichtig ist: Der ETF bleibt ein klassisches Aktieninvestment (Long-Position). Er spekuliert nicht auf fallende Kurse, sondern ergänzt seine Aktienstrategie lediglich um zusätzliche Einnahmen durch den Optionsverkauf.
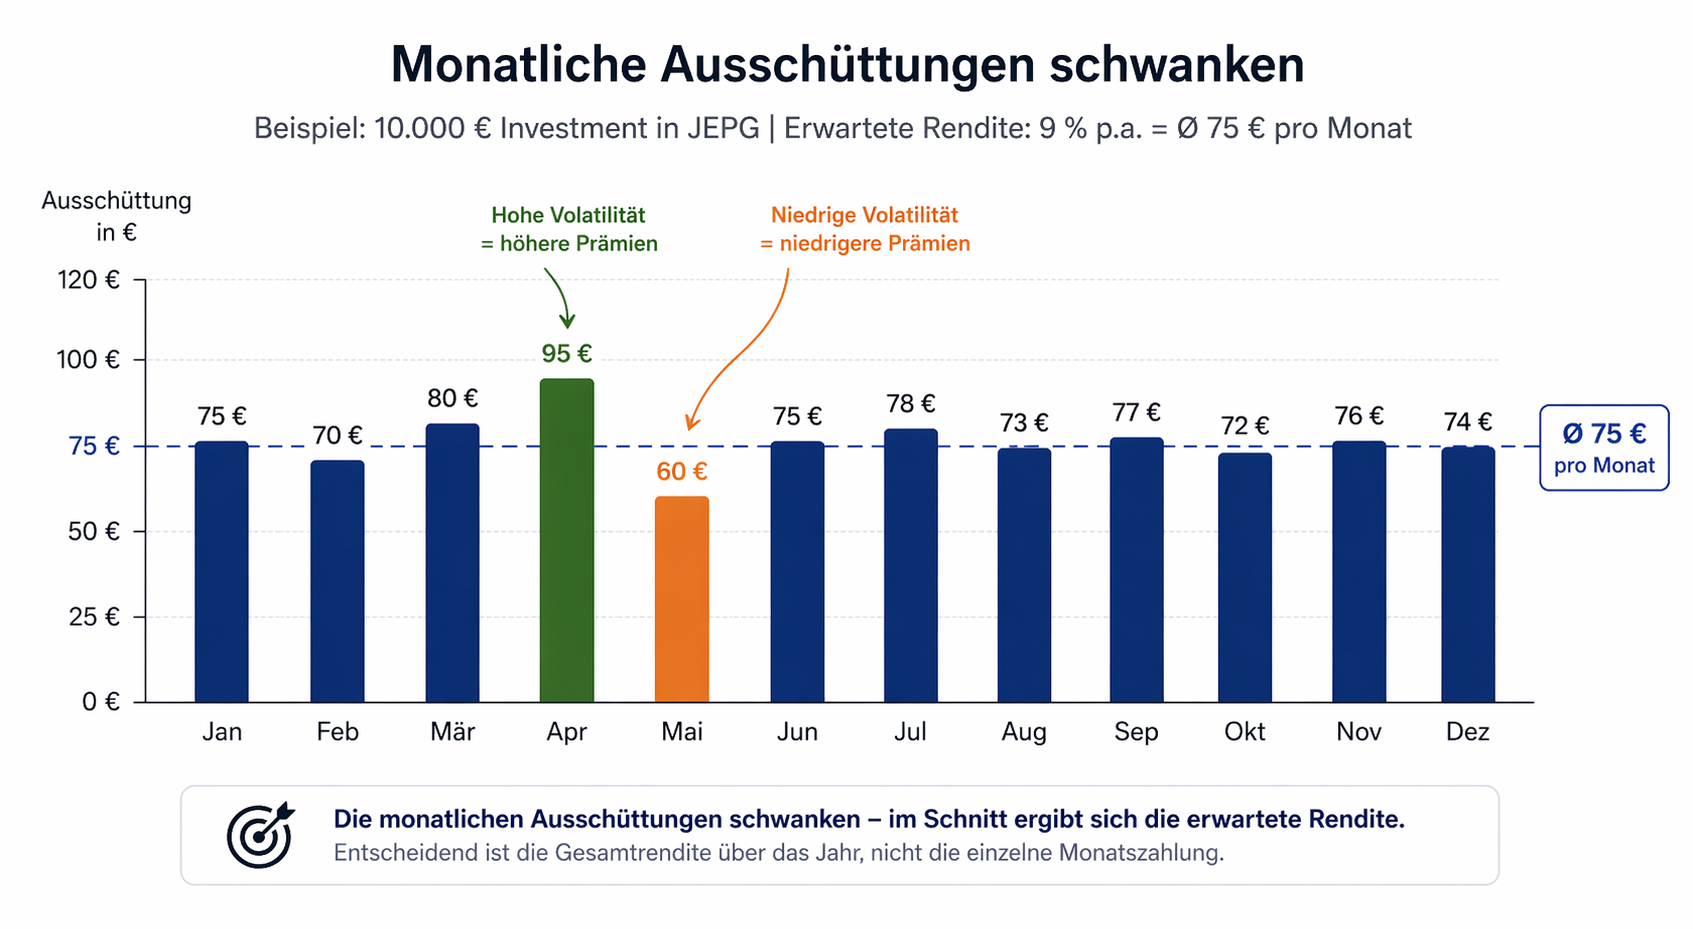 Monatliche Ausschüttungen schwanken, entscheidend ist die Jahresrendite
Ein konkretes Beispiel zur Verdeutlichung: Angenommen, ein Anleger investiert 10 000 Euro in den JPMorgan Global Equity Premium Income ETF (JEPG). Bei einer angenommenen jährlichen Rendite von neun Prozent würde man über das Jahr verteilt insgesamt 900 Euro an Erträgen erwarten. Auf den Monat heruntergebrochen wären das im Schnitt 75 Euro. Schlägt die Volatilität im April jedoch massiv aus, könnte die monatliche Gutschrift für diesen Zeitraum auf 95 Euro steigen. Beruhigt sich der Markt im Mai komplett, fällt sie vielleicht auf 60 Euro. Die Performance bleibt also ein rollierendes System, das erst in der Ganzjahresbetrachtung seine volle Kraft entfaltet.
Dass dieses Prinzip funktioniert, zeigt auch ein Blick auf den Optionsmarkt: Laut Daten der Terminbörse CBOE werden nur rund 10 Prozent aller Optionen tatsächlich ausgeübt, während etwa 30 Prozent bis 35 Prozent der Kontrakte komplett wertlos verfallen. Genau darauf baut die Strategie auf. Da die ETFs gezielt Optionen mit einem gewissen Abstand zum aktuellen Kurs verkaufen, liegt die Wahrscheinlichkeit oft hoch, die vereinnahmte Prämie vollständig zu behalten.
Der Haken: Die begrenzte Teilhabe am Bullenmarkt
Wo Licht ist, ist auch Schatten. Die logische Konsequenz dieser Strategie ist die begrenzte Teilhabe an Kursgewinnen. Durch den Verkauf der Call-Optionen ist der ETF nach oben hin gedeckelt. Wenn der Aktienmarkt eine massive Rallye hinlegt und beispielsweise der Nasdaq 100 in einem Jahr um 25 Prozent steigt, wird ein entsprechender Income-ETF konstruktionsbedingt hinterherhinken.
Er könnte in diesem Szenario vielleicht nur 15 bis 17 Prozent Gesamtrendite erzielen. Die restlichen Prozente sind der Preis, den der Anleger für die hohen monatlichen Cashflows zahlt. Dahinter steht eine einfache Kette: Steigt die Volatilität, schöpfen die Call-Käufer ab dem vereinbarten Basispreis die Gewinne ab. Der ETF-Anleger erhält zwar die Gebühren, partizipiert aber nur bis zu dieser Grenze am Kursplus. Der ETF wächst also grundsätzlich mit den Aktiengewinnen mit, wird jedoch bei starken Rallyes durch diese künstliche Decke abgebremst. Man tauscht also das Potenzial des großen Gewinns gegen die Sicherheit einer sofortigen, regelmäßigen Einnahme.
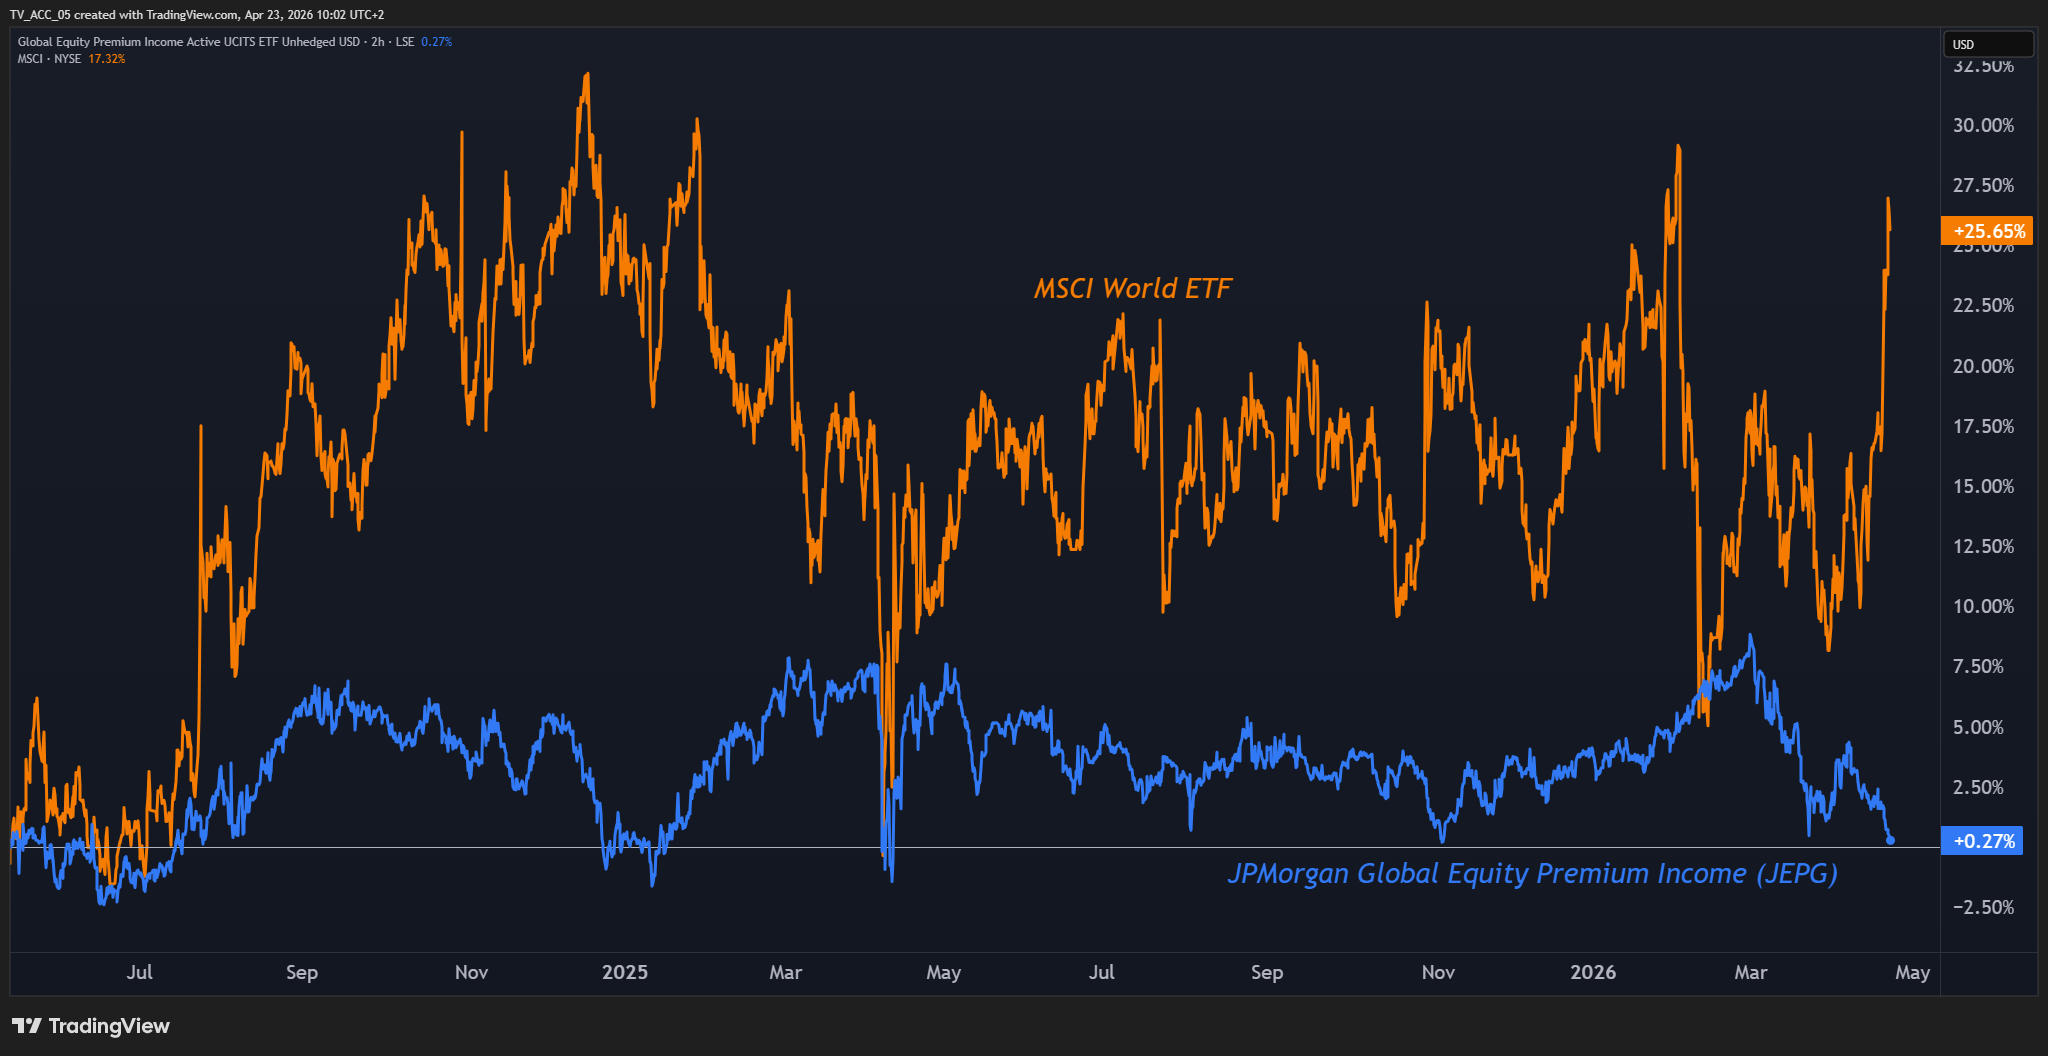 Höhere Schwankungen beim MSCI World, stabilerer Verlauf beim Income-ETF
Die Grafik vergleicht die Entwicklung eines klassischen MSCI World ETFs (orange) mit einem Equity Premium Income ETF wie dem JPMorgan Global Equity Premium Income (blau). Auffällig ist die deutlich höhere Volatilität beim MSCI World, da dieser vollständig an den Marktbewegungen partizipiert. Der JEPG verläuft dagegen wesentlich stabiler, was auf die vereinnahmten Optionsprämien zurückzuführen ist, die wie ein Puffer gegen Schwankungen wirken. Gleichzeitig zeigt sich, dass der MSCI World langfristig stärker zulegt, während der Income-ETF hinterherhinkt. Das liegt daran, dass durch die Covered-Call-Strategie ein Teil der Kursgewinne abgegeben wird, um im Gegenzug laufende Erträge zu generieren.
Die Alternative: Thesaurierende Anteilsklassen für den Zinseszins
Obwohl Equity Premium Income ETFs auf regelmäßige Ausschüttungen ausgelegt sind, gibt es viele dieser Produkte auch in einer thesaurierenden Variante. Das wirkt zunächst widersprüchlich: Warum sollte man ein Produkt kaufen, das Einkommen erzeugt, wenn man sich dieses gar nicht auszahlen lässt?
Die Antwort ist simpel: Bei einer thesaurierenden Variante werden die Erträge nicht ausgezahlt, sondern automatisch wieder im ETF angelegt. Das bedeutet, dass Dividenden und Optionsprämien direkt im Fonds bleiben und weiter für arbeiten.
Für Anleger hat das zwei Vorteile:
- Erstens nutzt man den sogenannten Zinseszinseffekt: Die Erträge erhöhen den Wert des ETFs, und zukünftige Erträge bauen wiederum auf diesem höheren Wert auf.
- Zweitens kann es in der Ansparphase steuerlich sinnvoll sein, weil das Geld nicht jeden Monat ausgezahlt und direkt versteuert wird.

Die Strategie dahinter bleibt identisch. Auch hier profitiert man weiterhin von einer etwas geringeren Schwankungsanfälligkeit im Vergleich zu einem reinen Aktieninvestment. Der einzige Unterschied liegt darin, was mit den Erträgen passiert: Entweder man bekommt sie ausgezahlt oder sie werden automatisch reinvestiert.
Für wen eignet sich die Equity Premium Income Strategie?
Trotz der Komplexität sind diese ETFs ein hervorragendes Werkzeug, wenn man sie richtig einsetzt. Ihr Nutzen lässt sich für verschiedene Anlegertypen wie folgt zusammenfassen:
- Einkommensfokussierte Anleger: Ideal für Personen kurz vor oder im Ruhestand, da der ETF einen regelmäßigen monatlichen Cashflow liefert. Statt auf unregelmäßige Dividenden oder den Verkauf von Anteilen angewiesen zu sein, entsteht eine planbare Einkommensquelle, die laufende Ausgaben unterstützen kann.
- Defensive Strategen: Für Investoren, die die Schwankungen eines klassischen Aktienportfolios reduzieren möchten. Die vereinnahmten Optionsprämien wirken in schwächeren Marktphasen wie ein Puffer und können Verluste teilweise abfedern. Gleichzeitig bleibt man im Aktienmarkt investiert, verzichtet jedoch bewusst auf einen Teil der starken Aufwärtsbewegungen zugunsten von mehr Stabilität.
Ein moderner Baustein mit klaren Regeln
Equity Premium Income ETFs machen Strategien wie den Verkauf von Optionen erstmals für Privatanleger einfach zugänglich und das zu vergleichsweise niedrigen Kosten von rund 0.35 Prozent pro Jahr. Anleger müssen jedoch die Spielregeln akzeptieren: Man tauscht die Chance auf maximale Kursgewinne gegen die Stabilität eines regelmäßigen Geldflusses ein.
Wer versteht, dass die monatlichen Zahlungen variieren können und wer zwischen der jährlichen Zielrendite und dem monatlichen Cashflow unterscheidet, findet hier einen erstklassigen Baustein für ein modernes, einkommensorientiertes Depot.
Leseempfehlung: Ihr Einstieg in die Welt der ETFs: Der ultimative Guide für Anfänger
Author
Schlagzeilen

Es wurde noch keine Einwilligung erteilt.
Du musst zuerst zustimmen, um Inhalte von TradingView zu sehen.


