JD.com überrascht mit kräftigem Gewinnsprung

Author
Das Wichtigste in Kürze:
- JD.com erzielt 51 053 Milliarden US-Dollar Umsatz und verfehlt den Konsens.
- Der bereinigte Gewinn von JD.com steigt auf 0.93 US-Dollar je Aktie.
- Der freie Cashflow von JD.com wächst um 44.6 Prozent.
| Q2 2026 Quartalsergebnisse | Ist-Wert | Schätzung |
|---|---|---|
| Umsatz | $51.053B | $51.55B |
| EPS | $0.93 | $0.86 |
| JD-Einzelhandel | $43.534B | N/A |
| JD-Logistik | $9.447B | N/A |
| Neue Geschäftsbereiche | $1.070B | N/A |
JD.com im zweiten Quartal 2026: Umsatz unter Konsens, Gewinn über Erwartungen
JD.com hat im zweiten Quartal 2026 die Gewinnerwartungen übertroffen, beim Umsatz jedoch enttäuscht. Die Erlöse sanken gegenüber dem Vorjahr um 2.9 Prozent auf 51 053 Milliarden US-Dollar. Analysten hatten 51.55 Milliarden US-Dollar erwartet. Damit verfehlte der chinesische Handelskonzern den Konsens um 0497 Milliarden US-Dollar.
Deutlich besser entwickelte sich das bereinigte Ergebnis je Aktie. Dieses stieg im Jahresvergleich um 26.6 Prozent auf 0.93 US-Dollar und lag damit 0.07 US-Dollar über der Analystenschätzung von 0.86 US-Dollar. Der Nettogewinn belief sich auf 1051 Milliarden US-Dollar.
Die gegenläufige Entwicklung zeigt, dass JD.com trotz rückläufiger Erlöse seine Kostenstruktur und den Umsatzmix verbessern konnte. Belastend wirkte vor allem das Produktgeschäft, dessen Umsatz um 5.4 Prozent sank. Bei Elektronik und Haushaltsgeräten betrug der Rückgang aufgrund einer hohen Vergleichsbasis sogar 11.8 Prozent.
JD-Logistik setzt den wichtigsten Wachstumsimpuls
Der wichtigste Wachstumstreiber war JD-Logistik. Der Segmentumsatz stieg um 24.3 Prozent auf 9447 Milliarden US-Dollar beziehungsweise 64.1 Milliarden Renminbi. Separate Analystenschätzungen für das Segment lagen nicht vor. Unterstützt wurde die Entwicklung durch den Ausbau externer Dienstleistungen sowie Investitionen in automatisierte und rund um die Uhr verfügbare Lieferangebote.
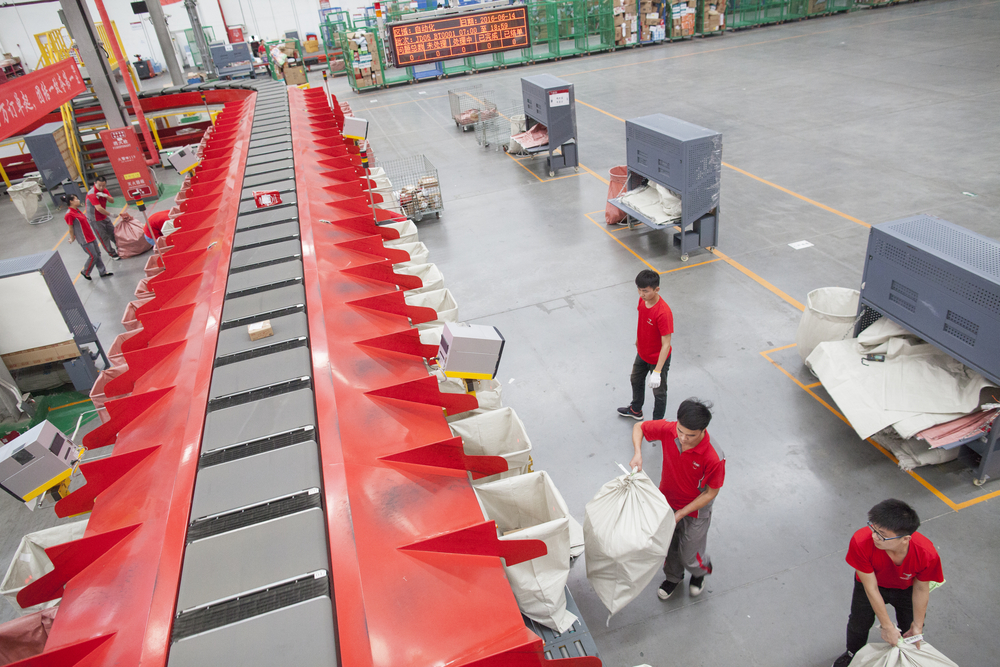 JD-Logistik erweist sich im zweiten Quartal als wichtigster Wachstumstreiber und profitiert vom Ausbauseiner Liefer- und Automatisierungsangebote.
Der deutlich größere JD-Einzelhandel blieb dagegen unter Druck. Der Umsatz sank um 4.7 Prozent auf 43 534 Milliarden US-Dollar. Auch hierfür war keine belastbare Konsensschätzung verfügbar. Innerhalb des Geschäfts legten allgemeine Konsumgüter dank Mode- und Kosmetikangeboten um 5.6 Prozent zu.
Zugleich verbesserte sich der Umsatzmix: Die Serviceerlöse wuchsen um 6.8 Prozent. Marktplatz- und Marketingumsätze stiegen um 8.3 Prozent, Logistik- und sonstige Dienstleistungen um 5.9 Prozent. Die neuen Geschäftsbereiche erzielten 1070 Milliarden US-Dollar Umsatz, 47.6 Prozent weniger als im Vorjahr.
Analyse zu JD.com
Die Cashflow-Entwicklung unterstreicht, dass die Gewinnverbesserung von JD.com nicht allein auf buchhalterischen Effekten beruht. Der operative Cashflow erhöhte sich gegenüber dem Vorjahr um 54.5 Prozent auf 5559 Milliarden US-Dollar. Der freie Cashflow wuchs um 44.6 Prozent auf 4692 Milliarden US-Dollar und verschafft dem Konzern zusätzlichen Spielraum für Investitionen und Aktienrückkäufe.
Die Bruttomarge erreichte 17.1 Prozent, während die operative Marge mit 1.3 Prozent weiterhin niedrig blieb. JD-Einzelhandel hielt jedoch eine operative Marge von 4.6 Prozent. Gleichzeitig sanken die Marketingausgaben um 24.8 Prozent. Der operative Verlust der neuen Geschäftsbereiche verringerte sich von 14.8 Milliarden auf 9.9 Milliarden Renminbi.
Für Investoren ist die Kombination aus sinkendem Umsatz und steigendem Gewinn ambivalent. Positiv sind Effizienz, Cashflow und der bessere Servicemix. Das schwache Kerngeschäft zeigt jedoch, dass JD.com noch keine breit angelegte Nachfrageerholung erreicht hat.

Ausblick und Prognose für JD.com
JD.com veröffentlichte keine Unternehmensprognose für das nächste Quartal. Damit fehlt Investoren ein quantifizierter Referenzpunkt für Umsatz und Ergebnis. Auch ein direkter Vergleich mit künftigen Analystenschätzungen ist auf Basis der Unternehmensangaben nicht möglich. Das Management sieht dennoch einen klaren Wendepunkt bei der Profitabilität und erwartet, dass operative Effizienz, Lieferkettenvorteile und ein höherer Serviceanteil die Widerstandsfähigkeit im zweiten Halbjahr stärken.
Wachstumschancen liegen vor allem in künstlicher Intelligenz, autonomer Logistik sowie Partnerschaften mit Luxus- und internationalen Marken. Investitionen in Joybuy und Jingxi sollen zugleich die internationale Expansion und die Ansprache preissensibler Kunden unterstützen.
Kurzfristig bleibt entscheidend, ob JD-Logistik das hohe Wachstum von 24.3 Prozent halten und der Rückgang bei Elektronik und Haushaltsgeräten begrenzt werden kann. Aktienrückkäufe im Umfang von rund 2.5 Prozent der ausstehenden Aktien stützen das Ergebnis je Aktie, ersetzen aber kein nachhaltiges Umsatzwachstum.
📚 LeseempfehlungTencent schlägt Prognosen - KI Ausgaben steigen
JD.com überzeugt trotz Umsatzschwäche mit einem kräftigen Gewinnsprung und starken Impulsen aus der Logistiksparte. Im China-Titans-Paket beobachten wir den chinesischen E-Commerce-Riesen gemeinsam mit weiteren führenden Unternehmen aus der Volksrepublik – darunter Alibaba, Tencent, Xiaomi und BYD. So erhalten Anleger einen breit gefächerten Blick auf Chinas wichtigste Wachstumsbranchen. Zum China-Titans-Paket geht es HIER.
JD.com, Inc. Fundamentaldaten - Jahresabschlüsse
Author
Schlagzeilen

Es wurde noch keine Einwilligung erteilt.
Du musst zuerst zustimmen, um Inhalte von TradingView zu sehen.


