Investieren für Anfänger: So gelingt der Einstieg in die finanzielle Freiheit

Author
Investieren? Für viele klingt das nach Anzugträgern, Börsenticker und dicken Bankkonten. Ein verbreitetes Vorurteil, das häufig davon abhält, sich mit dem eigenen Vermögen gezielt auseinanderzusetzen. Heute ist es so einfach wie nie, auch mit kleinen Beträgen in den Vermögensaufbau zu starten. Schon mit unter 100 Euro im Monat lässt sich Geld sinnvoll anlegen. Was es dazu braucht? Einen klaren Plan, ein wenig Wissen und Mut zum ersten Schritt.
Warum Investieren keine Frage des Vermögens ist
Für viele wirkt der Finanzmarkt wie ein geschlossener Club mit eigener Sprache und strengen Zugangskriterien – doch dieser Eindruck täuscht. Die Realität sieht anders aus: Selbst ohne Vorwissen lässt sich über technologische Plattformen heute investieren: Sie überwachen das Portfolio automatisiert, streuen Risiken und erleichtern den Einstieg ins langfristige Sparen.
Aus Sicht vieler Anlagestrategen war der beste Zeitpunkt zum Investieren gestern, der zweitbeste ist heute. Denn wer zu lange auf den perfekten Moment wartet, riskiert, wertvolle Renditechancen zu verpassen. Gleichzeitig heißt das nicht, dass unüberlegt gehandelt werden sollte. Wer langfristig erfolgreich investieren möchte, sollte zunächst die eigene finanzielle Ausgangslage prüfen und klare Ziele definieren.
Ohne Richtung kein Fortschritt
Bevor Geld angelegt wird, sollte klar sein, wofür investiert wird. Geht es darum, in fünf Jahren eine Wohnung zu kaufen? Um Altersvorsorge? Oder um ein finanzielles Polster für Notfälle?
Diese Ziele bestimmen, wie viel Geld benötigt wird, wie lange investiert werden soll und welches Risiko tragbar ist. Ein Notgroschen lässt sich innerhalb eines Jahres aufbauen, für eine Immobilie werden allein für die Anzahlung meist mehrere Jahre benötigt.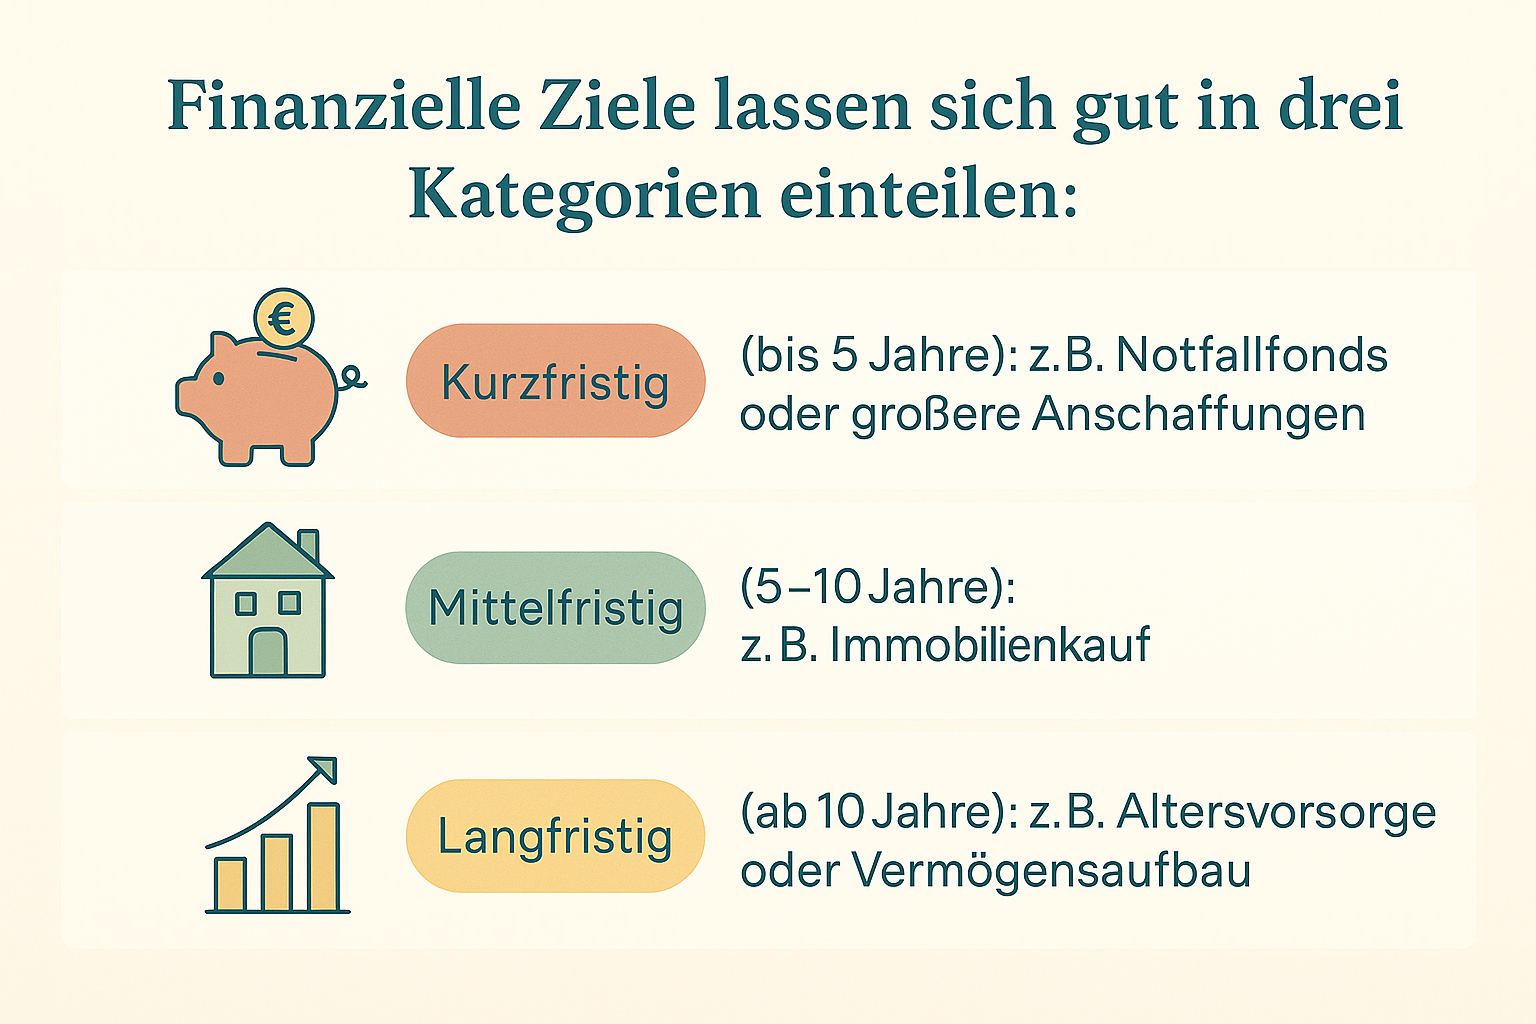 Wer erfolgreich investieren möchte, muss vorher wissen, wieviel Zeit er mitbringt.
Da sich Lebensumstände und Prioritäten im Laufe der Zeit ändern, ist es sinnvoll, gesetzte Ziele regelmäßig zu hinterfragen und bei Bedarf anzupassen.
Finanzielle Basis schaffen: Sparen vor Investieren
Vor dem Einstieg ins Investieren ist es wichtig, die eigenen Finanzen im Griff zu haben. Dazu gehört ein bewusster Umgang mit Einnahmen und Ausgaben ebenso wie ein strukturiertes Sparverhalten. An erster Stelle steht der Aufbau eines finanziellen Puffers, der im Notfall drei bis sechs Monate der Fixkosten abdeckt. Diese Aussage entspricht der gängigen Empfehlung vieler Finanzexperten und Verbraucherschutzorganisationen – etwa der Stiftung Warentest, dem Deutschen Sparkassen- und Giroverband oder unabhängigen Honorarberatern. Diese Rücklage dient als Sicherheitsnetz und schützt davor, in finanziellen Engpässen auf Investments zurückgreifen zu müssen, etwa in Zeiten fallender Kurse. Erst wenn dieser Notfallfonds steht, sollte Kapital in renditestärkere Anlagen investiert werden.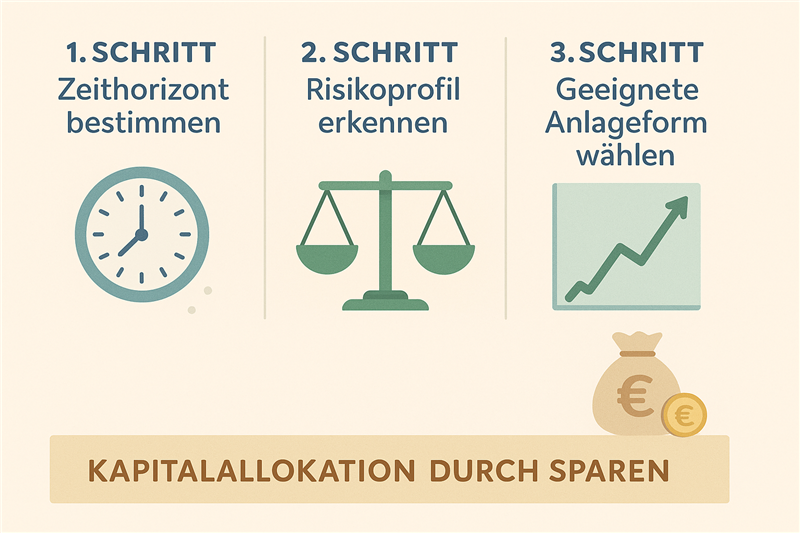 Das Fundament für ein erfolgreiches Investment legt man mit diszipliniertem Sparen und strukturierter Planung.
Bereits geringe Beträge reichen für den Einstieg aus. Viele Plattformen ermöglichen monatliche Investitionen ab 50 oder 100 Euro. Entscheidend ist nicht die Höhe, sondern die Regelmäßigkeit. Wer konstant investiert, profitiert langfristig vom Zinseszinseffekt, also davon, dass auch erzielte Gewinne wieder Erträge abwerfen.
Den passenden Zeithorizont wählen
Investieren bedeutet auch: Geduld haben. Nicht jede Anlage eignet sich für jedes Ziel. Der sogenannte Anlagehorizont beschreibt den Zeitraum, über den das Kapital investiert bleibt, um planmäßig Rendite zu erzielen.
Welche Anlageform sinnvoll ist, hängt immer vom jeweiligen Ziel, der persönlichen Risikobereitschaft und dem verfügbaren Zeitraum ab. Für kurzfristige Vorhaben kommen meist flexiblere und risikoärmere Produkte infrage, etwa Tagesgeld oder kurzlaufende Anleihen. Bei mittelfristigen Zielen können breit gestreute Fonds oder ETFs eine Option sein – vorausgesetzt, mögliche Wertschwankungen werden in Kauf genommen. Wer langfristig Vermögen aufbauen oder für das Alter vorsorgen möchte, hat häufig einen längeren Zeithorizont und kann dadurch auch renditestärkere Anlageklassen wie Aktien in Betracht ziehen.
Grundsätzlich gilt: Je länger das Geld investiert bleiben kann, desto besser lassen sich Schwankungen aussitzen – und desto höher ist das mögliche Ertragspotenzial.
Risikoprofil bestimmen
Jede Geldanlage birgt ein Risiko. Deshalb ist es wichtig, das eigene Risikoprofil zu kennen. Wer sicherheitsorientiert ist, bevorzugt stabile und planbare Erträge. Wer etwas mehr wagen möchte, kombiniert Sicherheit mit Wachstumspotenzial. Und wer hohe Renditen, also Gewinne aus Kurssteigerungen oder Erträgen wie Dividenden, anstrebt, nimmt auch stärkere Kursschwankungen in Kauf.
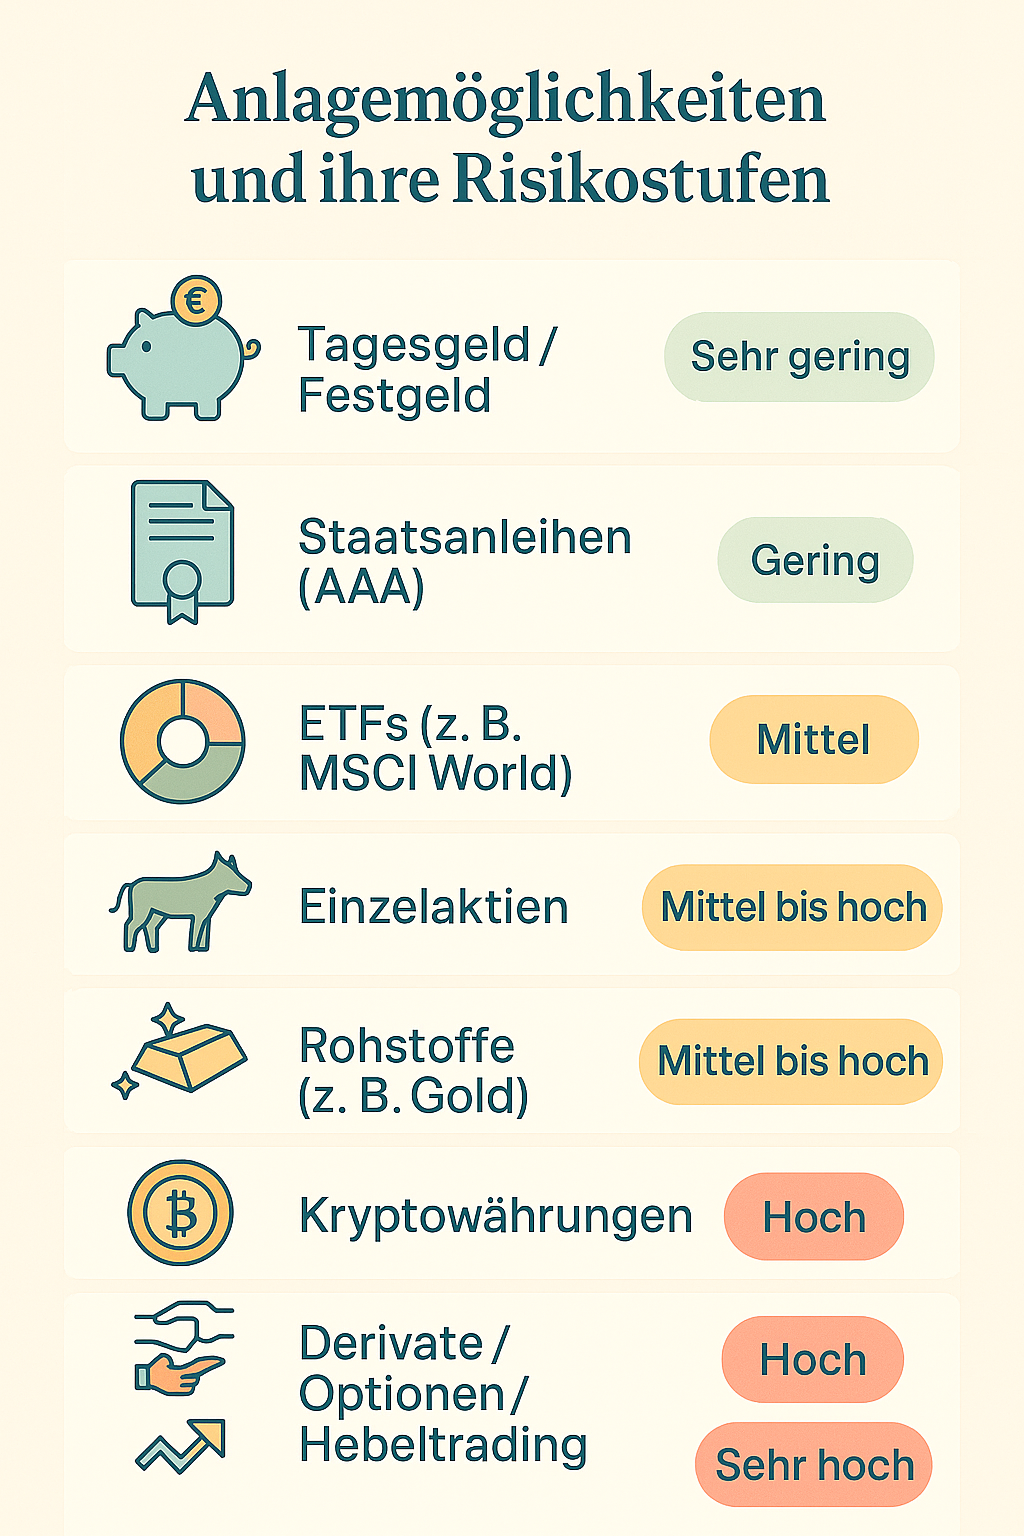 Verschiedene Anlageklassen sind unterschiedlich riskant.
Ob konservativ, ausgewogen oder chancenorientiert, das passende Risikoprofil hängt von persönlichen Präferenzen und der jeweiligen Lebenssituation ab. Mit steigendem Alter oder zunehmender Verantwortung kann sich die Risikobereitschaft ändern. Wichtig ist daher, regelmäßig zu überprüfen, ob das gewählte Profil noch zur eigenen Situation passt.
Geeignete Anlageformen finden
Sind Ziele, Zeithorizont und Risikoprofil definiert, folgt die Auswahl der passenden Produkte. Die Palette ist groß: Sie umfasst unter anderem klassische Sparpläne, breit gestreute ETFs, Edelmetalle, Kryptowährungen und viele weitere Anlagemöglichkeiten.
Einsteigerinnen und Einsteiger können mit einem ETF-Sparplan starten. ETFs (Exchange Traded Funds) bilden einen ganzen Marktindex ab, sind kostengünstig und transparent. Sie eignen sich besonders für langfristigen Vermögensaufbau.
Mit zunehmender Erfahrung lassen sich auch Einzelaktien, Unternehmensanleihen oder Rohstoffe ins Portfolio aufnehmen. Wichtig bleibt: Investitionen sollten nur in Produkte erfolgen, die verstanden werden. Wer nicht erklären kann, worin das eigene Geld steckt, hat es vermutlich nicht unter Kontrolle.
Steuerliche Aspekte beachten
Wer mit Geldanlagen Erträge erzielt – etwa durch Zinsen, Dividenden oder Kursgewinne –, muss diese in Deutschland versteuern. Dafür gilt die sogenannte Abgeltungsteuer. Sie beträgt pauschal 25 Prozent. Hinzu kommt der Solidaritätszuschlag sowie gegebenenfalls die Kirchensteuer. In der Praxis liegt die tatsächliche Steuerlast dadurch meist bei rund 26 bis 28 Prozent.
Die gute Nachricht: Auf Gewinne bis zu 1000 Euro im Jahr (bei Ehepaaren 2000 Euro) fällt keine Steuer an – vorausgesetzt, es wurde ein sogenannter Freistellungsauftrag bei der Bank gestellt. Liegt der Ertrag darüber, wird nur der übersteigende Betrag besteuert. Die Abführung der Steuer übernimmt in der Regel automatisch die Bank oder Plattform, bei der investiert wird. Anlegerinnen und Anleger müssen sich also nicht selbst um die Berechnung kümmern. Sie sollten die grundlegenden Regeln aber kennen.
Wer unsicher ist, welche Regelungen im Einzelfall gelten, sollte steuerliche Fragen mit einer Fachperson klären – insbesondere, wenn mehrere Anlageformen oder Auslandsdepots im Spiel sind.
Mit Plan statt Panik investieren
Am Anfang stehen oft Zweifel – am Ende idealerweise die Erkenntnis: Investieren ist keine Frage von perfekten Zeitpunkten oder Spezialwissen, sondern eine Entscheidung für mehr finanzielle Eigenverantwortung. Wer seine Ziele kennt, informiert handelt und mit realistischen Erwartungen investiert, muss weder hektisch reagieren noch auf den „einen“ Tipp hoffen.
Es braucht keine großen Summen, sondern den Willen, anzufangen – mit Struktur, Geduld und dem Vertrauen in den eigenen Plan. Finanzielle Selbstbestimmung beginnt nicht mit Reichtum, sondern mit dem ersten Schritt.
Die wichtigsten Fragen kurz beantwortet:
Kann man auch mit kleinen Beträgen in Aktien investieren?
Ja, dank moderner Plattformen ist ein Einstieg auch mit vergleichsweise kleinen Summen möglich. Entscheidend ist dabei weniger die Höhe, sondern ein langfristiger Plan und ein bewusster Umgang mit Risiken.
Welche Geldanlage ist derzeit sinnvoll?
Das hängt vom persönlichen Ziel, der Risikobereitschaft und dem Zeithorizont ab. Wer langfristig denkt und breit streut, kann auch in bewegten Marktphasen Stabilität in seine Anlagestrategie bringen.
Wie viel sollte man als Einsteiger investieren?
Nur so viel, wie langfristig entbehrlich ist – und erst, wenn ein finanzielles Polster vorhanden ist. Ein solider Einstieg gelingt oft schon mit regelmäßigen, überschaubaren Beträgen und einem klaren Verständnis der gewählten Produkte.
Author
Schlagzeilen

Es wurde noch keine Einwilligung erteilt.
Du musst zuerst zustimmen, um Inhalte von TradingView zu sehen.


