Home Depot schockt mit Gewinnrückgang trotz starkem Umsatz

Author
Die wichtigsten Punkte
Home Depot präsentierte für Q3 2025 einen Umsatz von 41.35 Milliarden US-Dollar, der die Erwartungen übertraf, musste aber einen enttäuschenden bereinigten Gewinn je Aktie von 3.74 US-Dollar melden. Aufgrund anhaltender Belastungen durch höhere Kosten und eine schwächere Nachfrage nach teuren Heimwerkerprojekten senkte das Management die Jahresprognose für das EPS deutlich von einem 2-prozentigen auf einen 5-prozentigen Rückgang. Die Nachricht führte zu deutlichen Kursverlusten, da Investoren die negative Gewinnaussicht als Indiz für eine Verlangsamung im gesamten Einzelhandel interpretierten.
Gewinnwarnung trotz Umsatzplus: Die Unsicherheit des Konsumenten
Der Nettoumsatz von 41.35 Milliarden US-Dollar zeugt von der soliden Marktposition Home Depots, primär gestützt durch die widerstandsfähige Nachfrage aus dem Pro-Segment gewerblicher Kunden. Dennoch sank der Gewinn je Aktie im Jahresvergleich auf 3.74 US-Dollar, was ein klares Signal für erhöhten Kostendruck und nachlassende Rentabilität ist.
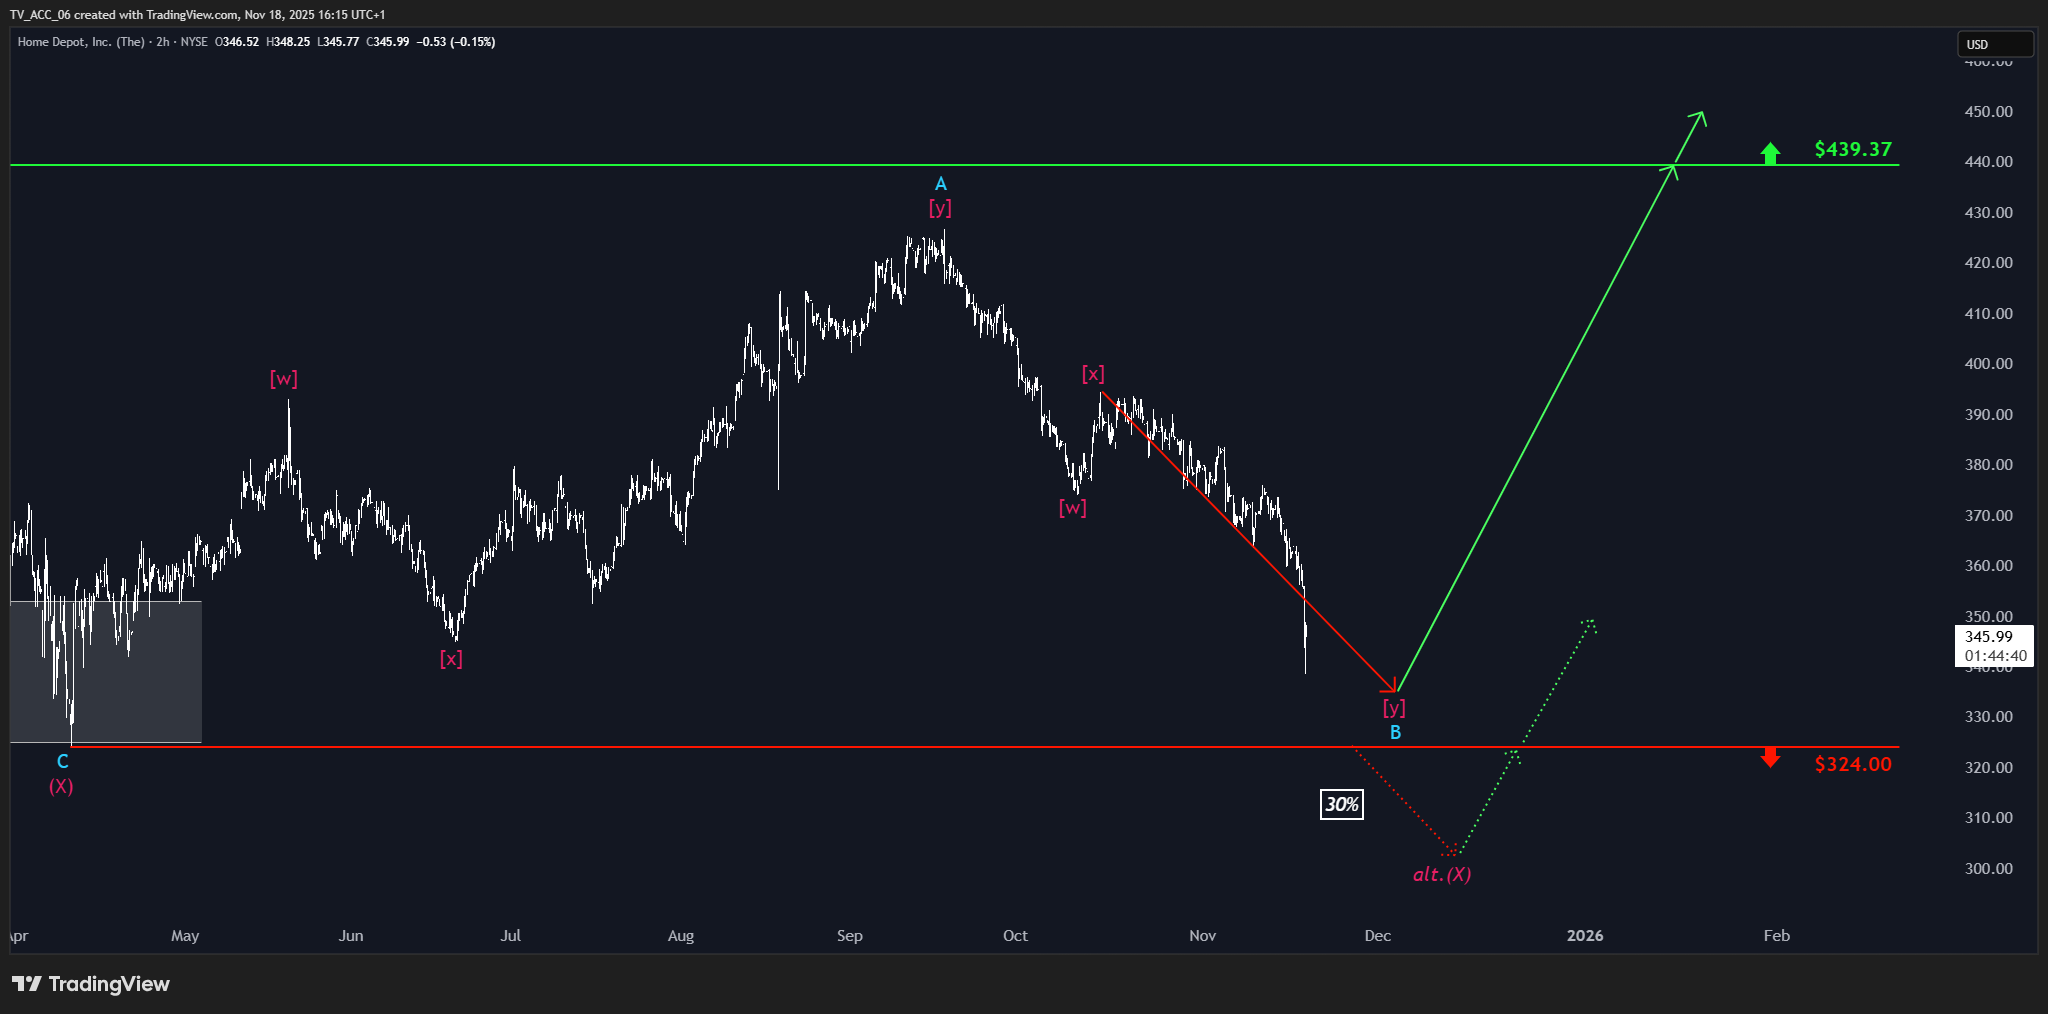 Gemäß unseres Primärszenarios dürften sich die Abverkäufe noch oberhalb der Unterstützungslinie bei $324.00 langsam dem Ende zuneigen. Zugang zu allen Zielzonen und potenziellen Szenarien erhalten Sie hier!
Diese Diskrepanz zwischen Umsatz und Gewinn führte zur drastischen Korrektur der Jahresprognose: Der erwartete Rückgang des bereinigten Gewinns je Aktie wird nun auf 5 Prozent taxiert, eine deutliche Verschärfung gegenüber der ursprünglichen 2-prozentigen Erwartung. Diese pessimistische Einschätzung reflektiert die aktuellen Belastungen des Managements durch die gedämpfte Konsumlaune.
Der Schatten des Wohnungsmarktes: Warum die Big Tickets fehlen
Die tiefere Ursache für die gesenkte Gewinnprognose liegt in der geringeren Nachfrage nach hochpreisigen Heimwerkerprodukten, den sogenannten Big-Ticket-Verkäufen. Hohe Hypothekenzinsen und die allgemeine Verbraucherunsicherheit machen großvolumige Sanierungen für Hausbesitzer unattraktiver, da Finanzierungskosten gestiegen und die Umzugsanreize gesunken sind.
 Unsicherheit am Wohnungsmarkt: Hausbesitzer verschieben teure Sanierungen, was Home Depots margenstarke Big-Ticket-Verkäufe drückt.
Das Fehlen dieser margenstarken Großprojekte belastet die Rentabilität spürbar. Home Depot versucht, dieser Marktdelle entgegenzuwirken, indem es seine Präsenz im stabileren Pro-Segment durch strategische Akquisitionen wie GMS ausbaut und somit die Abhängigkeit von schwankenden privaten Heimwerkerprojekten reduziert.
Die Marktperspektive: Ein Ausblick auf die Konkurrenz und das Gesamtjahr
Die enttäuschende Gewinnentwicklung von Home Depot liefert eine wichtige Indikation für das Konsumentenverhalten vor der entscheidenden Weihnachtssaison und setzt Konkurrenten wie Lowe's unter Beobachtung. Die Aktien fielen als direkte Reaktion auf die gesenkten Gewinnaussichten, was die Enttäuschung über die Performance des Unternehmens widerspiegelt, das bereits hinter dem breiteren Markt zurückliegt.
Home Depot muss nun durch Effizienzsteigerungen und Lieferkettenoptimierung die Margen stabilisieren, während das Makroumfeld Gegenwind liefert. Die erfolgreiche Umsetzung der revidierten Prognose und der langfristigen Strategie, insbesondere der Integration des Pro-Geschäfts, sind entscheidend für die Positionierung des Unternehmens in Erwartung einer möglichen Markterholung 2026.
Author
Schlagzeilen

Es wurde noch keine Einwilligung erteilt.
Du musst zuerst zustimmen, um Inhalte von TradingView zu sehen.


