Glanz und Krise: der Diamantenmarkt 2025 im Umbruch
Author
Historischer Einbruch, schleichende Erholung
Diamanten galten lange als Inbegriff von Wertbeständigkeit. Doch zwischen 2022 und 2024 erlebte der Markt einen der stärksten Preisverfälle seit Jahrzehnten. An den Rohstoffbörsen notierten ungeschliffene Naturdiamanten zuletzt rund 30 Prozent unter dem Hoch von 2022. Treiber der Entwicklung: der Siegeszug synthetischer Alternativen und eine rückläufige Nachfrage, insbesondere aus China.
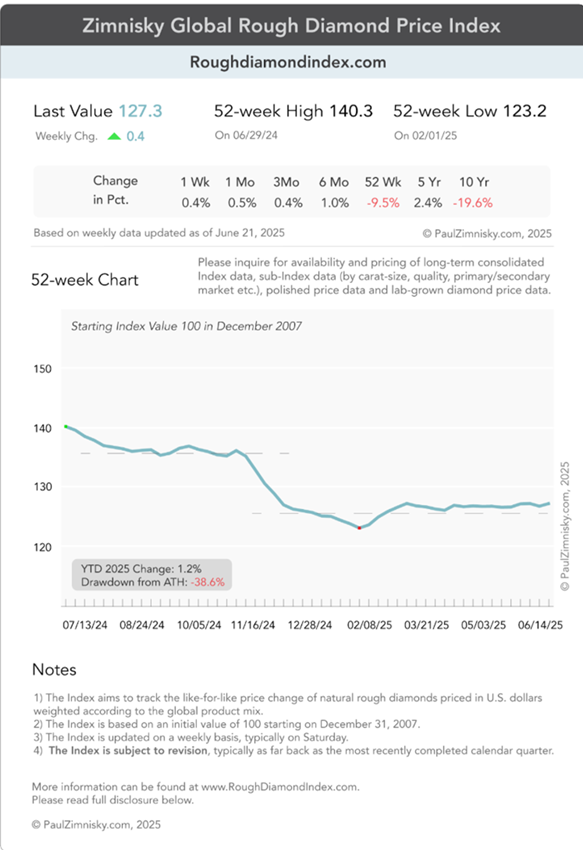
Seit dem Frühjahr 2025 mehren sich jedoch Anzeichen für eine Bodenbildung. Laut dem Preisindex des Branchenanalysten Paul Zimnisky lagen die Preise Mitte Februar nur noch knapp unter dem Stand zum Jahresbeginn – im März kam es erstmals wieder zu moderaten Preisanstiegen, besonders bei kleineren Steinen. Unterstützt wird diese Stabilisierung durch knappe Lagerbestände und eine rückläufige Produktion. Marktführer wie De Beers hatten bereits im Vorjahr ihre Fördermengen deutlich reduziert.
Nach Preisabsturz: erste Anzeichen der Erholung
Nach zwei harten Jahren von 2022 bis 2024 zeigt der Markt im Frühjahr 2025 zaghafte Lebenszeichen. Ein Rückgang in der globalen Nachfrage und die technologische Entwicklung im Bereich der im Labor gezüchteten Diamanten, warf den Karatpreis natrülicher Diamanten rapide zurück.
"Nach steilen Rückgängen 2023 und 2024 stabilisieren sich die Preise wieder vorsichtig", beobachtet Branchenanalyst Paul Zimnisky. Sein globaler Preisindex für Rohdiamanten lag Mitte Februar nur noch ein bis zwei Prozent unter dem Stand zum Jahresbeginn – ein Indikator dafür, dass sich ein Boden gebildet haben könnte. Im März kam es sogar zu moderaten Preisanstiegen: Vor allem kleinere weiße Diamanten verteuerten sich. So legte der Preisindex für 0.3-Karäter um 6.5 Prozent zu, während 1-Karäter im Schnitt um 1.4 Prozent stiegen.
Auch größere Steine stabilisierten sich, insbesondere gesuchte Schliffformen wie längliche Ovale ab zwei Karat. Experten begründen die Erholung mit einem konsequenten Angebotsrückgang: Niedrige, stabile Lagerbestände wirkten als zentrale Stütze. Viele Minengesellschaften hatten bereits 2023 begonnen, ihre Produktion zu drosseln und Überangebote nicht mehr in den Markt zu drücken. Diese Inventarbereinigung zeigt nun Wirkung.
Parallel dazu zeichnet sich in den Absatzstatistiken eine Nachfragebelebung ab – zwar auf niedrigem Niveau, aber spürbar: In wichtigen Märkten wie den USA und Indien waren die Inlandsverkäufe zu Jahresbeginn stabil, während der Nahe Osten wieder verstärkt auf Natursteine setzt. In China lag der Diamantenabsatz 2024 zwar noch bis zu 50 Prozent unter dem Vorkrisenniveau, doch selbst dort registriert man erste Kaufimpulse.
Strategiewechsel bei De Beers – Rückzug aus dem Laborgeschäft
De Beers, Marktführer im Diamantensektor und jahrzehntelang Synonym für Markt- und Angebotskontrolle, zog im Mai 2025 die Notbremse: Die erst 2018 gestartete Labordiamant-Marke Lightbox wird eingestellt, künftig fokussiert sich das Unternehmen wieder ausschließlich auf Naturdiamanten. Der Rückzug erfolgt nicht aus Überzeugung, sondern aus Notwendigkeit – angesichts schwacher Nachfrage und wachsender Unsicherheit im globalen Handel.
Durch den technologischen Fortschritt der Labordiamanten fiel auch der Preis dieser Diamantenrubrik massiv in den Keller. Bereits 2024 hatte der Konzern daher zweimal seine Förderprognosen gesenkt. Statt der ursprünglich angepeilten 29 bis 32 Millionen Karat plante De Beers nur noch 23 bis 26 Mio. Karat zu fördern, rund 20 Prozent weniger als im Vorjahr
Analysten begrüßen die Rückbesinnung auf eine Preis-vor-Volumen-Strategie.
Das Kontrastprogramm zur Ära unbegrenzter Angebotsmengen wirkt: Bei den jährlichen Vertragsverkäufen (Sights) blieben die Rohpreisnotierungen Ende März erstmals stabil nach zuvor teils zweistelligen Rückgängen – ein Signal der Marktberuhigung. Die neue Führung unter CEO Al Cook betont zugleich die Bedeutung von Marketing und Emotion für Naturdiamanten.
Wie unterscheidet man natürliche von Labor-Diamanten?
Natürliche und künstliche Diamanten sehen sich zum Verwechseln ähnlich – für das bloße Auge sind sie kaum zu unterscheiden. Der größte Unterschied liegt darin, wie sie entstehen: Natürliche Diamanten wachsen über Millionen Jahre tief in der Erde unter großem Druck und Hitze. Künstliche Diamanten werden dagegen in Labors in nur wenigen Wochen hergestellt. Dabei entstehen sie unter kontrollierten Bedingungen, wodurch sie oft klarer und reiner sind.
Obwohl beide Arten gleich hart und funkelnd sind, ist der natürliche Diamant durch seine lange Entstehungsgeschichte einzigartig – und meist auch teurer. Fachleute können echte von künstlichen Diamanten unterscheiden, aber nicht einfach mit einem Blick. Sie nutzen spezielle Geräte, mit denen sie das Licht im Stein untersuchen oder schauen, wie der Stein unter UV-Licht leuchtet.
Auch winzige Spuren aus der Herstellung oder besondere Wachstumsmerkmale helfen bei der Unterscheidung. Diese Untersuchungen finden oft in spezialisierten Laboren statt. Ohne diese Technik ist es praktisch unmöglich zu erkennen, ob ein Diamant natürlich oder künstlich ist. Deshalb geben seriöse Juweliere ein Zertifikat mit, das die Herkunft des Steins belegt.
Ein Markt, zwei Welten: Luxus und Mode
Der globale Diamantenmarkt ist zunehmend gespalten. Während Labordiamanten (Lab-Grown Diamonds, LGD) als günstige Lifestyle-Produkte florieren, behaupten sich Naturdiamanten als exklusive Luxusgüter und Anlageobjekte. Große Schmuckhändler wie das dänische Unternehmen PANDORA oder Nordamerikas größte Juwelierkette Signet setzen seit 2024 gezielt auf beide Welten: Im Modesegment dominieren synthetische Steine, im Verlobungsbereich bleibt der echte Diamant erste Wahl.
Die Verkaufszahlen geben diesem Ansatz recht: bei PANDORA steig der Absatz von LGD-Steinen im Jahre 2024. Das Unternehmen meldete einen Zuwachs von 43 Prozent und wirbt offensiv mit dem Slogan Diamonds for All. Der Absatz von Labordiamanten-Schmuck stieg 2024 bei einzelnen Händlern um über 40 Prozent. Ihre Attraktivität: Bis zu 70 Prozent günstiger, optisch identisch und durch geschicktes Marketing als ethisch und nachhaltig positioniert. Insbesondere bei jüngeren Zielgruppen findet dieses Konzept Anklang.
Im oberen Preissegment hingegen erzielen seltene Naturdiamanten weiterhin Spitzenpreise. Die Auktionshäuser melden regelmäßig Rekordergebnisse. Solche Preise unterstreichen, dass für Best-of-the-Best-Steine weiterhin eine stürmische Nachfrage herrscht. Gesuchte natürliche Farbdiamanten (Blau, Pink, Rot) fungieren längst als alternatives Anlagevehikel und erzielen pro Karat Summen, von denen industrielle Massenware weit entfernt ist.
Gleichzeitig schrumpft das Mittelsegment. Durchschnittliche Qualitäten verlieren Marktanteile, da Verbraucher zunehmend zwischen günstigem Glamour und exklusivem Prestige entscheiden. Was bleibt, sind zwei Extreme: Labordiamanten als modisches Accessoire, Naturdiamanten als Wertobjekt.
Technologiematerial statt Wertsymbol: Industrie profitiert
Abseits des Schmuckmarkts ist die Dominanz synthetischer Diamanten längst Realität. In der Industrie sind sie Standard – von Bohrkronen über Lasertechnik bis hin zu Halbleitern. In Bereichen wie der Quantenforschung oder Medizintechnik bieten Labordiamanten Eigenschaften, die natürliche Pendants nicht leisten können. Hier zählt Effizienz, nicht Herkunft. Der einstige Edelstein ist längst auch Hochleistungsmaterial – allerdings fast ausschließlich in künstlicher Form.
Preisdruck durch Politik und Trends
Designtrends wie größere Steine bei reduziertem Budget befeuern die Nachfrage nach günstigen Alternativen – die durchschnittliche Karatzahl von Verlobungsringen in den USA stieg z.B. von 1.5 ct (2021) auf 1.7 ct (2024), während die Durchschnittspreise des Rings sanken. Demgegenüber belasten geopolitische Entwicklungen die Branche. Die jüngsten US-Zölle auf Diamantenimporte aus Indien und Botswana sorgten im April 2025 für Turbulenzen. Die bloße Drohung führte zu Preissprüngen und Unsicherheit – ein Symbol dafür, wie anfällig selbst kleine Produkte wie Diamanten für globale Handelsbarrieren sind.
Lieferketten vom Schleifer bis zum Juwelier wurden jedoch dadurch gestört, Bestellungen verschoben, Graumarktstrukturen drohen sich auszubreiten. Besonders problematisch: Die USA sind mit über 70 Prozent Marktanteil der wichtigste Absatzmarkt weltweit. Eine anhaltende handelspolitische Unsicherheit könnte die fragile Erholung gefährden.
Fazit: Der gespaltene Diamant
Diamanten sind 2025 mehr denn je ein zweigeteiltes Asset. Labordiamanten demokratisieren den Zugang zum Glanz, verlieren aber rasch an materiellem Wert. Naturdiamanten bleiben ein rarer Wertspeicher – allerdings nur in höchster Qualität. Für Anleger, Juweliere und Hersteller stellt sich damit weniger die Frage: Natur oder Labor?“ sondern vielmehr: Prestige oder Preis, Emotion oder Effizienz, Generationenerbe oder Konsumgut.
Die Zukunft des Marktes liegt vermutlich in der Koexistenz – mit klarer Rollenverteilung. Auf jeden Fall ist klar: Der Wert eines echten Diamanten hängt heute von Marketing, Geschichte und Käuferschicht ab – nicht mehr allein von Karat, Cut, Color und Clarity.
Author
Schlagzeilen

Es wurde noch keine Einwilligung erteilt.
Du musst zuerst zustimmen, um Inhalte von TradingView zu sehen.