Gefahr für ASML, Applied Materials & Lam Research? Wie China die Welt der Halbleiter neu ordnen will
Author
Das Wichtigste in Kürze:
- China soll einen Durchbruch in Sachen eigener Chipherstellung erreicht haben
- Die Aktien etablierter Halbleiterproduzenten reagierten prompt auf diese Nachricht
- Die Festung der westlichen Tech-Herrschaft bekommt dadurch weitere Risse
Ein Medienbericht über einen möglichen chinesischen Fortschritt bei immersiver DUV-Lithografie (ein Verfahren zur Herstellung von Mikrochips) hat die Börsen zum Wochenbeginn spürbar verunsichert. Die plötzliche Schockwelle an den Technologiebörsen erinnert frappierend an den Moment, als Chinas KI-Durchbruch DeepSeek die Bewertungsprämien US-amerikanischer Tech-Giganten über Nacht erschütterte.
Nun schlug derselbe Schrecken bei den Ausrüstern der Hardware-Industrie ein und schickte Schwergewichte wie ASML, Applied Materials und Lam Research teils um mehr als zehn Prozent auf Talfahrt. Was die Investoren dabei vor allem besorgt ist die drohende Entmachtung westlicher Gatekeeper, die jetzt einerseits den chinesischen Wachstumsmarkt als gefährdet ansehen und andererseits eine schwindende Preissetzungsmacht wittern. Dadurch könnten auch die anderen Branchenriesen wie Nvidia, Microsoft und Alphabet in Mitleidenschaft gezogen werden.
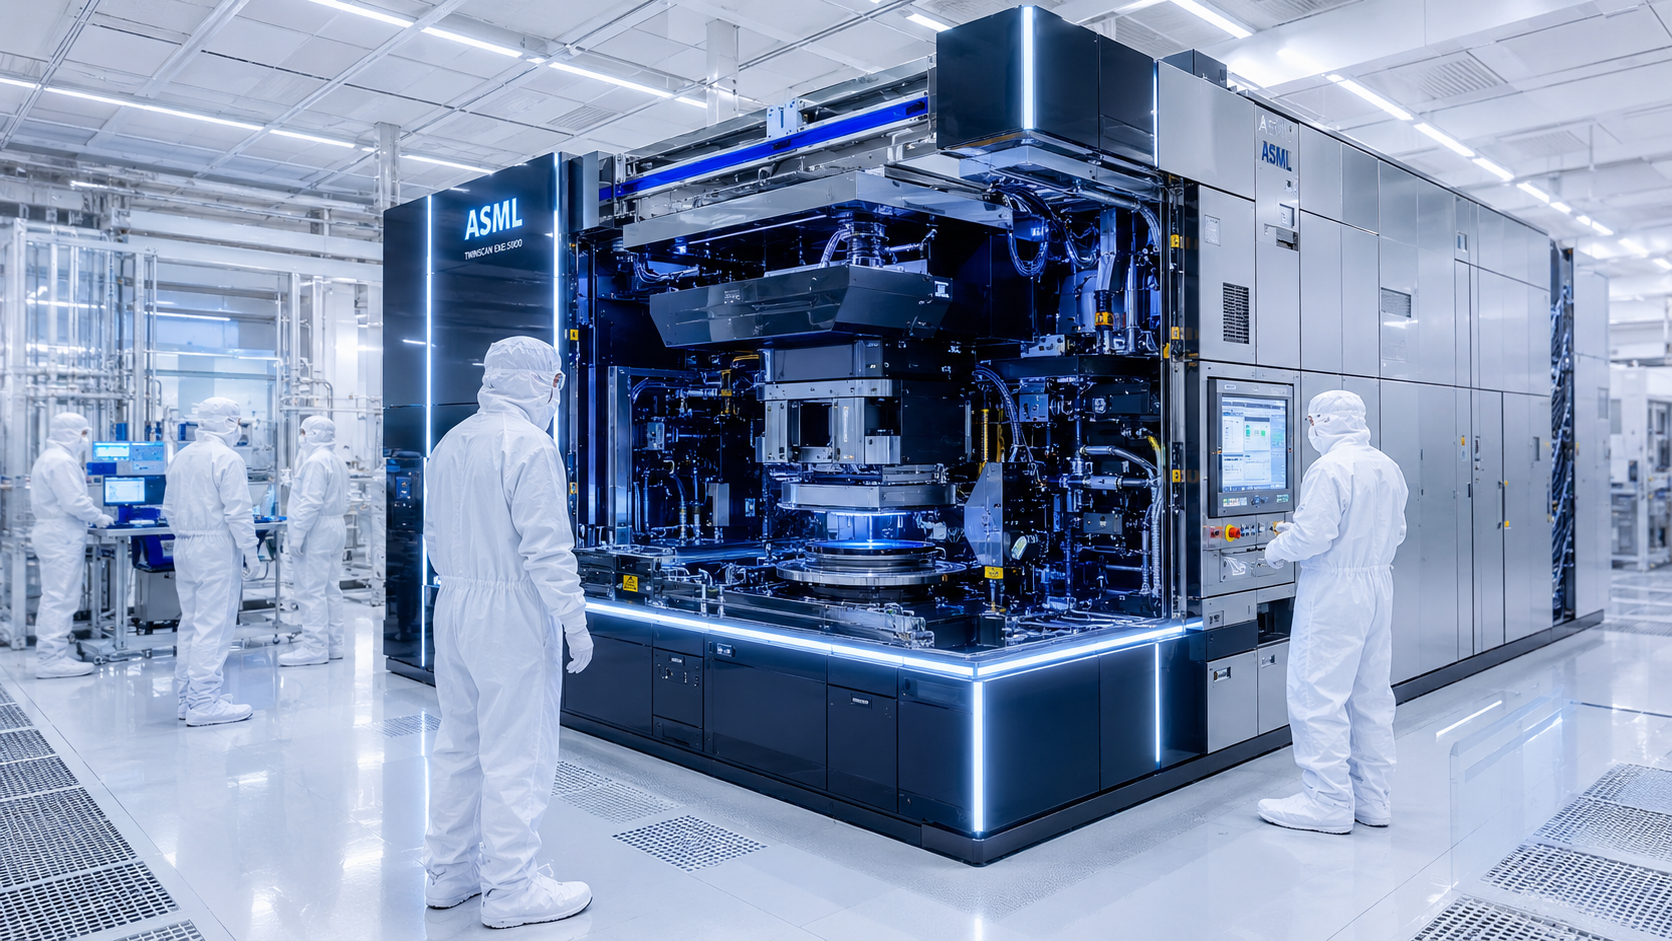
Bislang ist ASML der unangefochtene Weltmarktführer für DUV-Anlagen und besitzt im Bereich der EUV-Anlagen sogar ein globales Monopol
Laut dem Bericht soll ein staatlich gefördertes Unternehmen in Shanghai mit der Serienfertigung eigener DUV-Systeme begonnen haben. Für das laufende Jahr seien zwar nur wenige Einheiten geplant, aber mit einer deutlich höheren Produktion in den folgenden Jahren. Die Maschinen sollen an führende chinesische Halbleiterfirmen wie SMIC und ChangXin Memory geliefert werden.
Auch wenn Branchenbeobachter darauf hinwiesen, dass die ersten chinesischen Systeme bei Zuverlässigkeit, Ausbeute und Produktionsstabilität noch hinter den etablierten ASML-Anlagen zurückliegen, scheint der Markt weniger Wert darauf zu legen, ob China inzwischen die technologische Parität erreicht hat, als vielmehr darauf, dass das jahrelange westliche Monopol in der Schlüsseltechnologie der Chipfertigung bröckeln könnte.
Warum DUV so wichtig ist
Lithografiemaschinen sind das Herzstück der Chipproduktion. Vereinfacht gesagt projizieren sie mit extrem präzisem Licht Schaltkreismuster auf Siliziumwafer. Aus diesen Mustern entstehen die Strukturen, aus denen später Transistoren und Verbindungen auf dem Chip gebildet werden. Je feiner und genauer dieser Prozess funktioniert, desto leistungsfähiger und effizienter kann ein Mikrochip werden.
In der Halbleiterindustrie spielen vor allem zwei Lithografieverfahren eine Rolle:
- EUV (Extreme Ultraviolet) für die anspruchsvollsten Fertigungsschritte bei den modernsten Chips.
- DUV (Deep Ultraviolet) als breite Basistechnologie für einen großen Teil der weltweiten Chipproduktion.
DUV ist deshalb so bedeutsam, weil es nicht nur für ältere Standardchips, sondern auch für viele fortgeschrittene Fertigungsschritte weiterhin unverzichtbar bleibt. Wer DUV-Systeme beherrscht, kontrolliert damit einen zentralen Teil der industriellen Basis der Elektronikfertigung.
Das Sanktions-Paradoxon: Washingtons ungewollter Katalysator
Die aktuellen Ereignisse sind auch das Ergebnis einer geopolitischen Weichenstellung. Um den technologischen Aufstieg Chinas einzudämmen, setzten die USA in den vergangenen Jahren auf weitreichende Exportbeschränkungen.
Ziel der Washingtoner Sanktionspolitik war es, die chinesische Chipindustrie auf einem technologischen Entwicklungsstand einzufrieren. In der Praxis trat jedoch das Gegenteil ein: Der eingedämmte Zugang zu westlicher Spitzentechnologie wirkte wie ein Entwicklungsbeschleuniger für die chinesische Mikroelektronik, auch wenn der technologische Abstand damit noch nicht gänzlich geschlossen ist.
 Not macht erfinderisch und je weiter sich die chinesische Spitzentechnologie entwickelt, desto unabhängiger wird China von westlichen Lieferanten.
Aus ökonomischer Sicht haben die US-Sanktionen die Anreizstruktur für die chinesische Industrie grundlegend verändert. Solange westliche High-End-Maschinen unbegrenzt und frei verfügbar waren, gab es für chinesische Halbleiterhersteller wenig wirtschaftlichen Grund, auf unerprobte heimische Alternativen zu setzen. Durch die Exportrestriktionen wurde der Kauf lokaler Maschinen zur Überlebensfrage für Konzerne wie SMIC. Die Sanktionen fällten zwar nicht das Urteil über Chinas technologische Stagnation, unterstützten aber das Entstehen eines heimischen Ökosystems.
Europas Zwickmühle: ASML im geopolitischen Sandwich
Für ASML ist die Lage heikel. Das Unternehmen bleibt der mit Abstand wichtigste Anbieter fortschrittlicher Lithografiesysteme, ist aber zugleich stark vom China-Geschäft abhängig. Wenn chinesische Hersteller künftig einen größeren Teil des Bedarfs selbst decken können, könnte das mittelfristig den Absatz westlicher Systeme in China belasten.
Kurzfristig ist jedoch nicht zu erwarten, dass chinesische Maschinen die etablierten Systeme sofort in allen Leistungsparametern ersetzen. Entscheidend bleiben Fertigungsausbeute, Zuverlässigkeit, Servicefähigkeit und die Fähigkeit, große Stückzahlen stabil zu liefern. Der größere Marktimpuls liegt daher zunächst in der Erwartung, dass sich Chinas Abhängigkeit von westlicher Technologie verringert.
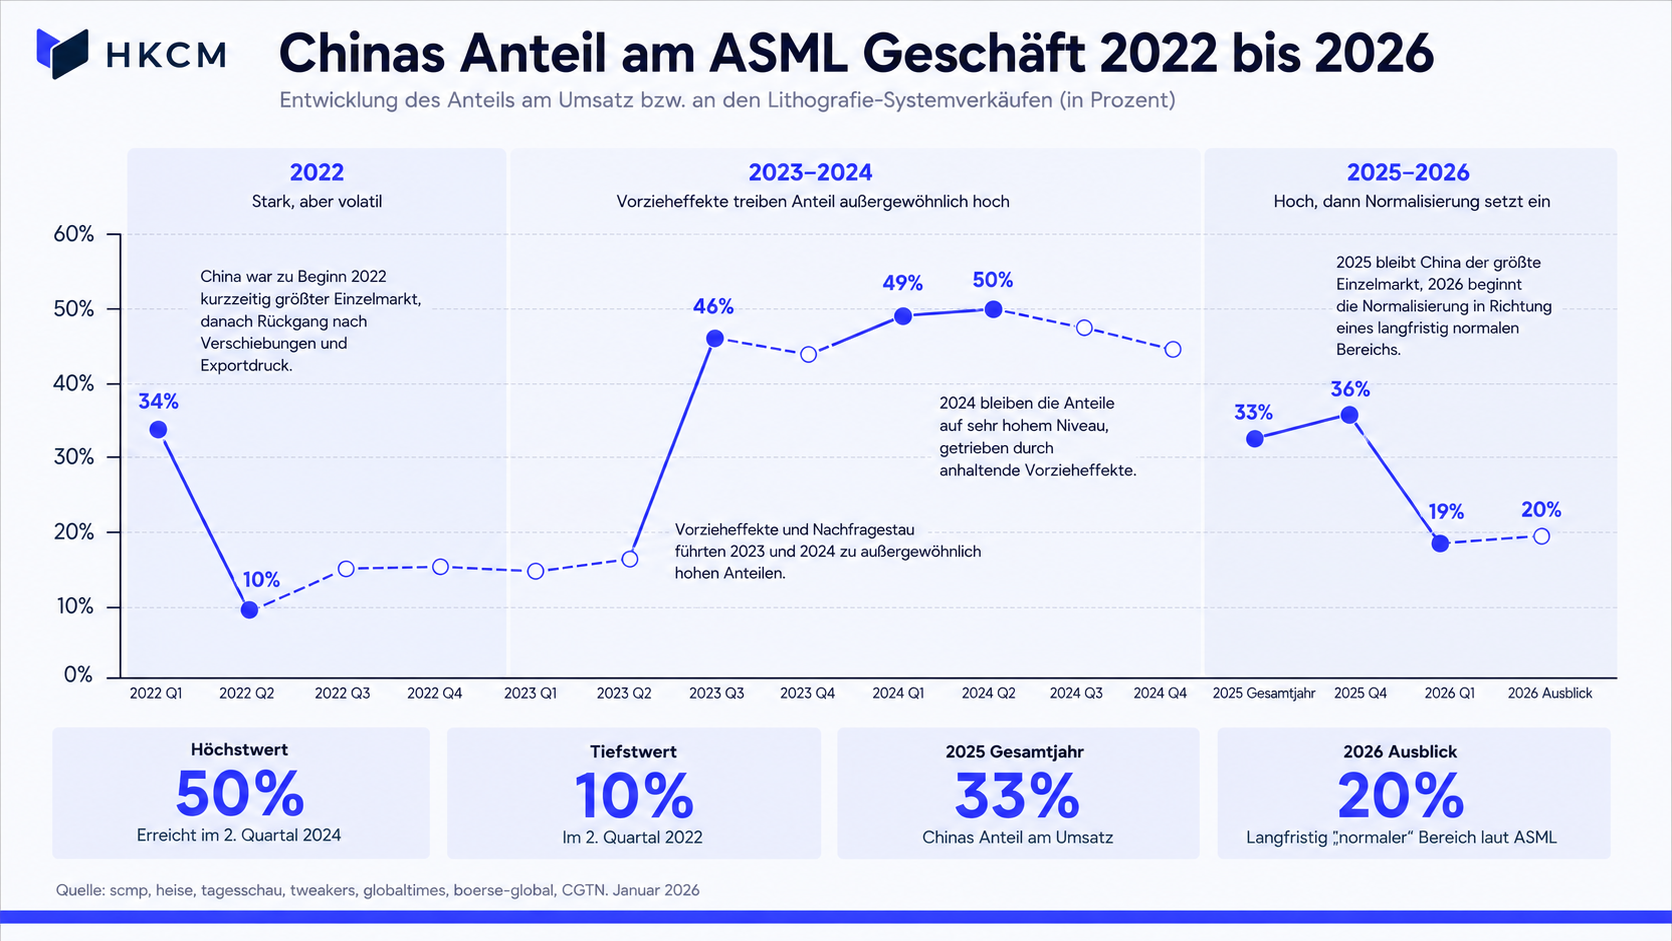
Mittel- langfristig könnte der chinesische Wachstumsmarkt für ASML schrumpfen.
Dennoch offenbaren die jüngsten Berichte das strategische Dilemma Europas: Durch das Befolgen der US-Sanktionslinie hat ASML den Bau eigener chinesischer Konkurrenzsysteme unfreiwillig vorangetrieben. Während US-Sanktionen primär darauf abzielten, die eigene Technologiehoheit zu sichern, zahlt die europäische High-Tech-Industrie die Zeche, sollte Chinas Bedeutung als Großabnehmer von DUV-Anlagen mittelfristig an Bedeutung verlieren.
Welche Firmen unter Druck geraten könnten
Am unmittelbarsten betroffen wären Ausrüster und Chipunternehmen mit hoher China-Exponierung.
- ASML, weil das Unternehmen bei modernen Lithografiesystemen eine Schlüsselrolle spielt.
- Applied Materials, Lam Research und KLA, weil sie in nachgelagerten Prozessschritten ebenfalls stark von der Entwicklung der chinesischen Fertigung abhängig sind.
- Nvidia, AMD, Intel und Qualcomm, weil sich eine größere chinesische Fertigungstiefe langfristig auch auf die Nachfrage nach westlichen Chips und die Preissetzungsmacht auswirken könnte.
- Microsoft, Alphabet und Cloud-Anbieter wären vergleichsweise weniger direkt betroffen, könnten aber mittel- bis langfristig unter einer stärkeren geopolitischen Blockbildung und regulatorischen Fragmentierung leiden.
Makroökonomische Einordnung
Die Nachricht steht sinnbildlich für eine breitere Verschiebung in der globalen Tech-Industrie: weg von einer hochintegrierten Weltlieferkette, hin zu zwei stärker getrennten technologischen Blöcken. Eine solche Fragmentierung würde Investitionen verteuern, Redundanzen schaffen und den globalen Effizienzgrad senken. Für die Märkte bedeutet das mehr geopolitische Unsicherheit, stärkere regionale Substitution und vermutlich dauerhaft höhere strategische Risiken.
Die zentrale Frage lautet daher, wie schnell es China gelingt, einzelne Kernkomponenten eigenständig zu beherrschen. Je weiter diese Prozesse voranschreiten, desto stärker geraten die Renditemodelle westlicher Tech-Konzerne unter Druck, die bisher auf technologische Führungspositionen und globale Marktintegration gesetzt haben.
Author
Schlagzeilen

Es wurde noch keine Einwilligung erteilt.
Du musst zuerst zustimmen, um Inhalte von TradingView zu sehen.


