Falsche Entwarnung: Warum die guten Inflationsdaten eine Falle sein könnten

Author
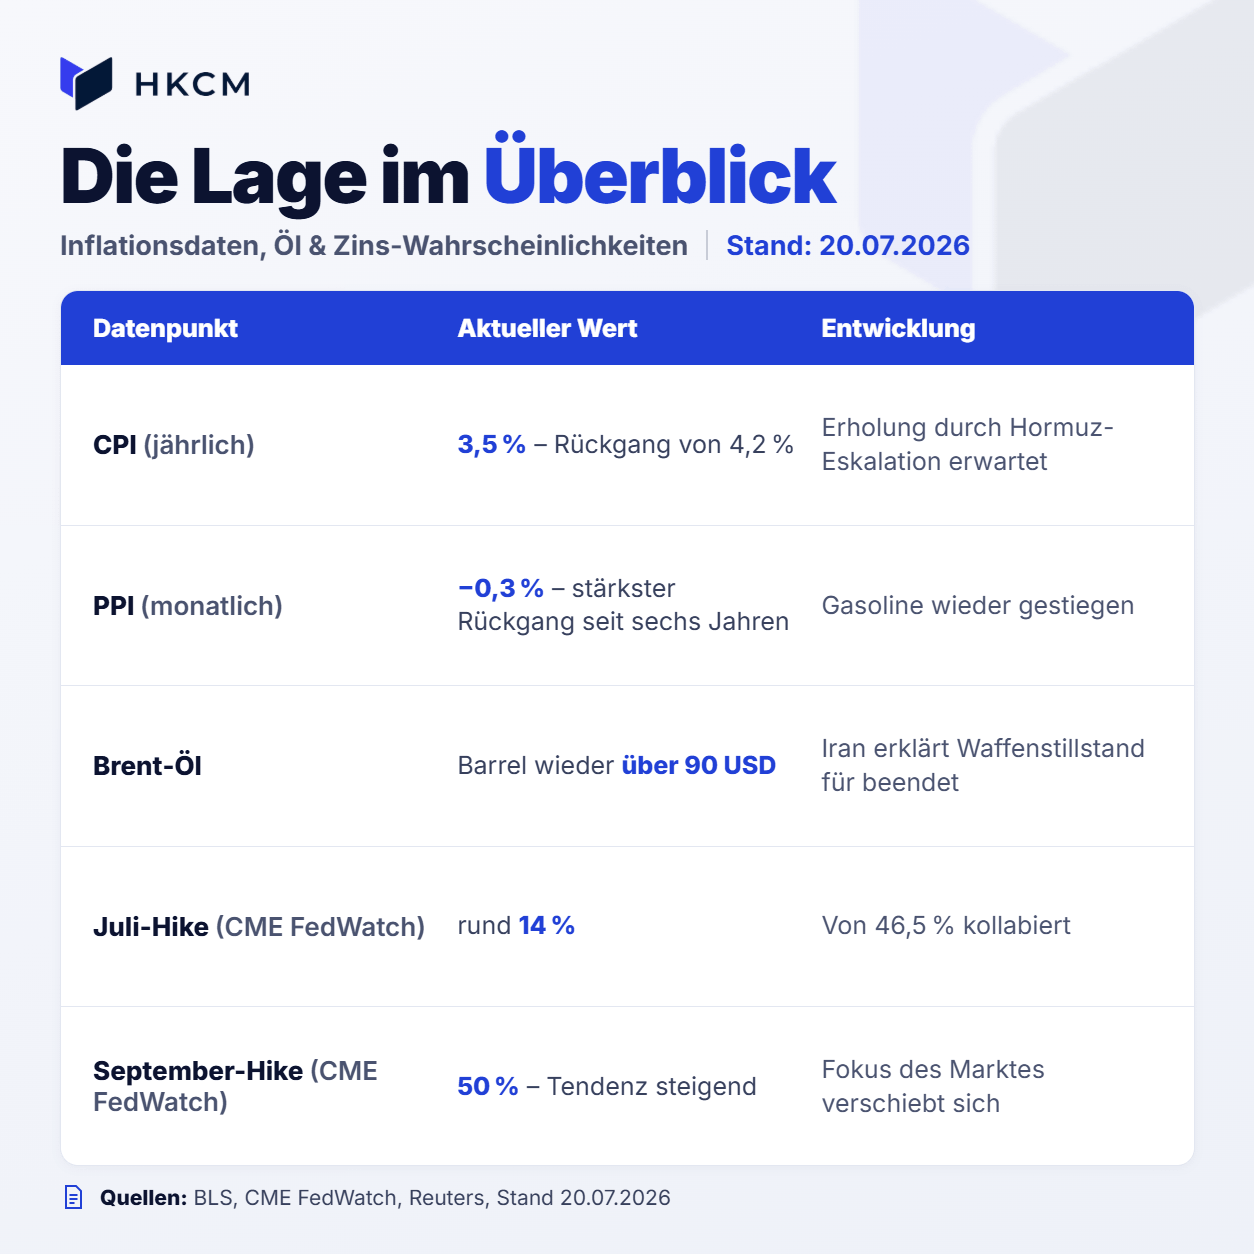
Die Wahrscheinlichkeit für einen Zinserhöhung am 29. Juli ist auf rund 14 Prozent kollabiert. Doch wer glaubt, der Zinserhöhungszyklus sei damit vorbei, könnte sich täuschen: Der September rückt massiv in den Fokus.
Die Finanzmärkte haben sich innerhalb von nur drei Tagen komplett gedreht. Noch am vergangenen Montag preiste das CME FedWatch-Tool eine Wahrscheinlichkeit von 46.5 Prozent für eine Zinserhöhung am 29. Juli ein – nachdem Fed-Gouverneur Christopher Waller klar signalisiert hatte, dass eine Straffung der Geldpolitik bei anhaltend hoher Inflation "in Kürze" nötig sein könnte. Dann kamen zwei Inflationsüberraschungen in Folge, und das Bild änderte sich schlagartig.
Zwei Soft-Prints in Folge: CPI und PPI enttäuschen die Falken
Am Dienstag, dem 14. Juli, meldete das Bureau of Labor Statistics, dass der Verbraucherpreisindex (CPI) im Juni um 0.4 Prozent im Monatsvergleich gesunken ist – der erste monatliche Preisrückgang seit sechs Jahren. Die Jahresrate fiel von 4.2 Prozent im Mai auf 3.5 Prozent. Einen Tag später folgte die nächste Überraschung: Der Erzeugerpreisindex (PPI) für Juni fiel um 0.3 Prozent – der stärkste Rückgang seit mehr als sechs Jahren. Beide Daten lagen deutlich unter den Erwartungen der Analysten.
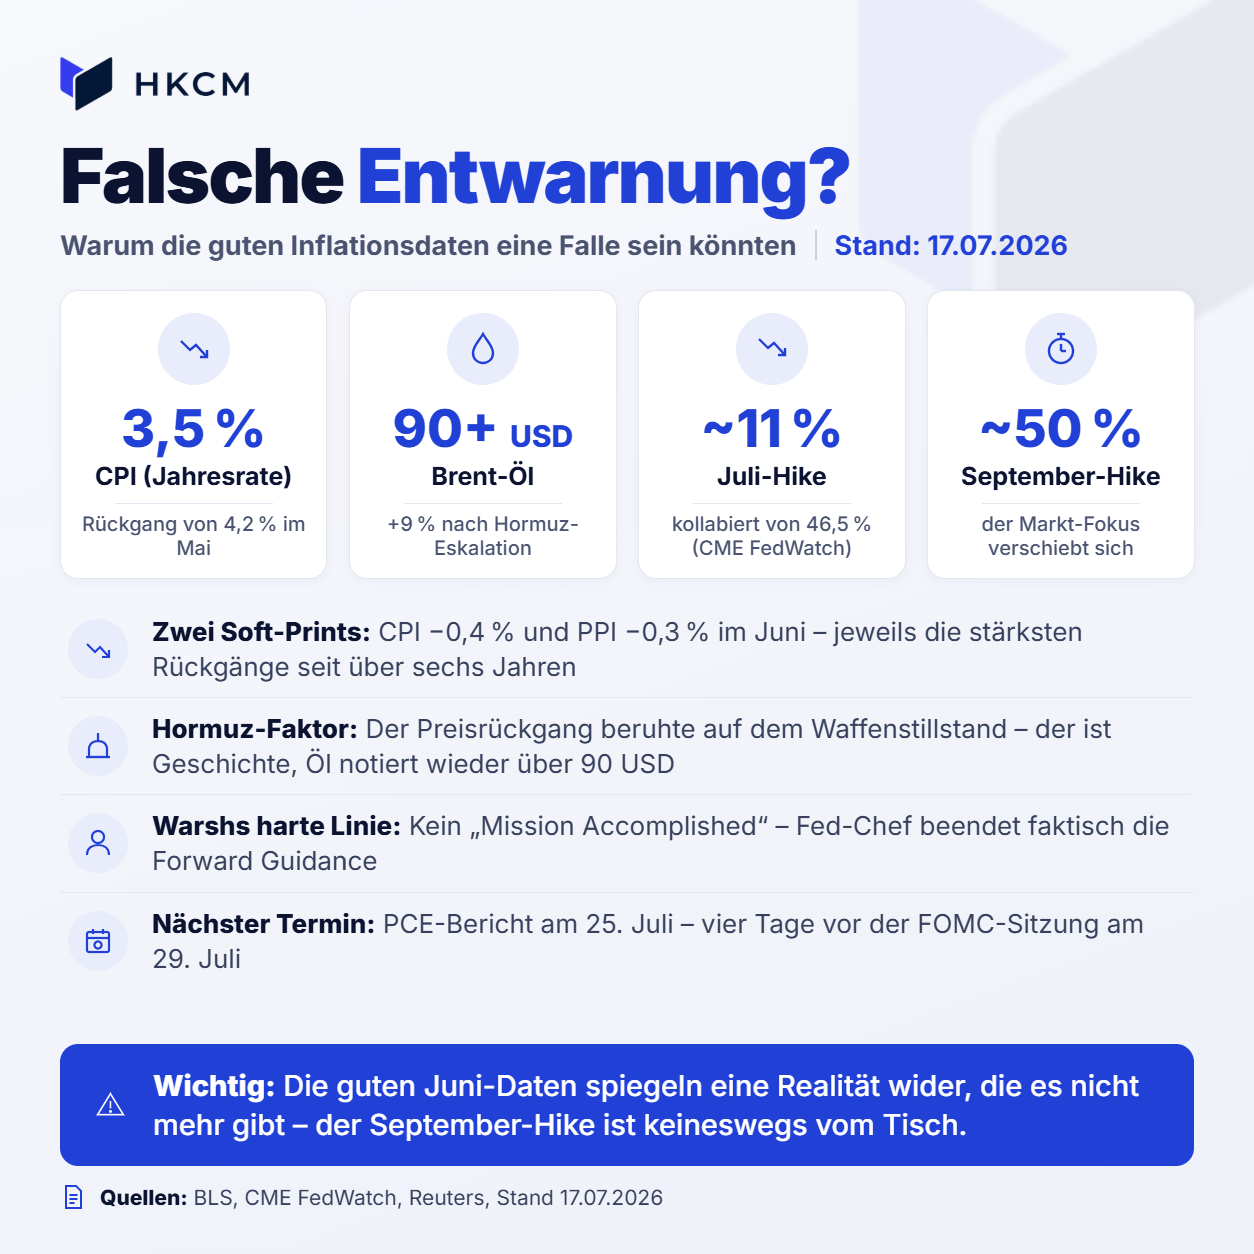
Die Reaktion der Terminmärkte war unmittelbar: Die Juli-Hike-Wahrscheinlichkeit kollabierte von 46.5 Prozent auf aktuell rund vierzehn Prozent. Der Markt hat den Juli-Hike damit faktisch abgeschrieben.
Warum die Erleichterung trügerisch ist: Der Hormuz-Faktor
Doch hinter den beruhigenden Zahlen verbirgt sich ein entscheidendes Problem: Beide Inflationsberichte spiegeln eine Realität wider, die es so nicht mehr gibt. Der Rückgang der Energie- und Erzeugerpreise im Juni war fast ausschließlich dem fragilen US-Iran-Waffenstillstand zu verdanken, der Mitte Juni den Tankerverkehr durch die Straße von Hormus vorübergehend wieder ermöglichte. Benzinpreise fielen um rund zehn Prozent, Energiepreise im PPI um 6.4 Prozent – und trieben damit die Gesamtindizes nach unten.
Dieser Waffenstillstand ist bereits wieder Geschichte. Am 13. Juli nahmen die USA Marineoperationen in der Straße von Hormus wieder auf, der Iran griff zwei Tanker an, und die Ölpreise stiegen innerhalb eines Tages um mehr als neun Prozent. Brent überschritt gestern Abend die 90-Dollar-Marke und notiert heute Morgen bei rund 90–91 USD/Barrel. Iran hat offiziell das Ende des Waffenstillstands erklärt, die USA haben ihre Angriffe auf iranische Anlagen ausgeweitet.
Warshs harte Linie: Kein "Mission Accomplished"
Fed-Chef Kevin Warsh machte bei seiner zweitägigen Anhörung vor dem Kongress am 14. und 15. Juli unmissverständlich klar, dass er sich von einem oder zwei guten Inflationsberichten nicht blenden lässt. "Es gibt vielleicht einige, die auf die heutigen Daten schauen und sagen: 'Oh, Mission erfüllt, alles ist bestens.' Das ist nicht meine Ansicht", betonte Warsh. Er bezeichnete die 63 Monate andauernde Inflation über dem Zielwert als "ungerechte Belastung" und "Steuer für das amerikanische Volk".
Strukturell bedeutsam ist dabei Warshs Entscheidung, die sogenannte "Forward Guidance" – die Praxis der Fed, ihre zukünftigen Zinsschritte vorauszukündigen – faktisch zu beenden. Reuters berichtete am 16. Juli, dass dieser Ansatz intern an Unterstützung gewinnt. Das bedeutet: Die Märkte haben bei jeder Sitzung mit Überraschungen zu rechnen.
Der Blick auf September: Wo der eigentliche Hike lauert
Auch wenn der Juli-Hike vom Tisch ist, bleibt der Zinserhöhungszyklus keineswegs beendet. Die Terminmärkte preisen für September eine Hike-Wahrscheinlichkeit von rund 50 Prozent ein. Mit dem Brent-Anstieg auf über 90 USD dürfte dieser Wert in den nächsten Stunden weiter steigen. Entscheidend wird dabei der PCE-Inflationsbericht für Juni sein, der am 25. Juli veröffentlicht wird – vier Tage vor der FOMC-Sitzung. Fällt er ebenfalls überraschend niedrig aus, könnte auch der September-Hike in Frage gestellt werden. Steigt er hingegen wieder an, weil die Hormuz-Eskalation die Energiepreise nach oben treibt, dürfte Warsh handeln.

Waller selbst hatte vor der CPI-Veröffentlichung eine klare Bedingung formuliert: Ein "heißes" Kerninflations-Ergebnis würde das FOMC dazu zwingen, eine Straffung der Geldpolitik "in Kürze" zu erwägen. Der Juni-CPI erfüllte diese Bedingung nicht. Der Juli-CPI – der erst nach der nächsten FOMC-Sitzung veröffentlicht wird – könnte das anders sehen.
Ruhe vor dem Sturm
Die zwei überraschend guten Inflationsberichte haben den Märkten eine vorübergehende Atempause verschafft. Doch die fundamentalen Treiber der Inflation – eine resiliente Wirtschaft mit 111 000 neuen Jobs pro Monat, eine Kerninflation von 3.4 Prozent im Mai, ein neuer Ölpreisschock durch die Hormuz-Eskalation und ein Fed-Chef, der keinerlei Entwarnung gibt – sind unverändert vorhanden.
Anleger, die den September-Hike bereits abschreiben, könnten sich irren. Die nächsten zwölf Tage bis zur FOMC-Sitzung am 29. Juli werden zeigen, ob die Erleichterung von dieser Woche Bestand hat – oder ob der Markt erneut auf dem falschen Fuß erwischt wird.
Author
Schlagzeilen

Es wurde noch keine Einwilligung erteilt.
Du musst zuerst zustimmen, um Inhalte von TradingView zu sehen.


