Die Südseeblase – Prototyp einer Spekulationsimplusion
Author
Die Südseeblase von 1720 zählt zu den bekanntesten Finanzspekulationsblasen der Geschichte und hatte weitreichende wirtschaftliche und gesellschaftliche Folgen. Sie entstand in Großbritannien zu Beginn des 18. Jahrhunderts und wurde durch eine Kombination aus wirtschaftlicher Not, politischen Interessen, überzogenen Spekulationen und fehlender Regulierung ermöglicht. Ein Rezept wie aus einer Hexenküche, das auch heute noch gern serviert wird.
Entstehung und Hintergründe
Großbritannien war nach dem Spanischen Erbfolgekrieg (1701–1714) hoch verschuldet. Die Staatsverschuldung belief sich auf rund zehn Millionen Pfund – eine für die damalige Zeit enorme Summe. Um dieses Problem zu lösen, entstand die Idee, die Schuldenlast durch eine private Gesellschaft umzustrukturieren. Die South Sea Company (Südseekompanie) wurde 1711 gegründet, mit dem Versprechen, im Gegenzug für Staatsanleihen exklusive Handelsrechte in Südamerika zu erhalten. Die Vorstellung war, dass die Gewinne aus dem Handel mit den spanischen Kolonien – insbesondere mit Sklaven, Silber und anderen Gütern – so hoch ausfallen würden, dass sich die Investitionen dennoch mehr als rentieren würden.
Allerdings basierten diese Vorstellungen auf recht fragwürdigen Annahmen, wenn nicht gar auf Wunschdenken. Denn die tatsächlichen Handelsmöglichkeiten in Südamerika waren durch den Vertrag von Utrecht stark eingeschränkt. Spanien gewährte der South Sea Company lediglich das Recht, jährlich ein einziges Schiff mit Waren zu beladen. Dennoch verbreitete die Gesellschaft das Bild eines grenzenlosen Handelsimperiums und überzeugte Investoren davon, dass ihre Aktien ein immenses Potenzial hätten.
Der Aufstieg der Spekulationsblase
Die South Sea Company begann 1720, die britische Staatsverschuldung zu übernehmen. Investoren konnten ihre Staatsanleihen gegen Aktien der Gesellschaft eintauschen. Der Aktienkurs begann rapide zu steigen, da das Unternehmen geschickt Spekulationen befeuerte und der Markt von einer allgemeinen Aktienbegeisterung geprägt war. Innerhalb weniger Monate explodierte der Kurs von ursprünglich 100 Pfund auf über 1000 Pfund.
In dieser Zeit wurden auch viele andere spekulative Unternehmen gegründet, die oft keinerlei reale Geschäftsgrundlage hatten. Es gab Firmen, die versprachen, „die Umwandlung von Quecksilber in Silber“ zu erforschen, oder deren Geschäftsmodell schlichtweg unbekannt war. Die allgemeine Euphorie führte trotz alledem dazu, dass selbst wohlhabende und gebildete Personen große Summen investierten.
Ein berühmtes Beispiel für einen prominenten Investor ist Sir Isaac Newton, der berühmte Wissenschaftler, dem wir unser heutiges Verständnis von Gravitation verdanken. Anfangs kaufte Newton South-Sea-Aktien zu einem noch moderaten Preis und verkaufte sie mit Gewinn. Doch als er sah, dass der Kurs weiter stieg, ließ er sich von der Euphorie anstecken, investierte erneut – diesmal zu einem viel höheren Preis – und verlor schließlich fast alles, als die Blase platzte. Später soll er gesagt haben: „Ich kann zwar die Bewegung der Himmelskörper berechnen, aber nicht die Torheit der Menschen.“
Der Zusammenbruch
Wie bei jeder Spekulationsblase setzte irgendwann die Ernüchterung ein. Die ersten Investoren begannen, ihre Gewinne zu realisieren, und verkauften ihre Aktien. Dadurch fiel der Kurs leicht, löste dann aber Panikverkäufe aus. Bald wurde zudem klar, dass die Gesellschaft niemals die erhofften Gewinne erzielen konnte. Innerhalb weniger Monate stürzte der Kurs ins Bodenlose, und Tausende Investoren verloren ihr gesamtes Vermögen. Banken gerieten in Schwierigkeiten, viele Kreditgeber gingen bankrott, und es folgte eine wirtschaftliche Krise.
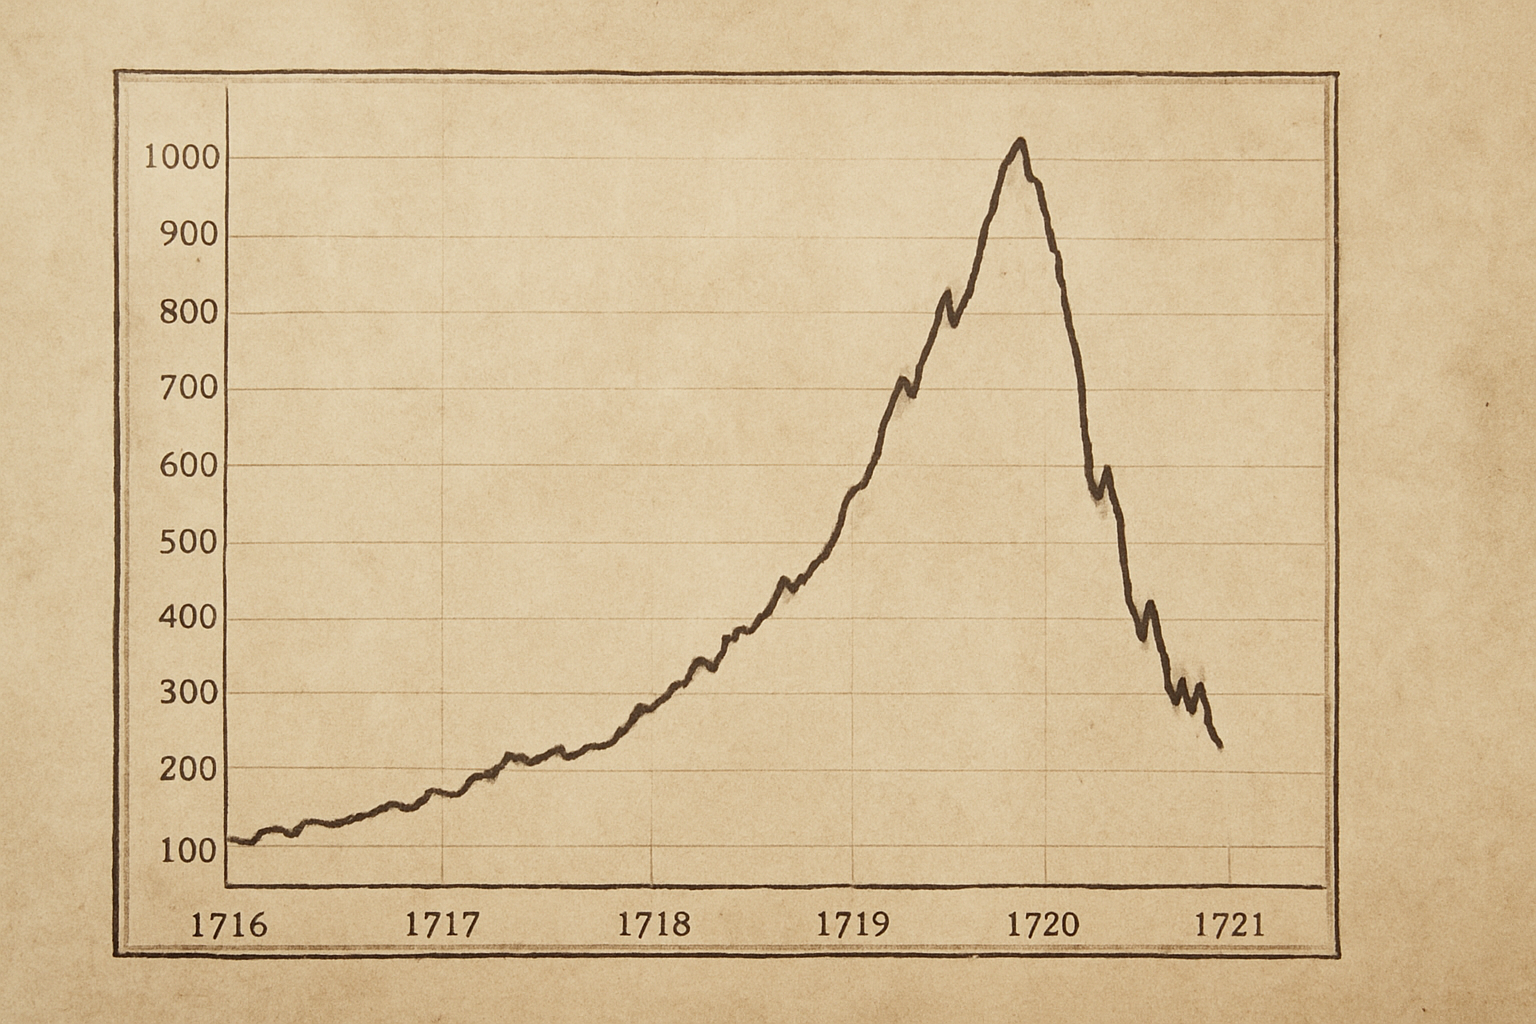
Solch einen Chartverlauf kann man auch heute noch häufig finden.
Langfristige Folgen – Warum Großbritannien bis 2014 für die Blase zahlte
Eine der überraschendsten Folgen der Südseeblase war die langfristige Staatsverschuldung Großbritanniens. Da die South Sea Company ursprünglich gegründet wurde, um Staatsschulden zu übernehmen, mussten die Verbindlichkeiten nach ihrem Zusammenbruch vom Staat getragen werden. Ein Großteil der Schulden wurde in langfristige Anleihen umgewandelt, die erst über Jahrhunderte hinweg getilgt wurden. Tatsächlich war ein Teil dieser Schulden bis ins 21. Jahrhundert hinein in britischen Staatsanleihen enthalten. Erst im Jahr 2014 tilgte das britische Finanzministerium die letzten verbliebenen Schulden, die auf die Südseeblase von 1720 zurückzuführen waren.
Sind wir heute schlauer? Wohl kaum!
In der Südseeblase trieb die South Sea Company, befeuert durch übertriebene Versprechen von Südamerikahandel, die Aktienkurse von 128 auf über 950 Pfund. Von Herdentrieb und der allgemeinen Euphorie angesteckt, ignorierten die Investoren die begrenzten Handelsrechte und ließen sich von der Hoffnung auf hohe und schnelle Gewinne leiten. Die mangelnde Transparenz über die unrentablen Geschäfte führte in der Konsequenz zur Überbewertung, und 1720 platzte die Blase, als die erwarteten Gewinne ausblieben.
Auch die Dotcom-Blase ähnelte diesem Muster. Internet-Start-ups wie Pets.com wurden durch einen Hype um die neue Wirtschaft überbewertet, obwohl viele dieser Start-ups keine Gewinne erzielten. Erneut wurden Investoren vom Herdentrieb erfasst, obwohl sie oftmals gar nicht recht verstanden, wie diese Firmen Mehrwert schaffen sollten. Von Januar 1998 bis zum März 2000 stieg allein der Nasdaq-100-Index um rund 400 Prozent an, wo dann auch das Hoch der spekulativen Manie erreicht wurde. Von da an konnte die mangelnde Transparenz vieler Geschäftsmodelle nicht mehr die Unrentabilität der Unternehmen verschleiern und als offensichtlich wurde, dass diese unheilvoll überbewertet waren, platzte die Blase. Der Index korrigierte die folgenden zweieinhalb Jahre um mehr als 80%.
Ähnliche Abläufe zeigen, bzw. zeigten auch bestimmte Altcoins oder NFT-Kollektionen (wie z. B. Crypto Punks oder Bored Ape Yacht Club), die durch euphorischen Optimismus und Herdentrieb aufgebläht wurden. Ohne Verständnis der Blockchain-Technologie, des Anwendungsfalls des entsprechenden Krypto-Projekts oder des spekulativen Werts von NFTs, wurde in diesen Unternehmungen investiert, bis man am Peak des Optimismus angelangt war und die einzelnen Projekte implodierten.
Steht uns mit dem KI-Hype die nächste Blase bevor?
Derzeit deutet wenig auf eine KI-Blase hin, da ein Großteil der auf künstliche Intelligenz spezialisierten Unternehmen tatsächlich Gewinne erwirtschaften oder klare Umsatzmodelle haben. Ganz im Gegensatz zu den vielen oft unrentablen Dotcom-Firmen, die damals ein schwaches Geschäftsmodell oder einen kaum nützlichen Use-Case durch einen vielversprechenden Namen, futuristische Visionen und aggressive Werbekampagnen zu übertünchen versuchten.
Dennoch besteht auch innerhalb des KI-Sektors zumindest sequenziell die Gefahr von Überbewertungen einzelner Firmen, wenn die Investoren beginnen dem Rausch des Hopiums zu erliegen. Ein solcher Hype könnte schnell durch übertriebene Versprechungen ausgelöst werden, die von Ankündigungen bahnbrechender KI-Revolutionen befeuert werden könnten. Insbesondere dann, wenn die Geldgeber blind investieren und zeitgleich der tatsächliche Anwendungsnutzen des KI-Projektes ebenso unklar bleibt wie die Bilanzaufstellung des entsprechenden Unternehmens.
Author
Schlagzeilen

Es wurde noch keine Einwilligung erteilt.
Du musst zuerst zustimmen, um Inhalte von TradingView zu sehen.


