Die größten Denkfehler bei Marktanalysen

Author
Das Wichtigste in Kürze:
- Anleger scheitern oft an psychologischen Denkfehlern.
- Emotionen und Herdentrieb verzerren Entscheidungen an den Märkten.
- Märkte spiegeln Verhalten stärker als reine Informationen.
Noch nie in der Geschichte der Menschheit war es so einfach, Märkte zu analysieren. Uns steht heute fast alles zur Verfügung, was man sich nur vorstellen kann. Charts, Echtzeitdaten, KI-Tools, Research-Plattformen, Podcasts, Analystenmeinungen. Informationen sind heute überall. Rein rational betrachtet müsste Investieren also einfacher sein als je zuvor.
Und trotzdem verhalten sich Anleger oft so, als hätte sich seit Jahrzehnten nichts verändert. Sie kaufen in Euphoriephasen, um dann in Panik zu verkaufen. Und doch halten sie ihre Entscheidungen fast immer für rational. Die Börse ist also viel weniger ein Informationsthema, als viele glauben. Sie ist vor allem eine Kopfsache. Wie also verhindert man, an der Börse über die eigene Psyche zu stolpern?
Der gefährlichste Analyst sitzt im eigenen Kopf
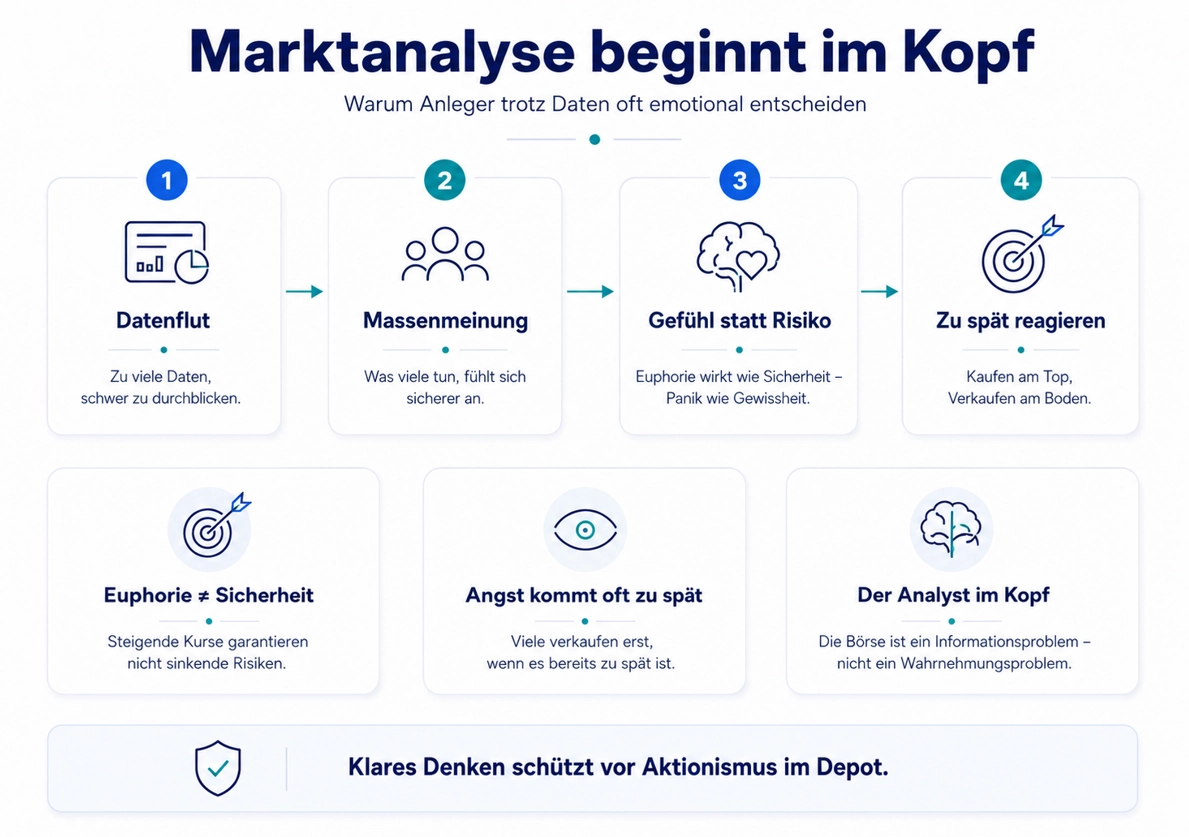
Denken Sie an folgendes Beispiel aus dem Urlaub. Sie stehen vor zwei verschiedenen Restaurants. Das eine ist leer, das andere voll. Obwohl man nichts über die Qualität des Essens weiß, zieht es die meisten Menschen automatisch ins volle Restaurant. Warum? Weil die Masse Sicherheit vermittelt.
Die Börse ist eine reine Spiegelung des menschlichen Verhaltens. Deswegen passiert dort auch exakt dasselbe. Steigen die Kurse, wirkt ein Markt plötzlich sicherer. Nicht unbedingt, weil die Risiken verschwunden wären, sondern weil immer mehr Menschen ebenfalls kaufen. Euphorie fühlt sich wie Sicherheit an. Das menschliche Gehirn wünscht sich Bestätigung von außen. Und schwimmt deshalb am liebsten mit der Masse.
Was evolutionär Sinn ergibt (wer mit der Gruppe ging, hatte die größten Überlebenschancen), wendet sich an der Börse gegen uns. Plötzlich fällt es einem schwer, skeptisch zu bleiben, wenn alle anderen bullisch sind. Wer nicht investiert ist, fühlt sich bei einer großen Rallye, als würde er die Chance seines Lebens verpassen. Und wer bereits investiert ist, fühlt sich von steigenden Kursen immer stärker bestätigt.
 Marktanalyse beginnt im Kopf - Daten vs. Emotionen
Dasselbe in die andere Richtung: Viele verkaufen nicht, wenn die Märkte überhitzen, sondern wenn sie abkühlen. Wenn Angst allgegenwärtig ist und attraktive Ausstiegsmöglichkeiten längst verpasst sind. In den Extremen ist sich die Masse oft einig: bärisch am Boden, bullisch am Top.
Wer für Ein- oder Ausstiege auf die Rückversicherung der Öffentlichkeit wartet, kommt in aller Regel zu spät. Wer oben verkauft, wird schief angeschaut. Wer unten kauft, für verrückt erklärt. Unser Gehirn fühlt sich bedroht und will bei der Massenmeinung bleiben – bis es oft zu spät ist.
Confirmation Bias: Wir sehen, was wir sehen wollen
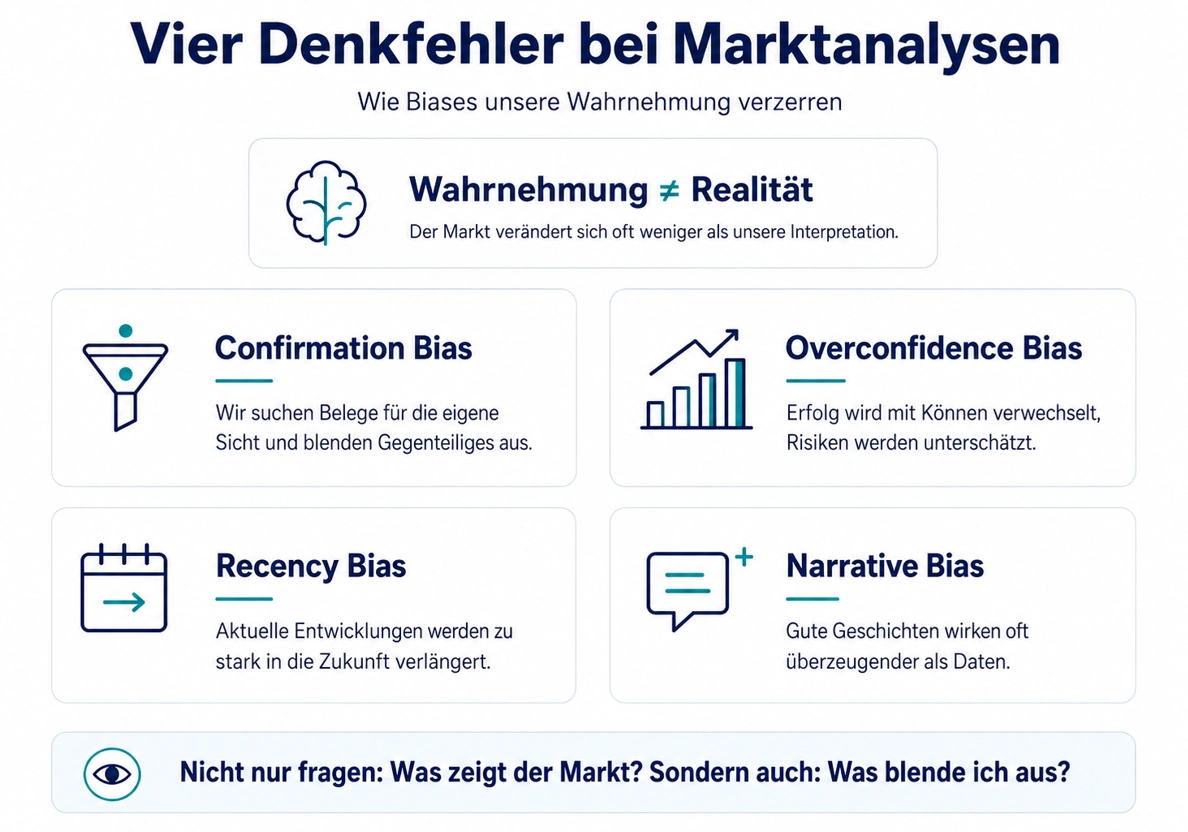
Besonders gefährlich wird es, sobald Anleger eine feste Meinung entwickelt haben. Wer bullisch ist, sucht plötzlich überall bullisch Argumente. Wer bärisch ist, entdeckt nur noch Risiken. Das nennt man Confirmation Bias. Die Tendenz, Informationen so auszuwählen, dass sie die eigene Sicht weiter bestätigen. Alles andere wird gekonnt ausgeblendet, relativiert oder als unwichtig eingestuft.
Genau deshalb werden Märkte in extremen Phasen auch so emotional. Im Bullenmarkt bestätigt plötzlich jede Nachricht die Rallye. Schlechte Daten? Kurzfristig irrelevant. Schwache Quartalszahlen? Bereits eingepreist. Geopolitische Risiken? Der Markt schaut schon darüber hinweg. Die rosarote Brille kann uns nicht nur in der Liebe täuschen, sondern auch an der Börse.
Im Crash passiert das Gegenteil. Dann wird jede negative Schlagzeile zum endgültigen Beweis dafür, dass alles noch viel schlimmer werden könnte. Das Interessante jedoch ist, dass sich der Markt selbst oft weniger verändert als die Wahrnehmung der Menschen. Das macht diesen Denkfehler so gefährlich. Viele Anleger analysieren irgendwann gar nicht mehr den Markt. Sie verteidigen nur noch ihre eigene Meinung.
Selbstüberschätzung: Wenn Erfolg mit Können verwechselt wird
Noch gefährlicher wird es, wenn Anleger einige Male richtig lagen. Eine Aktie steigt stark. Ein Trade funktioniert perfekt. Ein Trend wurde früh erkannt. Und plötzlich entsteht ein Gefühl, das an der Börse schnell teuer werden kann: Selbstüberschätzung. Fatalerweise passiert das häufig in Phasen der Überhitzung: Alles steigt, jeder scheint plötzlich recht zu haben mit seinen bullischen Thesen.
Plötzlich beginnt man zu glauben, man habe den Markt verstanden; könnte ihn gar vorhersagen. Doch oft war es nicht nur Können. Es gibt viele andere Faktoren, die beim erfolgreichen Traden mitgespielt haben. Marktphase. Liquidität. Rückenwind. Oder vielleicht auch schlicht Zufall. Insbesondere in starken Bullenmärkten fühlen sich viele Entscheidungen plötzlich genial an, weil... fast alles steigt. Fatalerweise entwickelt sich diese blinde Euphorie meistens gegen Ende großer Anstiege.
Dieses Phänomen nennt man auch Overconfidence Bias. Menschen überschätzen ihre Fähigkeiten, ihre Prognosekraft und irgendwann ihre Kontrolle über komplexe Systeme. An der Börse zeigt sich das besonders deutlich. Sich selbst überschätzende Anleger handeln zu häufig, gehen zu große Risiken ein oder glauben, Wendepunkte präzise erkennen zu können. Jeder Erfolg stärkt dabei das eigene Selbstbild. Verluste dagegen werden oft äußeren Umständen zugeschrieben: der Notenbank, geopolitischen Krisen oder irrationalen Märkten. Selbstüberschätzung fühlt sich nicht riskant an, sondern wie Erfahrung.
Die Gegenwart fühlt sich plötzlich wie die Zukunft an
Ein weiterer Denkfehler an den Märkten ist der sogenannte Recency Bias. Menschen neigen dazu, aktuelle Entwicklungen viel stärker zu gewichten als langfristige Muster. Steigen Märkte monatelang, entsteht irgendwann das Gefühl, dass es immer so weitergehen müsse. Fallen Märkte lange genug, wirkt plötzlich jede Zukunft düster. Die Gegenwart wird einfach konsequent in die Zukunft verlängert.
Und auch hier entstehen Übertreibungen, die zu fatalen Entscheidungen führen können. Am Hoch heißt es plötzlich: „Diesmal ist alles anders. Darauf schwöre ich!“ Am Tief klingt es dagegen eher nach: „Die Märkte werden sich nie wieder erholen.“ Zu viele setzen an der Spitze auf steigende und am Boden auf fallende Preise. Und der Markt bestraft die Masse, wenn sie es am wenigsten erwartet.
Euphorie fühlt sich heute nicht viel anders an als vor 100 Jahren. Angst ebenfalls nicht. Genau deshalb verlaufen Märkte in Zyklen. Nicht weil sich Unternehmen ständig irrational verändern würden, sondern weil menschliche Emotionen zyklisch verlaufen. Die Börse hat sich verändert. Die Aktien sind anders. Und auch die Instrumente, mit denen wir handeln, werden immer weiter optimiert. Aber wir Menschen Ticken emotional noch genauso wie vor 50, 500 oder 5000 Jahren.
Geschichten verkaufen sich besser als Realität
Besonders mächtig werden Märkte, wenn starke Geschichten entstehen. „KI wird die Welt verändern.“ oder auch: „Gold ist jetzt unsere einzige Rettung.“ Solche Narrative wirken überzeugend, weil Menschen schlichtweg Geschichten lieben. Das hat einen einfachen psychologischen Grund: Unser Gehirn sucht ständig nach Ordnung. Muster und Geschichten helfen uns dabei, komplexe Zusammenhänge einfacher zu verstehen. Eine gute Story fühlt sich oft wahrer an als trockene Daten oder Wahrscheinlichkeiten.
Sobald eine Geschichte emotional stark genug (oder von genügend Menschen im eigenen Umfeld geteilt) wird, geraten Risiken, Bewertungen und Gegenargumente schnell in den Hintergrund – der sogenannte Narrative Bias. Im Prinzip spiegelt sich auch hier die Abhängigkeit von der Massenmeinung: Wenn viele Menschen dasselbe Narrativ vertreten, schließt man sich dieser Story lieber an, als wenn es sich um eine Minderheitsmeinung handelt.
 Vier klassische Denkfehler bei der Marktanalyse
Die Dotcom-Blase funktionierte nach diesem Muster. Viele KI-Hypes ebenfalls. Irgendwann reicht dann allein die Vorstellung einer großen Zukunft, um Bewertungen immer weiter nach oben zu treiben. Die Story wird stärker als die Realität selbst. Verstärkt wird diese Dynamik durch Social Media, wo wir durch Algorithmen in sogenannten Echokammern kommunizieren: Wir hören nur noch, was wir hören wollen. Immer mehr andere scheinen dasselbe Narrativ zu vertreten. Und die Wirklichkeitsverzerrung wird immer stärker.
Märkte verlaufen in Wellen, weil Menschen in Wellen fühlen
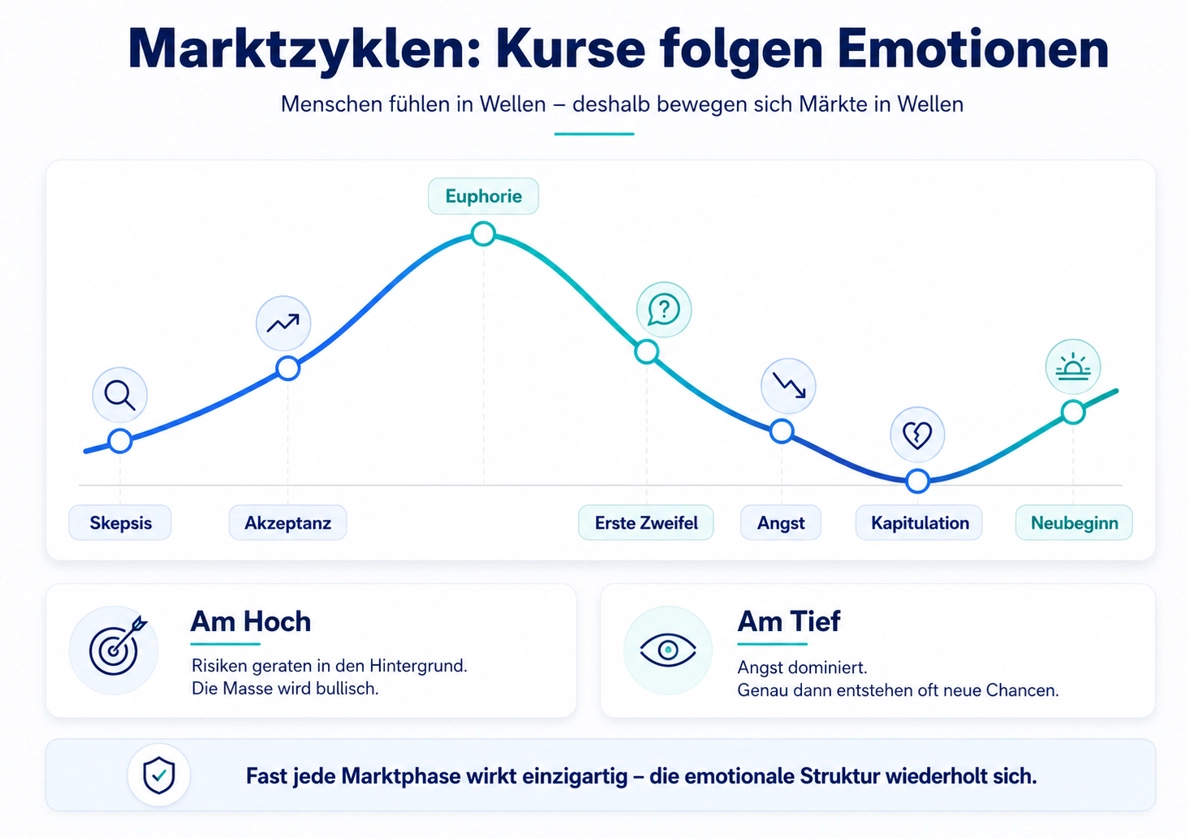
Genau hier wird Marktzyklik entscheidend. Märkte bewegen sich nicht zufällig zwischen Euphorie und Panik. Sie folgen wiederkehrenden psychologischen Mustern. Am Anfang eines neuen Trends dominiert meist die Skepsis. Kaum jemand glaubt wirklich daran, die meisten halten die Bewegung nur für eine kurzfristige Erscheinung. Steigen die Kurse weiter, wächst langsam die Akzeptanz. Immer mehr Menschen beginnen einzusteigen. Irgendwann überhitzt die Stimmung dann in Euphorie.
Risiken geraten in den Hintergrund, Bewertungen spielen kaum noch eine Rolle. Danach kommen die ersten Zweifel. Die Stimmung wird nervöser, Rücksetzer wirken plötzlich gefährlich. Aus Unsicherheit wird Angst. Und irgendwann folgt die Kapitulation – der Moment, in dem viele Anleger genau dann aufgeben, wenn der Zyklus sich langsam wieder dem Ende nähert. Und irgendwann beginnt der Zyklus erneut.
 Marktzyklen, Kurse und Emotionen
Das Faszinierende daran: Fast jede Generation glaubt, ihre Marktphase sei einzigartig. Doch die emotionale Struktur dahinter wiederholt sich erstaunlich konstant. Menschen werden am Hoch besonders optimistisch und am Tief besonders pessimistisch. Nicht weil die Daten eindeutig wären, sondern weil Emotionen den Blick auf die Realität verzerren. Märkte verändern sich ständig. Der Mensch erstaunlich wenig.
Warum Elliott-Wellen mehr mit Psychologie als mit Linien zu tun haben
Genau hier setzt die Elliott-Wellen-Theorie an. Auch sie kann die Zukunft nicht perfekt vorhersagen. Das kann keine Methode der technischen Analyse. Aber die Elliot-Wellen-Theorie versucht, kollektive Marktpsychologie sichtbar zu machen. Die Grundidee dahinter ist einfach: Märkte bewegen sich in Wellen, weil menschliche Emotionen ebenfalls in Wellen verlaufen.
Darin unterscheidet sich Elliott von vielen klassischen Marktanalysen. Die Theorie betrachtet Märkte nicht nur als Zahlen oder Nachrichtenfluss, sondern als Spiegel menschlicher Emotionen. Eine euphorische Endphase fühlt sich oft wie der sichere Beginn einer neuen Ära an. Umgekehrt wirken Tiefpunkte oft hoffnungslos, obwohl dort langfristig die größten Chancen entstehen können.
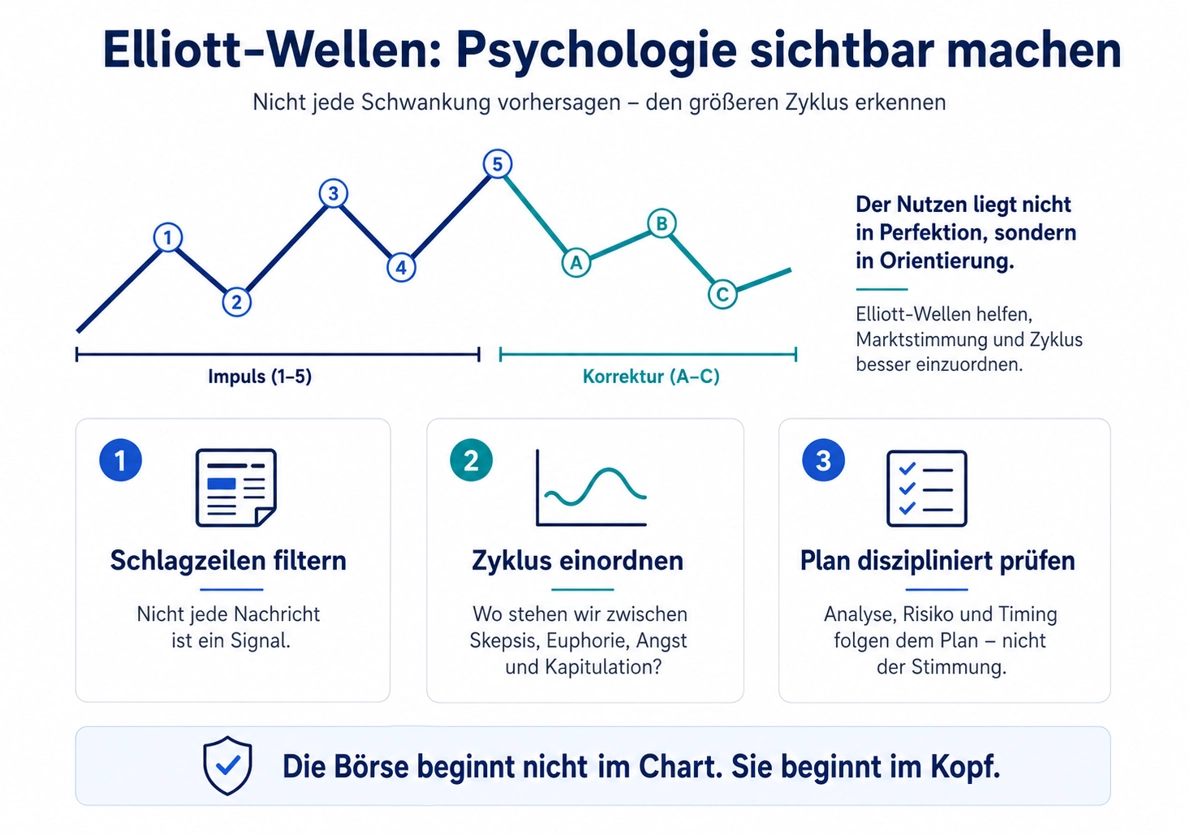 Elliott-Wellen machen Marktpsychologie sichtbar
Elliott-Wellen helfen also weniger dabei, jede kurzfristige Kursschwankung vorherzusagen. Viel wichtiger ist etwas anderes: Die Theorie bringt Anleger dazu, den Markt innerhalb eines größeren Zyklus zu betrachten und nicht nur innerhalb der aktuellen Schlagzeilen.
Die Börse beginnt nicht im Chart, sondern im Kopf
Am Ende scheitern viele Investoren nicht an fehlendem Wissen. Sie scheitern an ihren eigenen Denkfehlern. Der Confirmation Bias sucht Bestätigung nach der eigenen Meinung. Der Overconfidence Bias überschätzt die eigene Prognosekraft. Der Recency Bias verlängert die Gegenwart in die Zukunft. Und der Narrative Bias verwandelt Märkte in Geschichten, an die Menschen glauben wollen. Anleger verlieren daher gar nicht gegen den Markt selbst, sondern gegen sich selbst.
Die größte Gefahr an der Börse ist also gar nicht mal der Crash. Und auch nicht die Inflation. Nicht einmal die Notenbank oder laute Schlagzeilen. Die größte Gefahr ist und bleibt die Illusion, rational zu handeln, obwohl man längst emotional denkt. Die Börse beginnt nicht im Chart. Sie beginnt im Kopf. Diese Lücke lässt sich mit sauberer technischer Analyse auf Basis der Elliott-Wellen-Theorie zwar nicht vollständig, aber doch großflächig schließen.
Leseempfehlung: Aktien vs. ETFs vs. Krypto: Wie finde ich das richtige Investment?
Author
Schlagzeilen

Es wurde noch keine Einwilligung erteilt.
Du musst zuerst zustimmen, um Inhalte von TradingView zu sehen.


