Die Börse macht etwas, das es nur zweimal in 155 Jahren gab – und es ist ein Warnsignal!

Author
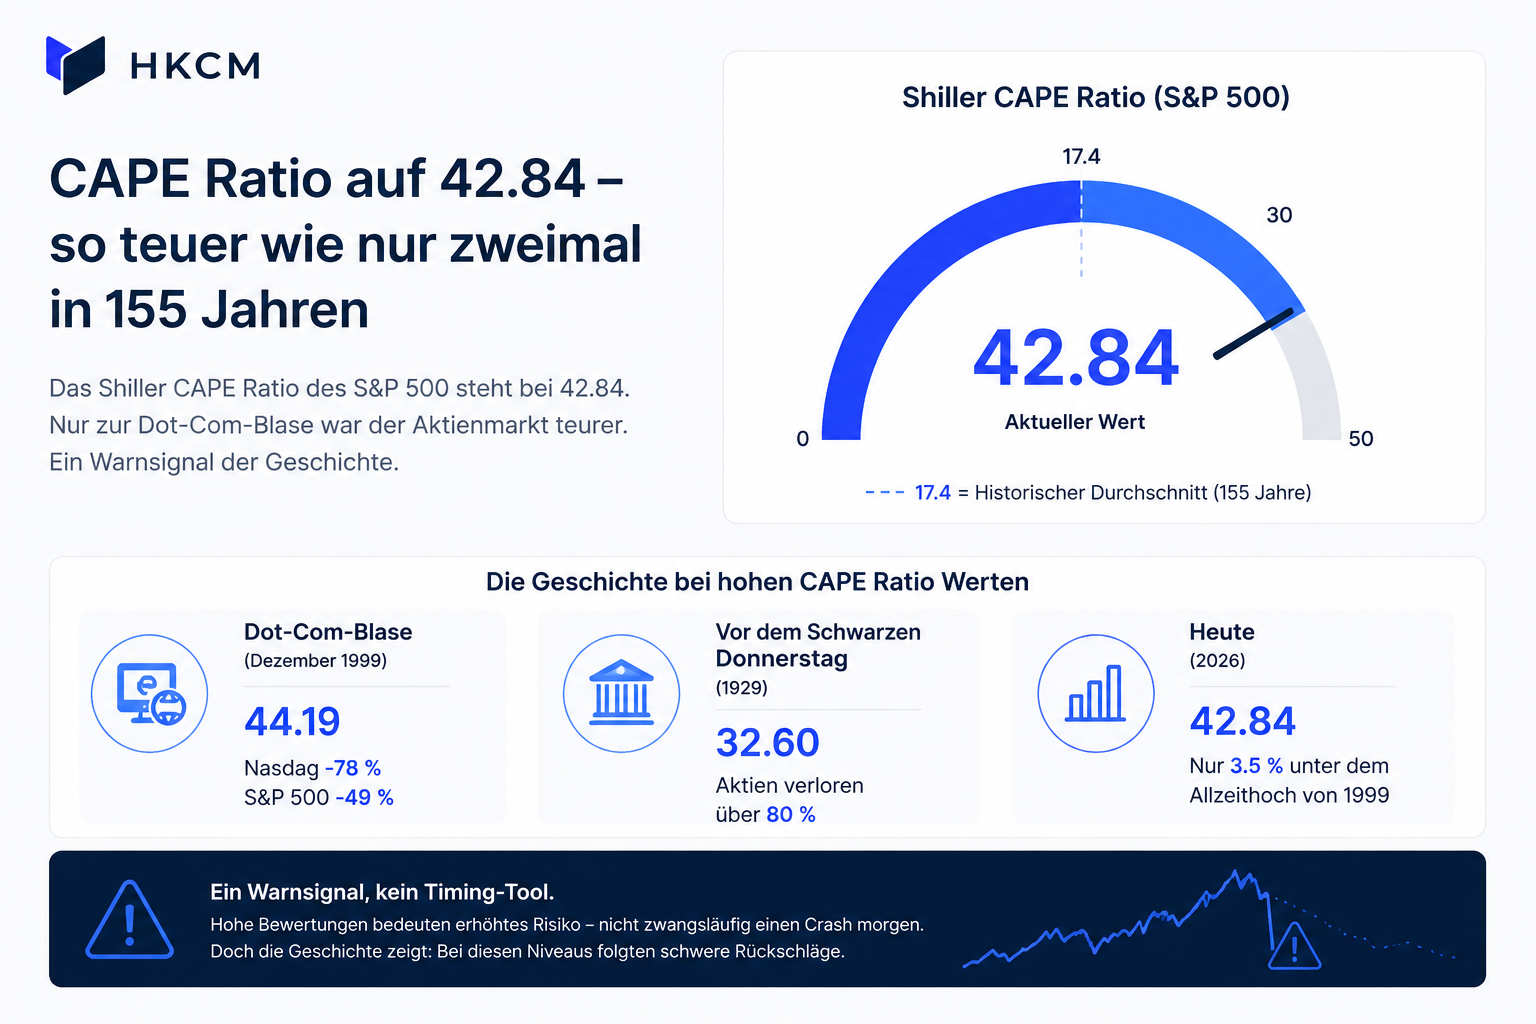
Der S&P 500's Shiller P/E Ratio (CAPE Ratio) ist auf 42.84 gestiegen – nur 3.5 Prozent entfernt vom Dot-Com-Bubble-Rekordhoch von 44.19 aus dem Jahr 1999. Der Aktienmarkt ist derzeit so überbewertet wie nur zweimal in 155 Jahren – und beide Male endete es mit massiven Crashs.
Der Aktienmarkt eilt von Rekord zu Rekord, angetrieben vom KI-Boom und der Hoffnung auf sinkende Zinsen. Doch abseits der täglichen Euphorie blinkt ein Indikator tiefrot, der in der Finanzwelt als einer der verlässlichsten Gradmesser für langfristige Überbewertungen gilt: das Shiller P/E Ratio, auch bekannt als CAPE Ratio (Cyclically Adjusted Price-to-Earnings Ratio).
Was ist das CAPE Ratio und warum ist es so wichtig?
Das klassische Kurs-Gewinn-Verhältnis (KGV) vergleicht den aktuellen Aktienkurs mit den Gewinnen eines einzigen Jahres. Das Problem: Ein außergewöhnlich gutes oder schlechtes Jahr kann das Bild massiv verzerren.
Der Nobelpreisträger und Yale-Ökonom Robert Shiller entwickelte daher das CAPE Ratio. Es glättet diese Schwankungen, indem es den aktuellen Kurs des S&P 500 ins Verhältnis zu den durchschnittlichen, inflationsbereinigten Gewinnen der vergangenen zehn Jahre setzt. Das Ergebnis ist ein klarer, ungeschönter Blick auf die tatsächliche Bewertung des Marktes.
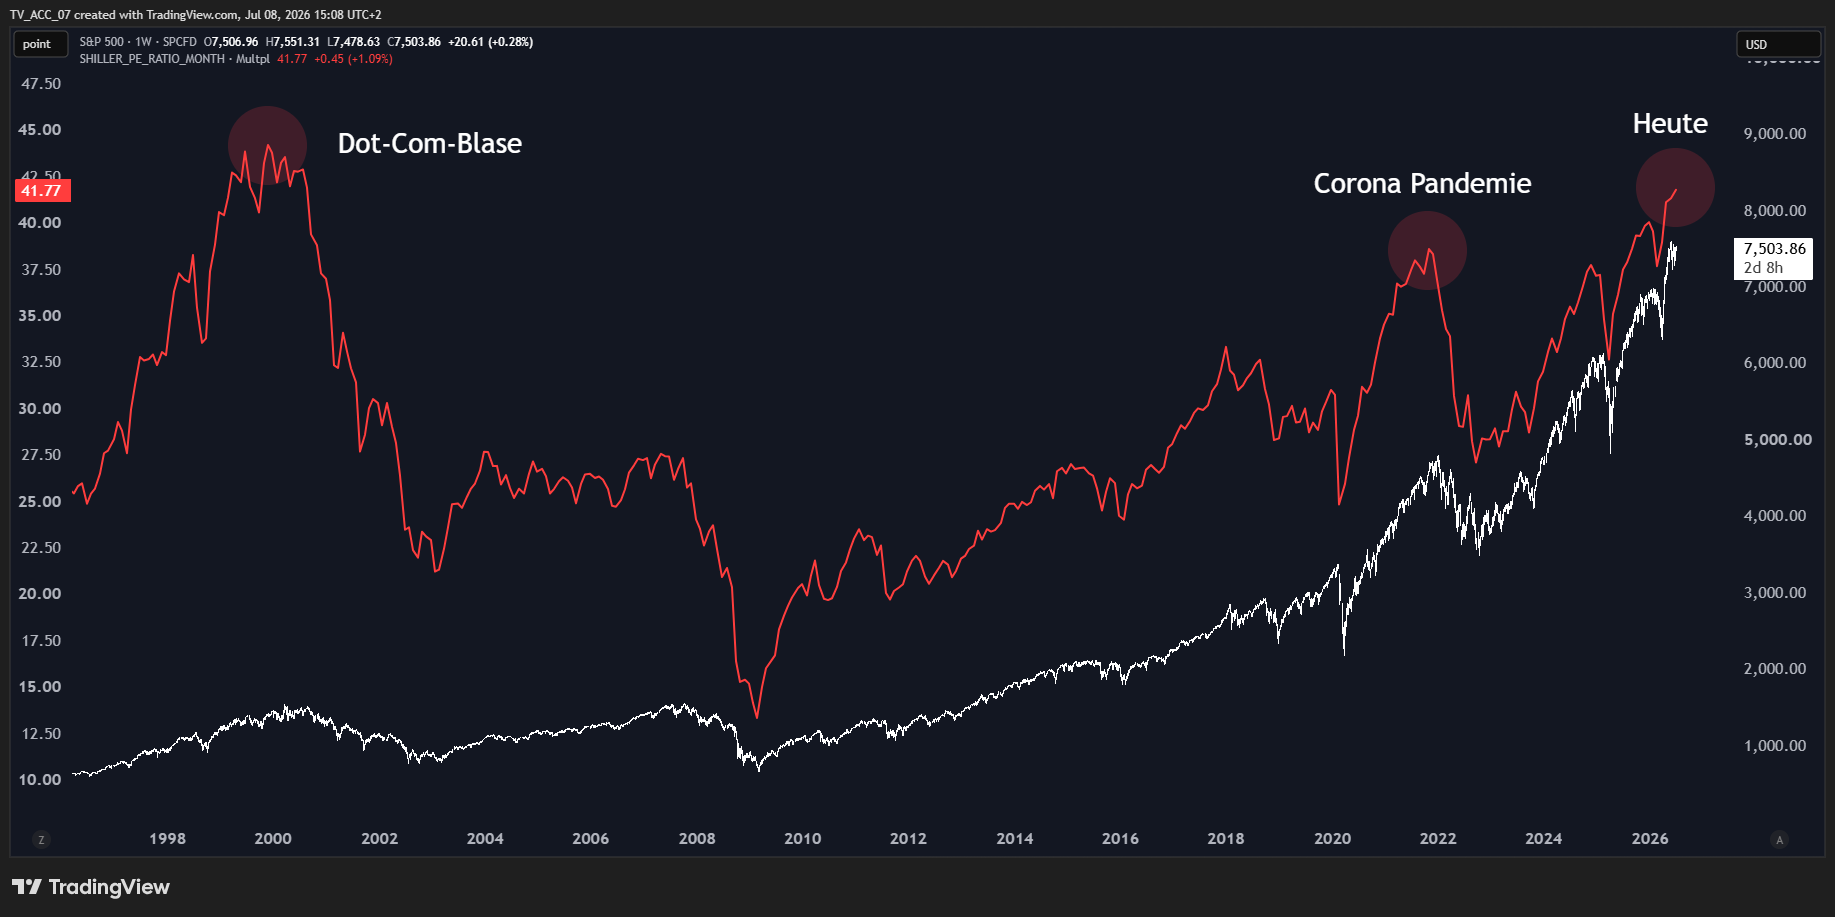
Der historische Durchschnitt des CAPE Ratios über die letzten 155 Jahre liegt bei 17.4. Mit einem aktuellen Wert von 42.84 ist der S&P 500 also um atemberaubende 140 Prozent überbewertet.
Die Geschichte ist gnadenlos: Was passierte bei Werten über 30?
Ein Blick in die Geschichtsbücher zeigt, warum dieser Wert professionelle Investoren nervös macht. In den letzten anderthalb Jahrhunderten stieg das CAPE Ratio nur in sechs Marktphasen nachhaltig über die Marke von 30. In jedem einzelnen Fall folgte daraufhin ein Marktrückgang von mindestens 20 Prozent – ein klassischer Bärenmarkt.
Noch dramatischer wird es, wenn wir uns die absoluten Spitzenwerte ansehen. Ein CAPE Ratio von über 40 wurde vor der aktuellen Phase nur ein einziges Mal erreicht:
| Historisches Ereignis | CAPE Ratio Spitze | Was danach passierte |
| Dot-Com-Bubble (Dezember 1999) | 44.19 | Der Nasdaq stürzte um 78 Prozent ab, der S&P 500 verlor 49 Prozent seines Wertes. |
| Vor dem Schwarzen Donnerstag (1929) | 32.60 | Der Markt crashte, was die große Depression einleitete. Aktien verloren über 80 Prozent. |
| Heute (2026) | 42.84 | offen |
Wir sind aktuell nur noch 3.5 Prozent vom absoluten Allzeithoch der Dot-Com-Blase entfernt. Laut Shillers historischen Daten impliziert ein CAPE Ratio von über 30 eine durchschnittliche jährliche Rendite von nur noch rund vier Prozent für das kommende Jahrzehnt. Auf dem aktuellen Niveau von fast 43 sinkt diese implizite Rendite sogar auf magere zwei Prozent.
"Dieses Mal ist alles anders" – Die Argumente der Bullen
Trotz dieser alarmierenden Zahlen gibt es gewichtige Stimmen an der Wall Street, die zur Gelassenheit mahnen. Ihr Hauptargument: Der Markt hat sich strukturell verändert, weshalb historische Vergleiche hinken.
1. Die KI-Produktivitätsrevolution:
Bullen argumentieren, dass Unternehmen wie Nvidia, Microsoft oder Alphabet nicht mit den profitlosen Internet-Start-ups von 1999 (wie Pets.com) vergleichbar sind. Die heutigen Tech-Giganten generieren massive, reale Cashflows. Wenn Künstliche Intelligenz die Produktivität der gesamten Wirtschaft in den kommenden Jahren drastisch erhöht, könnten die zukünftigen Gewinne in die aktuelle Bewertung "hineinwachsen".
2. Aktienrückkäufe verzerren das Bild:
Ein starkes technisches Argument: Das CAPE Ratio berücksichtigt keine Aktienrückkäufe (Buybacks). In den letzten Jahrzehnten haben Unternehmen zunehmend Kapital über Rückkäufe statt über Dividenden an die Aktionäre zurückgegeben. Das reduziert die Anzahl der ausstehenden Aktien und treibt den Gewinn pro Aktie (EPS) künstlich nach oben. Kritiker des CAPE Ratios argumentieren, dass der Indikator in einer Ära massiver Buybacks systematisch zu hohe Bewertungen anzeigt.
3. Das Zinsumfeld:
Obwohl die Zinsen in den letzten Jahren gestiegen sind, bewegen wir uns historisch gesehen immer noch in einem moderaten Umfeld. Niedrigere Zinsen rechtfertigen höhere Aktienbewertungen, da festverzinsliche Alternativen weniger attraktiv sind.
Warnsignal oder Rauschen?
Bedeutet ein CAPE Ratio von 42.84, dass der Markt morgen crasht? Nein. Der Indikator ist ein furchtbares Timing-Instrument. Der Markt kann jahrelang überbewertet bleiben – wie das Beispiel von 1996 bis 2000 zeigt, als das CAPE Ratio bereits früh Warnsignale sendete, der Markt aber noch Jahre weiter stieg. Wer Ende 2023 bei einem CAPE von 30 ausstieg, verpasste eine Rallye von über 40 Prozent.
 CAPE Ratio auf 42.84 - aber was bedeutet das?
Dennoch ist die Botschaft eindeutig: Das Risiko für Rückschläge ist auf diesem Niveau extrem hoch. Wenn Bewertungen derart in den Himmel wachsen, reicht oft ein kleiner Auslöser – eine enttäuschende Gewinnsaison der Tech-Giganten oder ein unerwarteter Inflationsschub –, um eine scharfe Korrektur auszulösen.
Leseempfehlung: MiCA-Stichtag: Binance zieht sich zurück – Was Krypto-Anleger jetzt tun müssen
Für Anleger bedeutet das nicht, in Panik alles zu verkaufen. Es ist jedoch der denkbar schlechteste Zeitpunkt, um blind jedem Hype hinterherzujagen. Eine Überprüfung der eigenen Portfolio-Diversifikation und ein Fokus auf Unternehmen mit soliden Bilanzen und moderaten Bewertungen sind jetzt das Gebot der Stunde.
Author
Schlagzeilen

Es wurde noch keine Einwilligung erteilt.
Du musst zuerst zustimmen, um Inhalte von TradingView zu sehen.


