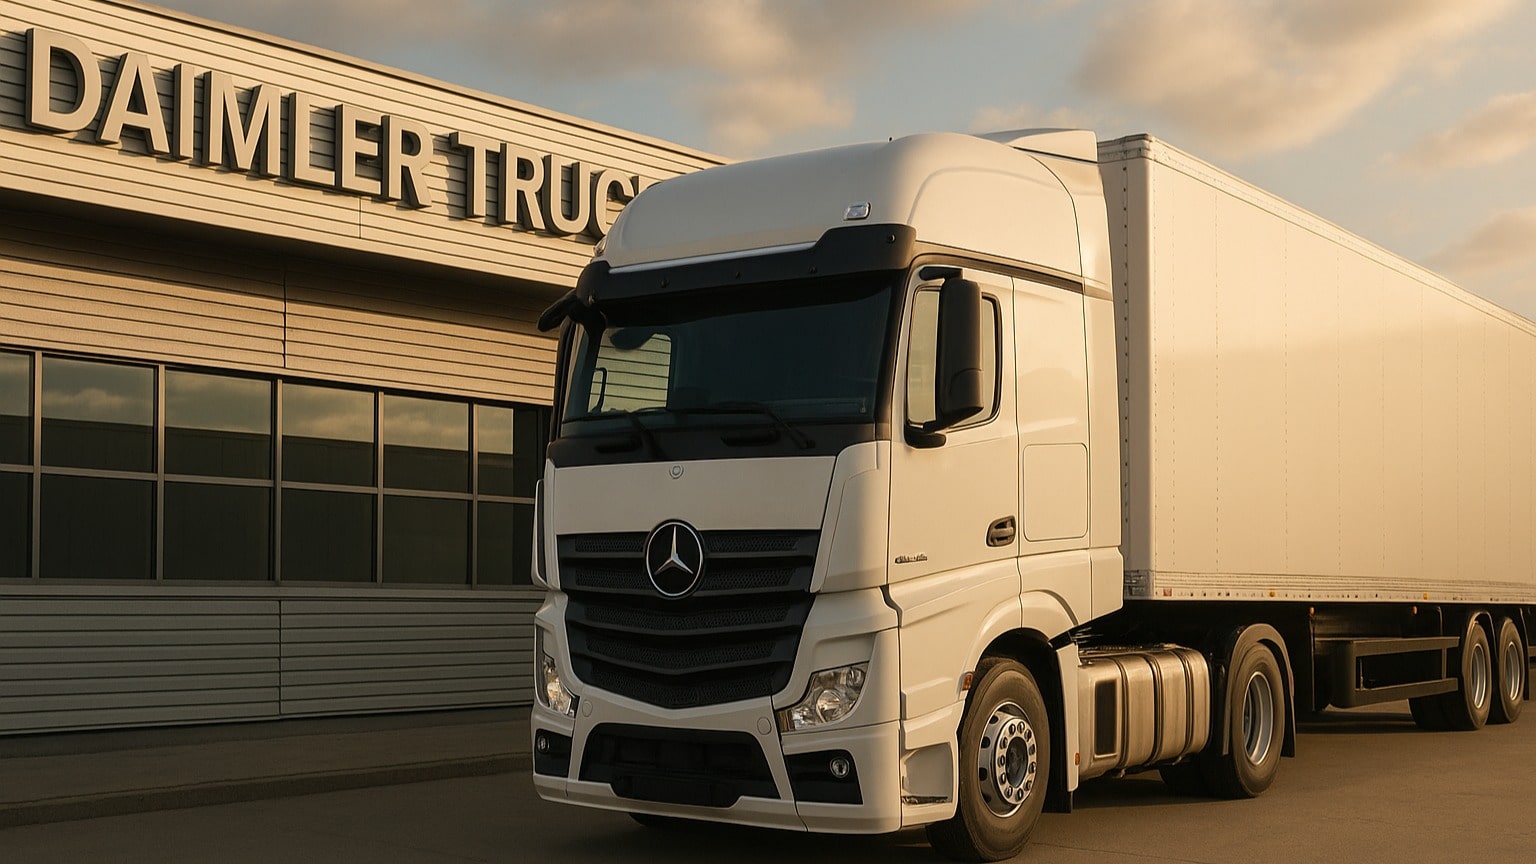
Daimler Truck verzeichnet Rückgang im US-Markt trotz starkem Quartalsergebnis

Author
Daimler Truck kann für das zweite Quartal 2025 ein überraschend robustes Ergebnis vorweisen – trotz deutlicher Absatzschwäche im wichtigen US-Markt. Weltweit lieferte der Nutzfahrzeughersteller in Q2 2025 rund 106.700 Lkw und Busse aus, gut 5 Prozent weniger als im Vorjahr. Besonders Nordamerika fiel ins Gewicht: In den USA, Kanada und Mexiko sanken die Verkäufe um 20 Prozent auf etwa 38.580 Fahrzeuge im Quartalsvergleich. Dieser Rückgang spiegelt eine abgekühlte Nachfrage in der Schwer-Lkw-Klasse 8 wider, die auf konjunkturelle Unsicherheiten und einen zyklischen Abschwung im US-Frachtmarkt zurückgeführt wird.
Dennoch konnte Daimler Truck seinen Umsatz und Gewinn nahezu stabil halten. Der Konzernumsatz im Industriegeschäft lag mit 11.8 Milliarden Euro etwa 6 Prozent unter Vorjahr, was primär an den geringeren Stückzahlen lag. Das bereinigte operative Ergebnis (EBIT) erreichte konzernweit 1.12 Milliarden Euro und übertraf damit die Markterwartungen.
Die operative Marge (bereinigte Umsatzrendite) im Industriegeschäft blieb mit 9.3 Prozent exakt auf Vorjahresniveau – ein Hinweis auf strikte Kostenkontrolle und verbesserte Preise. Besonders eindrucksvoll: Die Sparte Trucks North America erzielte trotz des Absatzrückgangs weiterhin eine hohe operative Marge von 12.9 Prozent (nach 14.6 Prozent im Vorjahr). Dieses zweistellige Renditeniveau unterstreicht die robuste Profitabilität des US-Geschäfts, selbst bei spürbar geringeren Volumina.
Reaktion der Märkte und Analystenbewertungen
Trotz der soliden Quartalszahlen reagierte der Aktienmarkt zunächst verhalten bis nervös. Am Tag der Ergebnispublikation fiel die Daimler-Truck-Aktie im Xetra-Handel zeitweise um rund 5 Prozent auf etwa 40.66 Euro zurück. Aus Anlegersicht überwog offenbar die Sorge vor den zukünftigen Auswirkungen der US-Marktschwäche und der deutlich gekappten Jahresprognose des Unternehmens.
Die meisten Analysten bleiben jedoch zuversichtlich für die Aktie. So hält etwa Warburg Research an seiner positiven Einschätzung fest und bestätigt das Rating “Buy” mit einem Kursziel von 55 Euro – deutlich über dem aktuellen Kursniveau. Analyst Fabio Hölscher von Warburg würdigte zwar die starken Q2-Ergebnisse, hob aber hervor, dass Daimler Truck seine Jahresprognose angesichts der US-Schwäche deutlich stärker gesenkt hat als erwartet.
Die drastische Revision der Ziele habe viele Anleger auf dem falschen Fuß erwischt und den Kurs kurzfristig belastet. Dennoch betonen Experten das mittel- bis langfristige Potenzial: Die aktuelle Bewertung erscheine attraktiv, sofern Daimler Truck seine Margenstärke halten und die Marktschwäche in Übersee erfolgreich managen kann.
Anpassungen und Zukunftsaussichten
Für den US-Heavy-Duty-Markt (Class 8) rechnet Daimler Truck nun mit einem Gesamtvolumen von nur noch 250 000–280 000 Trucks im Jahr 2025. Zuvor war man von 260 000–290 000 ausgegangen, doch die neuen Zahlen spiegeln die Nachfrageflaute wider. Trotz der Gegenwinde aus Übersee gibt es auch positive Trends, die Daimler Truck für die Zukunft optimistisch stimmen.
Allen voran wächst das Geschäft mit Nutzfahrzeugen der nächsten Generation rasant: Im zweiten Quartal 2025 wurden 1232 batterieelektrische Lkw und Busse (Zero Emission Vehicles, ZEV) ausgeliefert – nahezu doppelt so viele wie ein Jahr zuvor. Zwar machen E-Lkw noch immer einen kleinen Anteil am Gesamtabsatz aus, doch der Anstieg signalisiert eine steigende Nachfrage nach emissionsfreien Transportlösungen.
Der weitere Jahresverlauf bleibt für Daimler Truck herausfordernd, doch das Unternehmen sieht sich strategisch gut aufgestellt, um auch in rauer See den Kurs zu halten. Das Management will den Fokus auf Profitabilität und Kostendisziplin weiter schärfen. Ein wichtiger Schritt in diese Richtung ist die verstärkte Produktion von batterieelektrischen Fahrzeugen. Diese Strategie könnte dem Unternehmen helfen, seine Position in einem sich wandelnden Marktumfeld zu festigen und neue Wachstumschancen zu erschließen.
Author
Schlagzeilen

Es wurde noch keine Einwilligung erteilt.
Du musst zuerst zustimmen, um Inhalte von TradingView zu sehen.


