Crasht Trump den Finanzmarkt mit Absicht?

Author
Kürzlich wurde Donald Trump im Weißen Haus von einer Journalistin gefragt, ob er mit seiner aggressiven Zollpolitik die heftigen Abverkäufe auf den Finanzmärkten billigend in Kauf nehme. Trump schaute indigniert in die Kamera und meinte lakonisch, dass ihn die Märkte nicht sonderlich interessierten. An den Börsen sorgte das für neuerlichen Aufruhr. Dabei hätte man mit diesen Kapriolen rechnen können, als Elon Musk zu Beginn von Trumps Amtszeit ankündigte, dass man die US-Wirtschaft retten werde – dafür aber zunächst durch harte Zeiten gehen müsse.
Short-term pain, also kurzfristiger Schmerz war damals das Wort der Stunde. Nur beachtete kaum jemand diese Prognose, weil die Märkte nach Trumps Wiederwahl eine steile Rallye hinlegten. Jetzt ist die Luft raus aus dem Trump-Aufschwung. Strafzölle und sprunghafte Wirtschaftspolitik drücken Aktien- und Kryptomärkte in tiefe Angst. All das scheint Teil eines großen Plans zu sein. Kurzfristig dürfte dieser Plan aber weiteren Schmerz auf den Märkten vorsehen.
Das große Schuldenproblem der USA
Um Trumps mögliche Pläne nachvollziehen zu können, muss man zunächst das grundlegende Problem verstehen. Trump geht es um die Staatsschulden. Und die sind in den Vereinigten Staaten so hoch wie nirgends sonst auf der Welt. 36.5 Billionen Dollar schulden die USA ihren Gläubigern – Tendenz stetig steigend. Noch im Jahr 1980, also vor 45 Jahren, betrugen die Staatsschulden rund ein Drittel der jährlichen US-Wirtschaftsleistung. Heute sind es mehr als 120 Prozent.
Selbst, wenn die USA ein Jahr lang keine neuen Schulden aufnähmen und alles Geld, das von jedem Bürger verdient wird, in die Rückzahlung ihrer Verbindlichkeiten investieren würden, ließen sich die Schulden immer noch nicht vollständig abtragen. Natürlich ist dieses Szenario illusorisch – ebenso, wie es für die Vereinigten Staaten aktuell faktisch unmöglich ist, jemals alle Schulden abzubezahlen.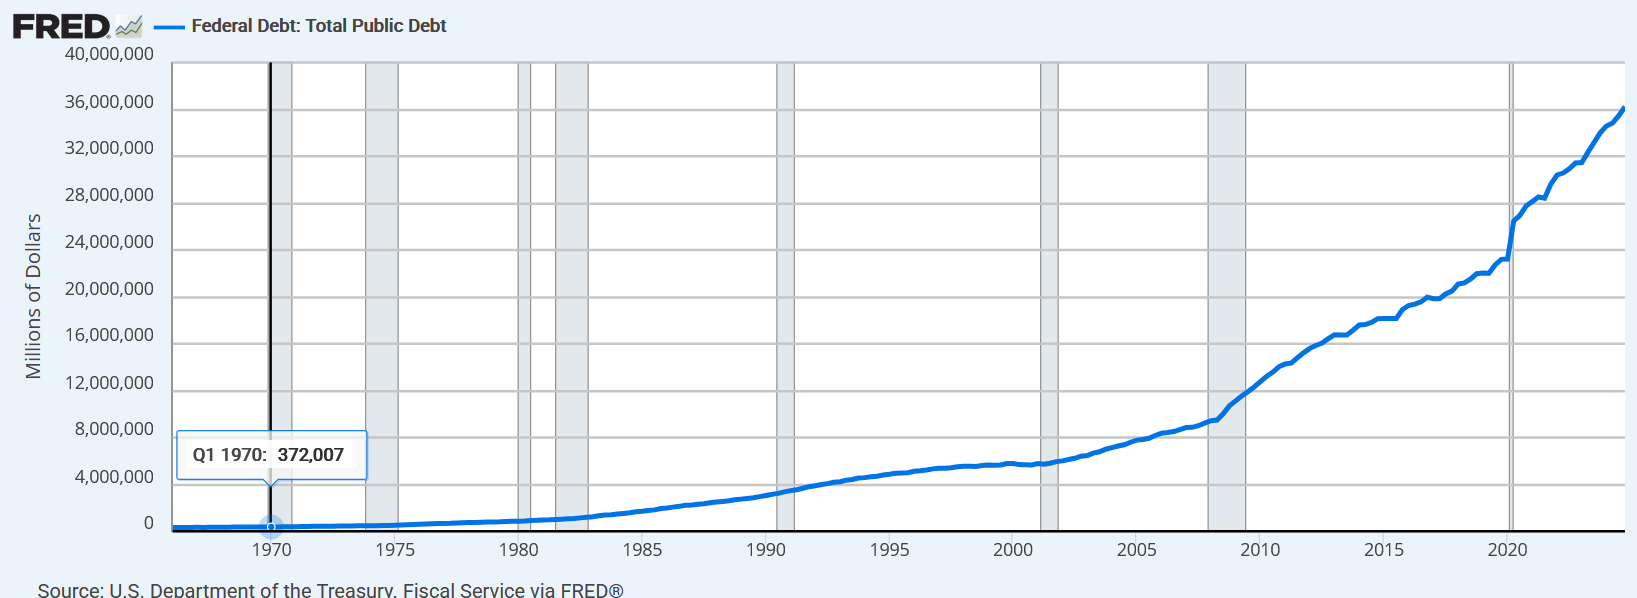 Die Staatsschiulden der USA belaufen sich auf gut 36 Billionen US-Dollar und haben sich seit 1970 fast verzehnfacht (Quelle: Federal Reserve of St. Louis).
Das ist aber auch gar nicht das Ziel. Viel wichtiger ist, liquide zu bleiben. Kann den USA, der stärksten Wirtschaftsmacht der Welt, aber überhaupt das Geld ausgehen? Die kurze Antwort lautet: Ja. Denn staatliche Zahlungsfähigkeit hat in den Vereinigten Staaten einerseits rechtliche, andererseits praktische Grenzen. In der US-Gesetzgebung ist eine Schuldenobergrenze verankert, die aber alle paar Monate weiter angehoben wird. Geschieht das wegen politischer Streitigkeiten nicht, kommt es zum vielzitierten Shutdown. Das bedeutet, dass der Staat bis zur Verabschiedung neuer Schuldenregeln quasi zahlungsunfähig ist und die meisten Bediensteten zwangsbeurlauben muss.
Die zweite Schuldengrenze ist eine ganz praktische: Für aufgenommene Schulden müssen die USA Zinsen zahlen. Schulden nimmt der Staat durch Staatsanleihen auf, die an private, institutionelle oder staatliche Anleger ausgegeben werden. (Übrigens hält China mit Abstand die meisten US-Staatsanleihen, kann damit politischen Druck ausüben und kassiert jedes Jahr Milliarden an Zinsen aus US-amerikanischem Steuergeld) Damit Staatsanleihen gekauft werden, müssen Investoren einen Vorteil daraus ziehen können, sonst gibt es keine Nachfrage. Deshalb müssen die Anleihen attraktive Zinsen abwerfen. Die Attraktivität von Staatsanleihe-Zinsen ist abhängig von der aktuellen Wirtschaftslage, dazu später mehr.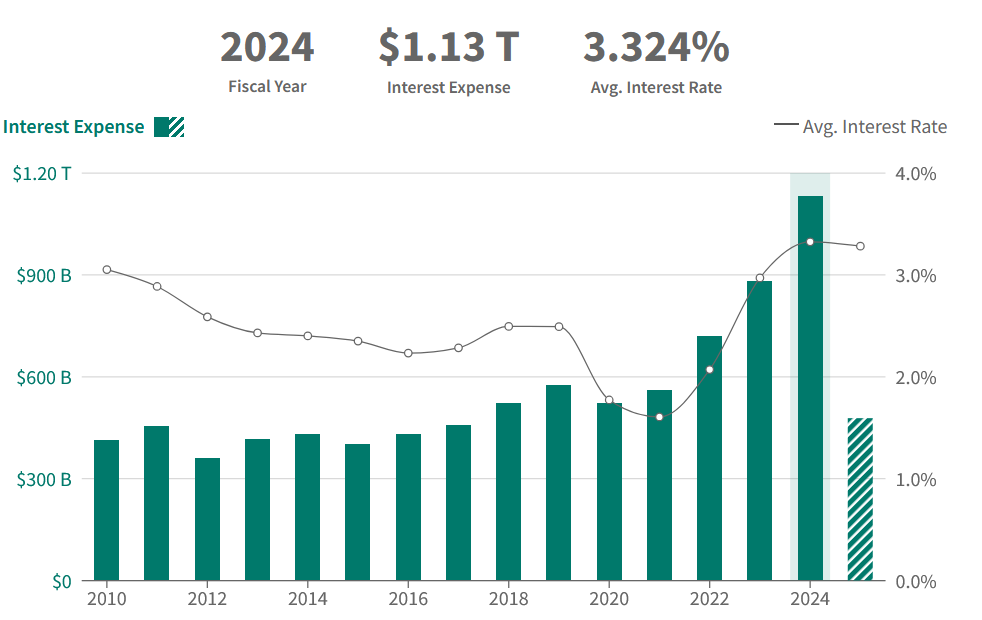 2024 zahlten die Vereinigten Staaten mehr als eine Billion US-Dollar an Zinsen für ihre Staatsschulden. Trump will diese Zinsen drücken (US-Finanzministerium).
Erstmal zurück zu den Schulden: Regelmäßige Zinszahlungen für bereits ausgegebene Staatsanleihen haben im letzten Jahr mehr als eine Billion Dollar gekostet. Wohlgemerkt wurden damit noch keine Schulden zurückgezahlt, sondern nur die Zinsen darauf. Um die horrenden Zinsen zu begleichen, nehmen die USA neue Schulden auf, die wiederum Zinsen verlangen. Ewig geht das aber nicht so weiter, weil die USA als Schuldner glaubwürdig bleiben müssen. Dafür braucht es eine wenigstens halbwegs stabile Finanzierung. Wenn der unmittelbare wirtschaftliche Kollaps droht, werden Staatsanleihen nämlich auch nicht mehr gekauft.
Das ist die praktische Grenze der staatlichen Liquidität: Die USA dürfen es sich mit ihren Geldgebern nicht verscherzen und müssen geichzeitig aufpassen, von der Schulden- und Zinslast nicht erdrückt zu werden. Diese Schuldenspirale erscheint kaum nachhaltig und wird laut vielen Ökonomen irgendwann implodieren. Vorerst aber funktioniert sie – zumindest bis jetzt. Denn aktuell steht die US-Regierung von einem großen Problem: Über die nächsten Monate müssen rund drei Billionen Dollar an Schulden refinanziert werden, weil Staatsanleihen auslaufen. Die USA müssen diesmal also auch tatsächliche Schulden zurückzahlen.
Das Problem mit den Staatsanleihen
Staatsanleihen oder ähnliche Schuldverschreibungen (die wir der Einfachheit halber in diesem Artikel unter dem Sammelbegriff Staatsanleihen zusammenfassen) werden mit kurz- oder langfristigen Laufzeiten ausgegeben. Irgendwann laufen sie aber aus. Manche nach ein paar Monaten, andere erst nach zehn oder zwanzig Jahren. Dann müssen sie zurückgezahlt werden. Und in diesem Jahr sind das eben drei Billionen US-Dollar.
Das Geld dafür haben die Vereinigten Staaten nicht auf der hohen Kante. Deshalb müssen sie – ebenso wie für die Zinszahlungen – neues Geld leihen: Die Staatsanleihen müssen refinanziert werden. Um künftige Zinszahlungen so gering wie möglich zu halten, hat der Staat ein lebhaftes Interesse daran, die Anleihen zu so günstigen Konditionen (also zu so niedrigen Zinsen) wie möglich auszugeben. Ganz logisch: Wenn man weniger Zinsen auf neue Schulden zahlen muss, ist das gut für den Staatshaushalt. Trump verunsichert die Wirtschaft mit teils willkürlich erscheinender Wirtschaftspolitik und horrenden Strafzöllen gegen wichtige Handelspartner.
Das Problem dabei ist aber: Der Staat kann die Anleihezinsen nicht willkürlich senken, denn dann kauft niemand mehr die Staatsanleihen. Die Anleihezinsen müssen attraktiv sein. Und diese Attraktivität hängt vom Marktumfeld ab. Die Höhe der Renditen von Staatsanleihen wird anteilig am Marktpreis der Anleihen gemessen. Der Preis der Anleihen variiert je nach Angebot und Nachfrage auf dem freien Anleihemarkt.
Renditen sind hoch, wenn Anleihepreise niedrig sind (wir erklären gleich, warum) – das passiert in der Regel, wenn Investoren wenig Interesse an Anleihen haben, weil sie attraktivere Alternativen sehen. Zu beobachten ist diese Danymik typischerweise in Wachstumsphasen, wenn die Wirtschaft boomt, die Börsen steigen und Anleger eher in Aktien investieren, da sie dort höhere Renditen erwarten. Die Nachfrage nach Anleihen ist dann gering, deshalb fallen die Preise, was die Renditen in die Höhe treibt. Zudem steigen Anleiherenditen, wenn die Zinspolitik der Notenbank straff ist, also die Leitzinsen hoch sind. So wie jetzt.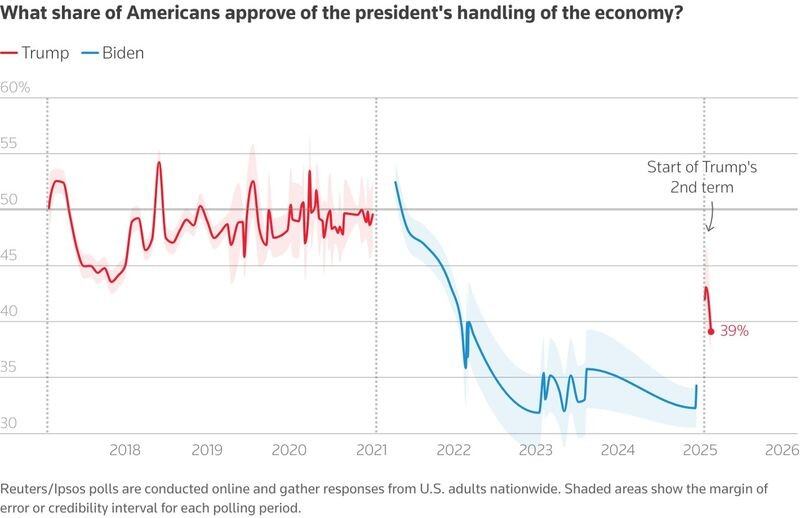 Die Unterstützung für Trumps Wirtschaftspolitik (rot) schwindet, ist aber immer noch höher als Bidens ökonomische Popularität (blau) vor der letzten Wahl (Reuters).
Umgekehrt sinken die Renditen, wenn die Nachfrage nach Anleihen steigt und ihre Preise zulegen. Dies passiert oft in wirtschaftlich unsicheren Zeiten, wenn Investoren aus Angst vor einer Rezession oder Krisen ihr Geld aus riskanten Anlagen (wie Aktien) abziehen und in sichere Staatsanleihen umschichten. Auch eine lockerere Geldpolitik der Notenbank, also sinkende Leitzinsen, führt dazu, dass die Marktrenditen für Anleihen zurückgehen. Dabei muss man verstehen, dass Anleihe-Renditen nicht selbst steigen oder fallen – sondern nur indirekt in Korrelation zum Preis.
Die Renditen sind fix an den Ausgabepreis gebunden. Wurde eine Staatsanleihe etwa über 1000 US-Dollar und mit drei Prozent Zinsen ausgegeben, so beträgt die fixe Rendite 30 Dollar pro Jahr, also drei Prozent von 1000. Steigt der Preis der Anleihe auf 1500 Dollar, bleibt die Rendite trotzdem bei 30 Dollar, sinkt aber im Verhältnis zum Preis (30 Dollar sind nur noch zwei Prozent von 1500). Die Rendite ist konstant geblieben, im Verhältnis zum Preis aber gefallen. Ein Investor, der die Anleihe jetzt am freien Markt für 1500 Dollar kauft, bekommt de facto also nur noch zwei Prozent Rendite ausgezahlt, weil die auszuschüttenden 30 Dollar konstant bleiben.
Warum Trump die Wirtschaft crasht
Für den Staat hat das folgenden Vorteil: Wenn alte Anleihepreise steigen und dadurch die Renditen faktisch sinken, kann man neue Anleihen direkt mit niedrigeren Renditen ausgeben. Wenn Investoren die Wahl haben zwischen alten Renditen, die 1500 Dollar kosten, aber faktisch nur noch zwei Prozent Rendite abwerfen, kann man ihnen neue Staatsanleihen mit 2.5 Prozent Rendite anbieten.
So hat der Investor faktisch mehr Rendite und der Staat spart Zinsen (zur Erinnerung: Die alte Anleihe wurde mit drei Prozent Rendite ausgegeben, hat durch Preisanstiege im Anleihenmarkt aber faktisch an Renditewert verloren). Will man die Zinsen für neue Schulden drücken, muss man also dafür sorgen, dass Nachfrage (und damit die Preise) für alte Staatsanleihen steigen. Dann fällt die faktische Rendite und der Staat kann neue Anleihen mit niedrigeren Renditen ausgeben, die trotzdem attraktiv sind.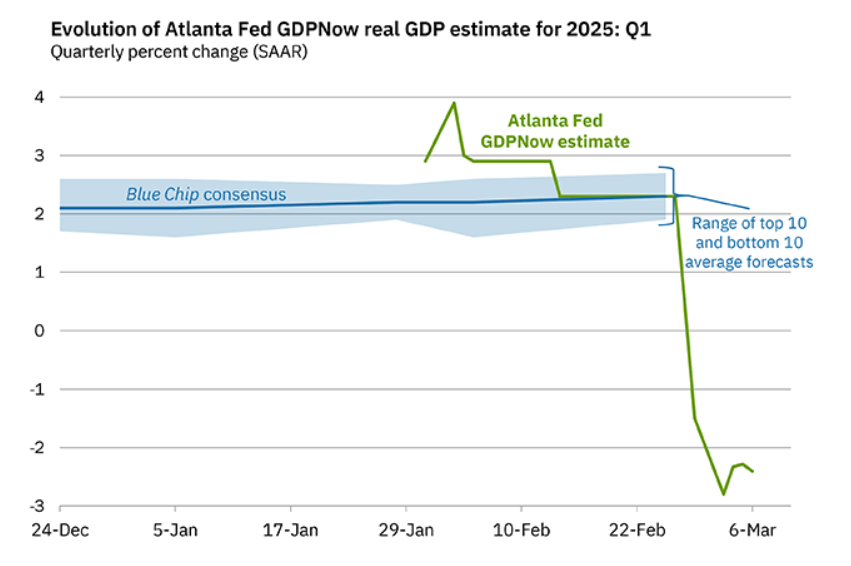 Die Federal Reserve aus Atlanta prognostiziert im ersten Quartal einen Rückgang der Wirtschaftsleistung um mehr als zwei Prozent. Zwei negative Quartale in Folge würden auf eine Rezession hindeuten.
Trumps Plan – so vermuten viele Marktbeobachter – könnte nun sein, Unsicherheit im Aktienmarkt zu schüren, damit die Kurse fallen und Anleger in die Sicherheit flüchten, die Staatsanleihen mit ihrer sicheren Rendite bieten. Dadurch steigen die Anleihepreise, während die Renditen faktisch fallen und neu ausgegebene Staatsanleihen (die angesichts des Refinanzierungsdrucks in den nächsten Monaten nötig sind) für die USA günstiger werden.
Mitte Januar standen die Renditen für zehnjährige Staatsanleihen bei rund 4.8 Prozent. Aktuell notieren sie bei etwa 4.2 Prozent. In dieser Größenordnung macht das einen großen Unterschied: 4.8 Prozent der zu refinanzierenden drei Billionen Dollar sind (vereinfacht gerechnet) 192 Milliarden, 4.2 Prozent aber nur 168 Milliarden. Schon jetzt würde sich der Steuerzahler also rund 25 Milliarden Dollar sparen.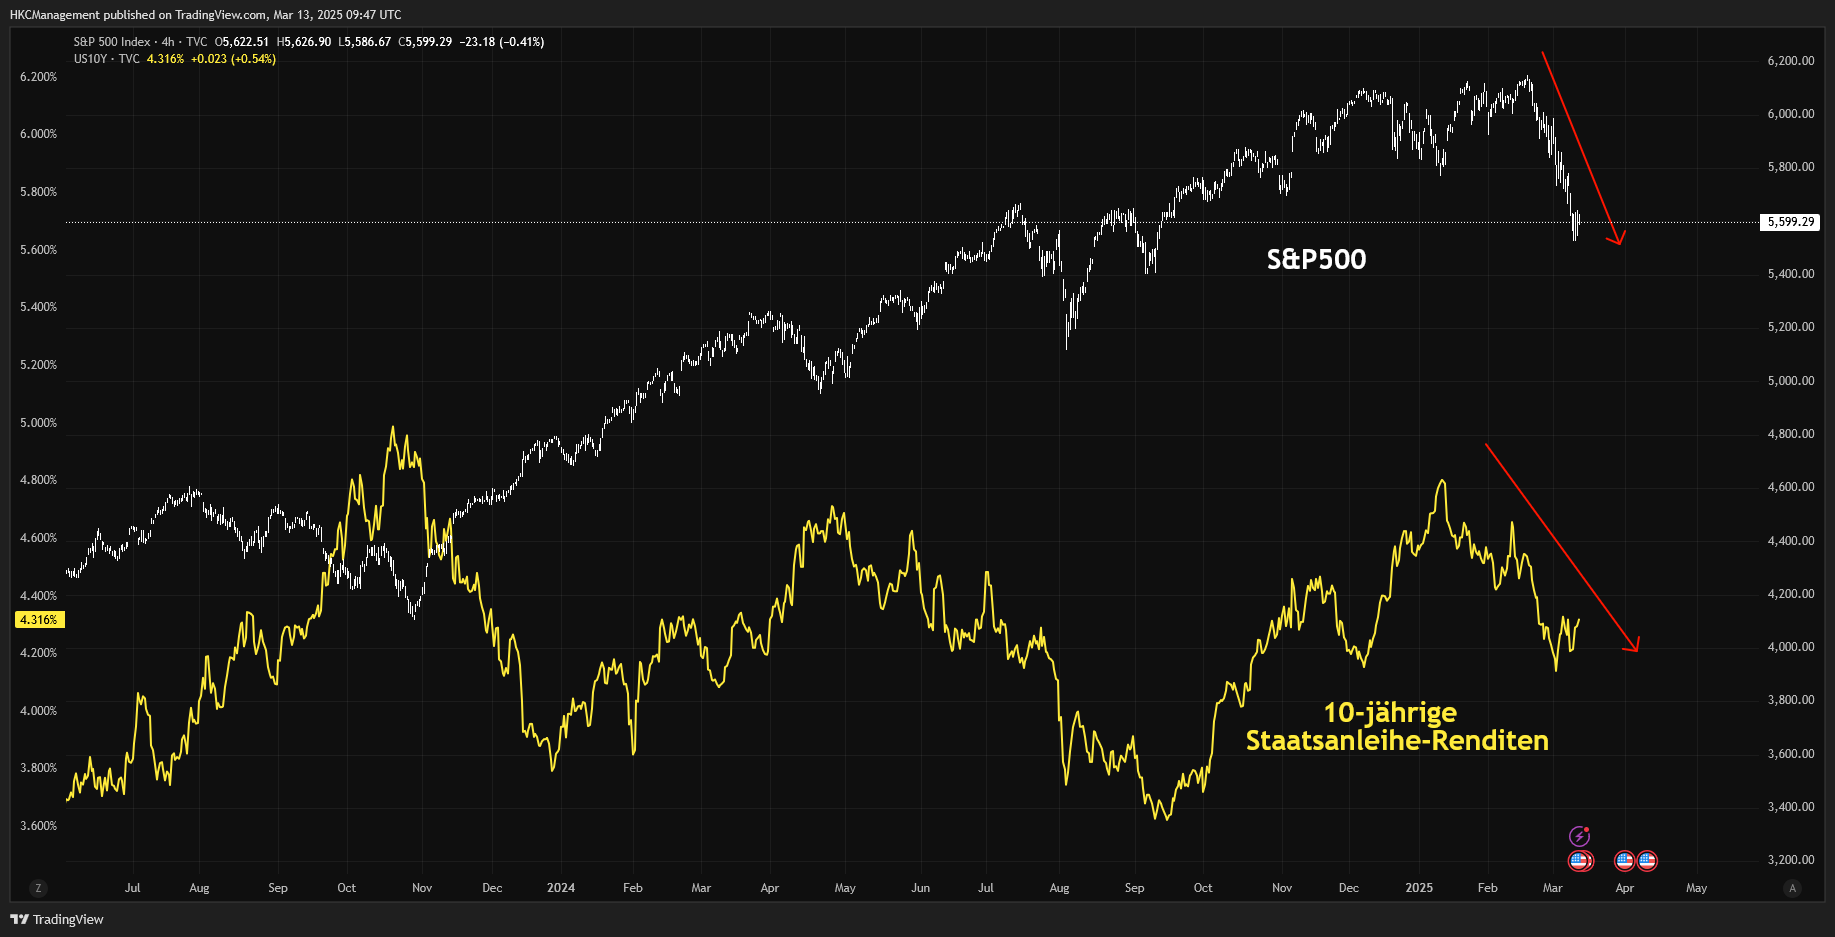 Die großen US-Indizes (hier der S&P500 in Weiß) fallen infolge der Rezessionsängste. 10-jährige Staatsanleihe-Renditen gehen simultan zurück. Geht Trumps Plan auf?
Der praktische Nebeneffekt: Fallende Anleiherenditen (engl.: Yields) üben Druck auf die US-Notenbank Federal Reserve aus, Leitzins und Geldpolitik zu lockern, um die Wirtschaft zu stimulieren. Hohe Nachfrage nach Staatsanleihen (und dadurch fallende Renditen) zeigen, dass der Markt Angst hat und mit einer Rezession rechnet. Und die oberste Aufgabe der Fed ist es, wirtschaftliche Abschwünge durch finanzielle Stimuli entweder zu verhindern oder weich aufzufangen.
Sinkende Anleihepreise setzen die Fed unter Druck. Die Angst vor einer Rezession wird schnell zu einer selbsterfüllenden Prophezeiung, weil Unternehmen in Erwartung der Krise Mitarbeiter entlassen und Investitionen zurückhalten. Um diese negative Spirale aufzuhalten, muss die Fed ihre Zinsen senken und günstiges Geld zur Verfügung stellen. Dann wachsen Investitionen wieder, Unternehmen stellen erneut ein und die Arbeitslosigkeit (einer der wichtigsten Indikatoren für eine Rezession) sinkt.
Trump spielt mit dem ökonomischen Feuer
Trumps Plan könnte also sein, die Märkte mit seiner Wirtschaftspolitik absichtlich unter Druck zu setzen, damit die USA ihre neuen Schulden günstiger finanzieren können und die finanzielle Falle der hohen Zinsen nicht weiter verschärfen. Gleichzeitig könnte die Fed dadurch gezwungen sein, die Wirtschaft wieder zu stimulieren. Ein solcher Wechsel in der geldpolitischen Marschrichtung käme vor allem Risiko-Assets wie Aktien und Kryptowährungen zugute. Außerdem würde dieses Szenario mit Musks Ankündigung übereinstimmen, nach anfänglichem Schmerz für großes Wachstum zu sorgen – zumindest nominal an den Börsen. Denn ob diese Strategie makroökonomisch nachhaltig ist, bleibt zweifelhaft. Nicht nur wegen der stetig und rasant wachsenden Schulden.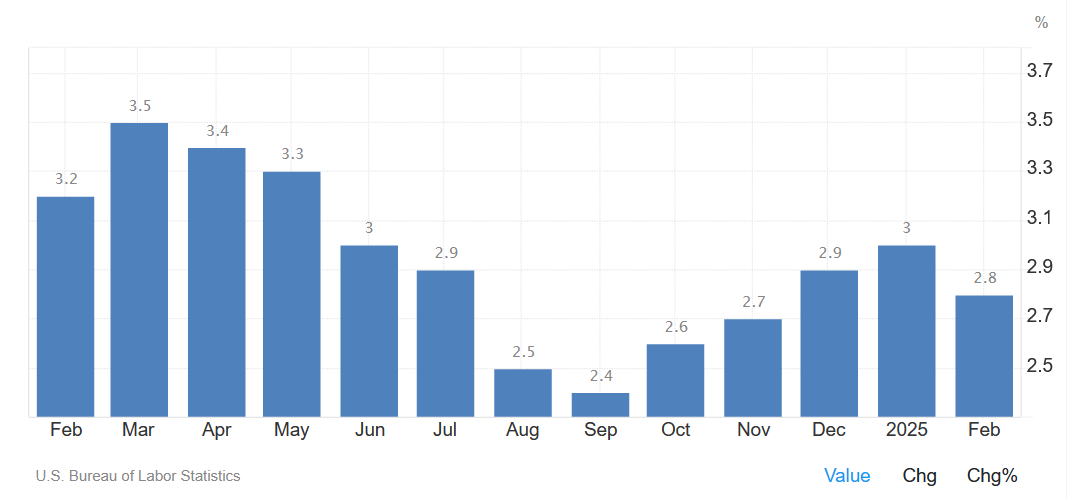 Trump will offensichtlich eine Zinssenkung der Federal Reserve forcieren. Argumente dafür erhält die Zentralbank durch langsam abkühlende Inflation.
Die Fed und ihr Vorsitzender Jerome Powell haben sich bisher hartnäckig gegen Trumps Forderungen gewehrt, die Geldpolitik zu lockern. Der Grund dafür ist die anhaltende Inflation, die bei einer Lockerung der Geldpolitik mit Wucht zurückkommen könnte. Die (kurzfristige) Gesundheit der Wirtschaft dürfte der Fed im Ernstfall aber wichtiger sein – und deshalb versucht Trump es jetzt mit Gewalt. Ohne Risiko ist diese Strategie nicht. Treibt Trump es zu weit, könnte die selbsterfüllende Spirale der Rezessionsangst nicht mehr zu stoppen sein. Er spielt mit dem wirtschaftlichen Feuer der USA, das vorübergehend ausgehen könnte, wenn Trump ihm weiter die Luft abdrückt.
Author
Schlagzeilen

Es wurde noch keine Einwilligung erteilt.
Du musst zuerst zustimmen, um Inhalte von TradingView zu sehen.


