Ciao, Vierjahreszyklus? Auf diese drei Signale haben Bitcoin & Altcoins gewartet [Part 2]

Author
Das Wichtigste in Kürze:
- Die globale (Zentralbank-) Liquidität hat 100 Prozent Trefferquote bei Bitcoin-Bullruns
- Erstes bullisches Signal seit 2017 und 2020 könnte den Vierjahreszyklus brechen
- Liquidität zeigt technische und fundamentale Parallelen zur Altcoin-Season 2021
Es ist schon sonderbar. Seit Monaten jagen die Aktienmärkte von einem Allzeithoch zum nächsten. Der US-Leitindex S&P 500 und der Tech-Index Nasdaq-100 kennen kein Halten mehr, ebenso wie der japanische Nikkei oder der südkoreanische KOSPI. Sogar der deutsche Leitindex DAX steht nur ein paar 100 Punkte unter seinem Allzeithoch von Mitte Januar. Gold und Silber sind in den letzten Monaten explodiert, ebenso wie Platin, Palladium und sogar Rohöl. Einzig der Kryptomarkt scheint nicht vom Fleck zu kommen.
Tipp: Hier geht's zu Teil 1 der Miniserie zum BTC-Vierjahreszyklus!
Bitcoin steht rund 35 Prozent unter dem Allzeithoch vom Oktober, Ethereum hat noch gar keine Expansion über seine 2021er-Rekorde hinbekommen. Von Altcoins ganz zu schweigen, die seit fünf Jahren im Bärenmarkt stecken. Kein Blowoff-Top, keine Altcoin-Season, kein richtiger Krypto-Bullrun. Die Situation scheint hoffnungslos – dabei ist sie das genaue Gegenteil: Zum ersten Mal seit fünf Jahren schlagen drei wichtige Bullrun-Signale für Bitcoin und Altcoins an. In diesem Artikel betrachten wir das zweite dieser drei Signale, das (mit-) verantwortlich dafür ist, dass der klassische Vierjahreszyklus wackelt: die globale Liquidität.
Warum haben Altcoins im Vergleich zu Bitcoin so schlecht performt?
Im ersten Teil dieser Miniserie stand das Preisverhältnis von Kupfer und Gold im Fokus. Entwickelt sich der Kupferkurs über einen längeren Zeitraum von mehreren Monaten oder sogar Jahren stärker als der Goldpreis, deutet das auf wirtschaftliche Zuversicht und Expansion hin: Der Markt erholt sich von der geldpolitischen Straffung und tauscht den sicheren Hafen Gold gegen den Konjunktur-Gewinner Kupfer. Hinter diesem Umschwung in Richtung Risiko-Anlagen steckt vor allem ein Faktor: Die Entwicklung der (Zentralbank-) Liquidität.
 Wichtig ist nicht nur, dass frische Liquidität in den Markt kommt. Sondern auch, welche.
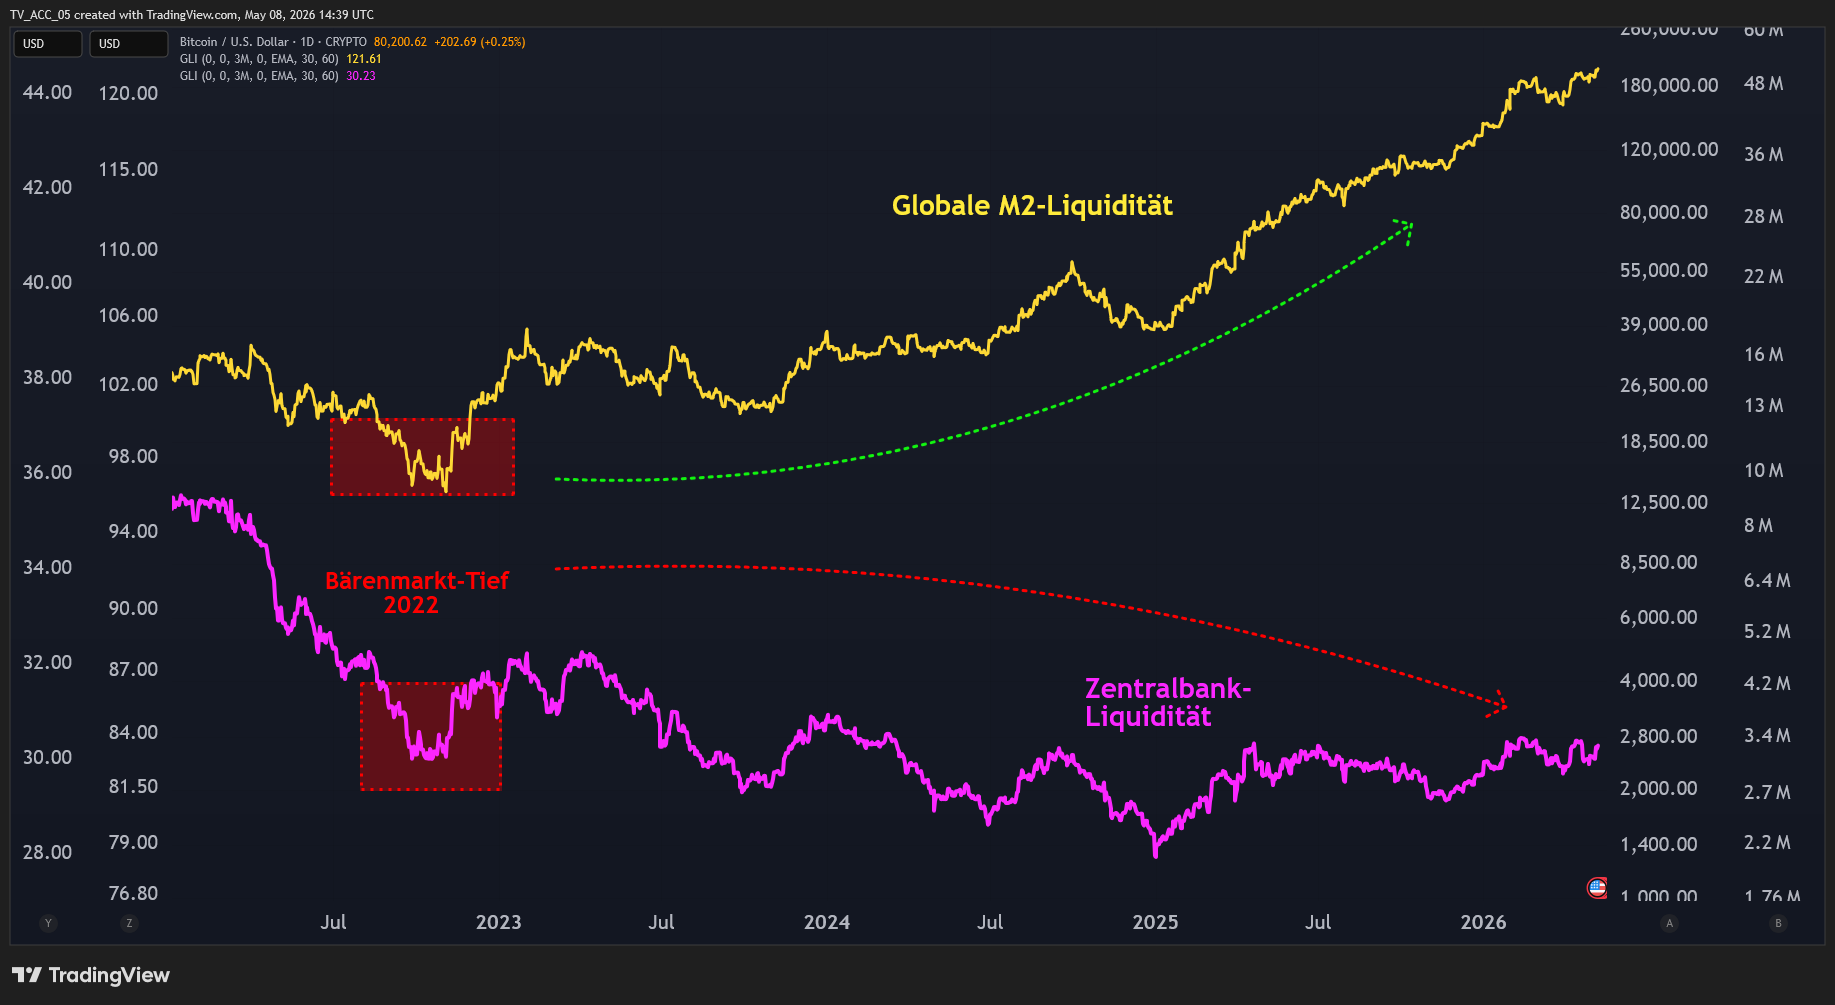
Während die Geldmenge M2 seit 2022 zunimmt, ist die Zentralbank-Liquidität gefallen.
Frisches Geld stimmt den Markt bullisch – je mehr, desto besser. Diese Faustregel gehört zum Starterpaket neuer (Krypto-) Investoren. Die Logik dahinter ist stichhaltig, wie wir in diesem Artikel anhand der Kapitalrotation im Kryptomarkt erläutert haben. Allerdings ist die Aussage nicht ganz präzise. Denn es spielt nicht nur eine Rolle, ob und wie viel frisches Geld in den Umlauf kommt, sondern auch, um welche Art von Liquidität es sich handelt und woher sie stammt.
Der Zinssenkungszyklus der US-Notenbank Federal Reserve (deren Geldpolitik für den Weltmarkt und damit auch den Kryptosektor von zentraler Bedeutung ist) hat bereits 2024 begonnen. Während Bitcoin seit Ende 2022 von 15 000 auf 126 000 Dollar gestiegen ist, haben Altcoins davon kaum etwas gespürt. Der Grund liegt in der Natur der geldpolitischen Lockerung: Die Fed hat zwar ihre Zinsen gesenkt, aber bisher nicht – wie etwa 2017 oder 2021 – aktives Quantitative Easing betrieben. Zumindest nicht bis Ende 2025. Dazu später mehr.
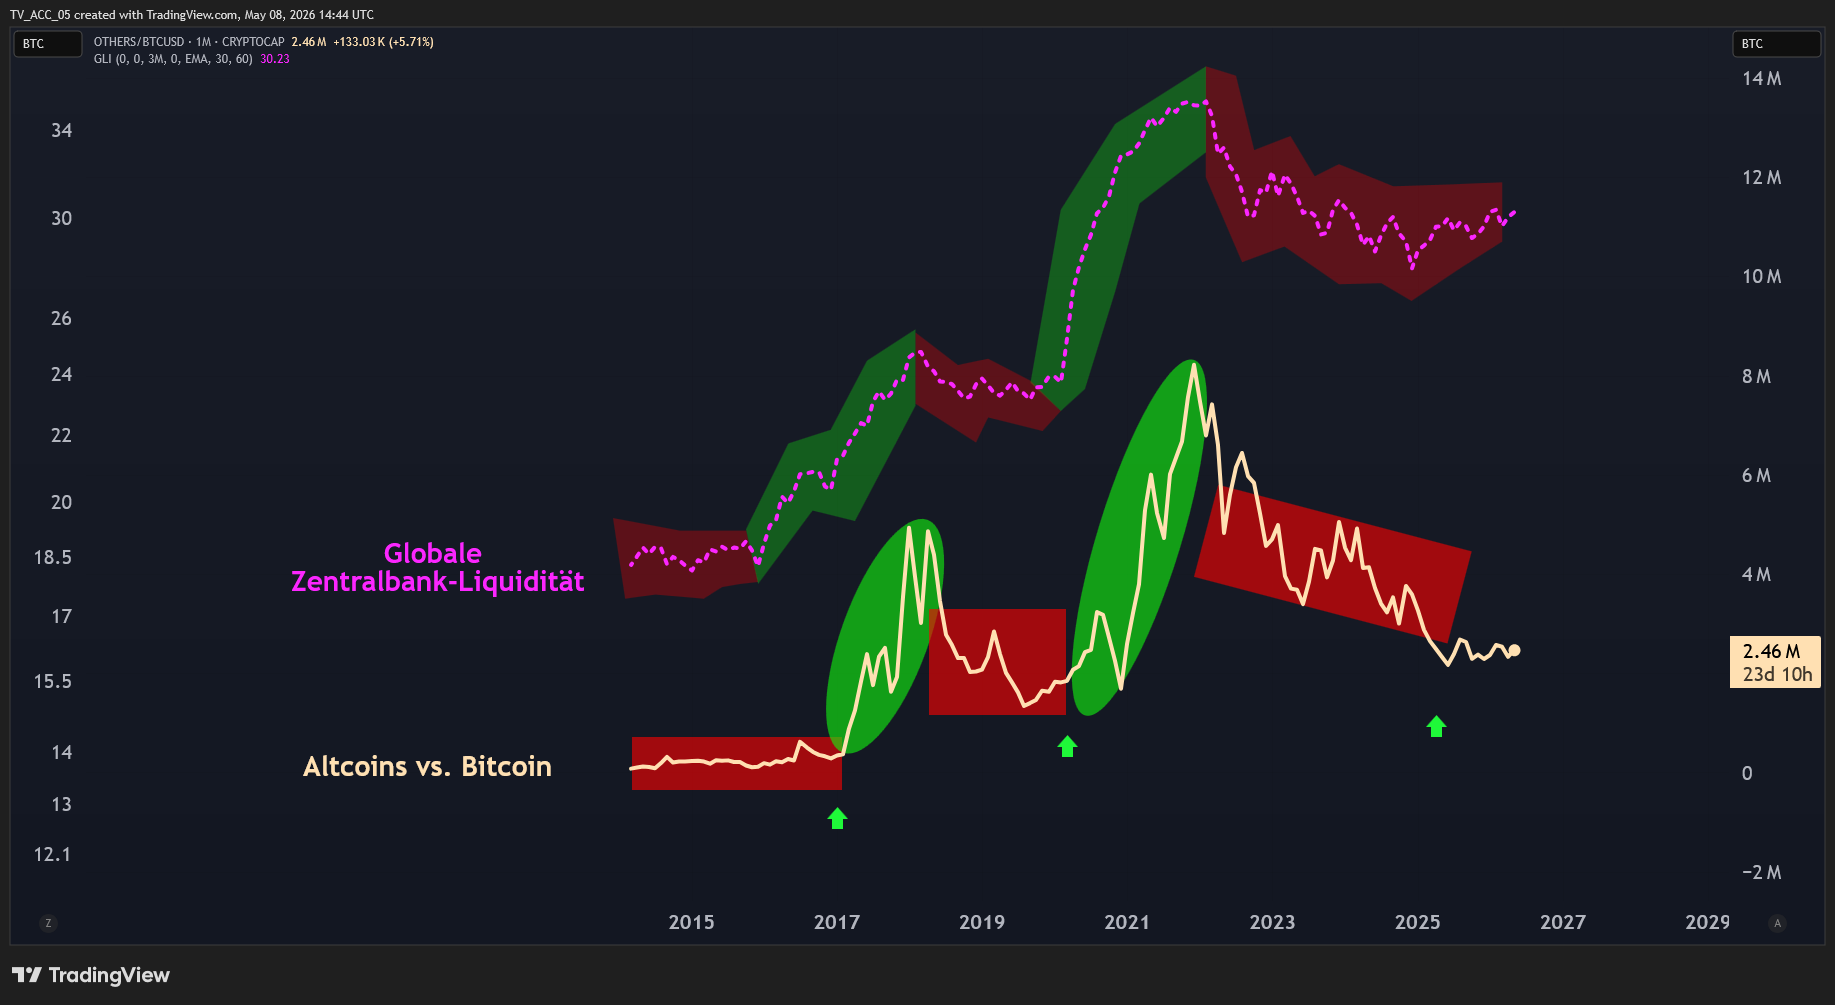
Das Problem für den breiten Kryptomarkt: Der Altcoin-Sektor korreliert eng mit der
Zentralbank-Liquidität. Das hat wirtschaftliche Gründe.
sukzessive gesenkte Zinsen gelangte zwar mehr Geld in Umlauf (günstige Kredite), die Fed befeuerte diese Dynamik aber nicht, indem sie selbst noch Kapital hinzugab (etwa durch Anleihenkäufe im großen Stil wie bei klassischem Quantitative Easing). Der Effekt: Die globale Geldmenge M2 stieg seit dem Bärenmarkttief 2022 stetig an, während die Zentralbank-Liquidität (also das Geld, das bei Quantitative Easing direkt von der Fed kommt) zurückging.
Das hatte vor allem für kleine Aktien und Kryptowährungen negative Folgen. Während Gold, Aktien-Indizes und auch Bitcoin vor allem M2 folgen (weil sie als Schutz gegen Inflation durch jede Art von geldpolitischer Lockerung gesehen werden), brauchen riskantere Assets wie Smallcap-Aktien und Altcoins die zusätzliche Zentralbank-Liquidität, um stark zu performen. Sie profitieren, wenn überschüssiges Geld in Umlauf kommt.
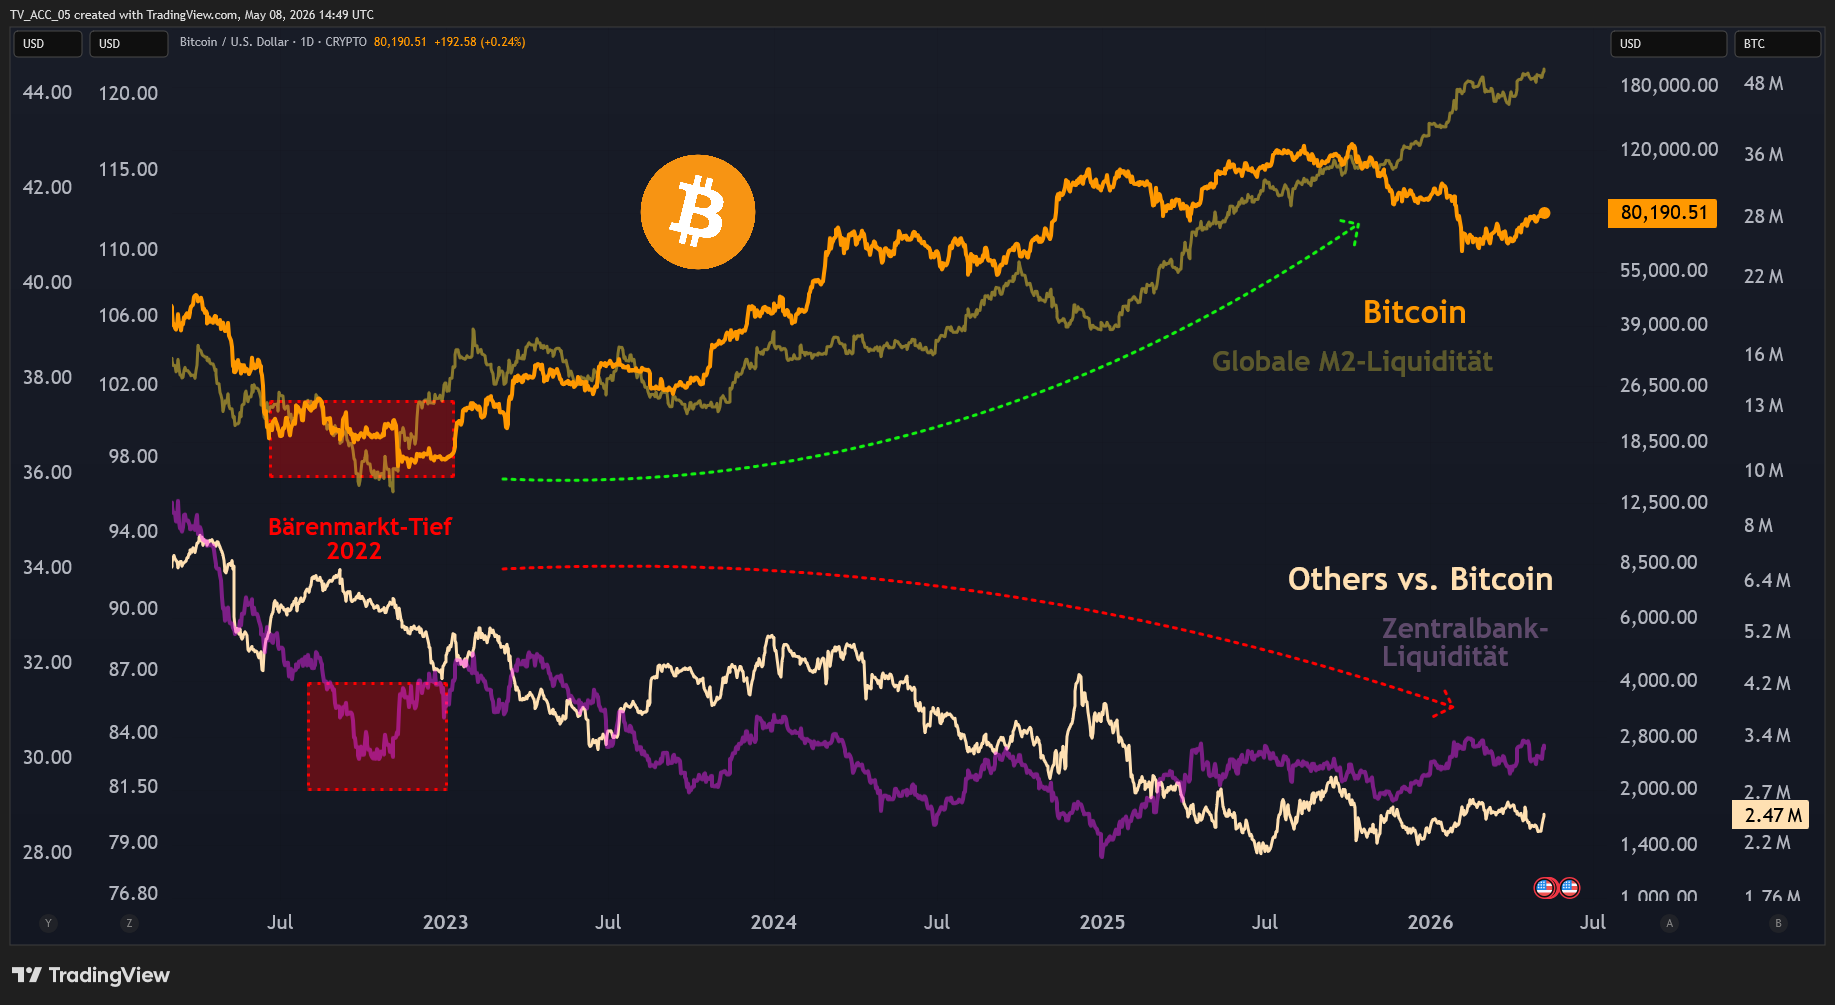
Bitcoin folgt als Inflationsschutz jeder Ausweitung der Geldmenge. Altcoins korrelieren mit
Zentralbank-Liquidität. Die Lücke zwischen BTC und Altcoins klafft auf.
Überschüssiges Geld kommt durch geldpolitische Lockerung (Quantitative Easing), die wie eine Extra-Liquiditätsspritze für die Wirtschaft fungiert. Diese Extra-Liquidität fehlte aber in den letzten vier Jahren, weil die Fed in ihrer Bilanz (also ihrem eigenen Wertpapier-Portfolio) Quantitative Tightening (also geldpolitische Straffung) betrieb, während sie die Zinsen senkte. Bitcoin wurde von der steigenden Geldmenge M2 nach oben gezogen (ebenso wie der US-Aktienmarkt und Gold). Gleichzeitig fielen Altcoins (relativ zu Bitcoin) gemeinsam mit der Zentralbank-Liquidität immer weiter.
Dank der Liquidität: Bitcoin-Vierjahreszyklus vor dem Aus?
Der Kryptomarkt ist mit dieser Aufspaltung nicht allein. Eine ganz ähnliche Lücke tat sich in den letzten Jahren zwischen dem US-Leitindex S&P 500 und kleinen Aktien (Smallcaps) auf. Während der breite Aktienmarkt der M2-Ausweitung folgte, verlor der Smallcap-Index Russell 2000 im Verhältnis zum S&P 500 immer mehr an Boden. Dabei gilt dasselbe Prinzip wie bei Altcoins: Kleine, spekulative Aktien korrelieren mit der Zentralbank-Liquidität.
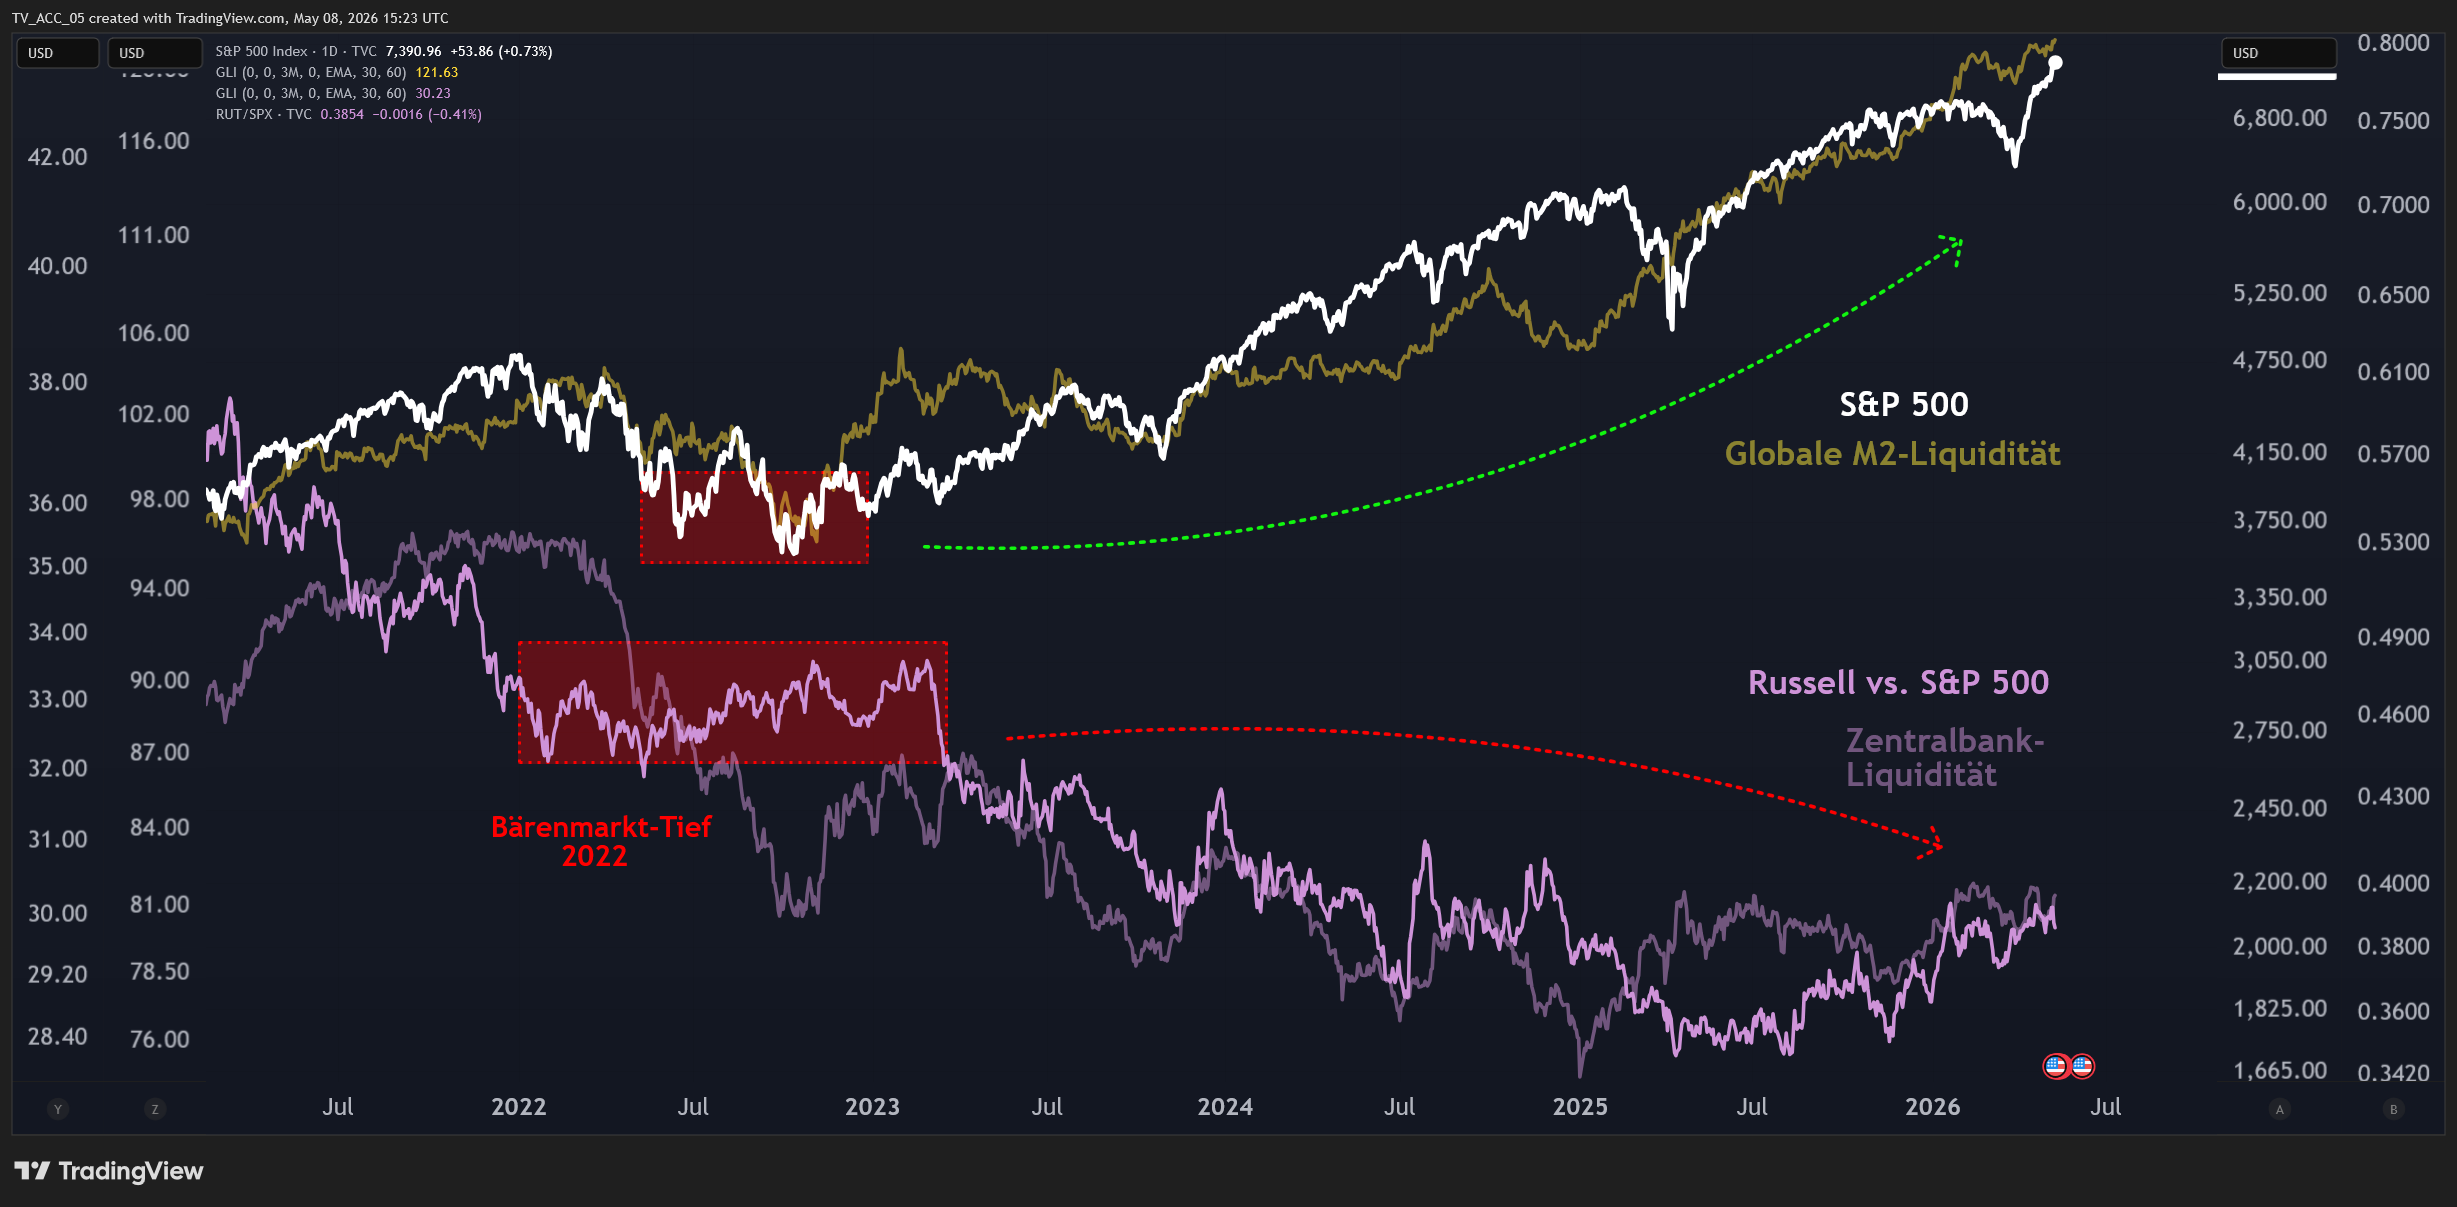 Auch im Aktienmarkt klafft die Liquiditätslücke auf: Während der S&P 500 mit der globalen
Liquidität M2 mitsteigt, verlor der Russell 2000 im Verhältnis stetig.
Der wirtschaftliche Grund dafür ist nicht besonders kompliziert. Im Zyklus der geldpolitischen Lockerung kommen aktive Liquiditäts-Injektionen der Zentralbanken normalerweise erst ganz zum Schluss. Oft sind sie sogar eine Notfallmaßnahme, wie in der Corona-Krise. Geld, das direkt von der Zentralbank in den Markt eingebracht wird (etwa durch Anleihekäufe), kommt besonders schnell beim Konsumenten an. Das war während der Corona-Krise wichtig, um die Wirtschaft zu stützen. Es sorgt aber auch umso schneller für steigende Inflation. Das ist die negative Seite der Medaille.
Die (zumindest kurzfristig) positive Seite: Durch direktes Zentralbankgeld entsteht ein rascher Liquiditätsüberschuss. Geld fließt in Assets und folgt dabei der Risikoleiter, an deren Ende Altcoins stehen. Kommt der (idaltypische) Lockerungszyklus an seinen Höhepunkt, trifft die überschüssige Liquidität aus der finalen Kapitalspritze der Zentralbanken auf bereits hohe Risikofreude, die durch stetige Anstiege bei Aktien, Edelmetallen und anderen Anlageklassen über den gesamten Lockerungszyklus hinweg gewachsen ist.
Beides zusammen sorgt für eine explosive Mischung im Risiko-Sektor: Die Kapitalrotation kommt auf der höchsten Stufe an; es hat sich viel Kapital angesammelt und frisches Geld kommt immer schneller dazu. Dazu noch die extreme Risikofreude der breiten Masse, die nach immer volatileren Assets sucht: Es war kein Zufall, dass nach dem Corona-Crash und der QE-Offesnive der Fed nicht nur Altcoins, sondern auch NFTs, Pokémon-Karten, illiquide Cannabis-Aktien und Luxus-Uhren im Wert explodierten. In all diese (Risiko-) Sektoren schwappte bei voll entfalteter geldpolitischer Lockerung das Kapital über.
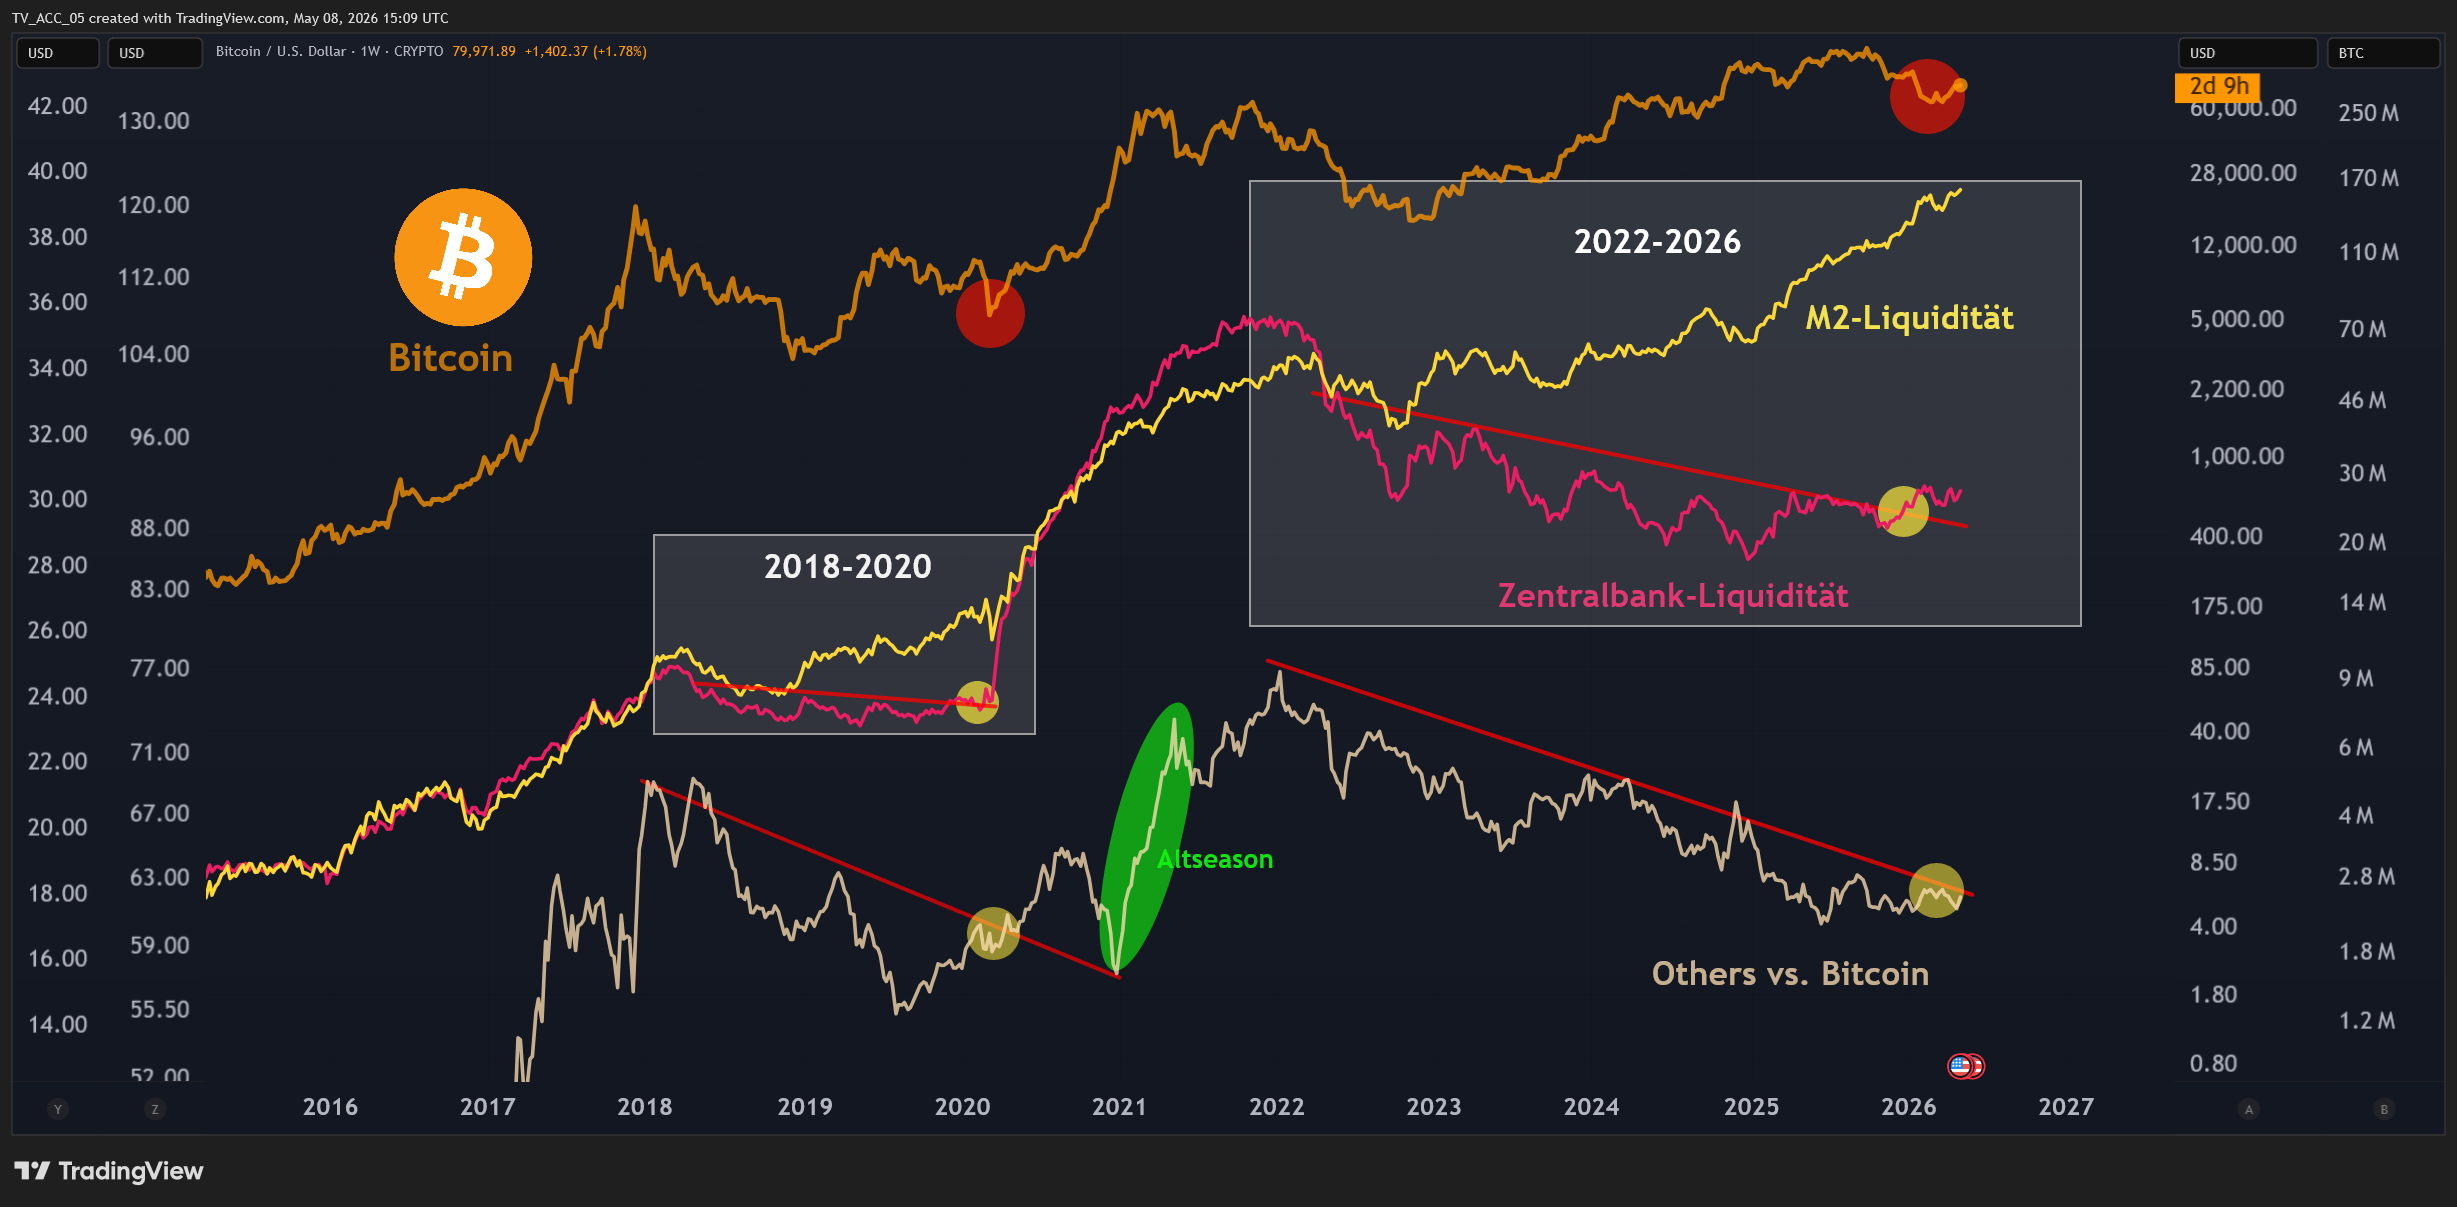
Zuletzt klafften M2 und Zentralbank-Liquidität (ZL) so stark vor dem Bullrun 2021 auseinander.
Erneut scheint die ZL aus ihrem Abwärtstrend auszubrechen.
Wo wir gerade von der Corona-Krise sprechen: Das letzte Mal, dass die globale Geldmenge M2 und die Zentralbank-Liquidität so stark auseinanderklafften, war zwischen 2018 und 2022. Die Parallelen überraschen nur auf den ersten Blick, denn die Situation war sehr ähnlich wie heute. Die Fed hatte bis Ende 2017 (Ende des vorletzten Bitcoin-Bullruns) geldpolitisch gelockert und war danach in die Straffungsphase übergegangen, um die entstandene Inflation wieder einzufangen.
Dann wurden die Zinsen sukzessive gesenkt, M2 stieg an, aber die Zentralbank-Liquidität blieb noch zurück – genau wie heute. Auch damals verloren Altcoins gegenüber Bitcoin über Jahre an Boden. Wegen Corona war die Fed gezwungen, auf einen Schlag zum Quantitative Easing überzugehen und zusätzliches Geld in den Markt zu pumpen. Die Zentralbank-Liquidität holte schlagartig auf, schloss die Lücke zu M2 und im Kryptomarkt begann die explosivste Phase im ganzen Bullrun, inklusive Altcoin-Season. Als die Zentralbank-Liquidität die Lücke zu M2 schloss, schlossen Altcoins die Lücke zu Bitcoin.
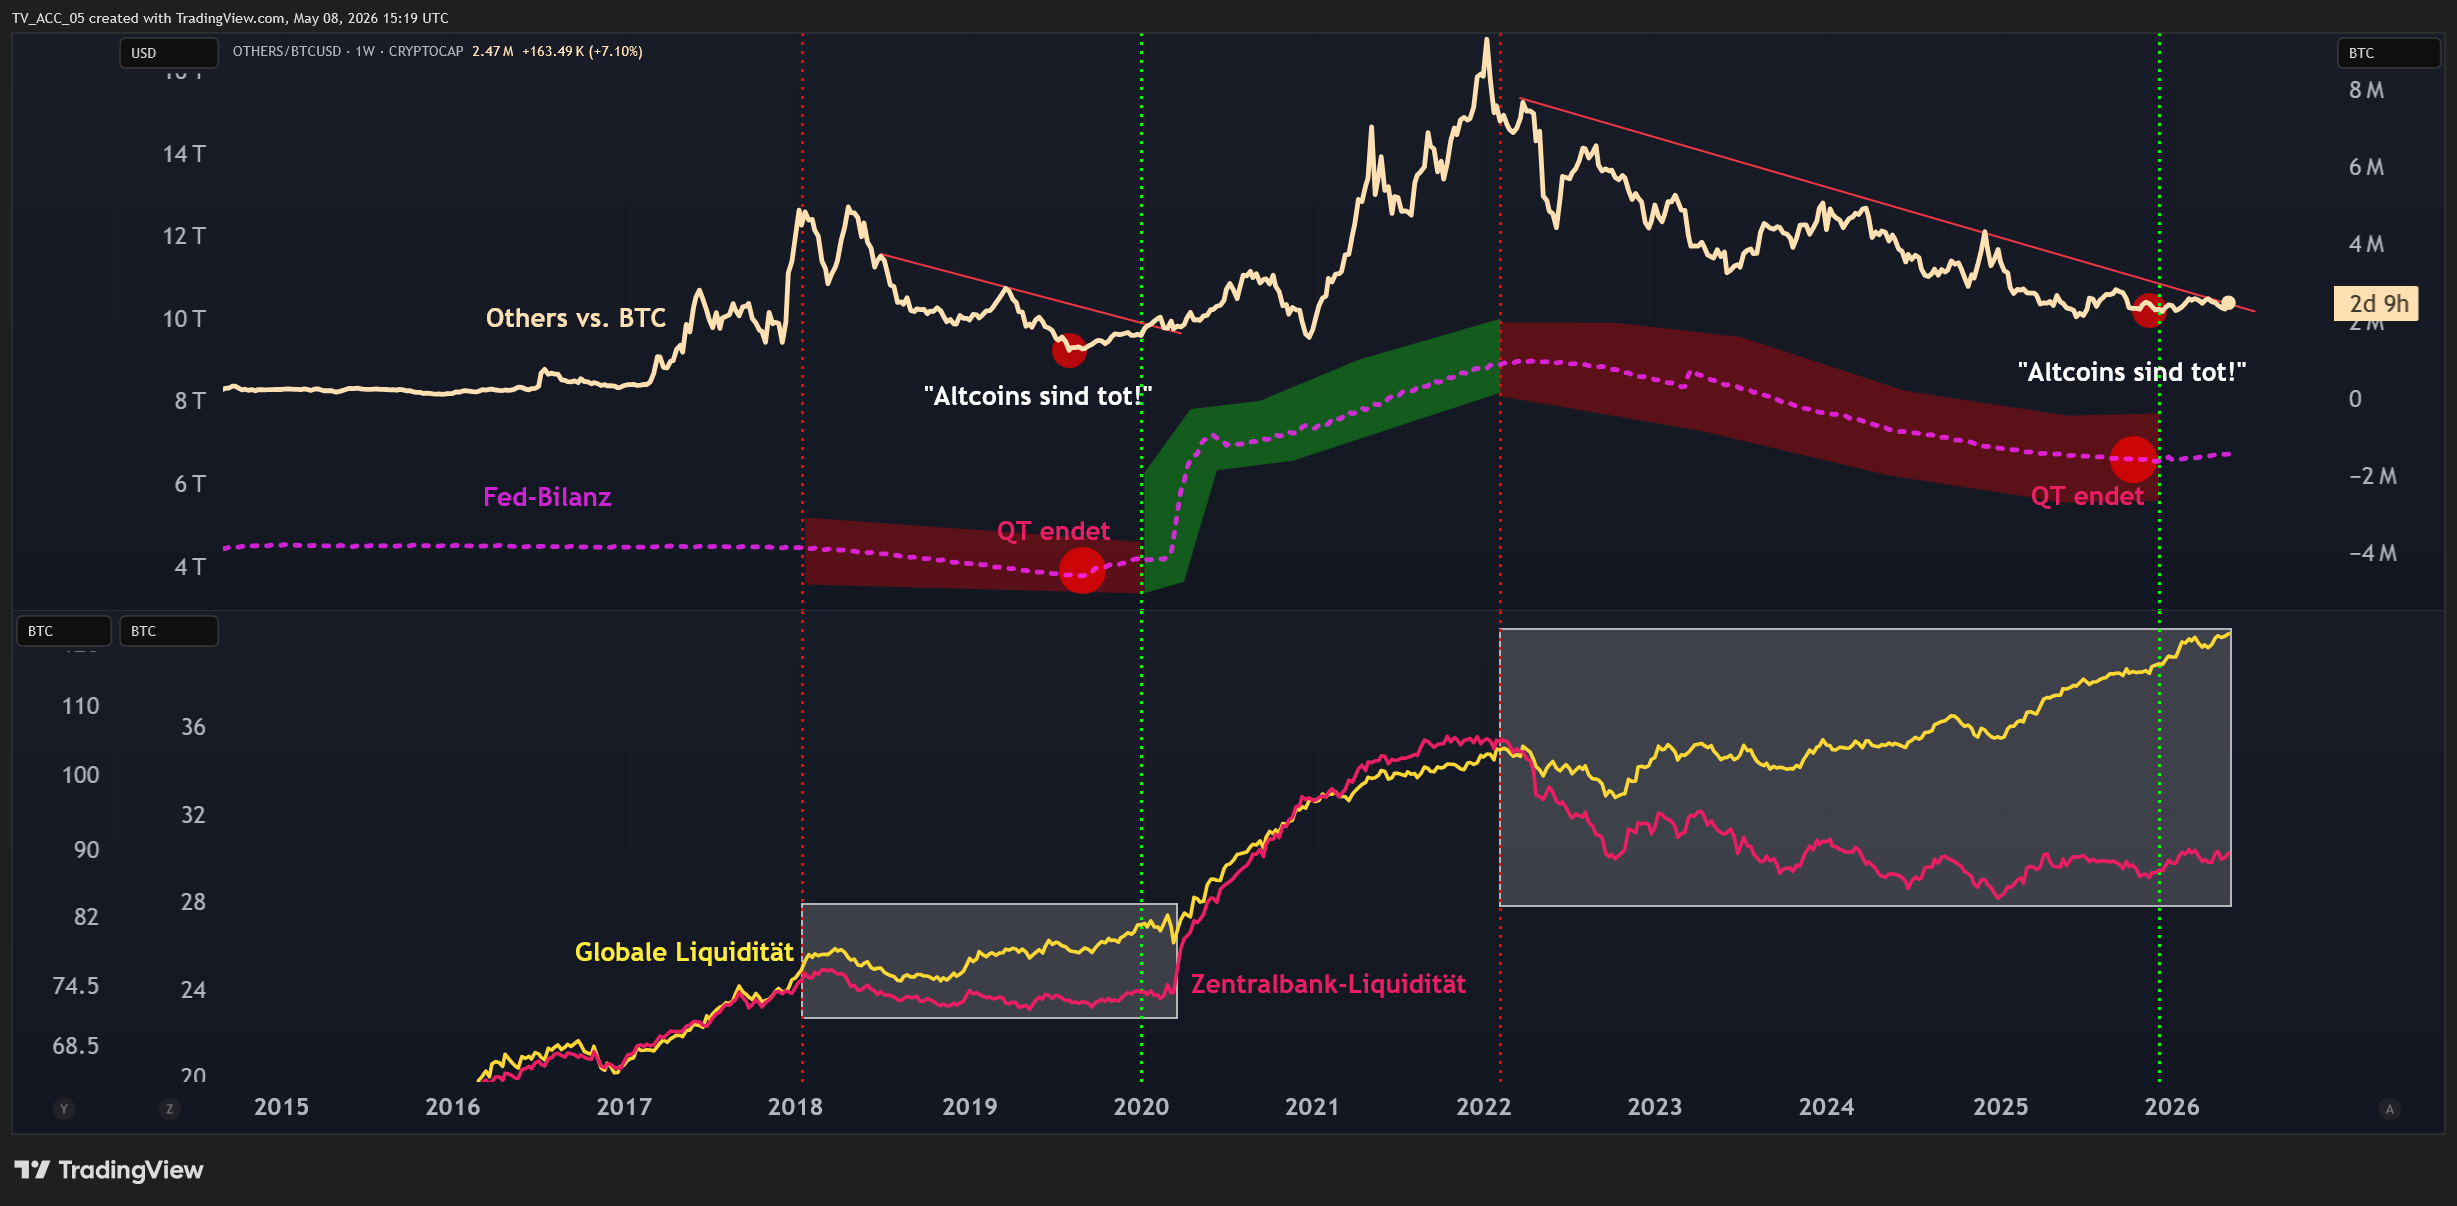
QT ist zu Ende, der Altcoin-Sektor scheint klinisch tot. Genauso war es 2020, bevor die
Zentralbank-Liquidität aufholte. Wiederholt sich das Muster?
Vergleicht man den 2021er Zyklus mit dem heutigen, befinden wir uns wohl irgendwo im (Früh-) Jahr 2020. Natürlich wird sich das Muster nicht 1:1 wiederholen; die Parallelen könnten aber für einen ähnlichen Ausgang sorgen – sofern die Zentralbank-Liquidität auch dieses Mal zur M2-Geldmenge aufholt. Die Voraussetzung (Ende des Quantitative Tightening, also der geldpolitischen Straffung) wurde von der Fed im Dezember 2025 geschaffen. Und es deutet bereits einiges darauf hin, dass die Zentralbank-Liquidität wieder Schwung aufnimmt.
Zentralbank-Liquidität steigt: Wiederholt sich der Bullrun 2021?
Warum sollte die Fed erneut so aggressives Quantitative Easing wie 2021 betreiben? Was spricht dafür, dass sich das Muster des damaligen Krypto-Bullruns wiederholt? Darauf gibt es technische und eine fundamentale Antworten. Zunächst eine technische: Die Fed ist bereits dabei, frisches Zentralbank-Geld in den Umlauf zu bringen. Im Dezember 2025 kündigte der noch bis Mai amtierende Fed-Vorsitzende Jerome Powell an, kurzlaufende US-Staatsanleihen (Treasury Bills) für mehrere Dutzend Milliarden Dollar im Monat zu kaufen.
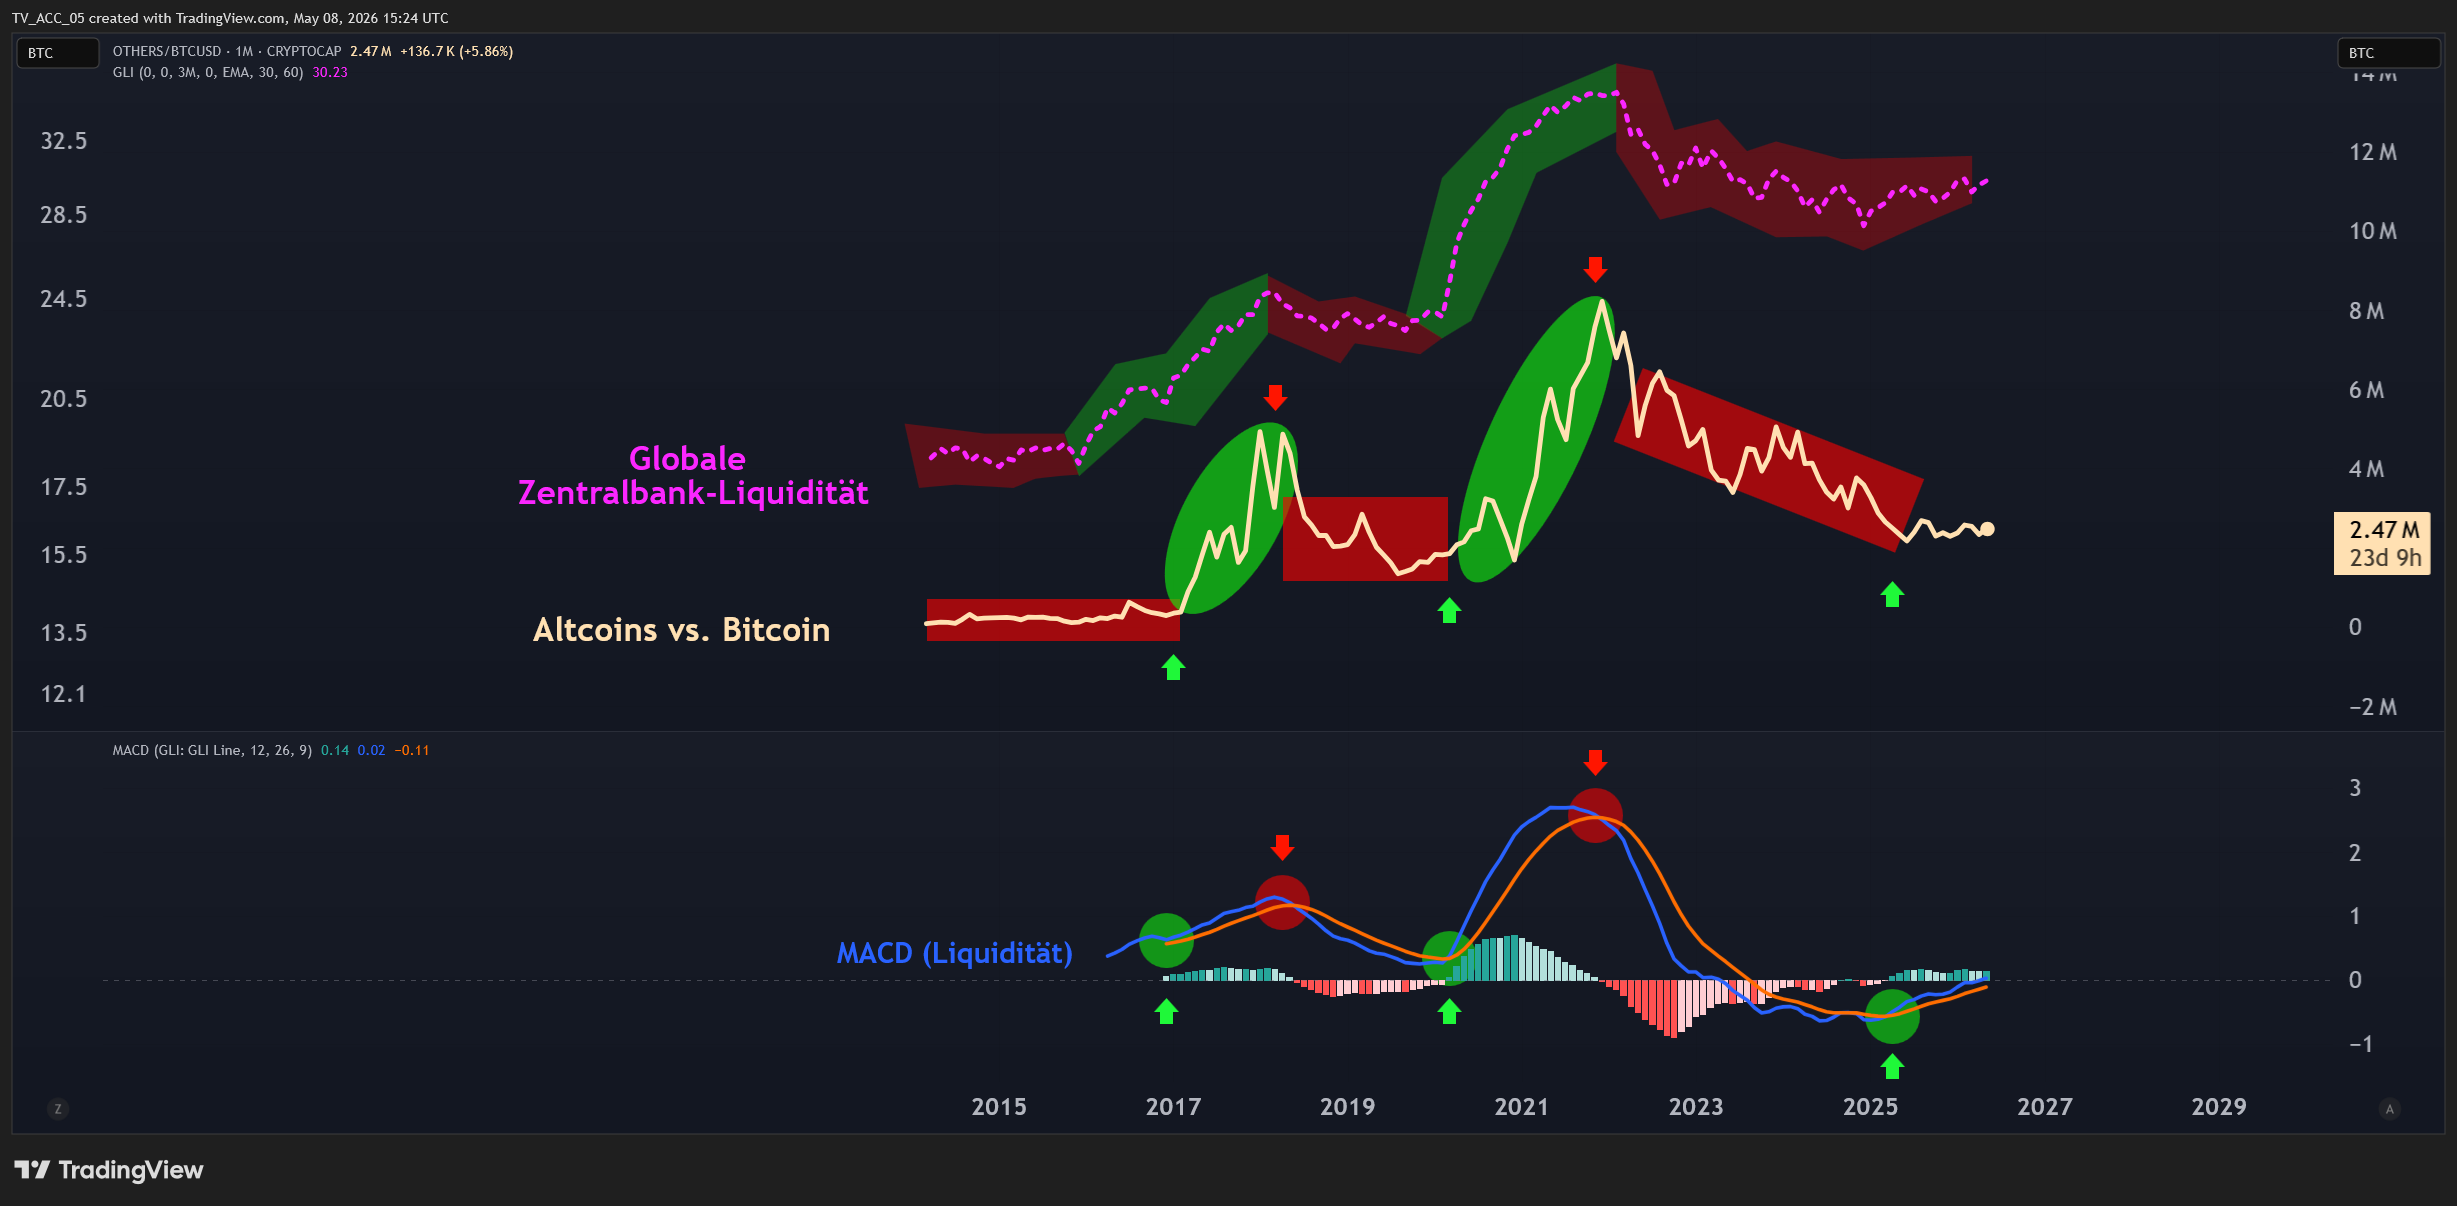
2017 und 2021 kreuzte der MACD der ZL bullisch, bevor die Altcoin-Season begann.
Diesmal hat es nicht vier, sondern fünf Jahre gedauert. Funktioniert das Signal erneut?
Dieser Übergang vom Quantitative Tightening zu Anleihekäufen ist auch im Chart der globalen Zentralbank-Liquidität zu erkennen: Der Momentums-Indikator MACD zeigte schon im Frühjahr 2025 eine positive Kreuzung. 2017 und 2021 folgte darauf (mit etwas Verzögerung) ein Bitcoin-Bullrun inklusive Altcoin-Season. Bisher lag das Signal nie daneben. Hinzu kommt der (simple) fundamentale Grund für die geldpolitische Lockerung: Die US-Regierung braucht Geld. Viel Geld.
Der Krieg im Iran hat Milliarden verschlungen, die Vereinigten Staaten müssen Billionen an Schulden refinanzieren und darauf auch noch Zinsen zahlen. Und dann ist da noch das KI-Wettrennen mit China, das die USA auf keinen Fall verlieren wollen. Es wäre also durchaus plausibel, wenn die Fed nach fünf Jahren geldpolitischer Straffung nun wieder in die Expansion ginge, um all diese finanziellen Löcher zu stopfen. Auch wenn die Inflation noch nicht auf dem gewünschten Niveau angekommen ist.
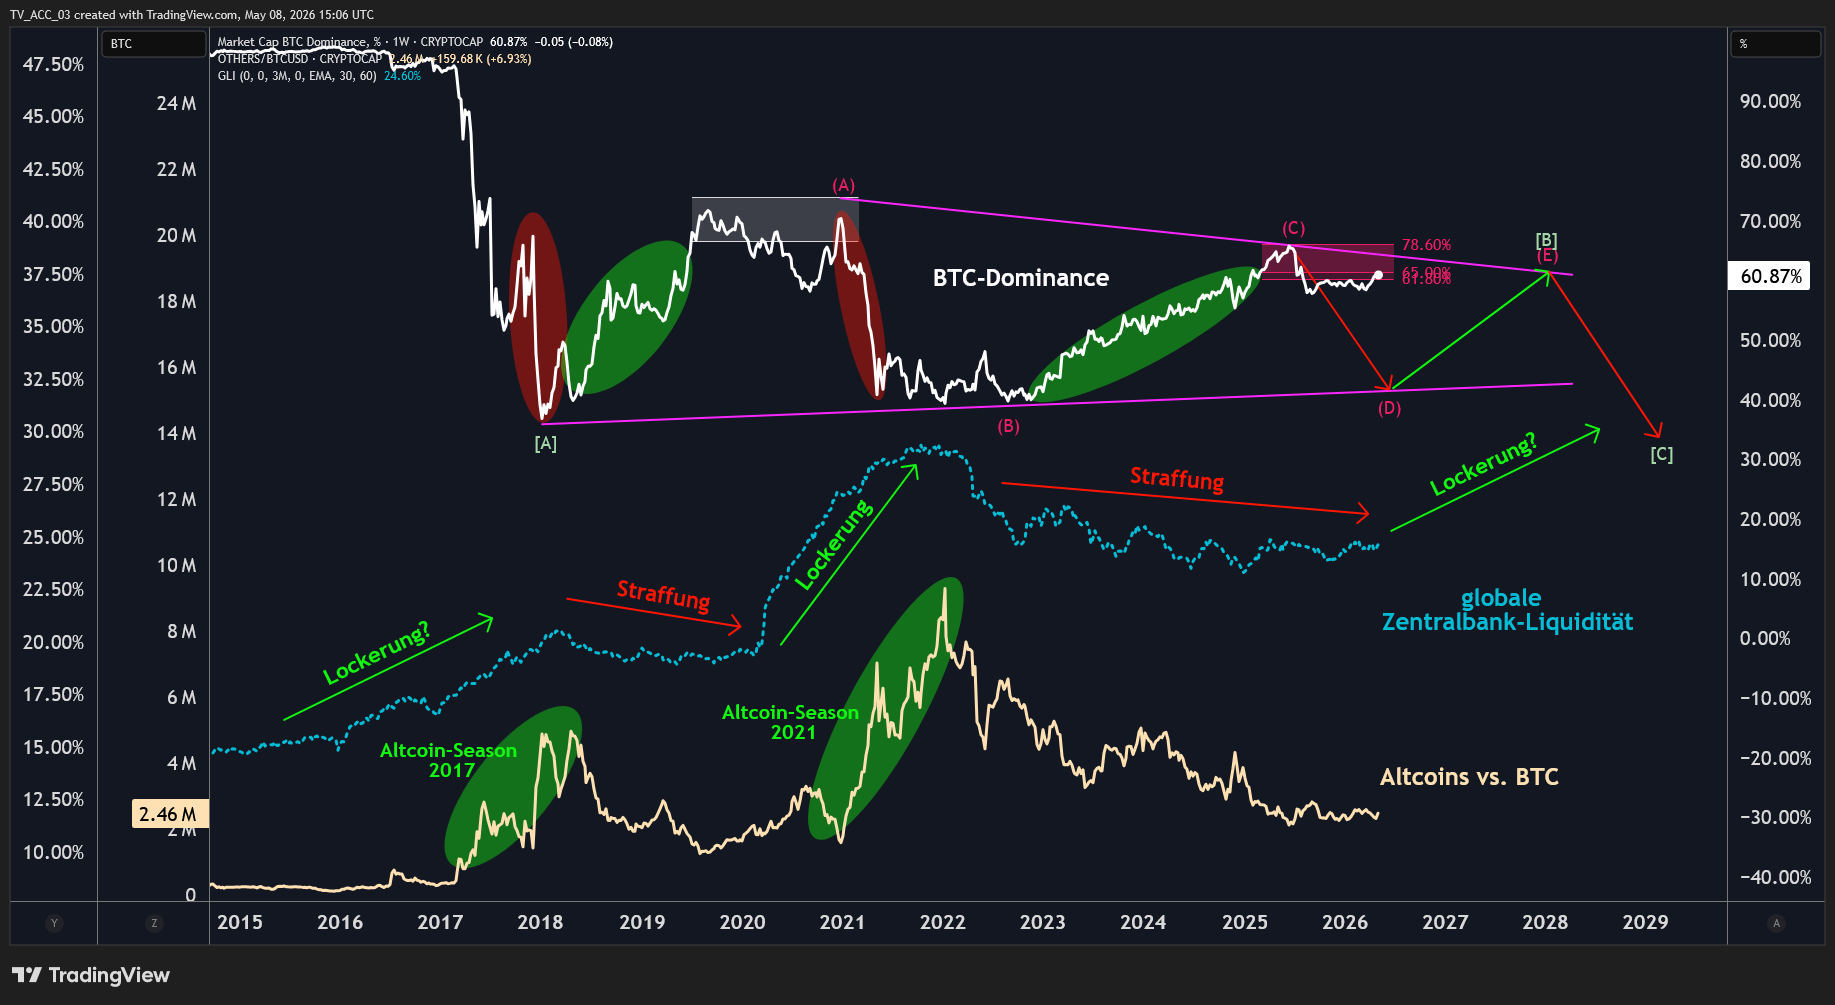
Steigt die Zentralbank-Liquidität, rotiert Kapital vom Safety-Trade (BTC) in Richtung Risiko (Altcoins).
Das Muster könnte sich wiederholen. Diesmal nicht vier, sondern fünf Jahre später.
Die Inflation bleibt einer der großen Knackpunkte. Jerome Powell war streng darauf bedacht, die Teuerung unter Kontrolle zu bringen und zog diese harte Gangart bis zum Schluss durch. Der neue Fed-Chef Kevin Warsh, der Mitte Mai ins Amt kommen soll, könnte diesen Kurs als Trumps Favorit jedoch ändern. Auch wenn es nicht so schnell geht wie beim Notfall-QE während der Corona-Krise, dürfte der Altcoin-Sektor doch davon profitieren, wenn die Zentralbank-Liquidität in den kommenden Monaten die Lücke zur M2-Geldmenge schließt.
Der unmittelbare Effekt einer solchen Entwicklung wäre – sofern sich vergangene Muster wiederholen – eine Risiko-Rotation im breiten Finanzmarkt. Die Aufmerksamkeit könnte dann von den sicheren Anlagen ihrer jeweiligen Sektoren wie Gold, großen Aktien oder auch Bitcoin hin zu riskanteren wechseln (Industriemetalle wie Kupfer oder Uran; kleine Aktien im Russell 2000; Altcoins). Aber Achtung: Trotz der Parallelen zum 2021er Zyklus ist das natürlich nicht garantiert. Vor allem nicht, wenn exogene Schocks wie der Iran-Krieg dazwischenkommen.
Und doch: Bisher lag die globale (Zentralbank-) Liquidität in Sachen Krypto-Expansion nie daneben. Sie ist der zweite wichtige Bullrun-Indikator, der erstmals seit fünf (!) Jahren positive Signale sendet. Wer den Zusammenhang mit dem ersten Indikator, nämlich der Kupfer-Gold-Relation, noch besser verstehen möchte, sollte den ersten Teil dieser Miniserie lesen. Der dritte und letzte Teil erscheint am Montag. Dann geht es um wichtige technische Signale in den Charts von Bitcoin und Altcoins. Also dranbleiben und nicht vergessen: Unsere Analyse ist keine Anlageberatung. Eigene Recherche ist unverzichtbar!
Leseempfehlung: Nie mehr Altcoin-Season? Was zuletzt steigt, steigt am stärksten!
Author
Schlagzeilen

Es wurde noch keine Einwilligung erteilt.
Du musst zuerst zustimmen, um Inhalte von TradingView zu sehen.