Bretton Woods: Als der Dollar wertlos wurde

Author
Die wichtigsten Erkenntnisse des Artikels auf einen Blick:
Das heutige globale Währungssystem basiert auf dem US-Dollar, der seit 1971 nicht mehr durch Gold gedeckt ist. Diese Entkopplung hat den Weg für eine Welt frei schwankender Fiat-Währungen geebnet, in der Staaten ihre Geldmengen flexibel steuern können, oft auf Kosten der Kaufkraft. Die Rolle des Dollars als Leitwährung stützt sich bis heute auf die wirtschaftliche und militärische Stärke der USA sowie den Mangel an Alternativen. Eine Rückkehr zu gold- oder bitcoinbasierten Währungen erscheint unwahrscheinlich, da sie politische und wirtschaftliche Spielräume einschränken und nicht zu den Anforderungen des modernen Finanzsystems passen.
Die neue monetäre Weltordnung
Der Geburtsort unseres modernen Geldsystems liegt nicht etwa an der Wall Street oder in den Sitzungszimmern der Federal Reserve. Sondern in einem beschaulichen Hotel im US-Bundesstaat New Hampshire. Im Juli 1944, also vor ziemlich genau 81 Jahren, trafen sich im Städtchen Bretton Woods 730 Delegierte aus 44 Nationen, um nach dem Zweiten Weltkrieg eine neue monetäre Weltordnung zu entwerfen. Ziel war ein stabiler Rahmen für den globalen Handel – ohne die Währungswirren der Zwischenkriegszeit.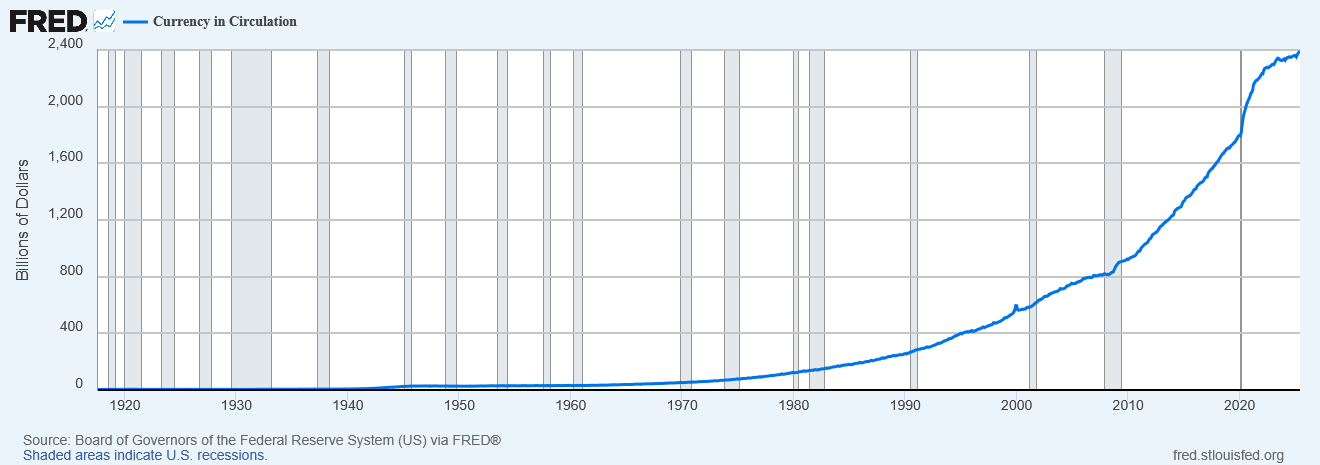 1970 waren gut 52 Milliarden US-Dollar im Umlauf. Seitdem stieg die Menge fast schon exponentiell und kratzt nun an den 2.4 Billionen (Quelle: BLS via FRED).
Vor der Weltwirtschaftskrise von 1929 versuchten viele Länder, ihre Exporte durch die gezielte Abwertung ihrer Währungen wettbewerbsfähiger zu machen. Dieser Währungskrieg sorgte für politische Feindseligkeit und Protektionismus. Das wollte man nach 1945 verhindern. Im Zentrum dieses Plans: der US-Dollar, gedeckt durch Gold. Die Vereinigten Staaten, als militärischer Sieger und ökonomischer Gigant, verfügten über zwei Drittel der weltweiten Goldreserven. Die Idee: Andere Länder koppeln ihre Währungen fest an den Dollar, der wiederum bei 35 Dollar pro Feinunze Gold einlösbar sein würde.
Dieses neue System sollte Stabilität garantieren mit dem Dollar als goldgedecktem Anker. Die USA wurden quasi zum Banker der Welt, andere Nationen garantierten fixe Wechselkurse zum Dollar, gekoppelt an die Goldreserven. Die Idee war eher gut gemeint als wirklich gut und geriet schon zwei Jahrzehnte später ins Wanken. Die Folge war ein weltwirtschaftlicher Schock – und die Geburt unseres heutigen Finanzsystems mit Geldentwertung und Inflation.
Der goldene Vogelkäfig: Warum der Dollar gekoppelt wurde
Die Kopplung an Gold war ein bewusst gewählter Schritt zurück zur geldpolitischen Disziplin. Gold galt als Inbegriff monetärer Solidität: Es kann nicht beliebig vermehrt werden, ist knapp, universell begehrt – und es zwingt Staaten zur haushaltspolitischen Zurückhaltung. Für viele war die Rückkehr zu einer goldähnlichen Ordnung ein zivilisatorischer Fortschritt. Inflationsspiralen und Währungskrisen sollten der Vergangenheit angehören.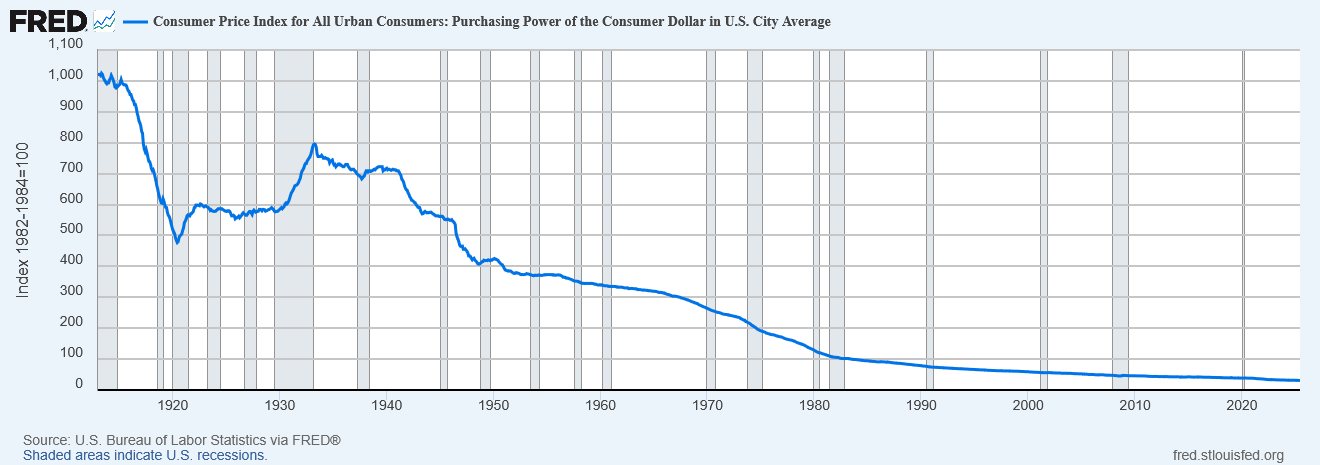 Während immer mehr US-Dollar gedruckt wurden, nahm die Kaufkraft der Währung rapide ab. 1970 lag der Kaufkraftindex bei 250 Punkten, heute bei rund 30 (Quelle: BLS via FRED).
Doch die Bindung an Gold hatte ihren Preis – vor allem für die USA. Jeder Dollar, der in die Weltwirtschaft floss, musste theoretisch durch Goldreserven gedeckt sein. Das bedeutete: Die USA konnten ihre Währung nicht grenzenlos ausweiten, ohne das Vertrauen in die Einlösbarkeit zu riskieren. In der Praxis aber geschah genau das. Mit dem Aufstieg des globalen Handels und den immensen Ausgaben für den Vietnamkrieg und Sozialprogramme begannen die Vereinigten Staaten, deutlich mehr Dollar zu drucken, als sie Goldreserven besaßen.
Der Bruch kam im August 1971: Frankreich – unter Präsident Georges Pompidou und Wirtschaftsberater Jacques Rueff – begann, seine Dollarguthaben in physisches Gold umzuwandeln und mit Kriegsschiffen aus New York abzuholen. Auch andere Staaten folgten. Die Golddeckung des Dollars wurde ausgehöhlt. US-Präsident Richard Nixon reagierte dramatisch: Am 15. August verkündete er in einer TV-Ansprache das vorläufige Aus für die Dollar-Gold-Konvertibilität. Dieser Schritt – zunächst als vorübergehend deklariert – war in Wahrheit endgültig.
Nixon-Schock: Startschuss für die Spirale der Inflation
Der Nixon-Schock beendete Bretton Woods. Die Welt trat ein in das Zeitalter der frei flottierenden Fiat-Währungen. Dabei handelt es sich um staatliche Zahlungsmittel ohne feste Bindung an Gold oder andere Währungen, deren Wechselkurse sich allein durch Angebot und Nachfrage auf den Devisenmärkten bilden. Der Dollar blieb Leitwährung, aber ohne physische Anbindung. Geld war nun nicht mehr durch Edelmetall gedeckt, sondern durch das Versprechen von wirtschaftlicher und politischer Stabilität.
Es war der Beginn einer neuen Ära, geprägt von Währungsflexibilität, spekulativen Kapitalflüssen und steigender globaler Verschuldung. Mit der Aufgabe der Goldbindung entfiel jede disziplinierende Instanz. In den 1970er-Jahren stieg die US-Geldmenge rapide, begleitet von hoher Inflation, stagnierendem Wachstum und Energiekrisen. Der Wert des Dollars sank deutlich. Was man sich einst für einen Dollar leisten konnte, kostete bald fünf oder zehn. Die Kaufkraft begann zu erodieren, ein Trend, der sich über Jahrzehnte verstetigte.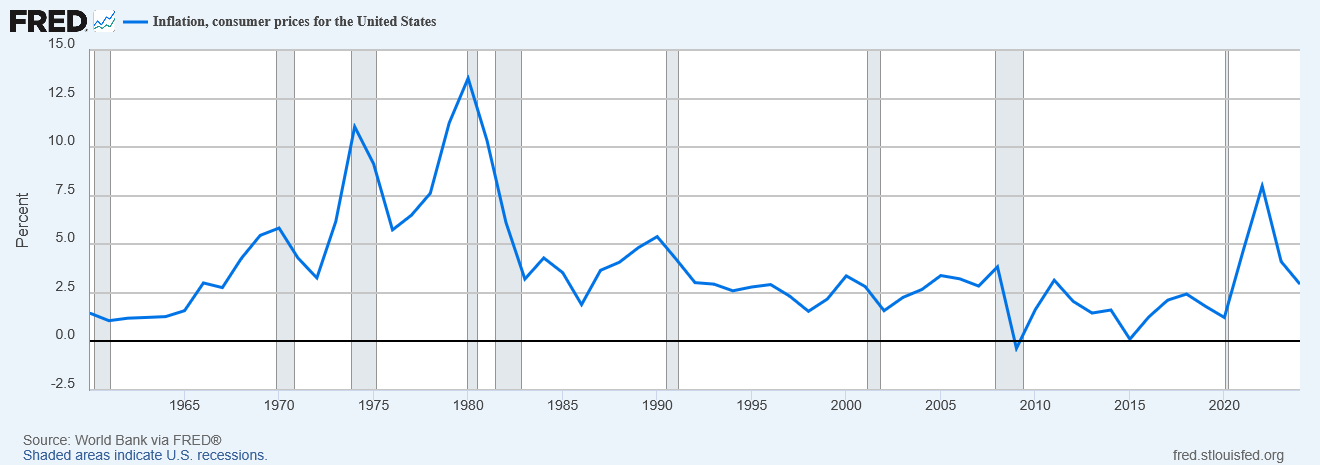 Kurz nach dem Nixon-Schock schoss die Inflation in ungekannte Höhen und sorgte in den 1970er-Jahren für gleich drei US-Inflationen (Quelle: BLS via FRED).
Seit 1971 hat der Dollar über 85 Prozent seiner realen Kaufkraft verloren. Grund dafür sind wiederkehrende Zyklen der geldpolitischen Lockerung durch die US-Notenbank Federal Reserve (Fed): Sobald die Wirtschaft schwächelt, gibt die Fed neue Liquidität durch Anleihenkäufe ins System. Die neuen Dollar verwässern die bestehende Geldmenge und sorgen für Inflation und Kaufkraftverlust. Warum die USA trotz dieses Wertverlusts ihrer Währung handlungsfähig bleiben? Weil der Dollar zur globalen Leitwährung nach dem Zweiten Weltkrieg zur Weltwährung aufstieg.
60 Prozent der weltweiten Devisenreserven, fast 90 Prozent der Devisentransaktionen, fast alle Rohstoffpreise vom Öl bis zum Getreide lauten auf Dollar. Hinzu kommt: Die USA erwirtschaften das größte Bruttoinlandsprodukt der Welt, sind militärisch dominant und in fast allen Branchen technologisch führend. Dieses Machtgefüge erlaubt es, enorme Staatsdefizite aufrechtzuerhalten, ohne dass Investoren das Vertrauen verlieren. Die Nachfrage nach US-Staatsanleihen und Dollar-Devisen bleibt hoch, weil die Welt keine echte Alternative hat. Und so können die Vereinigten Staaten weiter Geld drucken.
Zurück zur Deckung? Warum eine Goldwährung unmöglich ist
Die Idee einer Rückkehr zur gedeckten Währung – etwa durch Gold oder sogar Bitcoin – wird regelmäßig diskutiert, vor allem von Kritikern der expansiven Geldpolitik. Doch sie stößt auf fundamentale systemische Hürden. Erstens: Die Geldmenge müsste wieder an einen begrenzten Rohstoff gekoppelt werden, was massive Liquiditätsprobleme verursachen könnte. Zweitens: Staaten verlören die Fähigkeit zur Krisenreaktion, wie etwa in der COVID-Pandemie oder bei Finanzkrisen. Drittens: Die globalisierte Wirtschaft bräuchte ein flexibles Währungssystem – das starre Goldband wäre ein Korsett.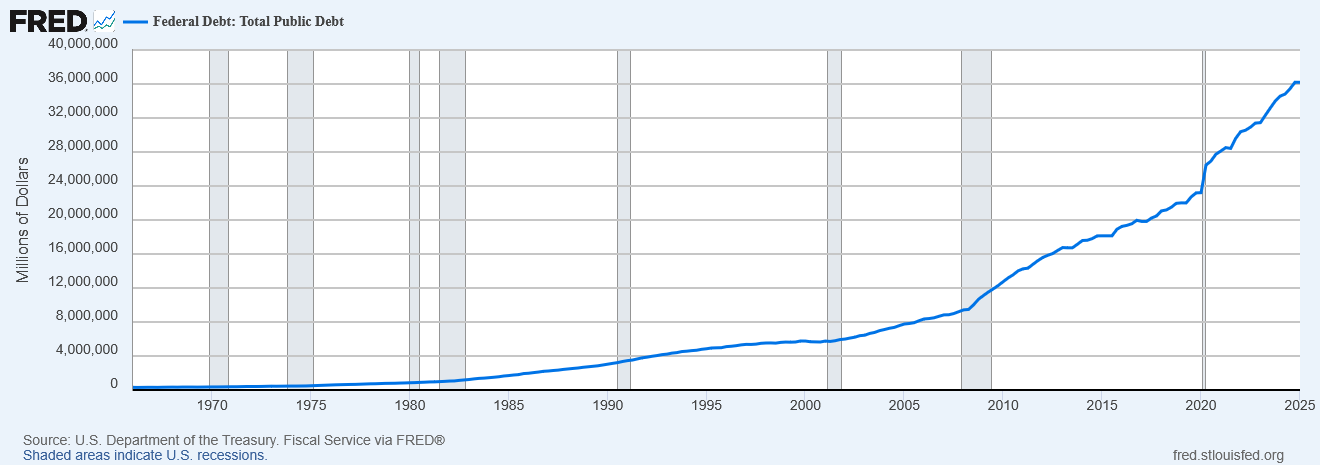 Nach dem Ende von Bretton Woods stieg die US-Staatsverschuldung sprunghaft an. 1970 lag sie unter 400 Milliarden Dollar, aktuell bei gut 36 Billionen (Quelle: BLS via FRED).
Bitcoin wäre als Rohstoff-Deckung für eine nationale Währung theoretisch geeignet, weil er knapp, dezentral und technisch transparent ist. Doch die Volatilität, die fehlende rechtliche Verankerung und die (noch) verhältnismäßig geringe Marktkapitalisierung stellen seine Verwendbarkeit als Rückgrat für ein globales Währungssystem allerdings zumindest geldpolitisch infrage. Zudem fehlt der politische Wille, zu gedeckten und damit limitierten Währungen zurückzukehren: Kein Staat will freiwillig seine monetäre Souveränität aufgeben. Und so bleibt die Fiat-Welt bestehen. Instabil, aber alternativlos. Der wachstumsorientierte Kapitalismus und unser Kreditsystem brauchen inflationäre Währungen. Das ist nur mit Fiat-Geld möglich.
FAQ Bretton Woods System:
Was versteht man unter dem System von Bretton Woods?
Das Bretton-Woods-System war eine internationale Währungsordnung, die 1944 geschaffen wurde, um den Welthandel nach dem Zweiten Weltkrieg zu stabilisieren. Die Kernidee: Der US-Dollar wurde an Gold gekoppelt, während alle anderen wichtigen Währungen feste Wechselkurse zum Dollar hatten. So sollte ein verlässliches globales Währungssystem entstehen, das wirtschaftliche Krisen und Währungskriege verhindert.
Warum ist Bretton Woods gescheitert?
Das System scheiterte, weil die USA in den 1960er-Jahren mehr Dollar in Umlauf brachten, als durch ihre Goldreserven gedeckt waren. Vor allem wegen wachsendem Welthandel, hoher Staatsausgaben und dem Vietnamkrieg. Andere Länder begannen deshalb, ihre Dollarreserven in Gold umzutauschen. 1971 beendete US-Präsident Nixon die Golddeckung des Dollars, um einen Abfluss der Goldreserven zu verhindern.
Was legt das Abkommen von Bretton Woods fest?
Das Abkommen von Bretton Woods regelte feste Wechselkurse zwischen den Währungen der teilnehmenden Staaten und dem US-Dollar. Der Dollar wiederum war bei einem festen Kurs von 35 Dollar pro Feinunze an Gold gebunden. Damit wurde der Dollar zur weltweiten Leitwährung und die USA praktisch zur Zentralbank der Weltwirtschaft.
Ist der Dollar an Gold gekoppelt?
Nein, seit 1971 ist der US-Dollar nicht mehr an Gold gekoppelt. Die Goldbindung wurde durch den sogenannten Nixon-Schock aufgehoben. Seither ist der Dollar eine Fiat-Währung, deren Wert nicht mehr auf Goldreserven basiert, sondern auf Vertrauen in die wirtschaftliche Stärke der USA und das globale Finanzsystem.
Author
Schlagzeilen

Es wurde noch keine Einwilligung erteilt.
Du musst zuerst zustimmen, um Inhalte von TradingView zu sehen.


