
Aktien, aber mit eingebautem Turbo: Zertifikate einfach erklärt!

Author
Das Wichtigste in Kürze:
- Zertifikate sind rechtliche Verträge mit einer Bank.
- Mechanismen ermöglichen Gewinne, selbst wenn Kurse sich kaum bewegen.
- Im Falle einer Bankenpleite ist das investierte Geld rechtlich nicht geschützt.
Was ist ein Zertifikat? Die Grundlagen einfach erklärt
Rabatt auf Aktien, garantierte Bonuszahlungen oder überdurchschnittliche Gewinne durch einen Hebel: Zertifikate werben häufig mit Eigenschaften, die auf den ersten Blick äußerst attraktiv wirken. Gleichzeitig gehören sie zu den Finanzprodukten, die viele Privatanleger zwar vom Namen kennen, deren Funktionsweise aber nur die wenigsten wirklich verstehen. Wer die Chancen nutzen möchte, sollte deshalb zunächst wissen, was ein Zertifikat überhaupt ist, wie es funktioniert und welche Risiken sich dahinter verbergen.
Was steckt hinter einem Zertifikat?
Wenn man das Wort Zertifikat hört, denkt man als Börsen-Neuling zunächst nicht an Geldanlage. Vor dem inneren Auge erscheinen eher Urkunden wie das Sportabzeichen, das Zertifikat aus dem Zehn-Finger-Schreibkurs oder die Bescheinigung über einen Erste-Hilfe-Kurs. Mit dem Finanzmarkt hat das allerdings nichts zu tun.
Beispielhafte Darstellung eines Bank-Zertifikats mit den wichtigsten Produktmerkmalen wie Basiswert, Laufzeit, Cap und Emittentenangaben.
Während Sie mit einer Aktie direkt Anteile an einem Unternehmen erwerben, funktioniert ein Zertifikat nach einem völlig anderen Prinzip. Rechtlich handelt es sich um eine Inhaberschuldverschreibung. Das bedeutet: Sie leihen einer Bank Ihr Geld und die Bank verspricht Ihnen im Gegenzug eine Rückzahlung, deren Höhe an die Entwicklung eines bestimmten Basiswerts gekoppelt ist.
Dieser Basiswert kann eine einzelne Aktie, ein Aktienindex oder ein Rohstoff sein. Das Zertifikat selbst ist ein von einer Bank entwickeltes Finanzprodukt, dessen Wert nach zuvor festgelegten Regeln berechnet wird. Da Sie kein Miteigentümer eines Unternehmens werden, besitzen Sie weder Stimmrechte auf Hauptversammlungen noch erhalten Sie reguläre Dividenden.
Das Discount-Zertifikat: Einkaufen mit Rabatt
Um die Funktionsweise von Zertifikaten besser zu verstehen, lohnt sich ein Blick auf das wohl bekannteste Produkt für Einsteiger: das Discount-Zertifikat. Dabei handelt es sich um ein Zertifikat, das Anleger mit einem Preisnachlass auf den aktuellen Kurs eines Basiswerts erwerben können. Dieser Preisvorteil wird als Discount bezeichnet. Im Gegenzug akzeptieren Anleger jedoch eine Obergrenze für ihren maximalen Gewinn, den sogenannten Cap. Discount-Zertifikate eignen sich deshalb vor allem für Marktphasen, in denen Kurse nur leicht steigen oder seitwärts laufen. Der günstigere Einstiegspreis bietet einen kleinen Sicherheitspuffer nach unten, gleichzeitig sind die Gewinnchancen nach oben begrenzt.
Das Discount-Zertifikat ermöglicht einen vergünstigten Einstieg, begrenzt dafür aber den maximalen Gewinn.
Das Prinzip wird an einem einfachen Beispiel deutlich: Eine Aktie notiert aktuell bei 100 Euro. Statt die Aktie direkt zu kaufen, erwerben Sie ein Discount-Zertifikat für 90 Euro und erhalten damit einen Rabatt von zehn Prozent. Der Cap liegt ebenfalls bei 100 Euro. Steigt die Aktie bis zum Laufzeitende auf 120 Euro, erhalten Sie trotzdem nur 100 Euro ausgezahlt. Ihr Gewinn beträgt damit zehn Euro, weil Sie das Zertifikat für 90 Euro gekauft haben.
Fällt die Aktie dagegen auf 93 Euro, macht ein Aktionär bereits sieben Euro Verlust. Das Discount-Zertifikat wird jedoch zum tatsächlichen Aktienkurs von 93 Euro abgerechnet. Da Ihr Einstieg bei 90 Euro lag, erzielen Sie trotz des Kursrückgangs noch einen Gewinn von drei Euro. Erst wenn die Aktie unter den Kaufpreis des Zertifikats fällt, entsteht auch für Sie ein Verlust. Sinkt sie beispielsweise auf 80 Euro, wird das Zertifikat ebenfalls zu 80 Euro abgerechnet und Sie verlieren zehn Euro.
Doch warum verkauft überhaupt jemand ein solches Zertifikat mit Rabatt?
Tatsächlich verkauft Ihnen in der Regel keine Privatperson die Aktie günstiger, sondern die herausgebende Bank (der Emittent) konstruiert das Produkt gezielt. Den Preisnachlass finanziert sie, indem sie Ihre Gewinnchance nach oben begrenzt. Erreicht oder übersteigt die Aktie den festgelegten Cap, erhält nicht der Anleger die zusätzlichen Kursgewinne, sondern diese verbleiben wirtschaftlich beim Emittenten. Gleichzeitig verdient die Bank an den im Zertifikat enthaltenen Gebühren sowie an ihrer Absicherung (Hedging) am Kapitalmarkt. Das Discount-Zertifikat ist deshalb kein Geschenk, sondern ein Tauschgeschäft: Sie erhalten einen günstigeren Einstieg und verzichten dafür auf einen Teil möglicher Gewinne.
Bonus- und Knock-Out-Zertifikate: Zwischen Sicherheit und Totalverlust
Neben Discount-Zertifikaten gibt es zahlreiche weitere Zertifikate mit unterschiedlichen Eigenschaften. Zu den bekanntesten gehören Bonus- und Knock-Out-Zertifikate. Ein Bonus-Zertifikat soll Anlegern einen gewissen Sicherheitspuffer bieten. Dafür legt die Bank eine sogenannte Barriere fest, die während der gesamten Laufzeit nicht unterschritten werden darf.
Solange diese Barriere hält, erhalten Anleger am Laufzeitende einen vorher festgelegten Bonusbetrag oder mindestens einen bestimmten Auszahlungswert. Knock-Out-Zertifikate verfolgen dagegen einen völlig anderen Ansatz. Sie arbeiten mit einem Hebel und reagieren deshalb deutlich stärker auf Kursbewegungen. Dadurch sind zwar hohe Gewinne möglich, gleichzeitig steigt aber auch das Verlustrisiko erheblich.
Bonus- und Knock-out-Zertifikate unterscheiden sich deutlich bei Chancen, Risiken und möglicher Auszahlung.
Der Unterschied wird an zwei einfachen Beispielen deutlich:
Beispiel 1: Angenommen, eine Aktie notiert bei 100 Euro und die Barriere eines Bonus-Zertifikats liegt bei 70 Euro. Fällt die Aktie während der gesamten Laufzeit nie unter diese Marke, erhält der Anleger den vereinbarten Bonus, selbst wenn die Aktie am Ende beispielsweise nur bei 95 Euro steht. Berührt die Aktie die 70-Euro-Marke jedoch auch nur für einen kurzen Moment, verfällt der Bonus sofort und das Zertifikat entwickelt sich anschließend wie die Aktie selbst.
Auch hier stellt sich die Frage: Warum bietet eine Bank solche Produkte überhaupt an?
Der Emittent entwickelt Bonus- und Knock-out-Zertifikate so, dass er die Risiken über komplexe Absicherungsgeschäfte (Hedging) am Kapitalmarkt weitgehend steuern kann. Gleichzeitig sind im Preis des Zertifikats sowie in den Handelskosten Gewinnmargen für die Bank enthalten. Hinzu kommt ein weiterer Vorteil für den Emittenten: Viele Knock-out-Zertifikate verfallen bereits vorzeitig wertlos, wenn die festgelegte Schwelle erreicht wird. In diesen Fällen endet das Produkt sofort, während die Bank ihre Absicherungsposition entsprechend anpasst. Das bedeutet jedoch nicht, dass die Bank automatisch gegen ihre Kunden wettet. Vielmehr ist das Produkt so konstruiert, dass der Emittent unabhängig vom Ausgang des einzelnen Geschäfts langfristig wirtschaftlich profitieren kann. Für Anleger ist deshalb wichtig zu verstehen: Bei Zertifikaten investieren Sie nicht nur in die Marktentwicklung, sondern immer auch in ein Produkt, dessen Bedingungen von der Bank festgelegt und zu ihren Gunsten kalkuliert wurden.
Wer Zertifikate kauft, sollte sich deshalb immer fragen, welche Vorteile der Emittent aus der Konstruktion zieht, denn nur dann lässt sich das Chancen-Risiko-Verhältnis realistisch einschätzen.
Beispiel 2: Bei einem Knock-Out-Zertifikat mit einem Hebel von zehn führt dagegen bereits eine Kursbewegung von einem Prozent zu einer Veränderung des Zertifikats von rund zehn Prozent. Erreicht der Kurs zusätzlich die festgelegte Knock-Out-Schwelle, verfällt das Zertifikat unmittelbar und das eingesetzte Kapital geht in der Regel vollständig verloren.
Das oft unterschätzte Emittentenrisiko
Unabhängig davon, ob es sich um ein Discount-, Bonus- oder Knock-Out-Zertifikat handelt, haben alle Zertifikate eines gemeinsam: Sie werden von einer Bank herausgegeben. Genau daraus entsteht ein zusätzliches Risiko, das es bei einer direkten Aktienanlage nicht gibt: das sogenannte Emittentenrisiko.
Da Zertifikate rechtlich als Inhaberschuldverschreibungen gelten, leihen Sie der herausgebenden Bank Ihr Geld. Sie sind deshalb darauf angewiesen, dass diese Bank bis zum Ende der Laufzeit zahlungsfähig bleibt und das Zertifikat wie vereinbart zurückzahlen kann. Gerät der Emittent in die Insolvenz, droht im schlimmsten Fall der vollständige Verlust Ihres investierten Kapitals, selbst dann, wenn sich der zugrunde liegende Basiswert eigentlich positiv entwickelt hat.
Der entscheidende Unterschied zu einem ETF liegt im rechtlichen Aufbau. Ein ETF investiert Ihr Geld tatsächlich in Aktien, Anleihen oder andere Wertpapiere. Diese Vermögenswerte gelten als Sondervermögen und sind gesetzlich vom Vermögen der Fondsgesellschaft getrennt. Gerät der Anbieter in die Insolvenz, bleiben die Wertpapiere im Fonds erhalten und gehören nicht zur Insolvenzmasse. Bei einem Zertifikat ist das anders. Hier besteht lediglich ein Rückzahlungsanspruch gegenüber der herausgebenden Bank. Fällt diese aus, kann auch das investierte Geld verloren gehen.
Sie halten dies für unwahrscheinlich? Dass dieses Risiko keineswegs nur theoretischer Natur ist, zeigte die Insolvenz der US-Investmentbank Lehman Brothers im Jahr 2008. Tausende Privatanleger verloren damals allein in Deutschland erhebliche Teile ihres Vermögens, weil sie Zertifikate von Lehman Brothers hielten. Der zugrunde liegende Basiswert spielte in diesem Moment keine Rolle mehr. Entscheidend war allein, dass der Emittent seine Zahlungsverpflichtungen nicht mehr erfüllen konnte.
Chancen und Grenzen für Privatanleger
Zertifikate sind keine besseren oder schlechteren Anlagen als Aktien oder ETFs – sie verfolgen lediglich einen anderen Zweck. Während Aktien vor allem auf langfristiges Wachstum ausgerichtet sind und ETFs den breiten Vermögensaufbau ermöglichen, werden Zertifikate häufig eingesetzt, um auf ganz bestimmte Markterwartungen zu setzen. Wer beispielsweise davon ausgeht, dass eine Aktie in den kommenden Monaten nur leicht steigt oder sich seitwärts bewegt, kann mit einem Discount-Zertifikat unter Umständen bessere Ergebnisse erzielen als mit einem Direktinvestment. Wer dagegen auf stark steigende Kurse setzt, stößt durch den Cap schnell an die Grenzen eines solchen Produkts.
Entscheidend ist deshalb, welcher Anlegertyp Sie sind. Für Einsteiger, die zunächst Vermögen aufbauen möchten, bleiben breit gestreute ETFs und solide Einzelaktien meist die bessere Wahl. Anleger mit etwas mehr Erfahrung können defensive Zertifikate wie Discount-Zertifikate gezielt als Ergänzung nutzen, wenn sie eine konkrete Markterwartung haben. Hochspekulative Produkte wie Knock-Out-Zertifikate richten sich dagegen ausschließlich an sehr erfahrene Anleger, die die Funktionsweise, die Risiken und einen möglichen Totalverlust vollständig verstehen.
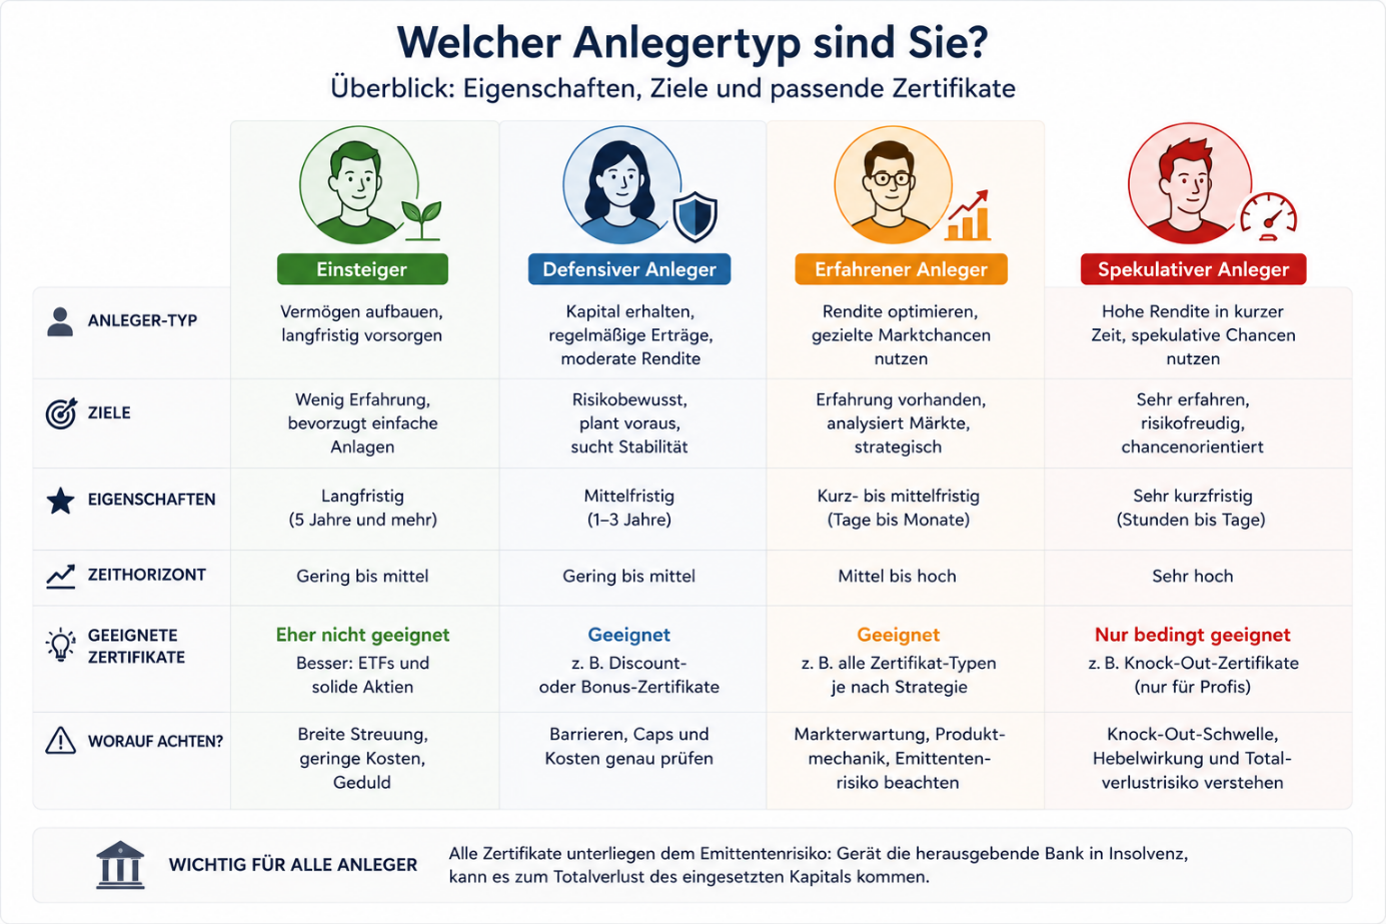 Nicht jedes Zertifikat passt zu jedem Anleger: Risikoprofil und Anlageziel spielen eine entscheidende Rolle.
Unabhängig vom Produkttyp sollten Anleger außerdem die Kosten im Blick behalten. Viele Gebühren sind bereits im Preis des Zertifikats enthalten und deshalb auf den ersten Blick nicht erkennbar. Gleichzeitig hat die Finanzaufsicht die Regeln für besonders risikoreiche Hebelprodukte in den vergangenen Jahren verschärft. Die BaFin schreibt umfangreiche Risikohinweise vor und verlangt bei vielen Brokern zusätzliche Wissenstests, bevor Privatanleger bestimmte Hebelprodukte überhaupt handeln können.
Leitfaden für die ersten Schritte
Für Einsteiger sind Zertifikate aufgrund ihrer komplexen Konstruktion nur eingeschränkt geeignet. Wer sich dennoch mit diesen Produkten beschäftigen möchte, sollte sich zunächst intensiv mit ihrer Funktionsweise und den jeweiligen Risiken auseinandersetzen. Die folgenden Hinweise stellen keine Anlageberatung oder Empfehlung dar, sondern können als allgemeine Orientierung dienen:
- Einfach beginnen: Zu Beginn kann es sinnvoll sein, sich zunächst mit vergleichsweise einfach aufgebauten Discount-Zertifikaten auf bekannte Unternehmen oder breite Indizes wie den S&P 500, den MSCI World oder den DAX zu beschäftigen.
- Komplexe Hebelprodukte meiden: Gerade für unerfahrene Anleger kann es sinnvoll sein, zunächst auf Knock-Out- und andere Hebelzertifikate zu verzichten, da bereits kleine Kursbewegungen zu hohen Gewinnen, aber auch zu erheblichen Verlusten bis hin zum Totalverlust führen können.
- Risiken nicht auf einen Emittenten konzentrieren: Wer Zertifikate als Beimischung nutzt, kann das Emittentenrisiko reduzieren, indem verschiedene Anlageklassen und – falls mehrere Zertifikate eingesetzt werden – möglichst auch unterschiedliche Emittenten berücksichtigt werden.
Eine alte Börsenregel bringt es gut auf den Punkt: Investieren Sie nur in Produkte, deren Funktionsweise, Risiken und Kosten Sie einem Außenstehenden in wenigen einfachen Sätzen erklären können. Wer bei einem Zertifikat nicht genau nachvollziehen kann, wie Barrieren, Caps oder Hebel funktionieren, fährt mit klassischen Aktien oder breit gestreuten ETFs häufig besser.
Das Fazit für das eigene Depot
Zertifikate sind keine Alternative zu einem langfristigen Vermögensaufbau, sondern spezielle Werkzeuge für bestimmte Markterwartungen. Sie können in einzelnen Situationen sinnvoll eingesetzt werden, bringen jedoch zusätzliche Risiken mit sich, die viele Anleger unterschätzen.
Wer sich für Zertifikate entscheidet, sollte deshalb immer die Vertragsbedingungen genau lesen und insbesondere das Emittentenrisiko berücksichtigen. Erst wenn die Grundlagen von Aktien und ETFs verstanden sind und das Depot bereits breit aufgestellt ist, kann ein defensives Zertifikat als sinnvolle Ergänzung infrage kommen.
Leseempfehlung: Long, Short & Hebel: Wie man an der Börse viel Geld machen (und verlieren) kann
Author
Schlagzeilen

Es wurde noch keine Einwilligung erteilt.
Du musst zuerst zustimmen, um Inhalte von TradingView zu sehen.

