Achtung, KI-Falle: Diese Aktien verdienen am Boom – diese verbrennen Milliarden

Author
Das Wichtigste in Kürze
- Der KI-Boom wird zum Cashflow-Test.
- Nvidia und Microsoft zeigen bereits starke direkte Nachfrage.
- Oracle trägt die größte Finanzierungswette; Meta und Amazon stehen dazwischen.
Nach der jüngsten Earnings-Saison zählt am KI-Markt nicht mehr nur das beste Modell oder das größte Rechenzentrum. Entscheidend ist: Wer verwandelt Milliarden für Chips und Infrastruktur bereits in Umsatz und freien Cashflow – und wer muss die Rendite erst noch beweisen?
Genau das prüft dieser Fünf-Namen-Check: Nvidia, Microsoft, Amazon, Meta und Oracle. Wir vergleichen nicht Produktankündigungen, sondern sichtbare KI-Umsätze, freien Cashflow, Investitionskraft sowie Schulden, Leasingverträge und künftige Kundenzusagen. Wer verdient an der Infrastruktur – und wer bezahlt sie zunächst selbst?
Manche verkaufen die Technik bereits mit hohen Margen, andere vermieten Kapazität an Kunden, wieder andere finanzieren vor allem eine Wette auf morgen. Der Vergleich beginnt dort, wo der Hype endet: bei Umsatz, Cashflow und der Qualität der Bilanz.
Der KI-Trade wird selektiv
Freier Cashflow klingt sperrig, ist aber im Kern leicht zu verstehen: Er beschreibt den Geldbetrag, der nach dem laufenden Geschäft und den Investitionen in Anlagen, Server und Rechenzentren tatsächlich übrigbleibt. Genau dieser Rest wird im KI-Zyklus knapp.
Die fünf größten US-Hyperscaler – Microsoft, Alphabet, Amazon, Meta und Oracle – dürften nach einer Reuters-Auswertung auf Basis von LSEG-Schätzungen bis 2027 zusammen mehr für Investitionen ausgeben, als sie an freiem Cashflow erwirtschaften. Von 2025 bis 2027 sollen ihre operativen Mittelzuflüsse um rund 340 Milliarden US-Dollar wachsen, die Investitionen aber um rund 534 Milliarden US-Dollar steigen.
Das bedeutet nicht, dass alle diese Unternehmen plötzlich schlechte Geschäfte machen. Im Gegenteil: Cloud-Nachfrage und KI-Umsätze wachsen. Aber die alte Logik der großen Plattformen gerät unter Druck. Jahrelang konnten Software, Werbung und Cloud fast ohne neue Fabriken skalieren. KI braucht nun Chips, Strom, Netzwerke und gigantische Rechenzentren. Aus einem leichten Plattformgeschäft wird teilweise ein kapitalintensives Infrastrukturgeschäft.
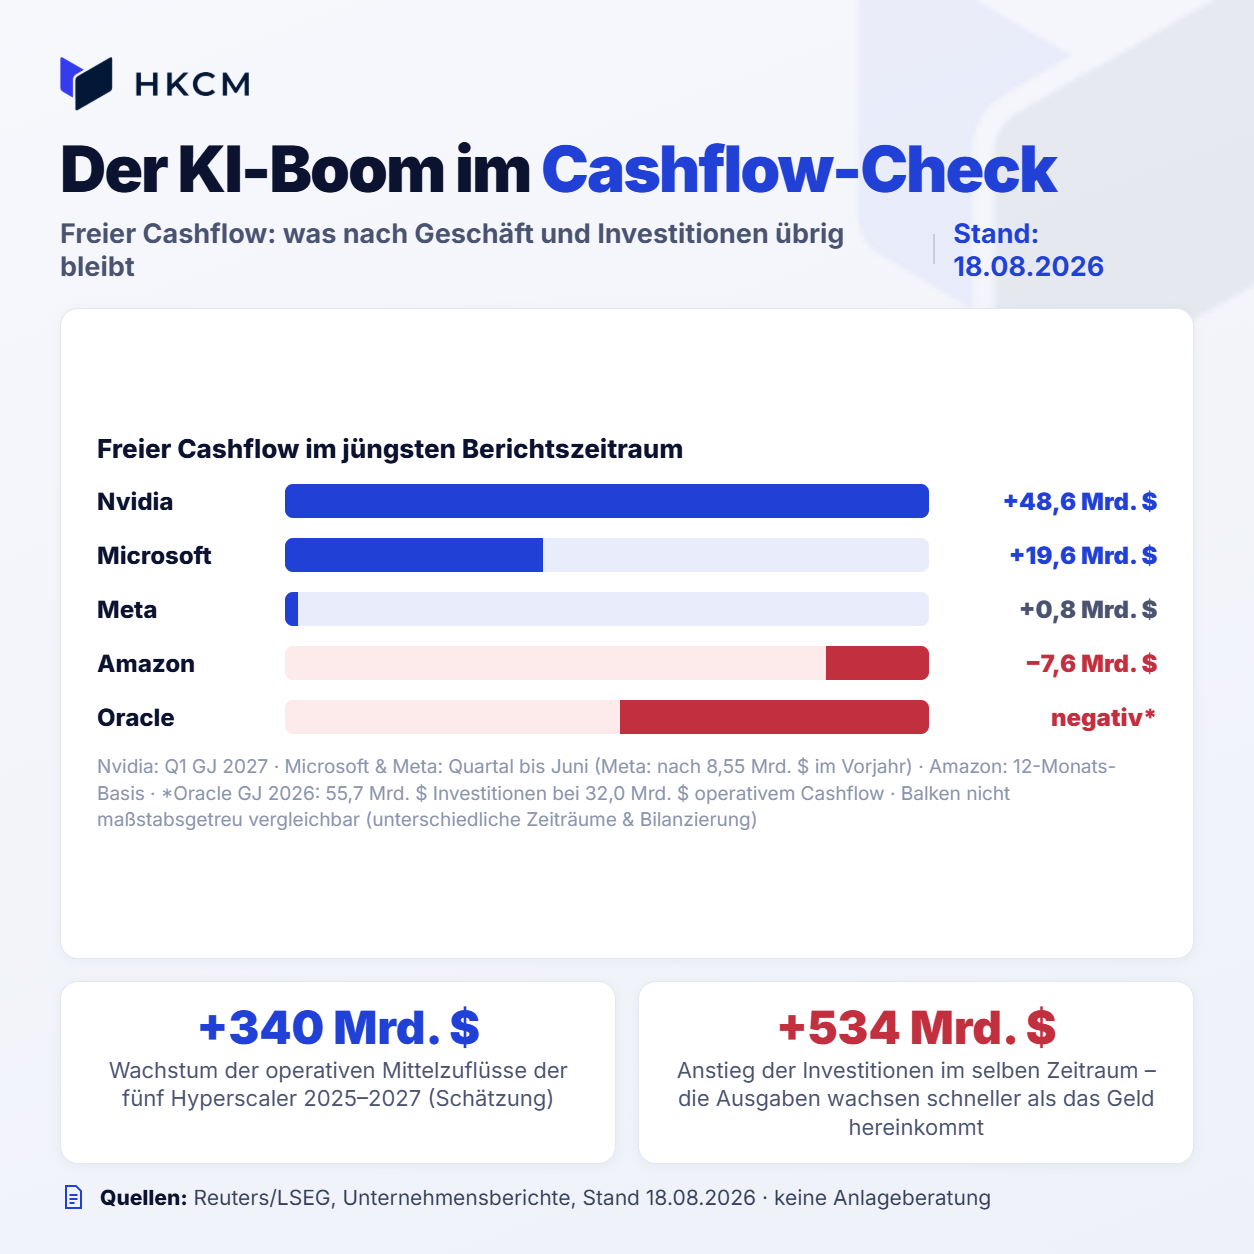
Die Tabelle zeigt eine Momentaufnahme, keine Anlageempfehlung. Vor allem bei Investitionen und freiem Cashflow ist ein direkter Vergleich nur eingeschränkt möglich: Unternehmen behandeln Rechenzentrums-Leasingverträge und Investitionen in ihrer Rechnungslegung unterschiedlich. Microsoft hat beispielsweise die Verteilung langfristiger Leasingkosten von 15 auf 25 Jahre geändert; die ausgewiesenen jährlichen Investitionen fallen dadurch niedriger aus, obwohl sich die wirtschaftlichen Ausgabenpläne nicht geändert haben.
Nvidia: Der Verkäufer der Schaufeln verdient bereits
Nvidia ist der klarste Fall im aktuellen KI-Zyklus. Während Cloud-Konzerne Milliarden ausgeben, liefert Nvidia die Beschleuniger und Netzwerke, ohne die das Training und der Betrieb großer KI-Modelle kaum skalieren. Im ersten Quartal des Geschäftsjahres 2027 erzielte Nvidia 81.6 Milliarden US-Dollar Umsatz; allein das Rechenzentrumsgeschäft brachte 75.2 Milliarden US-Dollar ein, 92 Prozent mehr als ein Jahr zuvor. Der freie Cashflow lag bei 48.6 Milliarden US-Dollar.
Diese Zahlen zeigen den wichtigsten Unterschied zu vielen KI-Käufern: Bei Nvidia ist die Monetarisierung nicht bloß eine Präsentation über eine ferne Vision. Die Nachfrage erscheint bereits als Umsatz, operative Marge und Cashflow. Für das laufende zweite Quartal stellte Nvidia 91.0 Milliarden US-Dollar Umsatz in Aussicht, ohne dabei Erlöse aus China-Rechenzentrumschips einzuplanen.

Das macht Nvidia aber nicht risikolos. Die heute sichtbaren Gewinne hängen an den Investitionsentscheidungen derselben Unternehmen, die selbst noch beweisen müssen, dass ihre KI-Rechenzentren sich auszahlen. Wenn Hyperscaler ihre Ausgaben drosseln, erreicht diese Bremse Nvidia direkt. Zudem verlangt der Markt bei einer solchen Erfolgsstory nicht nur starke Zahlen, sondern fortgesetztes außergewöhnliches Wachstum. Nvidia verdient am KI-Boom bereits. Das Risiko liegt weniger in fehlender Monetarisierung als in der hohen Erwartung, dass dieser Ausnahmezustand lange anhält.
Microsoft: Hohe Rechnung, aber der Umsatz kommt bereits herein
Microsoft steht auf der anderen Seite der Wertschöpfungskette: Das Unternehmen kauft enorme Mengen Infrastruktur, verkauft sie aber über Azure, Unternehmenssoftware und Copilot direkt an Geschäftskunden weiter. Im Quartal bis Ende Juni stieg der Azure-Umsatz um 43 Prozent. Die Zahl bezahlter Microsoft-365-Copilot-Sitze lag bei mehr als 30 Millionen. Außerdem meldete Microsoft einen Cloud-Auftragsbestand von 678 Milliarden US-Dollar.
Diese Kombination erklärt, warum der Markt bei Microsoft geduldiger bleibt als bei vielen anderen KI-Investoren. Das Unternehmen hat nicht nur eine Hoffnung, sondern mehrere laufende Vertriebswege: Cloud-Kapazität, Software-Abonnements und KI-Funktionen für bestehende Unternehmenskunden. Der freie Cashflow war mit 19.6 Milliarden US-Dollar im jüngsten Quartal weiterhin deutlich positiv, lag aber 23 Prozent unter dem Vorjahreswert. Gleichzeitig stiegen die Investitionen im Quartal auf 41 Milliarden US-Dollar, mehr als 70 Prozent über dem Vorjahr.
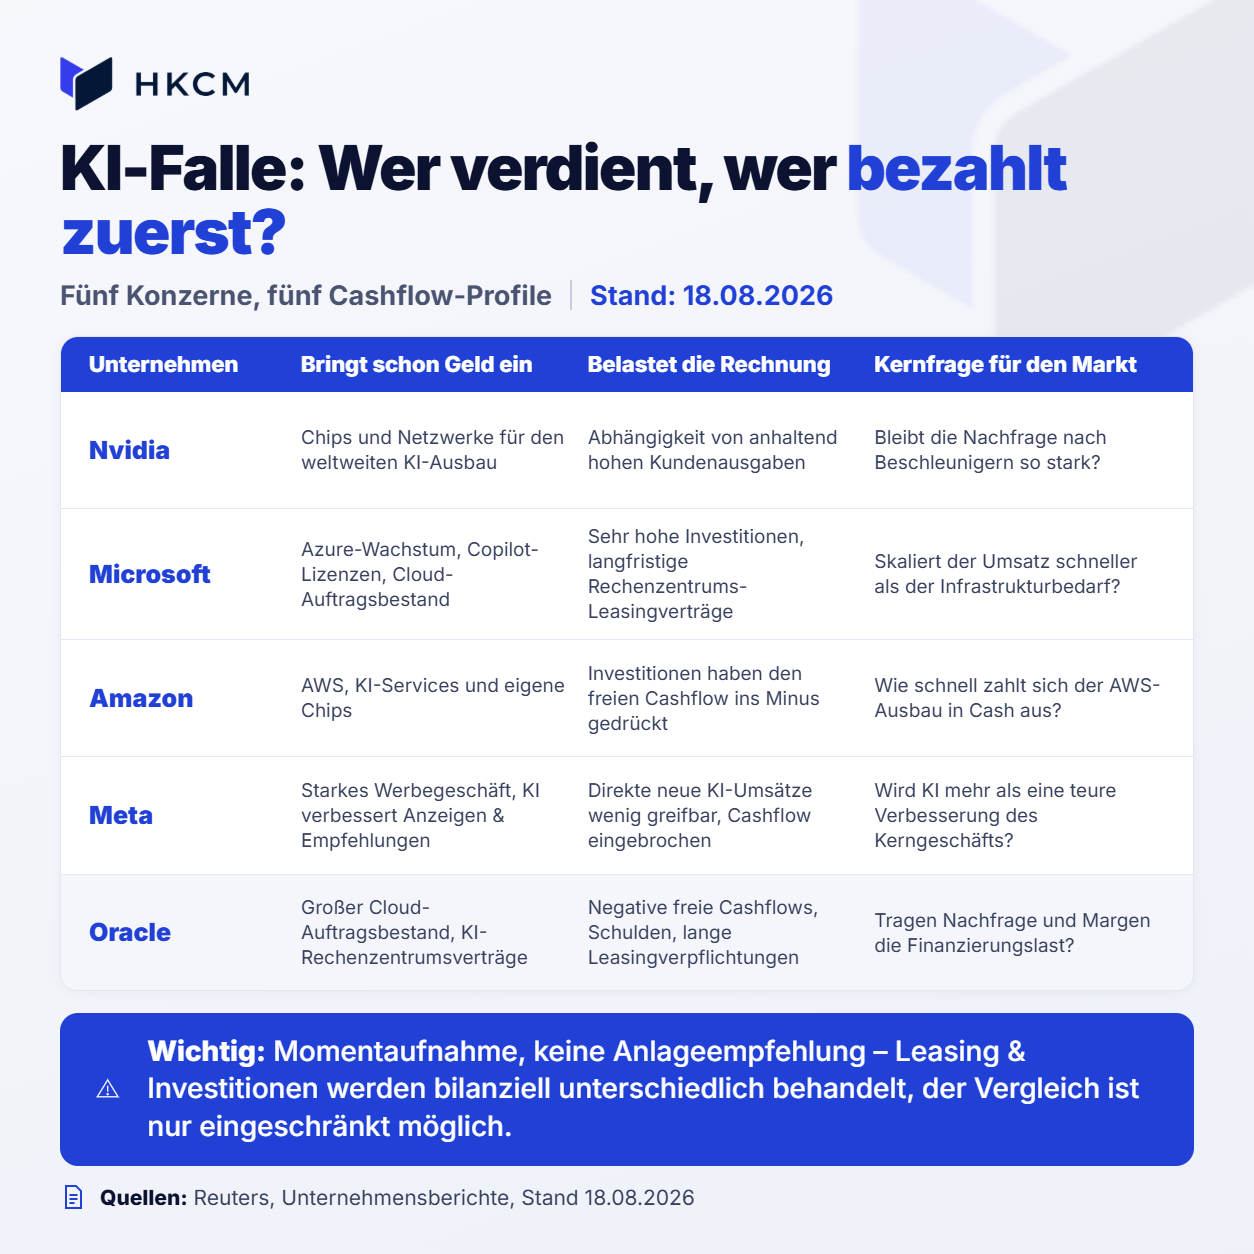
Microsoft ist damit kein „asset-light“-Softwarekonzern mehr im klassischen Sinn. Die neue Wette ist groß, und die langfristigen Leasingverpflichtungen für noch nicht gestartete Rechenzentren beliefen sich zuletzt auf 329.1 Milliarden US-Dollar. Der Unterschied zu Oracle liegt bislang in der Finanzierungskraft: Microsoft kann die Investitionen überwiegend aus einem sehr großen, laufenden Cash-Geschäft tragen. Ob diese Rechnung aufgeht, zeigt sich daran, ob Azure-Wachstum, Copilot-Nutzung und Cloud-Auftragsbestand weiter in tatsächlich abgerechnete Umsätze und Cashflows übergehen.
Amazon: Der Umsatzbeweis ist da – der Cashflow-Test läuft noch
Amazon liefert das beste Gegenbeispiel zu einer simplen Einteilung in Gewinner und Verlierer. AWS meldete im zweiten Quartal 37 Prozent Umsatzwachstum auf 42.2 Milliarden US-Dollar. Das Segment erzielte 16.6 Milliarden US-Dollar operativen Gewinn. Amazon erklärte zudem, das KI-Geschäft von AWS und das eigene Chipgeschäft hätten jeweils eine annualisierte Umsatzrate von mehr als 25 Milliarden US-Dollar überschritten.
Das ist eine sichtbare Monetarisierung. Gleichzeitig zeigt die Kasse die Kosten des Ausbaus. Auf Zwölfmonatsbasis lag Amazons freier Cashflow bei minus 7.6 Milliarden US-Dollar, nachdem er im Vorjahr noch plus 18.2 Milliarden US-Dollar betragen hatte. Die Investitionen in Sachanlagen stiegen im Jahresvergleich um 66.1 Milliarden US-Dollar; Amazon begründete dies vor allem mit KI-Investitionen.
Amazon ist also nicht der Konzern, der Milliarden verbrennt, weil niemand seine KI will. Eher das Gegenteil: AWS wächst schnell und Kunden kaufen Kapazität. Der Markt beobachtet nun, wann sich diese Nachfrage wieder deutlich im freien Cashflow niederschlägt. Die entscheidende Kennzahl ist nicht nur das Tempo von AWS, sondern die Frage, ob jeder weitere Dollar Rechenzentrumskapazität dauerhaft attraktiven Cash-Ertrag erzeugt.
Meta: Das Werbegeschäft finanziert die Wette auf morgen
Meta hat einen besonderen Ausgangspunkt. Das Kerngeschäft mit Werbung verdient weiterhin hervorragend und profitiert bereits von besseren Empfehlungen, Werbeausspielung und Automatisierung durch KI. Im zweiten Quartal stieg der Konzernumsatz um 28 Prozent auf 60.8 Milliarden US-Dollar. Dieses Geschäft finanziert den massiven Ausbau.
Doch die Größenordnung der Ausgaben verändert auch bei Meta die Rechnung. Der freie Cashflow brach im zweiten Quartal auf 784 Millionen US-Dollar ein, nach 8.55 Milliarden US-Dollar ein Jahr zuvor. Für 2026 erwartet Meta Investitionen zwischen 130 Milliarden und 145 Milliarden US-Dollar. CEO Mark Zuckerberg spricht zwar von einer künftigen großen Geschäftschance mit persönlichen KI-Assistenten und Angeboten für große Kunden. Im Vergleich zu Microsofts Lizenzgeschäft oder Amazons AWS-Umsätzen ist der direkte neue KI-Erlös aber bislang weniger klar beziffert.
Das macht Meta nicht zu einem Kreditrisiko wie Oracle. Meta wird vor allem durch einen starken laufenden Werbe-Cashflow finanziert, nicht durch eine ähnlich hohe Verschuldung. Die Börse verlangt trotzdem Beweise: Verbessert KI nur das bestehende Werbegeschäft – was bereits wertvoll wäre –, oder entsteht tatsächlich ein neues, hochprofitables Geschäft, das die Ausgaben von 130 bis 145 Milliarden US-Dollar rechtfertigt? Die Erfahrung mit dem Metaverse macht diese Frage für Investoren besonders sensibel.
Oracle: Wenn der KI-Boom zuerst finanziert werden muss
Oracle ist der Extremfall dieser neuen Spreizung. Das Unternehmen kann auf einen außergewöhnlich hohen Auftragsbestand von 638 Milliarden US-Dollar verweisen und wuchs im Geschäftsjahr 2026 beim Umsatz um 17 Prozent. Das spricht für echte Nachfrage nach Oracle Cloud Infrastructure und KI-Rechenleistung.
Gleichzeitig ist die Vorleistung enorm. Oracle investierte im Geschäftsjahr 2026 55.7 Milliarden US-Dollar, bei operativem Cashflow von 32.0 Milliarden US-Dollar. Der freie Cashflow war negativ. Hinzu kamen laut Reuters rund 129.5 Milliarden US-Dollar Schulden und etwa 260 Milliarden US-Dollar an langfristigen Rechenzentrumsleasingverträgen; S&P senkte das Rating im Juli auf BBB-, nur eine Stufe über dem sogenannten Ramschstatus. Für das Geschäftsjahr 2027 erwartet Oracle Investitionen von bis zu 95 Milliarden US-Dollar, wobei Kunden bis zu 25 Milliarden US-Dollar davon zurückzahlen sollen.
Lesetipp: Die geheime Notenskala der Fondsmanager: Wie Profis ihren Börsenerfolg messen
Damit ist Oracle nicht automatisch ein Fehlgriff. Gerade der hohe Auftragsbestand kann sich als Beweis erweisen, dass der Konzern früh Kapazität für eine echte Nachfrage reserviert hat. Die Wette ist jedoch deutlich empfindlicher als bei Microsoft, Amazon oder Meta: Oracle muss gleichzeitig Rechenzentren pünktlich fertigstellen, Kundenumsätze realisieren, Margen verteidigen und seine Finanzierungskosten kontrollieren. Fast die Hälfte des Auftragsbestands entfällt Reuters zufolge auf Verträge mit OpenAI. Diese Konzentration erhöht das Risiko, falls der einzelne Großkunde weniger Kapazität abnimmt oder seine eigene Finanzierung unter Druck gerät .
Die KI-Falle: Gute Technologie schützt nicht vor einer schlechten Rechnung
Fünf Ökonomen der Europäischen Zentralbank haben die andere Seite des Booms gerade deutlich gemacht. In einem Blogbeitrag vom 17. August schreiben sie, die Bewertungen großer US-Techwerte hätten Niveaus erreicht, die zuletzt während der Dotcom-Blase beobachtet wurden. Auf Basis historischer Forschung halten sie eine Korrektur der aktuellen Bewertungen für wahrscheinlich; den Zeitpunkt könne aber niemand kennen. Der Beitrag betont zugleich, dass eine Korrektur selbst dann möglich ist, wenn sich KI wirtschaftlich als durchschlagender Erfolg erweist. Die darin vertretenen Ansichten sind ausdrücklich nicht zwingend die offizielle Position der EZB oder des Eurosystems.
Genau das ist die KI-Falle. Ein Unternehmen kann technologisch richtig liegen und an der Börse dennoch verlieren, wenn Umsatz, Marge oder Cashflow die extrem hohen Erwartungen nicht schnell genug erfüllen. Umgekehrt ist eine negative Cashflow-Phase nicht automatisch ein Warnsignal, wenn sie klar durch wachsende, zahlende Nachfrage gedeckt ist. Entscheidend ist die Kausalkette:
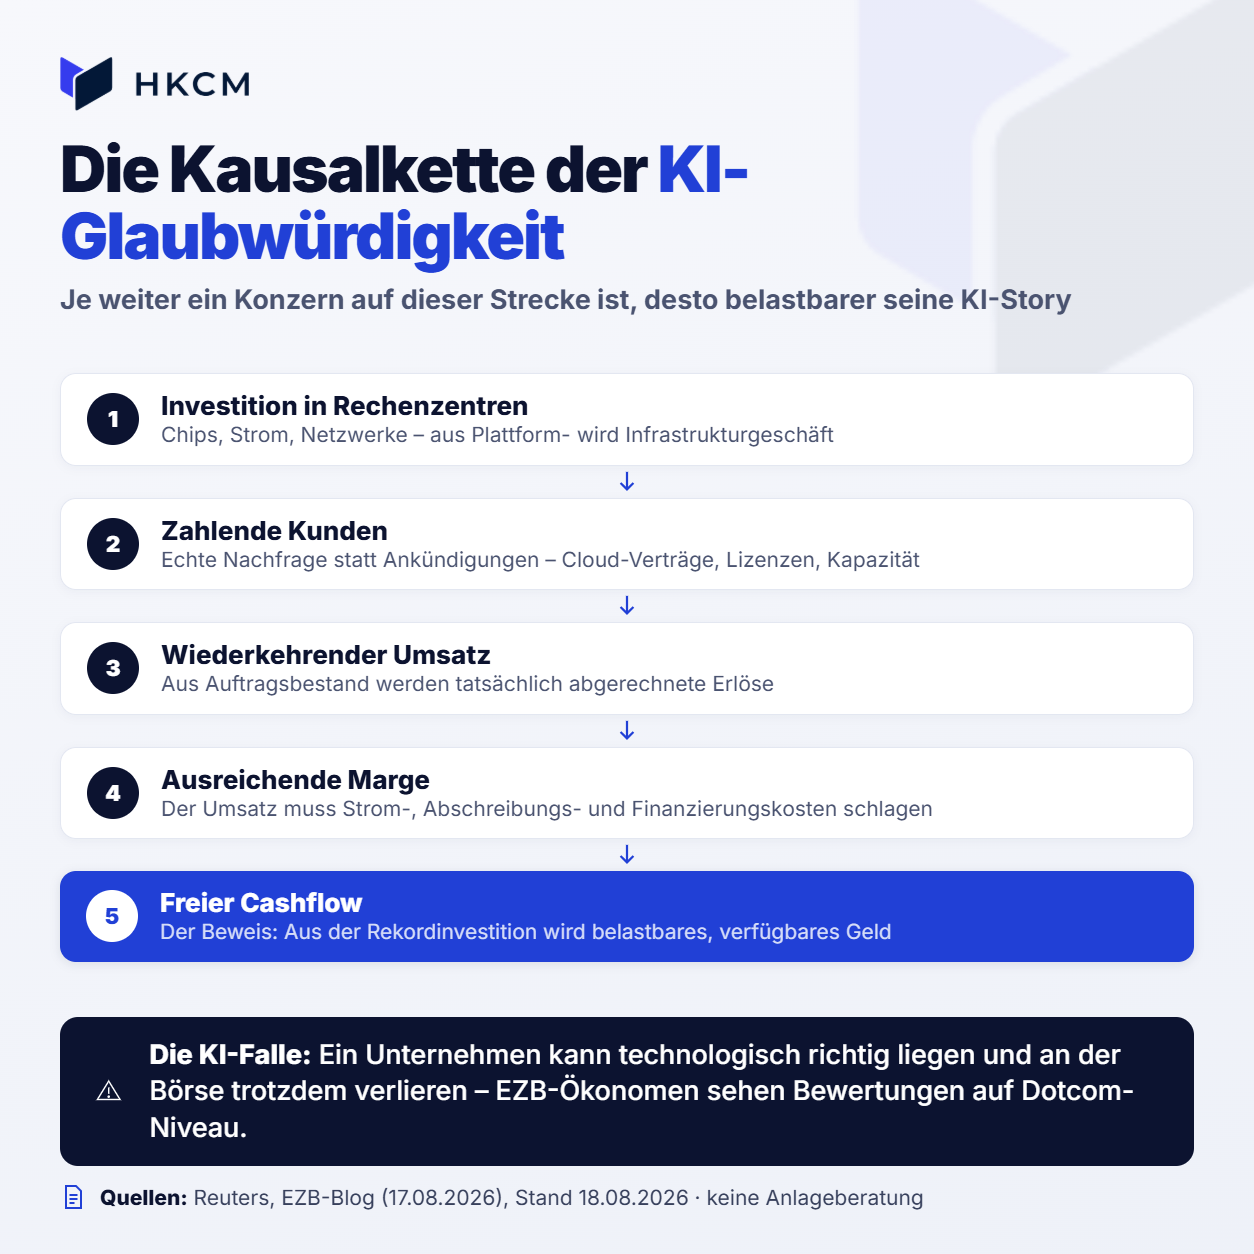
Je weiter ein Unternehmen auf dieser Strecke schon gekommen ist, desto glaubwürdiger ist seine KI-Geschichte. Nvidia verkauft die nötige Infrastruktur heute mit außergewöhnlichem Cash-Ertrag. Microsoft kann hohe Ausgaben mit wachsenden Cloud- und Softwareerlösen verbinden. Amazon zeigt starke Nachfrage, muss aber den Cashflow-Umschwung noch liefern. Meta finanziert die Wette aus Werbung und muss den direkten zusätzlichen Nutzen weiter belegen. Oracle hat die größte Chance auf einen spektakulären Erfolg – und zugleich die engste finanzielle Fehlertoleranz.
Die KI-Rally braucht jetzt Ertragsbeweise
Der KI-Boom ist nicht vorbei. Er wird erwachsen. In der ersten Phase genügte oft die Ankündigung neuer Chips, Modelle oder Rechenzentren. In der nächsten Phase wird die Börse genauer unterscheiden: Wer verkauft die Schaufeln? Wer vermietet die Rechenleistung? Wer kann die Rechnung aus laufenden Geschäften bezahlen? Und wer muss auf Jahre hinaus darauf vertrauen, dass versprochene Umsätze und Kundenkapazitäten rechtzeitig eintreffen?
Die fünf Unternehmen zeigen fünf verschiedene Antworten. Deshalb ist KI-Aktie keine eigene Anlageklasse. Nvidia, Microsoft, Amazon, Meta und Oracle sind Wetten auf sehr unterschiedliche Teile derselben Wertschöpfungskette – mit stark variierenden Cashflow-Profilen. Die spannendste Kennzahl der kommenden Quartale dürfte daher nicht nur der KI-Umsatz sein. Sondern der allgemeine Nachweis, dass aus der Rekordinvestition ein belastbarer freier Cashflow wird.
Author
Schlagzeilen

Es wurde noch keine Einwilligung erteilt.
Du musst zuerst zustimmen, um Inhalte von TradingView zu sehen.


