20 000 Pfund pro Person: Haltegrenzen für Stablecoins in England

Author
Die wichtigsten Punkte
Die Bank of England plant drastische Haltegrenzen für Stablecoins und will Privatpersonen auf maximal 10 000 bis 20 000 Pfund beschränken. Während andere Länder Stablecoins weitgehend unreguliert lassen, geht England einen Sonderweg und warnt vor systemischen Risiken für das Bankensystem. Deputy Governor Sarah Breeden befürchtet massive Kapitalabflüsse aus traditionellen Banken, die zu einem "drastischen Rückgang der Kreditvergabe" führen könnten. Doch die Beschränkungen sollen nur temporär sein und wieder aufgehoben werden, sobald keine Bedrohung für die Finanzstabilität mehr besteht.
Englands Sonderweg: Warum 20 000 Pfund die Grenze sind
Die Bank of England positioniert sich als einer der vorsichtigsten Regulatoren weltweit, wenn es um Stablecoins geht. Während die USA, die EU und andere große Wirtschaftsräume keine Haltegrenzen für Privatpersonen vorsehen, will England Pionierarbeit leisten. Die geplanten Limits von 10 000 bis 20 000 Pfund pro Person sollen verhindern, dass das traditionelle Bankensystem durch einen Stablecoin-Boom destabilisiert wird.Der erste Buchstabe für unser Schnitzejagd-Gewinnspiel ist L! Gewinnen Sie ein Gratis-Abo unserer Analyse. Klicken Sie auf das Banner, um mehr zu erfahren!
Der Grund für diese drastische Maßnahme liegt in der besonderen Struktur des britischen Finanzsystems. Im Gegensatz zu den USA, wo Unternehmen stärker auf Kapitalmärkte angewiesen sind, dominieren in Großbritannien die Banken die Kreditvergabe. Ein massiver Abfluss von Einlagen in Stablecoins könnte daher schnell zu einer Kreditklemme führen, warnt die Zentralbank.
Breeden schlägt Alarm: "Drastischer Rückgang der Kreditvergabe"
Sarah Breeden, Deputy Governor der Bank of England, hat in einer Rede bei der DC Fintech Week die Gefahren eines unkontrollierten Stablecoin-Booms eindringlich geschildert. Ihre Hauptsorge: "Signifikante und schnelle Abflüsse von Bankeinlagen in Stablecoins" könnten zu einem "drastischen Rückgang der Kreditvergabe für Unternehmen und Haushalte" führen, falls das Bankensystem nicht in der Lage wäre, "im großen Maßstab und schnell" seine Wholesale-Finanzierung von Nicht-Banken zu erhöhen.

Diese Warnung ist nicht von der Hand zu weisen. Stablecoins haben in den letzten Jahren eine explosive Popularität erfahren und werden zunehmend als digitale Alternative zu traditionellen Bankeinlagen gesehen. Wenn Millionen von Briten plötzlich ihre Ersparnisse in USDC, USDT oder andere Stablecoins umschichten würden, könnte das Bankensystem tatsächlich unter Druck geraten.
Temporäre Maßnahme mit langfristigem Ziel
Doch Breeden betonte auch, dass die Haltegrenzen nicht dauerhaft sein sollen. "Wir würden erwarten, die Limits zu entfernen, sobald wir sehen, dass der Übergang nicht länger die Bereitstellung von Finanzierungen für die Realwirtschaft bedroht", erklärte sie. Die Bank of England will letztendlich "eine Rolle für Stablecoins als Teil eines Multi-Geld-Systems unterstützen".
Diese Aussage zeigt, dass England nicht grundsätzlich gegen Stablecoins ist, sondern einen kontrollierten Übergang anstrebt. Die Limits sollen der "Struktur der realwirtschaftlichen Finanzierung" Zeit geben, sich an Stablecoins anzupassen, und der Bank ermöglichen, "die Adoption von Stablecoins zu überwachen und das Potenzial für schnelle Veränderungen im Finanzsystem zu bewerten".
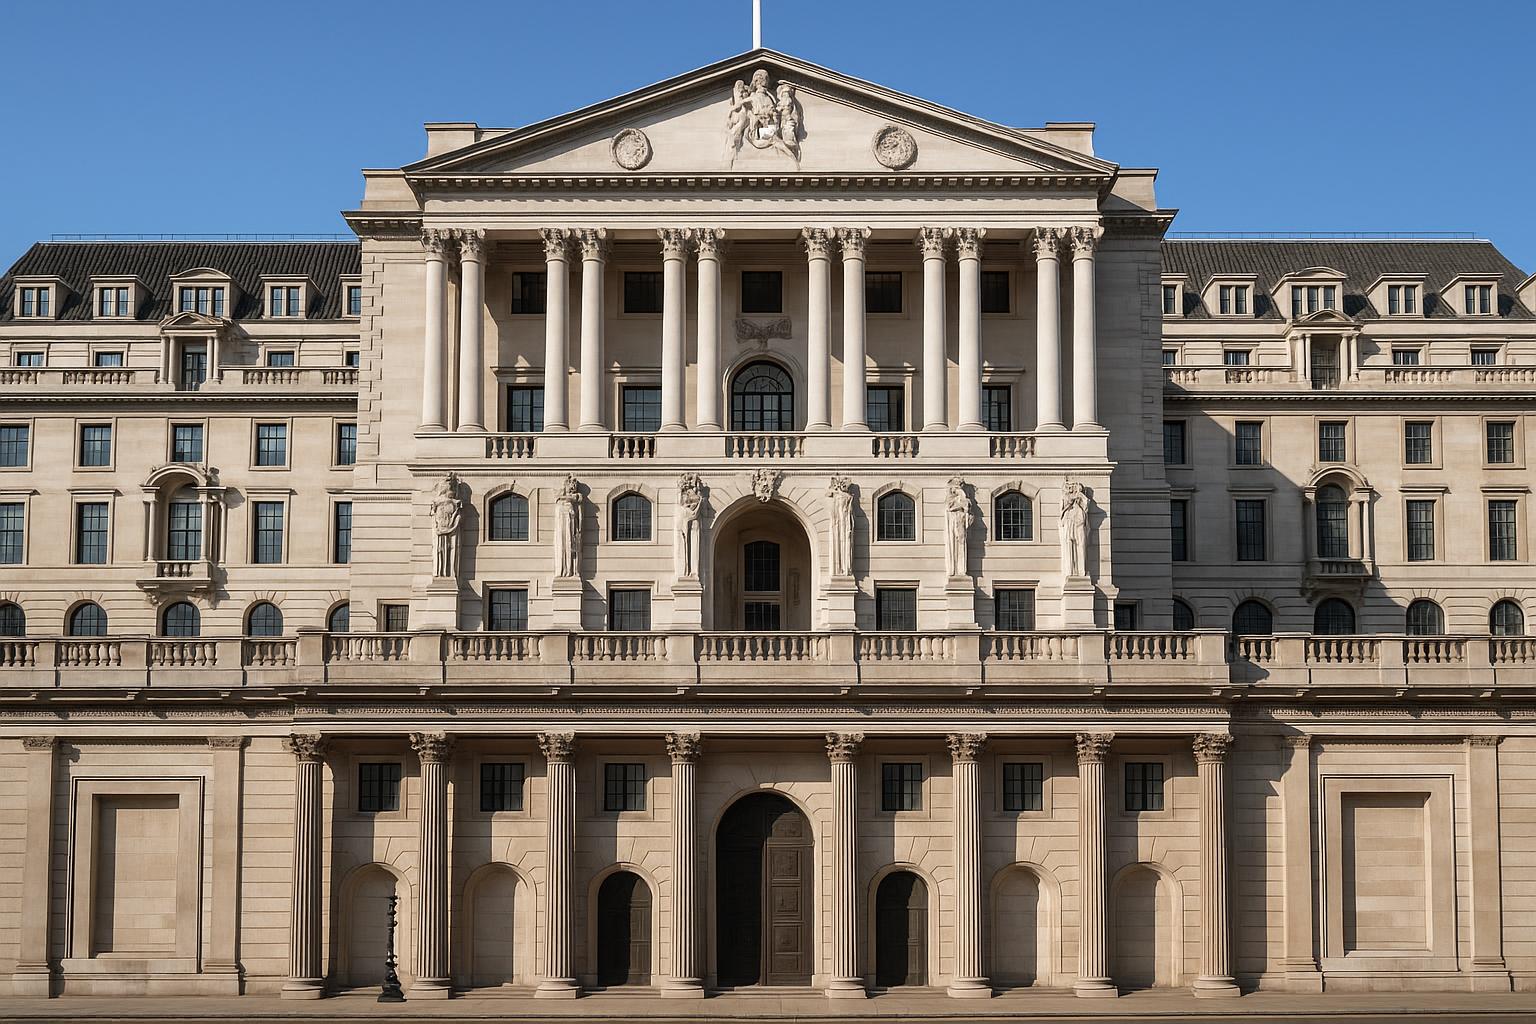 Die Bank of England in London, das britische Zentralbankinstitut.
Industrie rebelliert: "Innovation wird erstickt"
Die Krypto-Industrie reagierte erwartungsgemäß scharf auf die Pläne. Bereits im September hatten Branchenverbände heftige Kritik geäußert und argumentiert, dass die Limits Innovation ersticken und das Wachstum begrenzen würden. Ihre Hauptbefürchtung: England könnte als krypto-unfreundlicher Standort wahrgenommen werden und Unternehmen zur Abwanderung bewegen.
Diese Sorgen sind nicht unbegründet. In einem globalen Wettbewerb um die besten Fintech-Unternehmen und Blockchain-Startups könnte England durch übermäßige Regulierung ins Hintertreffen geraten. Andere Finanzzentren wie Singapur, Dubai oder sogar die USA könnten davon profitieren und innovative Unternehmen anziehen, die in England nicht willkommen sind.
Ausnahmen für Großunternehmen geplant
Interessant ist, dass die Bank of England nicht alle gleich behandeln will. Große Unternehmen sollen wahrscheinlich von der Obergrenze ausgenommen werden, ebenso wie Supermärkte und andere systemrelevante Firmen. Auch Teilnehmer der im Oktober 2024 gestarteten "Digital Sandbox", einer Testumgebung für Blockchain-Technologien, könnten Befreiungen erhalten.
Diese Differenzierung macht durchaus Sinn. Während Privatpersonen ihre Ersparnisse impulsiv in Stablecoins umschichten könnten, haben Unternehmen meist rationale Gründe für ihre Finanzentscheidungen. Zudem sind große Konzerne oft besser in der Lage, die Risiken von Stablecoins zu verstehen und zu managen.
Regulatorische Aufgabenteilung: BoE vs. FCA
England plant eine zweigeteilte Regulierung von Stablecoins. Die Bank of England wird sich auf systemische Sterling-Stablecoins konzentrieren, also solche, die das Potenzial haben, weit verbreitet für Zahlungen genutzt zu werden. Die Financial Conduct Authority (FCA) hingegen wird die übrigen Stablecoins mit einem weniger strengen Regime überwachen.
Diese Aufgabenteilung spiegelt die unterschiedlichen Risiken wider. Systemische Stablecoins könnten tatsächlich das Finanzsystem destabilisieren, während kleinere oder spezialisierte Stablecoins eher ein Verbraucherschutz-Thema sind. Die Bank of England arbeitet zudem mit dem Treasury an einem "Resolution Regime" für Stablecoins, um sicherzustellen, dass bei einem Ausfall des Emittenten die Services für die Nutzer weiterlaufen.
Konsultation Ende 2025: Letzte Chance für Feedback
Die endgültigen Regeln stehen noch nicht fest. Ende 2025 will die Bank of England eine umfassende Konsultation starten und Feedback zu den geplanten Limit-Levels und dem Implementierungsweg einholen. "Wir werden in den kommenden Wochen zu den Details unseres vorgeschlagenen Regimes für Sterling-Stablecoins konsultieren und offen für Feedback sein, während wir unsere Regeln finalisieren", versprach Breeden. Diese Konsultation ist die letzte Chance für die Industrie, Einfluss auf die Regulierung zu nehmen. Gut durchdachte Argumente und konstruktive Vorschläge könnten durchaus zu Anpassungen führen. Die Bank of England hat bereits signalisiert, dass sie offen für Diskussionen ist und die Regeln nicht in Stein gemeißelt sind.
FAQ
Welche Coins sind Stablecoins?
Die bekanntesten Stablecoins sind USDT (Tether), USDC (USD Coin), BUSD (Binance USD) und DAI. Diese sind an den US-Dollar gekoppelt. Für die britische Regulierung sind besonders Sterling-Stablecoins relevant, also solche, die an das britische Pfund gekoppelt sind. Weitere wichtige Stablecoins sind EUROC (Euro-gekoppelt) und TUSD (TrueUSD). Die Bank of England konzentriert sich auf systemische Sterling-Stablecoins, die das Potenzial für weit verbreitete Zahlungsnutzung haben.
Was sind Stablecoins?
Stablecoins sind Kryptowährungen, die an traditionelle Fiat-Währungen wie Dollar, Euro oder Pfund gekoppelt sind, um Preisstabilität zu gewährleisten. Im Gegensatz zu volatilen Kryptowährungen wie Bitcoin sollen Stablecoins einen konstanten Wert von etwa 1:1 zur jeweiligen Referenzwährung halten. Sie werden durch verschiedene Mechanismen stabilisiert: Fiat-backed (durch Bankeinlagen gedeckt), Crypto-backed (durch andere Kryptowährungen überbesichert) oder Algorithmic (durch Smart Contracts gesteuert). Stablecoins dienen als Brücke zwischen traditionellem Finanzwesen und Krypto-Ökosystem.
Kann man mit Stablecoins Geld verdienen?
Ja, es gibt mehrere Wege, mit Stablecoins Renditen zu erzielen. Yield Farming in DeFi-Protokollen kann Zinsen von 3-15% jährlich bringen, birgt aber Smart Contract-Risiken. Staking bestimmter Stablecoins bietet Belohnungen für die Netzwerk-Teilnahme. Arbitrage-Trading nutzt Preisunterschiede zwischen verschiedenen Börsen aus. Liquidity Providing in dezentralen Börsen generiert Gebühren. Traditionelle Sparprogramme von Krypto-Börsen bieten oft höhere Zinsen als Banken. Wichtig: Alle Methoden bergen Risiken wie Regulierungsänderungen, Plattform-Ausfälle oder Depeg-Events.
Was ist der sicherste Stablecoin?
USDC (USD Coin) gilt oft als sicherster Stablecoin, da er von Circle ausgegeben wird, vollständig durch US-Dollar und kurzfristige US-Staatsanleihen gedeckt ist und regelmäßige Audits durchläuft. USDT (Tether) ist der größte, hat aber Transparenz-Bedenken bezüglich seiner Reserven. BUSD war reguliert, wurde aber eingestellt. DAI ist dezentral und durch Krypto-Assets überbesichert, aber komplexer. Sicherheitsfaktoren sind: vollständige Deckung durch sichere Assets, Transparenz der Reserven, regulatorische Compliance, regelmäßige Audits und die Reputation des Emittenten. Regulierte Stablecoins werden zunehmend von Institutionen bevorzugt.
Author
Schlagzeilen

Es wurde noch keine Einwilligung erteilt.
Du musst zuerst zustimmen, um Inhalte von TradingView zu sehen.


