Nvidia-Anleger aufgepasst: Rekordzahlen, Rekordwette, neue Risiken

Author
Das Wichtigste in Kürze
- Nvidia meldet 96.2 Milliarden Dollar Umsatz und erwartet 108.0 Milliarden.
- Zusagen, Cloud-Verträge und Garantien summieren sich auf 530.5 Milliarden Dollar.
- Die Nachfrage ist real. Doch die Finanzierungskette wird größer.
96.2 Milliarden US-Dollar Umsatz in nur drei Monaten, 89 Milliarden davon im Rechenzentrumsgeschäft: Nvidia hat am 26. August Zahlen vorgelegt, die selbst im KI-Boom herausragen. Die eigene Umsatzprognose wurde klar übertroffen, die Bruttomarge liegt weiterhin bei 75 Prozent. Für das laufende Quartal erwartet der Konzern bereits 108 Milliarden US-Dollar Umsatz.
Das ist bisher eine gute Nachricht. Die andere lautet jedoch: Genau diese Rekordzahlen zeigen, wie groß Nvidias Wette auf eine jahrelang hohe KI-Nachfrage inzwischen geworden ist. Unser vorheriger Artikel, Echter Boom oder Kartenhaus?, hatte drei rote Flaggen beschrieben: explodierende Lieferzusagen, konzentrierte Forderungen und einen Finanzierungskreislauf rund um KI-Rechenzentren. Der neue Quartalsbericht liefert bisher starke Antworten, aber keine vollständige Entwarnung.
Die Zahlen: Der Boom ist operativ real
Im Mai hatte Nvidia für Q2 91.0 Milliarden US-Dollar Umsatz plus/minus zwei Prozent prognostiziert. Die obere Spanne lag bei 92.8 Milliarden. Tatsächlich wurden 96.2 Milliarden erreicht: 3.4 Milliarden beziehungsweise 3.66 Prozent darüber. Für Q3 unterstellt der Konzern in seiner 108-Milliarden-Prognose ausdrücklich keine Data-Center-Compute-Umsätze aus China.
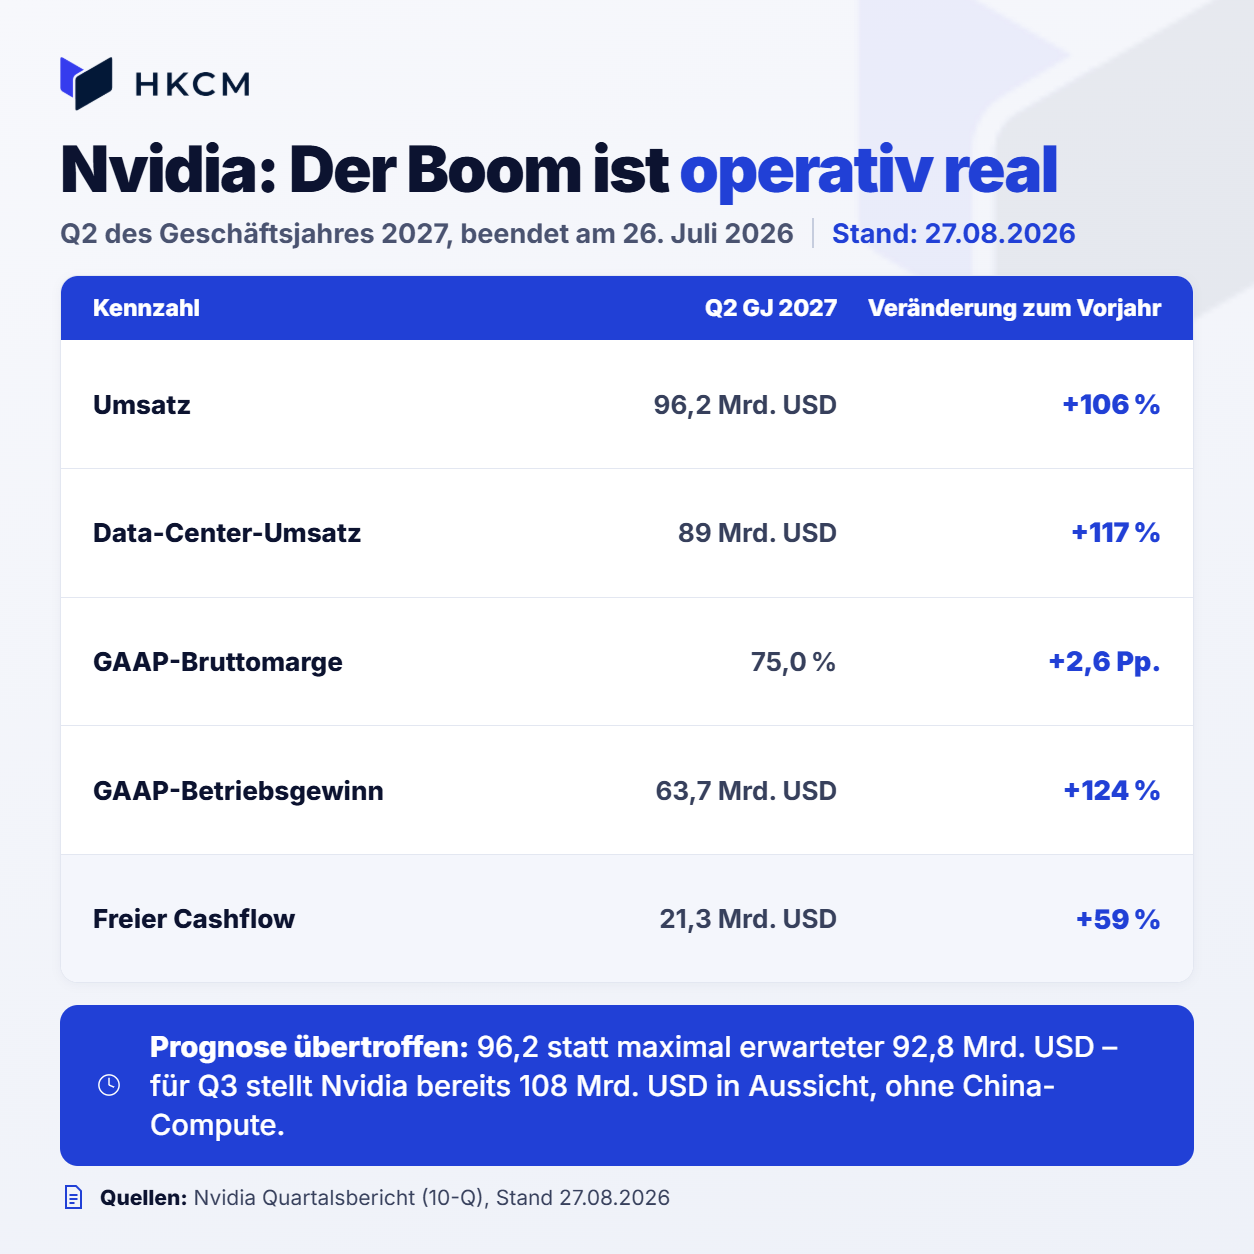
Nvidia verkauft nicht bloß eine KI-Vision. Der Konzern verkauft außergewöhnlich viel Hardware mit außergewöhnlich hohen Margen.
Die rote Flagge: Aus Bestellungen wird eine Zukunftswette
In den Fußnoten steht die Zahl, die den Blick nach vorn verändert. Nvidias Liefer- und Kapazitätszusagen stiegen binnen eines Quartals von 119 auf 279 Milliarden US-Dollar. Darin geht es vor allem um Speicher und Fertigungskapazitäten. Die vertraglichen Zusagen insgesamt betrugen 366 Milliarden US-Dollar; hinzu kamen 56 Milliarden aus zusätzlichen KI-Cloud- und Dritt-Lease-Vereinbarungen sowie 108.5 Milliarden maximales Garantie-Exposure.
Zusammen sind das 530.5 Milliarden US-Dollar. Das ist weder ausgewiesene Verschuldung noch sofort fällig. Teile der Vereinbarungen können angepasst, verschoben oder gekündigt werden; Garantien greifen nur unter Bedingungen. Trotzdem bleibt es eine wirtschaftliche Zukunftswette auf dauerhaft hohe KI-Nachfrage.
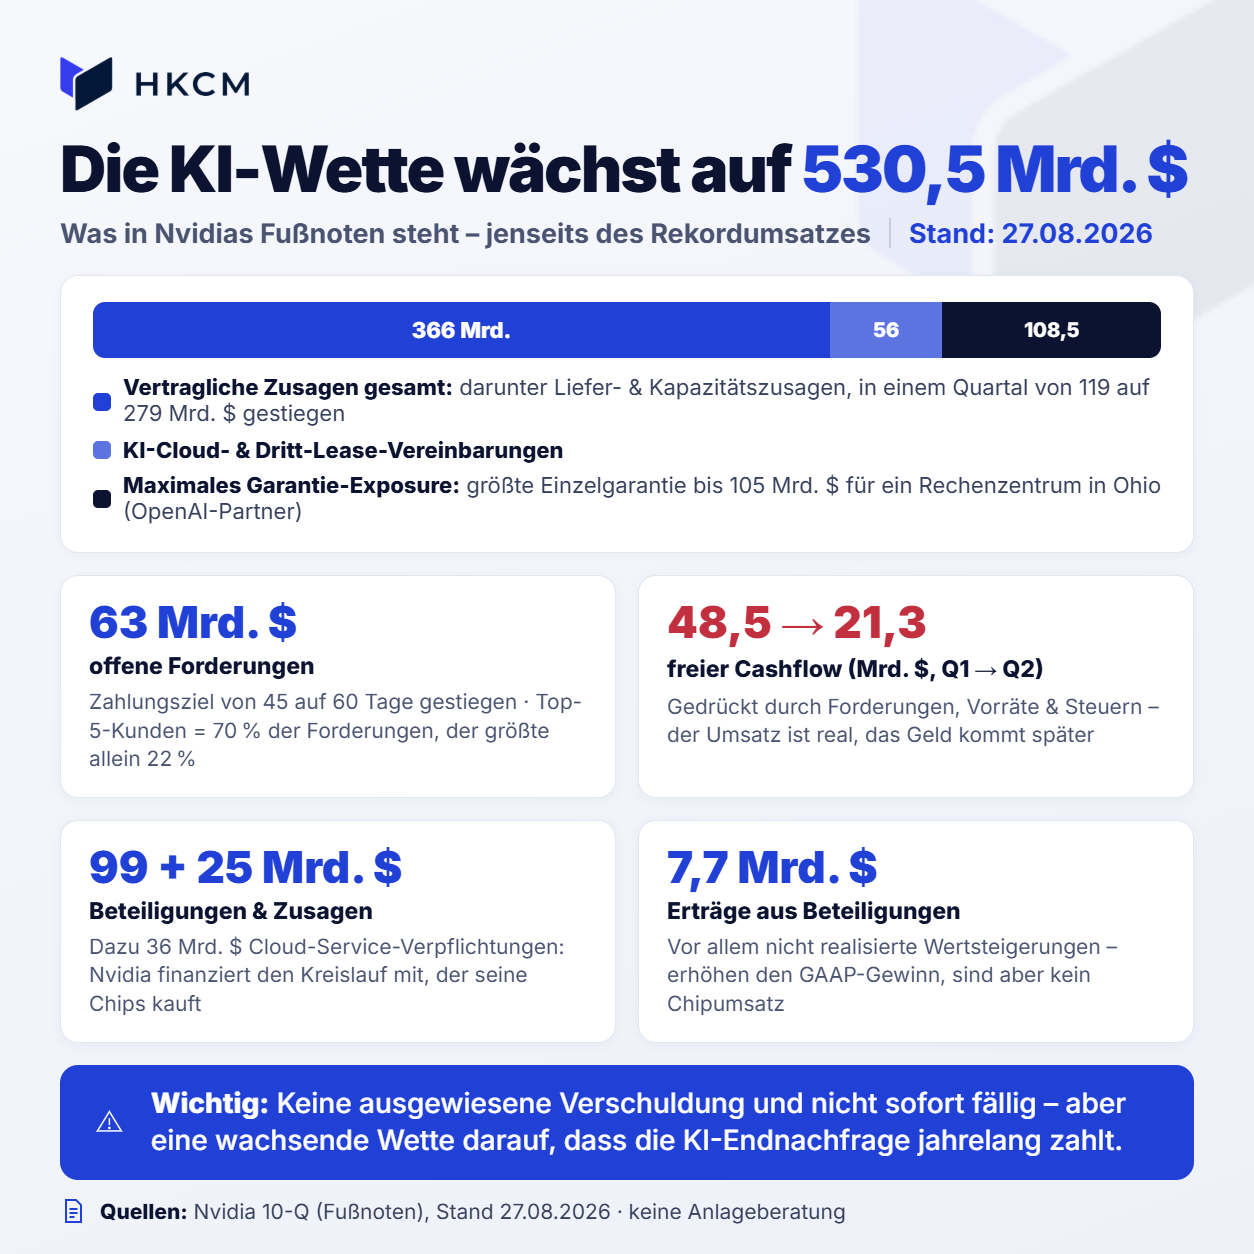
Die größte Garantie über bis zu 105 Milliarden US-Dollar betrifft Miet- und Stromzahlungen für ein Rechenzentrum in Ohio mit Nvidia-Infrastruktur für OpenAI. Sie wirkt stufenweise ab dem Geschäftsjahr 2029 und sinkt bei Zahlungen des Mieters. Trotzdem bindet sich Nvidia damit stärker an die KI-Finanzierung.
Der Umsatz ist real – das Geld kommt später
Ende Juli standen 63 Milliarden US-Dollar Forderungen aus Lieferungen und Leistungen in Nvidias Büchern. Die durchschnittliche Forderungslaufzeit stieg von 45 auf 60 Tage. Nvidia verweist auf längere Zahlungsziele für große, mehrquartalige Rechenzentrumsprojekte bei Kunden mit Investment-Grade-Bonität.
Das ist nicht automatisch ein Ausfallrisiko, bindet aber Liquidität. Höhere Forderungen, Vorräte, andere Umlaufposten und Barsteuerzahlungen drückten den freien Cashflow gegenüber Q1 von 48.5 auf 21.3 Milliarden US-Dollar. Die fünf größten Direktkunden standen für 70 Prozent der Forderungen; der größte für 22 Prozent.
Der Finanzierungskreislauf wird sichtbarer
Nvidia meldete 99 Milliarden US-Dollar an Equity Investments sowie 25 Milliarden entsprechende Zusagen. Bei ausgewählten KI-Clouds kauft Nvidia außerdem Cloud-Dienstleistungen: Die Partner beschaffen Nvidia-Systeme, während Nvidia sich zu 36 Milliarden US-Dollar an Cloud-Services verpflichtet. Können die Partner Kapazität an Dritte verkaufen, sinken diese Verpflichtungen; bei erfüllten Kriterien kann Nvidia an deren Umsätzen beteiligt werden.

Der Kreislauf lautet vereinfacht: Nvidia hilft, Kapazität und Finanzierung aufzubauen. Cloud-Partner kaufen Systeme. Diese vermieten Rechenleistung an Unternehmen und KI-Anbieter. Solange die Endnachfrage zahlt, wächst der Markt. Bleibt sie zurück, geraten Cloud-Partner, Leasing, Forderungen, Beteiligungswerte und neue Chipbestellungen gleichzeitig unter Druck.
Auch die Gewinnqualität verdient den Blick: 7.7 Milliarden US-Dollar Nettoerträge aus Equity Securities waren laut 10-Q vor allem nicht realisierte Wertsteigerungen bei Beteiligungen. Sie erhöhen den GAAP-Gewinn, sind aber kein Chipumsatz und fließen nicht automatisch als Cash zu.
Rekordquartal bestanden – Zukunftstest offen
Mehrere Institute hoben nach den Zahlen ihre Kursziele an, darunter JPMorgan auf 320 US-Dollar, Mizuho auf 315 US-Dollar und Bernstein SocGen auf 400 US-Dollar. Das ersetzt nicht den Blick auf die Zukunft.
Nvidia hat bewiesen, dass die aktuelle Nachfrage real ist. Die roten Flaggen sind deshalb nicht verschwunden, sondern eher größer und transparenter geworden. Entscheidend bleibt, ob die Nutzer am Ende der Kette die massive Rechenkapazität langfristig profitabel nachfragen. Erst dann wird aus Nvidias 530.5-Milliarden-Dollar-Wette ein dauerhaft tragfähiger Markt.
Author
Schlagzeilen

Es wurde noch keine Einwilligung erteilt.
Du musst zuerst zustimmen, um Inhalte von TradingView zu sehen.


