Wie man Kindern den Umgang mit Geld beibringt

Author
Kindern gehört die Zukunft. Und wie können wir sicherstellen, dass unsere Zukunft in guten Händen ist? Durch die richtige finanzielle Erziehung.
Wie Kinder sich sozial in unsere Gesellschaft integrieren können, ist ein wichtiges Thema, aber für wann anders. Heute soll es darum gehen, wie man Kindern den Umgang mit Geld beibringt, damit diese zu bewussten Menschen heranwachsen. Und jetzt mal ehrlich: Ab welchem Alter darf man dem Kind die Chartanalysen der HKCM vorzeigen und erwarten, dass es eine sinnvoll kalkulierte Investition tätigt?
Die Antwort ist: Viel früher, als man denkt. Tatsächlich verstehen Kinder das Konzept von Geld schon in sehr frühem Alter. Oder zumindest die Zahlen dahinter. Ab etwa vier oder fünf Jahren fangen Kinder an, Zahlen und Mengen zu begreifen.
„Nein, du darfst nur ein Bonbon nach dem Abendessen haben“ und „Du hast aber schon vier Kuscheltiere zuhause liegen“ sind Sätze, mit denen Kinder bereits im Kindergartenalter etwas anfangen können. Und dennoch ist es in unserer Gesellschaft nicht gut angesehen, über Geld zu sprechen. Kinder lernen zwar, was Affen, schriftliches Dividieren oder die längsten Flüsse Europas sind – nicht aber, wie man mit Geld umgeht.
Wenn Geld plötzlich Sinn ergibt
Der erste sinnvolle Schritt ist es, Taschengeld zu geben. Es muss auch absolut nichts Großes sein. Wöchentliche kleine Summen können schon dabei helfen, dass das Kind lernt, Entscheidungen zu treffen. Und auch die Konsequenzen davon zu spüren.
Das Deutsche Jugendinstitut schlägt folgende Taschengeld-Beträge für Kinder vor, gestaffelt nach Alter:
- unter 6 Jahre: 0.50–1 Euro
- 6 Jahre: 1–1.50 Euro
- 7 Jahre: 1.50–2 Euro
- 8 Jahre: 2–2.50 Euro
- 9 Jahre: 2.50–3 Euro
Wichtig ist dabei vor allem eines: Kinder müssen das Geld in denselben Abständen bekommen. So entwickelt sich das Taschengeld zu einer Routine, wodurch die Kinder eine neue Gewohnheit entwickeln.
Bei kleinen Kindern ist wöchentliches Taschengeld sinnvoll, weil die Zeitwahrnehmung noch nicht so weit entwickelt ist. Ein Monat fühlt sich in diesem Alter wie ein halbes Jahr an. Bei älteren Kindern kann man das Ganze auch monatlich machen – und genau das ist dann auch ein guter Übergang zum echten Leben, wo Rechnungen und Gehälter schließlich auch nicht täglich kommen.
Wie viel Freiheit braucht Geld?
Legen Sie mit dem Kind zusammen eine Spardose an. Dann lernt es zu sparen und das Taschengeld am Ende gesammelt für etwas auszugeben. Wie mit solchen Momenten umgegangen wird, hängt stark davon ab, welchen Erziehungsstil Eltern verfolgen.
 Je nach Erziehungsstil dürfen Kinder frei über ihr Geld entscheiden oder werden dabei stärker von den Eltern gelenkt.
Ein lockerer Laissez-faire-Ansatz überlässt dem Kind die vollständige Verantwortung über Kaufentscheidungen des Kindes. Das heißt, Kinder dürften selbst entscheiden, wofür sie das Geld ausgeben. Unabhängig davon, wie sinnlos die Ausgabe für Sie als Elternteil wirkt.
Strengere, eher autoritäre Modelle greifen dagegen früh ein und versuchen, Fehlentscheidungen möglichst zu vermeiden. Hierbei würden die Eltern die Kontrolle über die Ausgaben des Kindes übernehmen. Die Entscheidung zwischen diesen beiden Stilen oder auch für eine situativ variierende Mischform liegt bei den Eltern.
Zwischen freier Fahrt und Leitplanke
Die Forschung spricht für eine goldene Mitte: Kinder lernen besonders nachhaltig, wenn sie eigene Erfahrungen machen dürfen, dabei aber begleitet werden. Man kann sich das wie Stützräder vorstellen: Im Prinzip fährt das Kind selbst, aber die Eltern sorgen dafür, dass es nicht bei der ersten Kurve stürzt. Eine Studie aus der Türkei, aus dem Jahr 2025, stellte fast, dass Schüler besonders dann gut lernten, wenn Eltern ihre Selbstständigkeit unterstützten und gleichzeitig Orientierung gaben.
 Kinder lernen am besten den Umgang mit Geld, wenn sie selbst entscheiden dürfen, dabei aber von ihren Eltern begleitet und orientiert werden.
Das könnte im Fall von Taschengeld folgendermaßen aussehen: Süßigkeiten dürften gekauft werden, aber vielleicht nicht jeden Tag. Für ein gemeinsames Spielzeug kann gemeinsam gespart werden, statt es spontan zu kaufen. Und bei Dingen, die nachhaltig sind, etwa einem Buch oder Lernspiel, können Eltern unterstützend eingreifen: durch Mitfinanzieren, kleine Zuschüsse oder eine Art Belohnung.
Somit lernt das Kind nicht nur, Geld auszugeben, sondern auch, wie sich Entscheidungen und deren positive wie negative Konsequenzen anfühlen. Manchmal gehört eben auch dazu, dass man etwas kauft und später merkt: „War vielleicht doch nicht so clever.“.
Teenager & Geld: Wenn es plötzlich ernst wird
Je älter die Kinder, desto wichtiger und komplexer wird auch der Umgang mit Geld. Das Deutsche Jugendinstitut empfiehlt dabei Teenagern zusätzlich zum Taschengeld noch ein Budgetgeld zu geben.
Dieses Extra-Geld soll dazu dienen, dass Teenager sich Kleidung, Handyrechnung oder Schulmaterial selbst bezahlen können. Selbst wenn dieses Budgetgeld noch von Eltern verwaltet werden kann, sollen Jugendliche vor allem lernen, Preise zu vergleichen – und so ein Bewusstsein für die echte Welt da draußen zu bekommen.
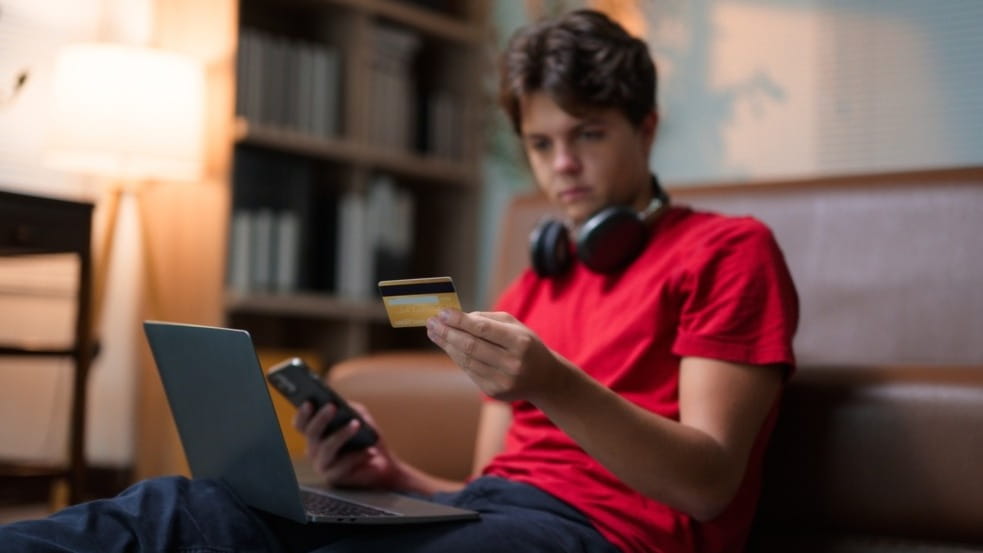 Mit zunehmendem Alter hilft zusätzliches Budgetgeld Teenagern, eigenständig mit Ausgaben umzugehen und ihr Geld sinnvoll einzuteilen.
Wer also früh übt, sein Geld einzuteilen, steht später viel seltener vor dem bekannten Problem, dass am Ende des Monats noch zu viel Monat übrig ist. Auf einmal wird die Suche nach günstigeren Kopfhörern attraktiv. Oder man merkt, dass Markenkleidung zwar cool ist, aber das Budget schneller aufbraucht, als man Sale sagen kann.
Aus Taschengeld wird Vermögen: Der Einstieg ins Investieren
Zu guter Letzt kommt das wichtigste Thema: das Investieren. Hier wird aus Umgang mit Geld langsam Aufbau von Vermögen. Eine Möglichkeit als Elternteil ist es, in ETFs zu investieren. Die sind nämlich mit weniger Risiken verbunden, repräsentieren eine breite Streuung und bieten langfristig ein Startkapital (keine Finanzberatung!).
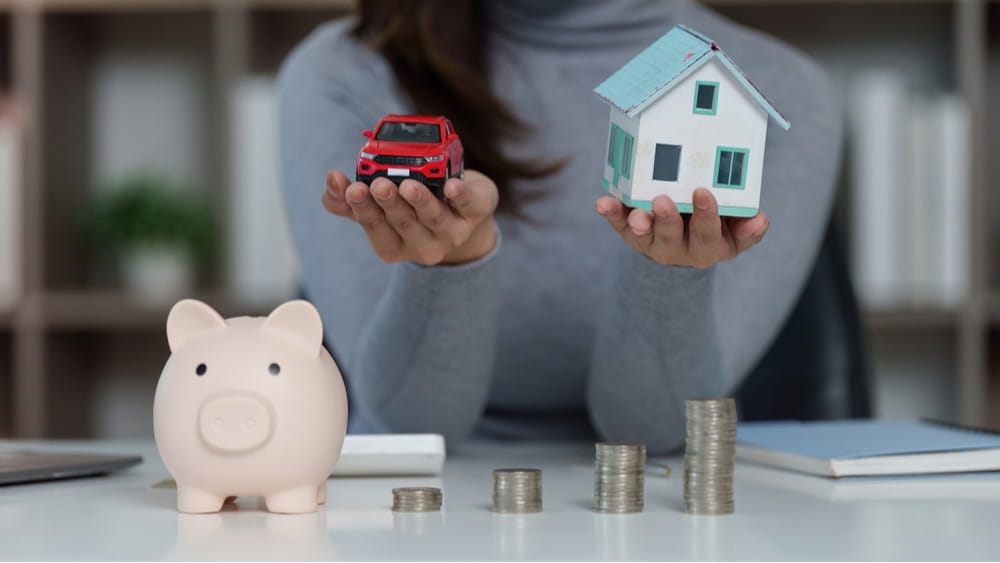 Beim Investieren lernen Kinder, dass Geld über Zeit wachsen kann – wichtig ist das Verständnis, dass Geld auch für sie arbeiten kann.
Aber viel wichtiger als das Produkt ist das Prinzip dahinter: Ein Kind soll verstehen, dass Geld nicht nur weggeht, sondern auch arbeiten kann. Und zwar ganz ohne Zauberei, sondern durch Zeit.
Man kann das auch spielerisch aufbauen: Zeigen Sie dem Kind, wie sich ein kleiner Betrag über Monate oder Jahre verändert. Machen Sie daraus ein Ritual: Einmal im Monat zusammen reinschauen.
Was Kinder wirklich über Geld lernen sollen
Ein Kind muss mit sieben Jahren freilich keine technische Chartanalyse verstehen. Aber es kann im Kindergarten- oder Grundschulalter zumindest lernen, wie Geld funktioniert. Und dass man es bewusst nutzen sollte. Finanzbildung hat ihr erstes Ziel schon erreicht, wenn das Kind später nicht vor der ersten Gehaltsabrechnung sitzt und denkt: „Oh Gott, was mache ich jetzt damit?“
Wie so häufig im Umgang mit Geld und Investments gilt auch für Eltern in der finanziellen Erziehung: Fangen Sie klein an, aber fangen Sie an. Denn der Umgang mit Geld ist keine Fähigkeit, die man als Erwachsener einfach kann. Sie ist wie alles andere im Leben auch: eine Gewohnheit. Und Gewohnheiten beginnen früher, als man denkt.
Eine US-amerikanische Studie aus dem Jahr 2015 hat festgestellt, dass Gewohnheiten bereits ab einem Alter von nur neun Jahren fest im Verhalten verankert sind. Wir sollten also mehr über Geld sprechen. Auch mit unseren Kindern. Bereits im jungen Alter.
Author
Schlagzeilen

Es wurde noch keine Einwilligung erteilt.
Du musst zuerst zustimmen, um Inhalte von TradingView zu sehen.