Ist das SpaceX-IPO die größte Abzocke aller Zeiten?
Author
Das Wichtigste in Kürze:
- SpaceX erreicht Rekordbewertung trotz Milliardenverlusten.
- Indexfonds könnten zum Pflichtkauf gezwungen werden.
- Kritiker warnen vor Risikotransfer auf Kleinanleger.
Der größte Börsengang der Finanzgeschichte ist nun vorüber und wird vielerorts als Triumph technologischen Fortschritts gefeiert. Das am 12. Juni 2026 erfolgte Debüt von SpaceX an der Tech-Börse Nasdaq zu einer angestrebten Bewertung von 1.75 Billionen US-Dollar verdient jedoch eine nüchternere Betrachtung. Hinter dem historischen IPO steht womöglich weniger eine neue Wachstumsphase als vielmehr die Frage, wer künftig die finanziellen Risiken dieses Wachstums trägt.
Der perfekte Zeitpunkt zum Kassemachen?
Große Technologieunternehmen verkaufen Eigenkapital nur selten aus operativer Notwendigkeit. Häufig erfolgt der Gang an die Börse dann, wenn die öffentlichen Märkte bereit sind, besonders hohe Bewertungen zu akzeptieren. Historisch fielen viele der größten Börsengänge in Phasen ausgeprägter Euphorie, in denen bestehende Investoren ihre Beteiligungen zu maximalen Preisen monetarisieren konnten.
Sollten OpenAI und Anthropic in naher Zukunft denselben Weg einschlagen, könnte dies auf einen strukturellen Wendepunkt hindeuten. Die führenden privaten Kapitalgeber scheinen den Spielraum des Venture-Capital-Marktes zunehmend ausgeschöpft zu sehen. Aus zyklischer Perspektive wäre dies der Übergang in eine Distributionsphase, in der Risiken schrittweise von spezialisierten Investoren auf den breiten Kapitalmarkt übertragen werden. Was bedeutet das für Anleger?
Ist SpaceX überbewertet?
Ein Blick in die Finanzunterlagen von SpaceX kurz vor dem Börsengang offenbart ein zweigeteiltes Unternehmen. Auf der einen Seite steht ein operativ starkes Infrastrukturgeschäft mit wiederverwendbaren Raketen und dem Satellitennetzwerk Starlink. Auf der anderen Seite befindet sich ein äußerst kapitalintensives KI-Projekt, dessen wirtschaftlicher Erfolg bislang keineswegs gesichert erscheint.
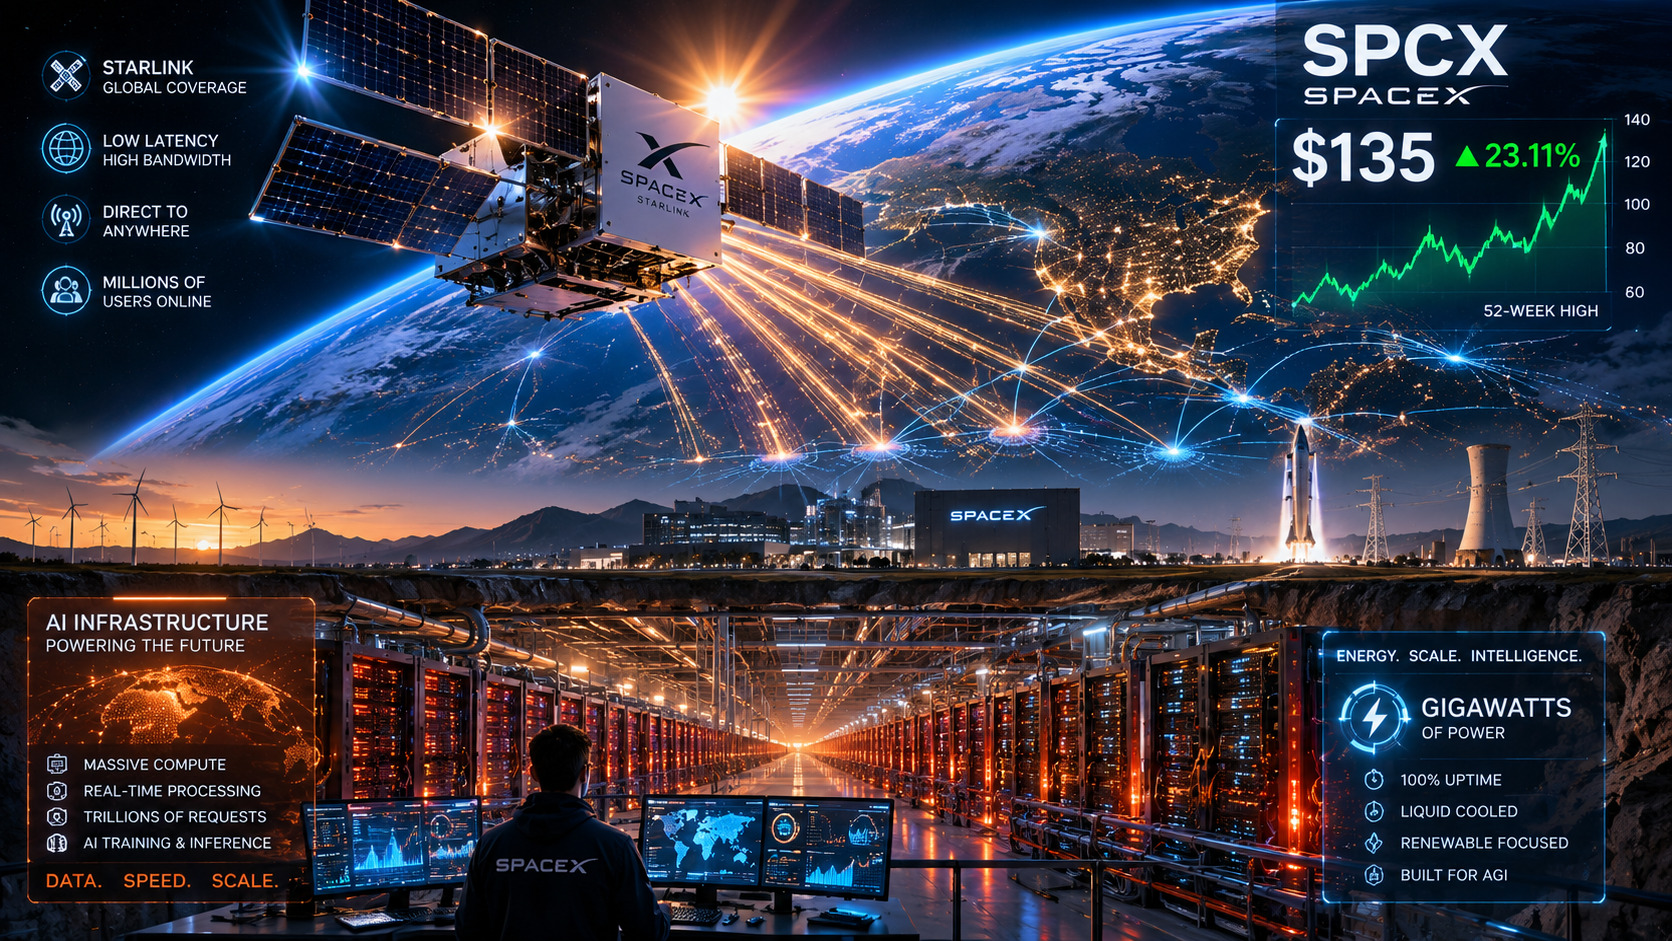 Zweigeteilte Ertragsrealität: Das orbitale Starlink-Netzwerk erwirtschaftet Milliarden, während xAI Milliarden verbrennt.
Starlink erwirtschaftete 2025 mit 11.4 Milliarden US-Dollar mehr als 60 Prozent der gesamten Konzernerlöse. Insgesamt erzielte SpaceX ein EBITDA von rund 6.6 Milliarden US-Dollar. Diese operative Stärke bildet das Fundament, auf dem die außergewöhnlich hohe Unternehmensbewertung ruht.
Gleichzeitig zeichnet die Gesamtrechnung ein deutlich differenzierteres Bild. Nach den amerikanischen Rechnungslegungsstandards GAAP verzeichnete SpaceX 2025 einen Nettoverlust von knapp fünf Milliarden US-Dollar. Im ersten Quartal 2026 belief sich der Verlust bereits auf weitere 4.28 Milliarden US-Dollar. Die Ursache liegt weniger im Raumfahrtgeschäft als in den milliardenschweren Investitionen in den Ausbau der KI-Aktivitäten.
Starlink verdient – die KI verbrennt Milliarden
Mit der Fusion von SpaceX und Elon Musks KI-Unternehmen xAI Anfang 2026 veränderte sich das Risikoprofil des Konzerns grundlegend. Die Integration ließ die interne Unternehmensbewertung innerhalb kurzer Zeit von rund 800 Milliarden auf nunmehr 1.75 Billionen US-Dollar steigen und verbindet ein profitables Infrastrukturgeschäft mit einem noch nicht ausgereiften KI-Geschäftsmodell.
Allein 2025 verursachte die KI-Sparte einen Kapitalabfluss von mehr als sechs Milliarden US-Dollar. Im ersten Quartal 2026 kamen weitere 2.5 Milliarden hinzu. Der Großteil dieser Mittel fließt in den Aufbau von Rechenzentren und KI-Infrastruktur – Investitionen, deren wirtschaftlicher Ertrag noch bewiesen werden muss.
Hinzu kommen regulatorische und juristische Risiken. Fragen möglicher Interessenkonflikte innerhalb des Musk-Unternehmensgeflechts sowie internationale Verfahren zur Haftung KI-generierter Inhalte (wie etwa zu sexualisierten Bildern, die von der X-KI Grok auf Nutzeranfragen hin öffentlich erstellt wurden) erhöhen die Unsicherheit zusätzlich. Investoren erwerben daher nicht nur Beteiligungen an einem erfolgreichen Raumfahrtunternehmen, sondern übernehmen gleichzeitig erhebliche Risiken eines noch jungen KI-Geschäfts.
Die Index-Falle: Werden Kleinanleger zu Pflichtkäufern?
Besonders kontrovers ist derzeit die Diskussion über eine möglichst schnelle Aufnahme von SpaceX in die großen Aktienindizes. Genau an diesem Punkt entscheidet sich, ob der Börsengang vor allem ein historisches Wachstumsereignis oder zugleich ein Mechanismus zur Umlenkung institutioneller Gelder wird – oder, salopp gesagt, um möglichst viel Geld aus dem Anlegermarkt zu pressen.
Für viele Privatanleger klingt die Aufnahme in einen Index zunächst harmlos. Tatsächlich investieren jedoch Millionen Amerikaner über ihre betriebliche Altersvorsorge – die sogenannten 401(k)-Pläne – automatisch in breit gestreute Indexfonds. Wird ein Unternehmen in den Nasdaq-100 oder den S&P 500 aufgenommen, müssen diese Fonds die Aktie entsprechend ihrer Gewichtung kaufen. Die Entscheidung einzelner Anleger spielt dabei praktisch keine Rolle und so könnten sie Widerwillens in eine “Liquiditätsfalle” getrieben werden.
Aufgrund der Index-Regularien könnte ein Sog entstehen, durch den SpaceX die Liquidität der Märkte wie ein Gravitationszentrum an sich zieht.
Gerade deshalb war die Diskussion über eine Absenkung der Aufnahmehürden so umstritten. Im Raum standen Ausnahmen bei der Mindestdauer der Börsennotierung, beim frei handelbaren Aktienanteil sowie bei der Profitabilität. Kritiker warnten davor, dass bewährte Regeln zugunsten einzelner Megakonzerne aufgeweicht würden und passive Anleger damit indirekt verpflichtet wären, hoch bewertete Unternehmen mit begrenztem Streubesitz zu finanzieren.
Dass S&P diese Ausnahmen letztlich nicht übernahm und an seinen bisherigen Anforderungen festhielt, wurde von vielen Marktstrategen als Bekenntnis zu regelbasierten Indizes begrüßt. Gleichzeitig haben andere Indexanbieter ihre Kriterien bereits angepasst, sodass SpaceX voraussichtlich vergleichsweise rasch in wichtige Marktindizes aufgenommen werden kann.
Macht ohne Kontrolle? Musks Governance-Modell
Für institutionelle Anleger entsteht dadurch ein Dilemma. Indexfonds können die Aktie nicht einfach meiden, selbst wenn sie Zweifel an Bewertung, Governance oder Geschäftsmodell haben. Sobald SpaceX Bestandteil des Referenzindex ist, sind sie faktisch zum Kauf verpflichtet.
Hinzu kommt eine außergewöhnliche Stimmrechtsstruktur. Elon Musk hält zwar rund 42 Prozent des wirtschaftlichen Eigenkapitals, kontrolliert über verschiedene Aktienklassen jedoch etwa 85 Prozent der Stimmrechte. Institutionelle Investoren stellen damit Kapital bereit, ohne einen vergleichbaren Einfluss auf strategische Entscheidungen ausüben zu können.
Für klassische Corporate Governance bedeutet dies eine erhebliche Machtasymmetrie. Fragen der Vorstandsvergütung, der Kapitalallokation oder möglicher Interessenkonflikte bleiben letztlich weitgehend unter der Kontrolle des Gründers, während außenstehende Aktionäre nur begrenzte Mitspracherechte besitzen.
Vom Silicon Valley zur Wall Street: Die Verlagerung des Risikos
Die ökonomische Quintessenz des SpaceX-Börsengangs liegt damit weniger in seinem Rekordvolumen als in der Verschiebung der Risikostruktur. Das erfolgreiche Satelliten- und Startgeschäft schafft die Glaubwürdigkeit, um gleichzeitig milliardenschwere Investitionen in den KI-Wettlauf zu finanzieren und diese Risiken zunehmend auf öffentliche Kapitalmärkte zu übertragen.
Steht ein strategischer Ausstieg der bestinformierten Erstinvestoren bevor?
Aus dieser Perspektive erscheint der Börsengang nicht allein als Feier technologischer Innovationskraft. Er kann ebenso als Liquiditätsereignis für langjährige Investoren verstanden werden, die in einem historisch günstigen Bewertungsumfeld einen Teil ihrer Positionen monetarisieren. Die entscheidende Frage lautet daher nicht nur, wie hoch SpaceX bewertet wird, sondern wer die langfristigen finanziellen und operativen Risiken künftig trägt.
Der größte Börsengang der Geschichte könnte sich somit weniger als Beginn einer neuen Ära erweisen als vielmehr als rationaler Schlusspunkt eines außergewöhnlich langen privaten Finanzierungszyklus – dessen Kosten und Unsicherheiten nun schrittweise auf den öffentlichen Kapitalmarkt und damit auch auf Millionen passiver Kleinanleger übergehen.
Author
Schlagzeilen

Es wurde noch keine Einwilligung erteilt.
Du musst zuerst zustimmen, um Inhalte von TradingView zu sehen.


