Die Fed im Schützengraben: Amerikas zweite Front und das große Zins-Dilemma
Author
Das Wichtigste in Kürze:
- Die hohen Kriegskosten machen niedrige Zinsen notwendig.
- Die hohen Rohöl-Preise fördern die Inflation und hohe Zinsen.
- Das doppelte Mandat der Fed verlangt die Quadratur des Kreises.
Während das Pentagon einen Supplemental Request über 50 Milliarden US-Dollar für die Operationen im Iran vorbereitet, blickt der Markt für US-Staatsanleihen (Treasuries) in den Abgrund. Das Kalkül Washingtons, einen regionalen Konflikt auf Pump zu finanzieren, kollidiert derzeit mit einer unerbittlichen mathematischen Realität: Krieg bei 5 % Zinsen ist ein fundamental anderes Spiel als in der Nullzins-Ära der vergangenen Jahrzehnte. Die Federal Reserve steckt in einer Falle, aus der es keinen schmerzlosen Ausweg gibt.
Der institutionelle Belagerungszustand
Donald Trump hat den Konflikt mit Jerome Powell seit Januar 2026 massiv eskaliert. Mit öffentlichen Beschimpfungen auf Truth Social („Powell zerstört Amerika!“) und juristischen Störmanövern – etwa den Ermittlungen des Justizministeriums wegen angeblicher Kostenüberschreitungen bei Fed-Renovierungen – versucht das Weiße Haus, die Bastion der geldpolitischen Unabhängigkeit zu schleifen.
Trumps Forderung nach Zinssenkungen von „mindestens 3 Prozentpunkten“ ist jedoch mehr als populistische Rhetorik. Sie ist der verzweifelte Versuch, die Refinanzierungskosten einer explodierenden Staatsverschuldung zu drücken, bevor die Zinslast den Verteidigungsetat faktisch auffrisst.
Über der Fed ziehen buchstäblich dunkle Wolken auf.
Doch Powell hält stand. Unterstützt durch internationale Solidaritätsbekundungen (wie durch die EZB oder der BIZ) und gerichtliche Siege gegen willkürliche Vorladungen, folgt die Fed einem harten Datenfokus. Die Kernbotschaft aus dem Eccles Building bleibt unmissverständlich: Die Fed folgt den Daten, nicht den Drohungen aus dem Oval Office.
Die Öl-Falle und das Inflations-Dilemma
Der Brandbeschleuniger dieses Konflikts ist der Ölpreis. Seit Beginn der Kampfhandlungen Ende Februar ist Brent-Öl zeitweise auf 120 US-Dollar geschossen. Selbst wenn der Preis aktuell um die 100 US-Dollar-Marke pendelt, ist der Schaden für die Inflationsprognosen angerichtet. Die Februar-Daten zeigten bereits einen gefährlichen Anstieg der Energiekomponente.
Hier schließt sich die Falle: Um den Dollar gegen diesen Öl-Schock zu stützen und eine Entankerung der Inflationserwartungen zu verhindern, müsste die Fed die Zinsen „higher for longer“ halten. Im Extremfall, bei einer weiteren Eskalation in der Straße von Hormus, sogar anheben.
Doch jede Woche, in der die Zinsen hoch bleiben, erhöht massiv die Zinslast für die US-Staatsbilanz. Ein auf Pump finanzierter Krieg bei gleichzeitiger restriktiver Geldpolitik mündet direkt in einen fiskalischen Zins-Würgegriff. In diesem Szenario verschlingen die Zinskosten so viel Kapital, dass für staatliche Vorhaben und private Wirtschaftsentwicklung kaum mehr Platz bleibt.
Der Zangengriff des doppelten Mandats
Inmitten dieses Sturms wird die Fed von ihrem eigenen gesetzlichen Auftrag, dem sogenannten „doppelten Mandat“, in die Zange genommen. Einerseits verpflichtet sie das Ziel der Preisstabilität angesichts der geopolitisch getriebenen Inflation zu einer straffen Geldpolitik, mit tendenziell eher höheren Zinsen.
Andererseits verlangt das Ziel der Vollbeschäftigung nach einer lockeren Geldpolitik. Um die Konjunktur aber am Laufen zu halten und den Arbeitsmarkt nicht abzuwürgen, sind niedrige Zinsen vonnöten. Jede Entscheidung für die eine Seite schadet unweigerlich der anderen. Die Fed hat wortwörtlich keine freien Hände mehr.
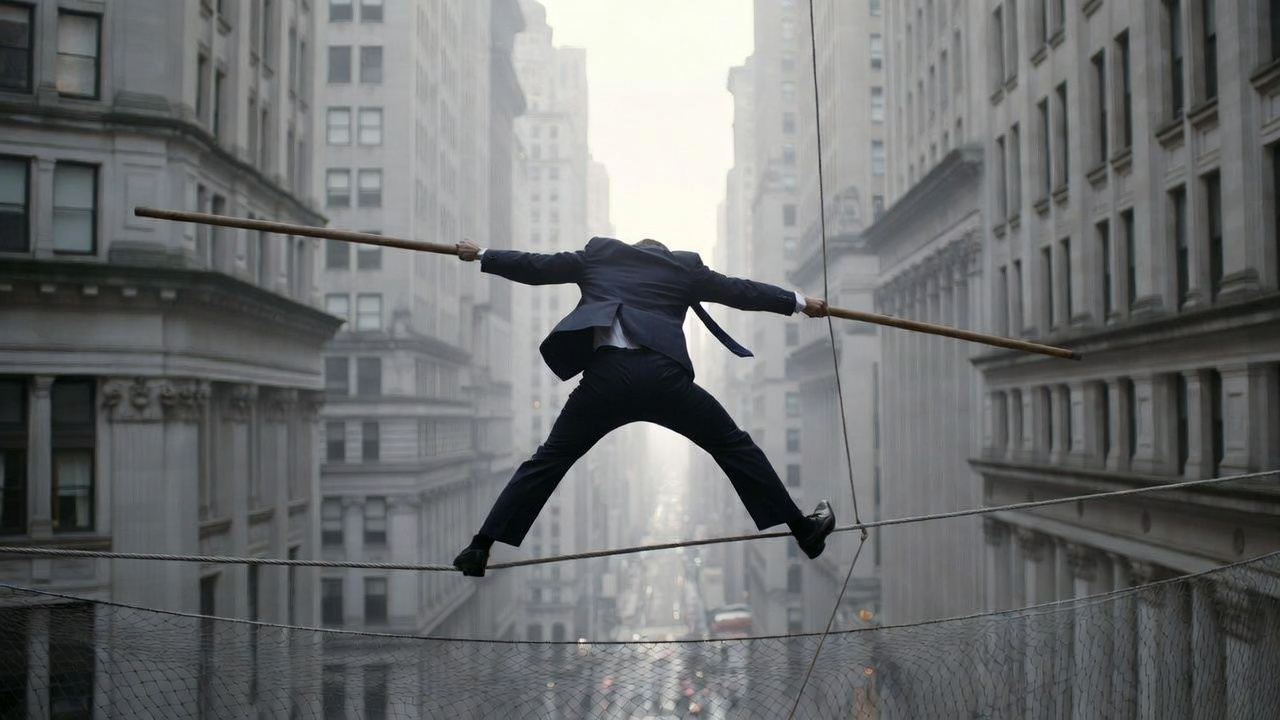 Das Doppel-Mandat der Fed ist ein regelrechter Balanceakt.
In dieser ausweglosen Situation drängt sich eine fundamentale Frage auf: Was wiegt am Ende schwerer? Die finanzielle Gesundheit des Staates, der für seine Existenzsicherung und Kriegführung auf möglichst günstige Schuldenaufnahme angewiesen ist?
Oder die Gesundheit der privaten Haushalte und Verbraucher, die unter der Last der Inflation und steigender Kreditkosten zu zerbrechen drohen? Für Powell gibt es hier kein Richtig oder Falsch, nur unzureichende Kompromisse.
Die Rückkehr der Bond Vigilantes
Das eigentliche Urteil über die US-Finanzpolitik wird nicht im Weißen Haus, sondern im digitalen Auktionssystem des Finanzministeriums (TAFS) gefällt. Hier muss sich der Staat regelmäßig frisches Kapital bei Banken und globalen Investoren (den sogenannten „Bond Vigilantes) leihen, um seine Defizite – inklusive der neuen Kriegslasten – zu decken.
Die März-Auktionen für die Treasury Notes (Staatsanleihen mit Laufzeiten von 2 – 10 Jahren) fungierten dabei als fiskalisches Fieberthermometer: Eine sinkende Nachfragequote signalisierte einen beginnenden Käuferstreik, während das Ministerium die Anleger mit höheren Zinsen „bestechen“ musste.
Dass diese Renditen trotz der geopolitischen Krise steigen, markiert einen historischen Wandel: Der Markt flieht nicht mehr in die „Sicherheit“ von Staatsanleihen, sondern verlangt eine explizite „Kriegs-Risikoprämie“.
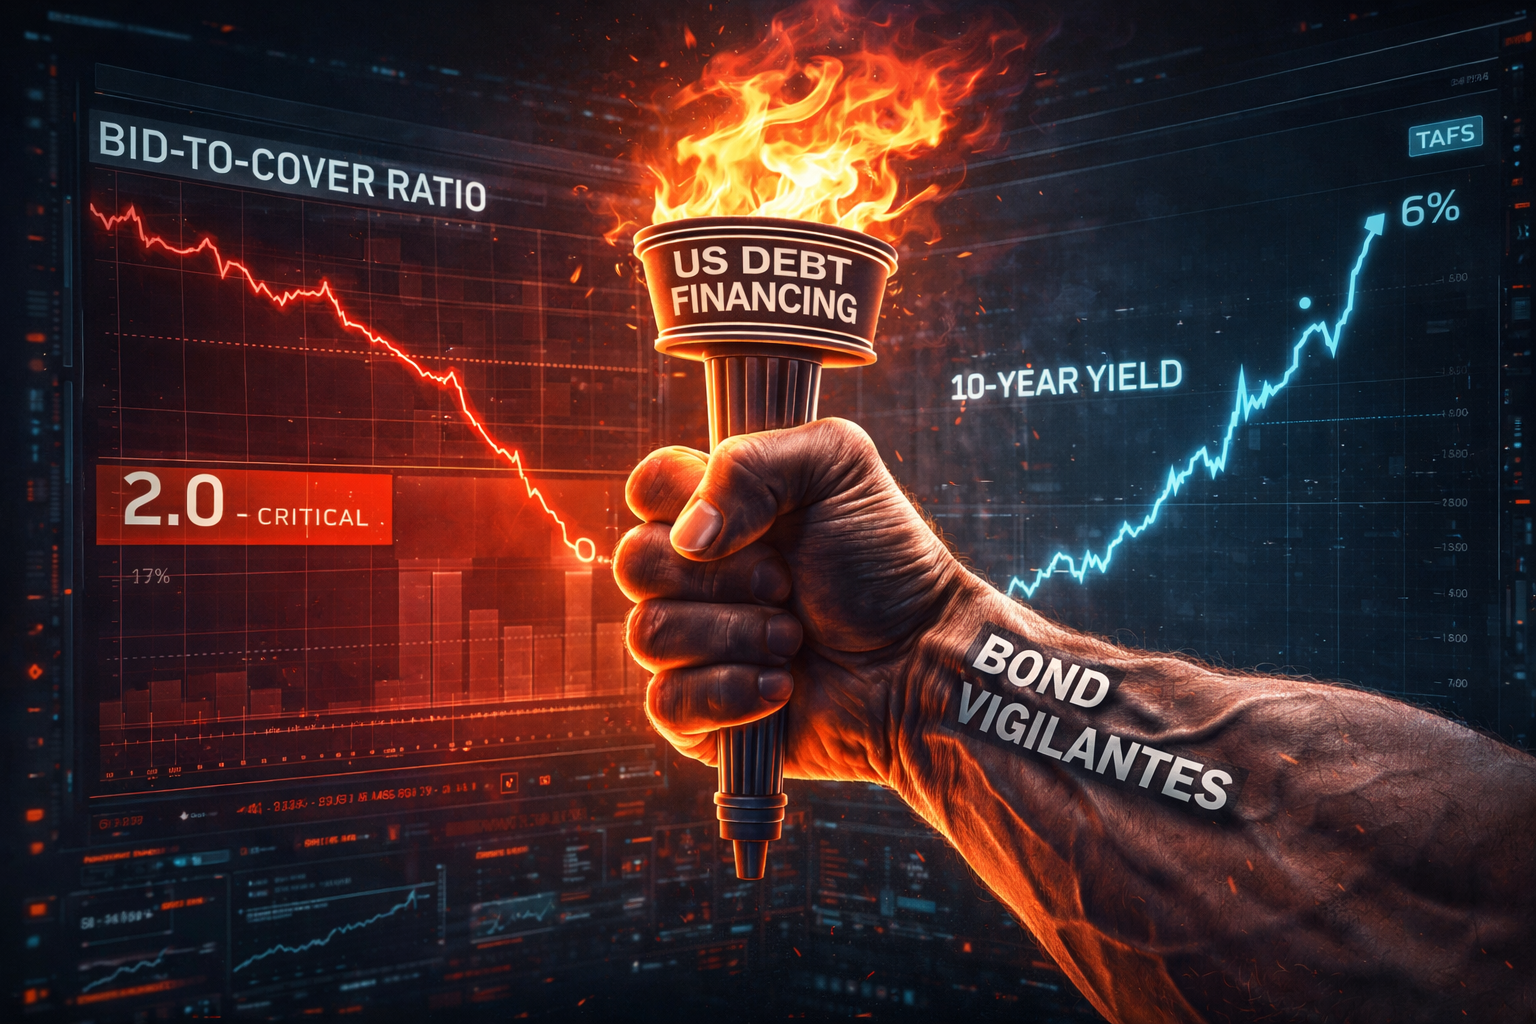
Bleiben die Käufer der Staats-Anleihen aus, muss die Fed die Zinsen erhöhen, ob sie will oder nicht.
Bei steigendem Desinteresse an den US-Staatsanleihen könnten der Fed die Steuermechanismen über das lange Ende der Zinskurve aus der Hand rutschen. Da die Bond Vigilantes diese Auktionen als Disziplinierungsinstrument nutzen können. Sie erhöhen die Zinsen für Amerika eigenständig, noch bevor Jerome Powell das Wort ergreifen kann. Einfach dadurch, dass sie ein geringeres Kaufinteresse zeigen.
Sollte die Rendite für 10-jährige Staatsanleihen Richtung 6 % schießen, verliert das Weiße Haus die Kontrolle. In diesem Szenario würde eine erzwungene Zinssenkung durch Trump – ausgeführt durch loyale Nachfolgekandidaten wie Stephen Miran – paradoxerweise das Gegenteil bewirken: Das Vertrauen in den Dollar würde kollabieren, das lange Ende der Zinskurve würde aufgrund explodierender Inflationsängste noch steiler nach oben schießen.
Der Markt als zweite Front
Das Zins-Dilemma der Fed ist im März 2026 unlösbar geworden. Powell kann die Inflation nicht bekämpfen, ohne die Staatsfinanzen zu gefährden und Trump kann die Zinsen nicht senken, ohne die Währung zu opfern.
Die Erkenntnis ist erstaunlich: Der Anleihe-Investor hat heute unter Umständen mehr Macht über den Ausgang des Nahost-Konflikts als die Flugzeugträger im Persischen Golf. Wenn die fiskalische Last der Zinsen die Kapazität der US-Wirtschaft übersteigt, wird Washington den Rückzug antreten müssen. Nicht aus mangelndem militärischem Willen oder fehlenden Fähigkeiten, sondern schlicht, weil der Krieg unbezahlbar geworden ist. Der „Bond Vigilante“ könnte sich somit zum wahren General dieses Konfliktes hervortun.
Author
Schlagzeilen

Es wurde noch keine Einwilligung erteilt.
Du musst zuerst zustimmen, um Inhalte von TradingView zu sehen.