Amazon dank AWS mit starkem Quartal: Aktie steigt

Author
Die Kontroverse um Trumps Strafzölle treibt im Tech-Sektor kuriose Blüten. Vergangene Woche geriet Amazon ins Visier der Regierung, das Weiße Haus warf dem Konzern „feindliche Aktivitäten“ vor. Zuvor waren vermeintliche Pläne des Konzerns bekannt geworden, bei jenen Produkten, die für Konsumenten durch Zollzahlungen teurer würden, explizit auf diese Zusatzkosten hinzuweisen. Amazon ruderte öffentlich zurück und dementierte, derartige Pläne verfolgt zu haben. Die Aktie fiel trotzdem. Am gestrigen Donnerstag hat der Onlinehandel-Gigant dann wieder für positive Nachrichten gesorgt: Das erste Quartal brachte starkes Wachstum, die Aktie ist im Aufwind.
Amazon überrascht mit dickem Gewinn
Amazon hat im ersten Quartal 2025 einen Umsatz von 155.7 Milliarden US-Dollar erzielt, was einem Anstieg von knapp neun Prozent gegenüber dem Vorjahresquartal (143.3 Milliarden) entspricht. Der Nettogewinn stieg von 10.4 Milliarden ein Jahr zuvor deutlich auf nun 17.1 Milliarden US-Dollar. Auch der Gewinn je Aktie lag mit 1.59 US-Dollar deutlich über dem ersten Quartal des Vorjahres (0.98 Dollar) und schlug die Erwartungen der Analysten von 1.36 Dollar. Besonders hervorzuheben ist das Wachstum im Bereich Werbung, das um 18 Prozent auf 13.9 Milliarden US-Dollar zunahm. Analysten hatten im Vorfeld Werbe-Einnahmen von rund 13.8 Milliarden erwartet.
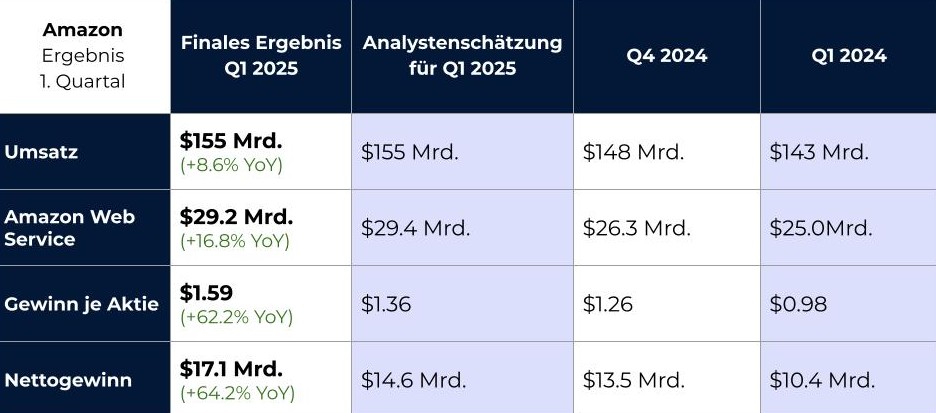 Amazon konnte Umsatz und Gewinn deutlich steigern. Der Gewinn je Aktie stieg im Jahresvergleich um fast zwei Drittel.
In Amazons angestammtem Kerngeschäft, dem Online-Handel über die eigene Plattform, erwirtschaftete der Konzern zwischen Januar und März 57.4 Milliarden US-Dollar. Damit schnitten die ersten drei Monate 2025 deutlich schwächer ab als das gewohnt starke vierte Quartal des Vorjahres (75.6 Milliarden Dollar). Das ist wegen des wichtigen Weihnachtsgeschäfts nicht überraschend – im
Vergleich zum ersten Quartal 2024 erreichte Amazon ein solides Plus von fünf Prozent. Immer wichtiger werden derweil digitale Dienste, allen voran der hauseigene Cloud-Service.
Die Cloud-Sparte Amazon Web Services (AWS) erzielte einen Umsatz von 29.3 Milliarden US-Dollar – ein Wachstum von 17 Prozent gegenüber dem Vorjahr. Obwohl dies leicht unter den Erwartungen von 29.4 Milliarden lag, bleibt AWS ein zentraler Gewinnbringer für das Unternehmen. CEO Andy Jassy betonte die Bedeutung von AWS für die zukünftige Entwicklung von Amazon und hob hervor, dass Investitionen in generative KI und Cloud-Infrastruktur fortgesetzt werden: „Wir investieren weiterhin stark in unsere Cloud-Dienste, um unseren Kunden innovative Lösungen zu bieten“, erklärte Jassy.
AWS boomt, China-Zölle verunsichern
Im nordamerikanischen Markt stieg der Umsatz um acht Prozent auf 92.9 Milliarden US-Dollar, während der internationale Umsatz um fünf Prozent auf 33.5 Milliarden US-Dollar zunahm. Der Anteil des US-Marktes am Gesamtumsatz liegt konstant bei 60 Prozent, der internationale Markt verlor im Vergleich zum ersten Quartal 2024 einen Prozentpunkt und rangiert nun bei 21 Prozent. Die restlichen 19 Prozent entfallen auf Einnahmen aus der Cloud-Sparte AWS, die einen Prozentpunkt hinzugewann.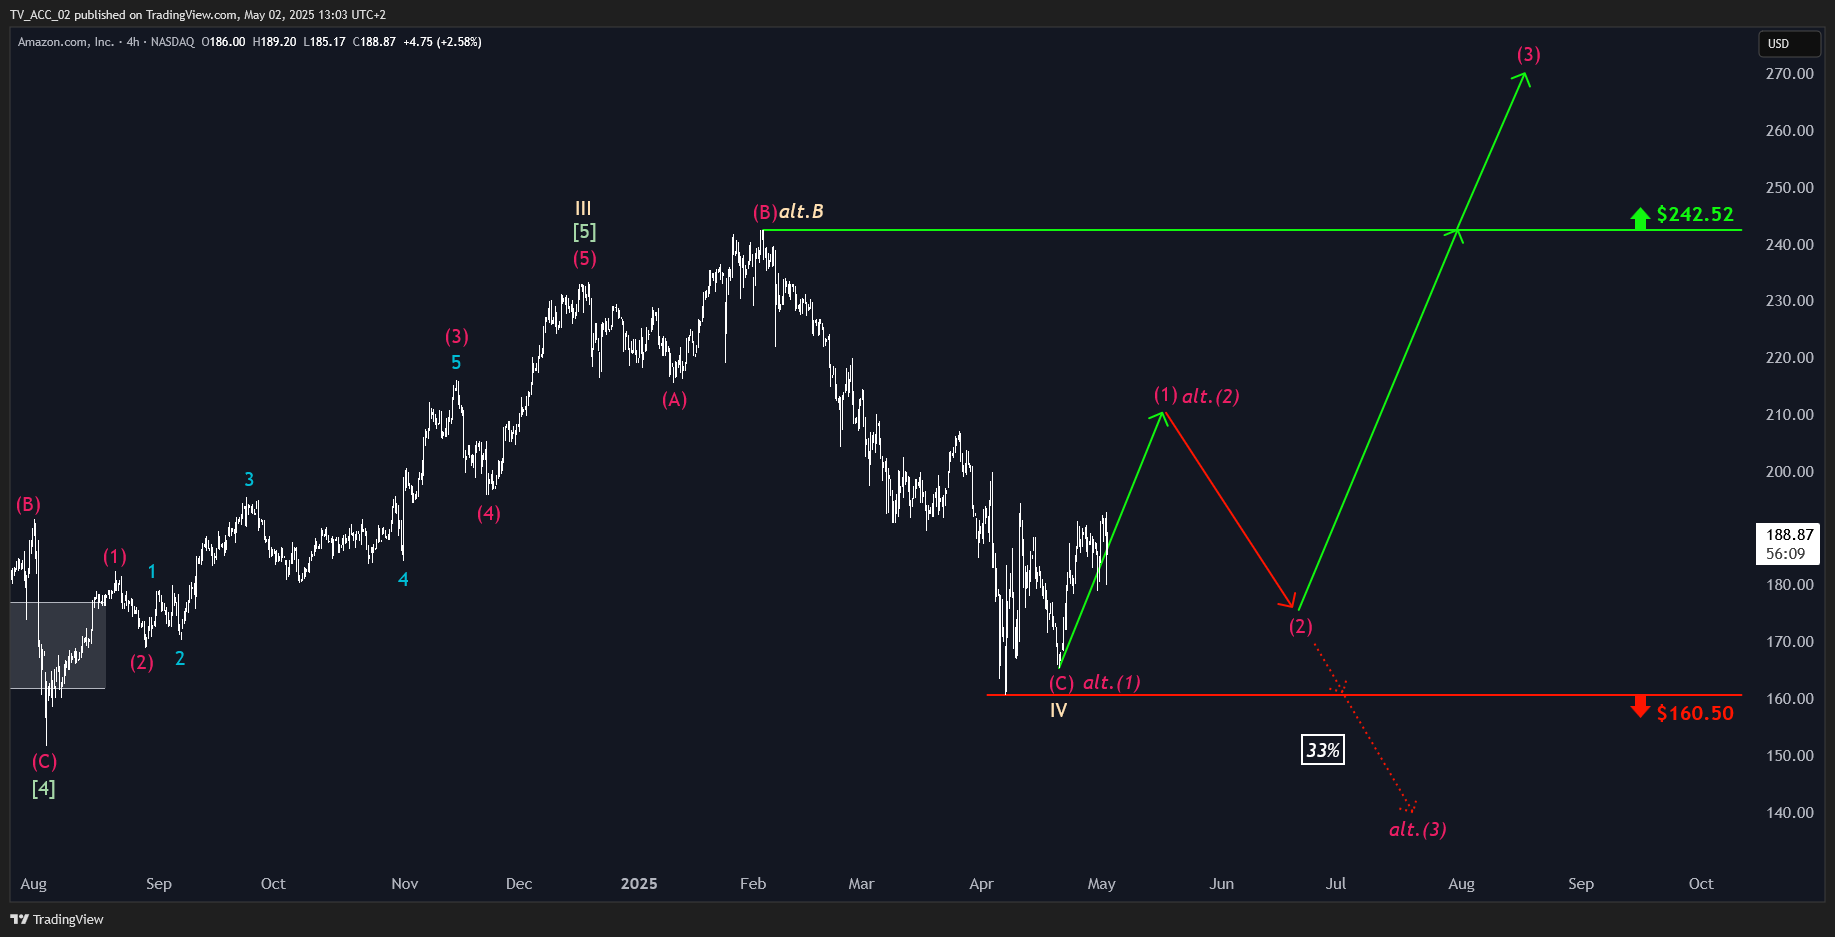 Amazon hat sich von der scharfen Korrektur in Richtung $160 noch nicht ganz erholt, könnte aber schon bald in Richtung Allzeithoch aufbrechen.
Für das zweite Quartal 2025 prognostiziert Amazon einen Umsatz zwischen 159 und 164 Milliarden US-Dollar und ein operatives Ergebnis zwischen 13 und 17.5 Milliarden US-Dollar. Dieser Gewinn vor Steuern und Abgaben lag im abgelaufenen ersten Quartal bei 18.4 Milliarden Dollar. Diese Prognose liegt im Rahmen der Erwartungen, wurde jedoch von Investoren als vorsichtig interpretiert. Finanzvorstand Brian Olsavsky wies auf Unsicherheiten im Verbraucherverhalten und mögliche Auswirkungen von Handelszöllen hin. „Die aktuellen wirtschaftlichen Rahmenbedingungen erfordern eine vorsichtige Planung“.
Ein wesentlicher Unsicherheitsfaktor sind die von Präsident Donald Trump eingeführten Zölle auf chinesische Importe, die bis zu 145 Prozent betragen können. Diese Zölle betreffen mehr als die Hälfte, der auf Amazon verkauften Produkte und könnten die Preise für Verbraucher erhöhen. CEO Andy Jassy betonte, dass Amazon Maßnahmen ergreife, um die Auswirkungen auf Kunden zu minimieren, unter anderem durch frühzeitige Lagerbestellungen und enge Zusammenarbeit mit Drittanbietern. „Unser Ziel ist es, trotz der Herausforderungen wettbewerbsfähige Preise und eine breite Produktverfügbarkeit sicherzustellen“, so Jassy.
Amazon-Aktie in der Analyse: Jetzt kaufen?
Die letzten Tage waren für Amazon-Aktionäre ein Wechselbad der Gefühle. Zwar hatte sich das Wertpapier vom Tief Anfang April bei rund 160 US-Dollar wieder erholt und zwischenzeitlich einen Anstieg um rund 20 Prozent hingelegt – der Streit mit dem Weißen Haus aber sorgte für heftige Volatilität. Der Anstieg ist erstmal gestoppt, die guten Quartalszahlen aber halfen dabei, die Konsolidierung knapp unterhalb der runden 200-Dollar-Marke abzusichern. Trotz der soliden Zahlen lastet die Unsicherheit rund um Trumps Strafzölle auf dem Anleger-Vertrauen. Passend dazu sagte CEO Jassy: „Es ist aktuell schwer zu sagen, was in nächster Zeit mit den Zöllen passiert“.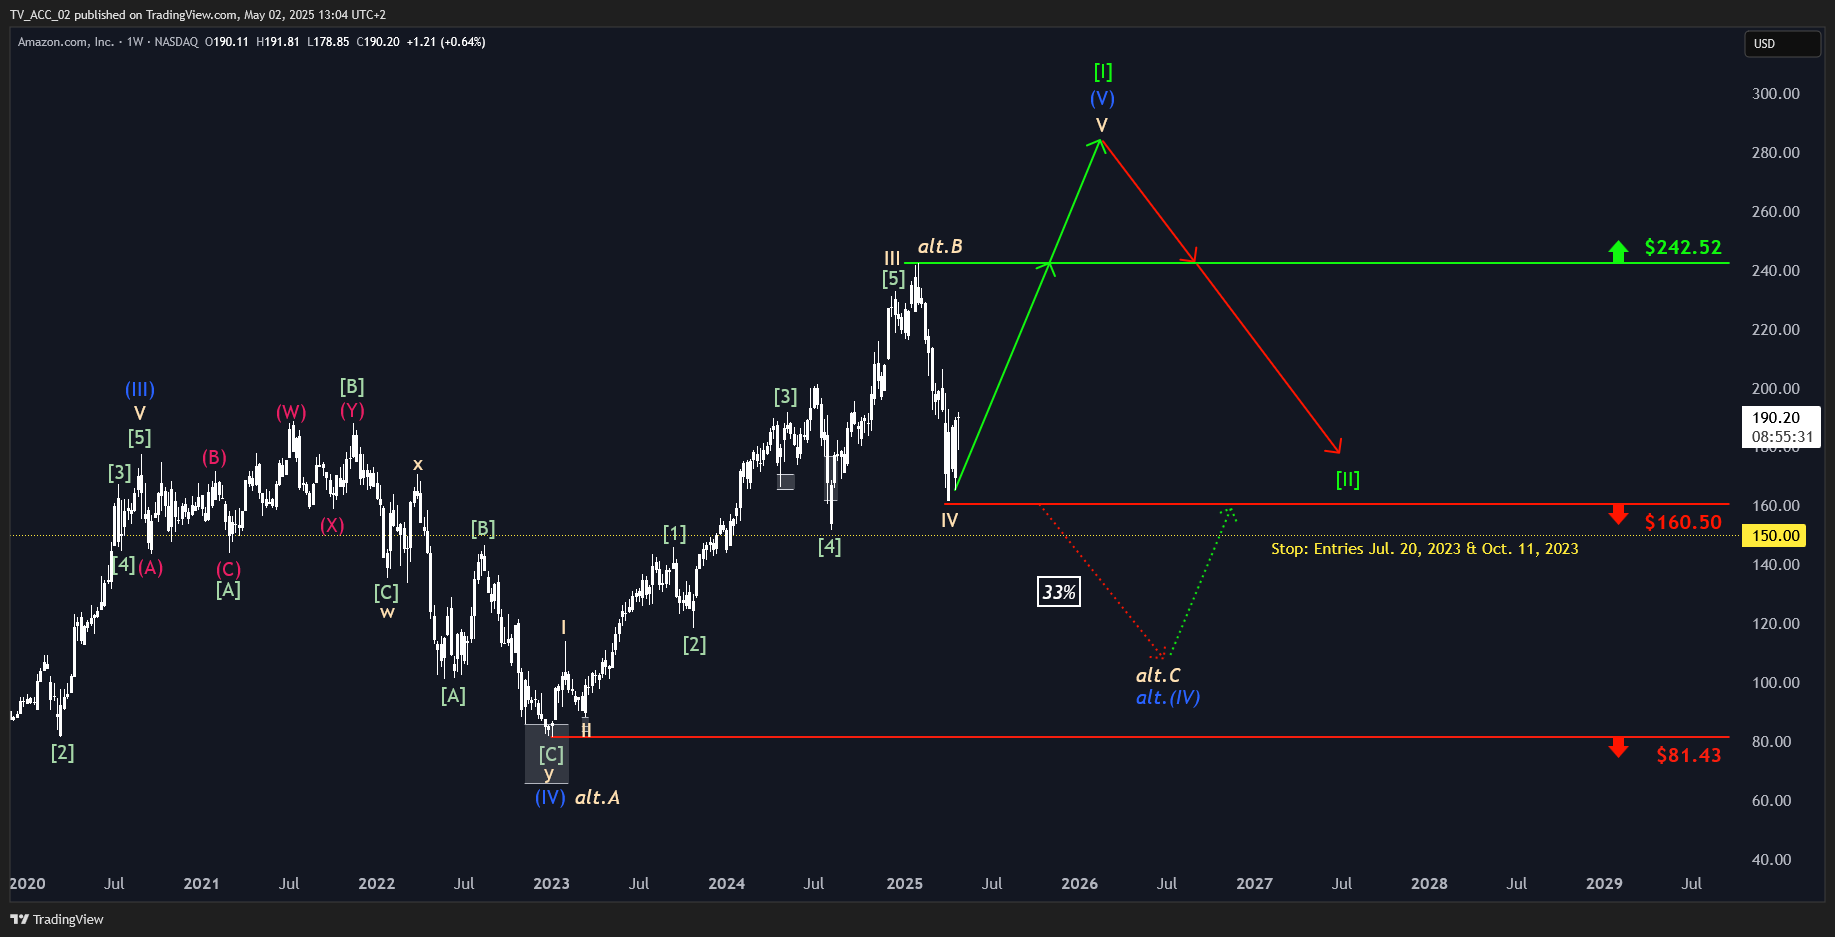 Mittelfristig dürfte die Amazon-Aktie neue Rekordstände erreichen. Danach steht eine längere Korrektur an, die auf aktuelle Kursstände zurückführen kann.
Technisch gesehen befindet sich die Amazon-Aktie trotz der jüngsten Turbulenzen in einer übergeordneten Aufwärtsbewegung. Kurzfristig könnte das Wertpapier noch einmal an der 200-Dollar-Marke kratzen, sollte aber nicht weit darüber ausbrechen. Laut unserer Analyse steht nach dem aktuellen Anstieg nämlich noch eine Zwischenkorrektur an, bevor neue Allzeithochs erreicht werden können. Abonnenten unseres Tech33-Analysepakets erhalten regelmäßige Chart-Analysen zur Amazon-Aktie und weiteren Top-Titeln wie Nvidia oder Microsoft. Teil der Analysen sind konkrete Zielzonen für lukrative Ein- und Ausstiege.
Author
Schlagzeilen

Es wurde noch keine Einwilligung erteilt.
Du musst zuerst zustimmen, um Inhalte von TradingView zu sehen.


