Wie NVIDIAs expandierendes Plattform-Ökosystem die Halbleiterbranche aufwirbelt
Author
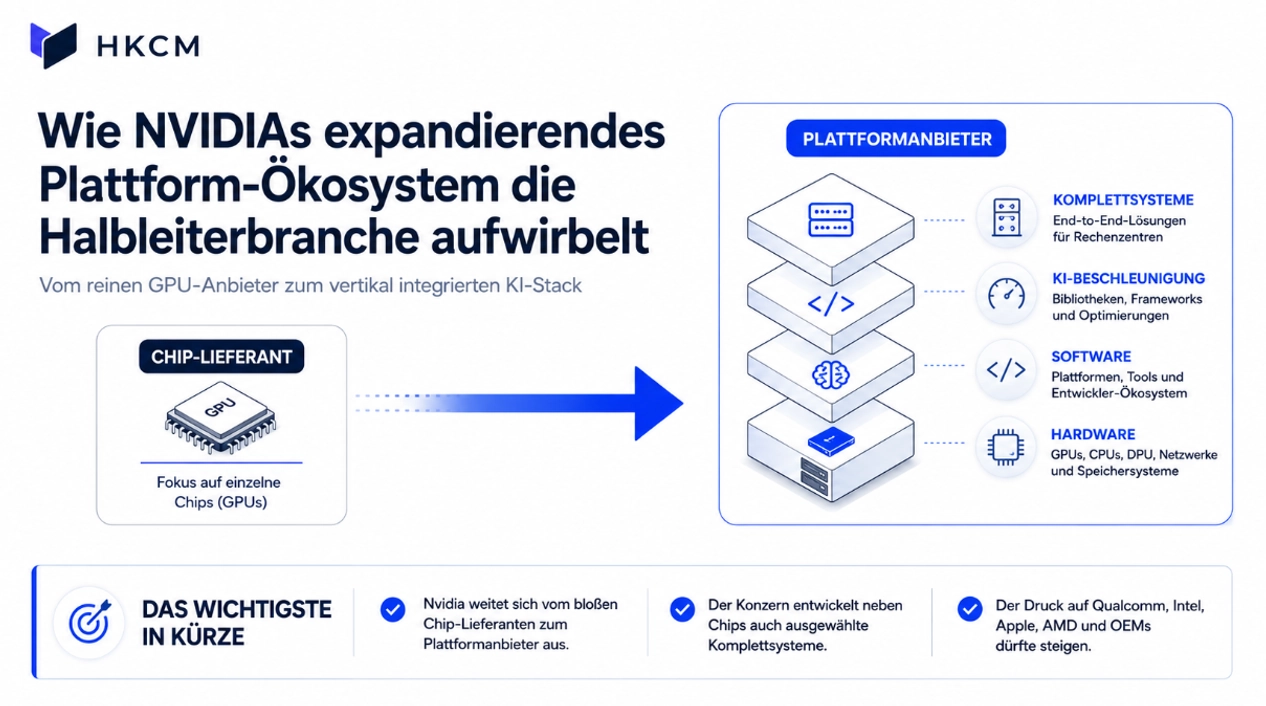
Das Wichtigste in Kürze:
- Nvidia weitet sich vom bloßen Chip-Lieferanten zum Plattformanbieter für Hardware, Software und KI-Beschleunigung aus.
- Der Konzern will nicht nur eigene Chips, sondern auch ausgewählte Komplettsysteme entwickeln.
- Dadurch könnte der Druck auf Unternehmen wie Qualcomm, Intel, Apple und Dell spürbar zunehmen.
Der KI-Sektor erlebt die nächste, möglicherweise folgenschwerere Verschiebung. Nvidia entwickelt sich vom reinen Halbleiteranbieter hin zu einem vertikal integrierten Plattform- und Infrastrukturunternehmen. Der Konzern verkauft damit nicht mehr nur Chips für andere Hersteller, sondern weitet seinen Einfluss Schritt für Schritt auf angrenzende Ebenen wie Systemarchitektur, Client-Hardware und Software-Ökosysteme aus.
 NVIDA erweitert Geschäftsmodell
Was auf den ersten Blick wie eine bloße Sortimentserweiterung wirkt, dürfte in Wahrheit deutlich weitreichendere Folgen haben. Denn Nvidia rückt in Marktbereiche vor, die bislang von anderen Anbietern wie z.B. Qualcomm, Intel oder Apple dominiert wurden, und verändert zugleich die Art und Weise, wie Wertschöpfung in der Halbleiter- und PC-Industrie verteilt wird. Für einige der etablierten Schwergewichte könnte das mittelfristig spürbaren Druck bedeuten.
NVIDIA dringt in den Hardware-Markt vor
Um zu verstehen, warum dieser Schritt die Branche so aufmerksam beobachtet, muss man sich die bisherige Rollenverteilung ansehen. In der klassischen PC-Welt lieferten Intel oder AMD das Hauptrechenwerkzeug, also die CPU, während Nvidia vor allem dort eine Rolle spielte, wo Grafikleistung oder parallele Rechenpower gefragt waren. Jetzt arbeitet Nvidia offenbar an einem breiteren Ansatz: einem integrierten System, das Rechenlogik, Grafik und KI-Beschleunigung enger zusammenführt. Gemeint sind dabei insbesondere eigene Chips und die dazu passende Software, mit der andere Hersteller KI-PCs und ähnliche Systeme bauen können. Parallel dazu dringt Nvidia auch in ausgewählte Komplettsysteme vor und testet damit, wie weit sich die eigene Plattform entlang der PC-Wertschöpfungskette ausdehnen lässt.
Damit dringt der Konzern in Kernbereiche vor, die bislang klar abgesteckt waren. Sollte Nvidia diesen Weg konsequent weitergehen, würde das nicht nur einzelne Produktkategorien betreffen, sondern auch die Architekturfrage im PC-Markt neu aufwerfen. Gerade im Umfeld von KI-PCs könnte sich daraus eine Verschiebung ergeben, die für die Konkurrenz unbequem wird.
ARM gewinnt weiter an Bedeutung
Der Markteintritt Nvidias könnte die ohnehin laufende Entwicklung hin zu effizienteren Chip-Architekturen zusätzlich beschleunigen. Besonders im PC- und Notebook-Segment steht ARM (eine bestimmte Prozessorarchitektur) zunehmend für geringe Leistungsaufnahme, hohe Effizienz und eine bessere Eignung für mobile, KI-gestützte Systeme. Das stellt die traditionell von Intel und AMD dominierte x86-Architektur nicht unmittelbar infrage, setzt sie aber unter zusätzlichen Anpassungsdruck.
Genau an dieser Stelle wird die Lage strategisch interessant. Denn es geht längst nicht mehr nur um rohe Rechenleistung, sondern um die Frage, welches System im Alltag das bessere Gesamtpaket liefern kann: Laufzeit, Temperaturverhalten, KI-Fähigkeit, Grafik und Softwareanbindung. Wenn Nvidia hier überzeugende Systeme anbietet, könnte sich das Kräfteverhältnis im Notebook-Markt schrittweise verschieben.
Qualcomm bekommt einen neuen Gegenspieler
Besonders sichtbar wird diese Dynamik im mobilen Computing. Qualcomm hat sich im wachsenden Windows-on-ARM-Umfeld eine beachtliche Ausgangsposition erarbeitet. Gemeint sind Windows-Systeme, die auf ARM-Prozessoren laufen und vor allem im mobilen, energieeffizienten Notebook-Segment punkten sollen.
Nvidia könnte diese Position nun indirekt oder direkt herausfordern. Sollte der Konzern eigene Plattformen oder Komplettsysteme in den Markt bringen, die bei Effizienz, Grafik und KI-Funktionen überzeugend ausfallen, dürfte der Druck auf Qualcomm spürbar steigen. Dabei geht es nicht nur um den Chip selbst, sondern vor allem um das Umfeld, in das der Chip eingebettet ist: Software, Treiber, Entwicklerunterstützung und die Fähigkeit, ein geschlossenes, leistungsfähiges Gesamtpaket anzubieten.
CUDA als strategischer Hebel
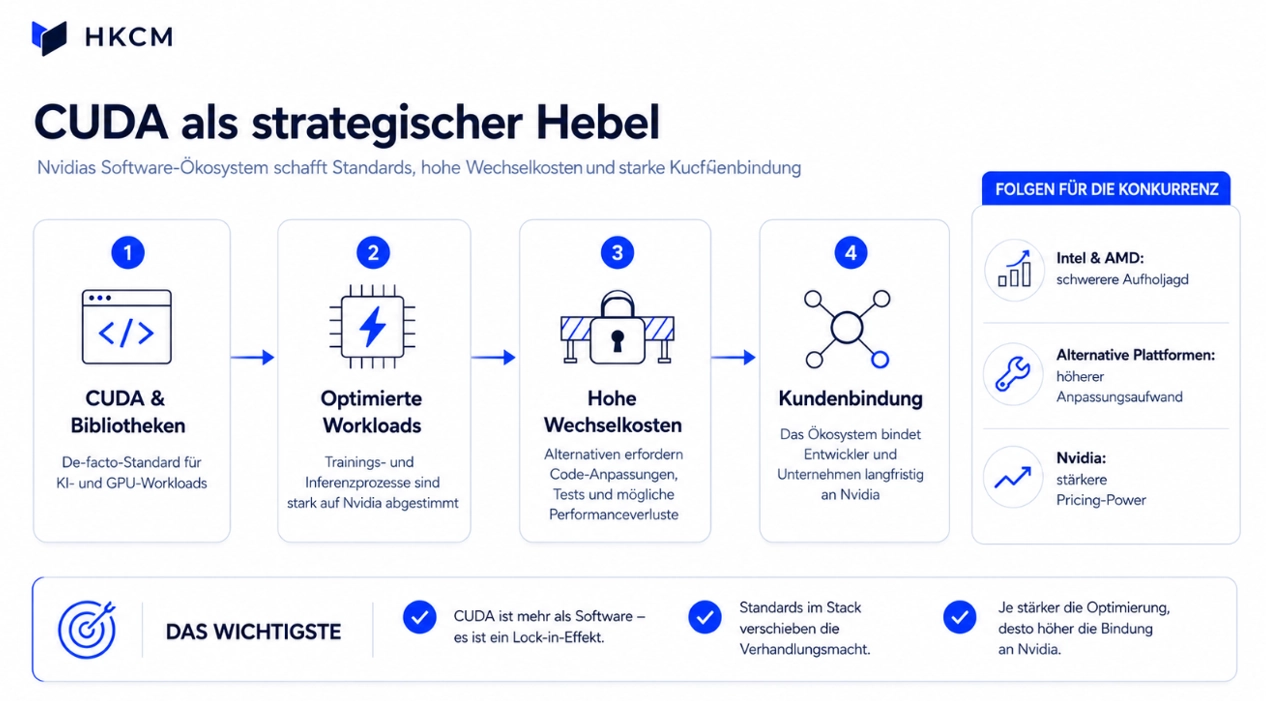
Ein wesentlicher Teil von Nvidias Stärke liegt im Software-Ökosystem. CUDA ist Nvidias Software-Umgebung für paralleles Rechnen auf GPUs, die sich in der KI-Welt wie eine gemeinsame Arbeitssprache etabliert hat. Diese proprietäre Plattform hat sich über Jahre in großen Teilen der KI- und GPU-Welt als De-facto-Standard etabliert. Sehr viele Trainings- und Inferenz-Workloads sind stark darauf optimiert, was in der Praxis erhebliche Wechselkosten schafft.
 Plattformstrategie erhöht Wettbewerbsdruck
Genau diese Wechselkosten sind für die Konkurrenz so problematisch. Wer auf alternative Plattformen ausweichen will, muss häufig die Codes anpassen, Abläufe neu testen und Performanceverluste in Kauf nehmen. Damit entsteht eine Bindung an Nvidia, die weit über den reinen Chipkauf hinausgeht. Der Konzern verkauft nicht nur Rechenleistung, sondern ein Ökosystem, dessen Nutzung für viele Kunden wirtschaftlich naheliegend bleibt.
Druck auf Intel und AMD
Für Intel und AMD bedeutet Nvidias Vorstoß zunächst einmal eine Verschärfung des Wettbewerbs in ihren angestammten Märkten. Intel steht ohnehin unter Druck, weil die Anforderungen an Effizienz und Integration im Client-Geschäft steigen und ARM-basierte Systeme an Sichtbarkeit gewinnen. x86 ist damit nicht erledigt, aber die bisherige Komfortzone wird kleiner.
AMD gerät ebenfalls in eine anspruchsvollere Lage. Zwar verfügt das Unternehmen über technologisch starke CPUs und eine respektable Grafik- und Beschleunigerbasis, doch im Premium-Segment wird der Wettbewerb zunehmend durch Plattformvorteile entschieden. Wenn Nvidia nicht nur Chips, sondern ein vollständiges Software- und Hardwaremodell liefert, könnte das den Druck auf AMDs Position im Client- und High-End-Umfeld erhöhen.
Apples Sonderstellung könnte unter Druck geraten
Auch Apple bleibt von dieser Entwicklung nicht unberührt. Die Chips der M-Serie haben dem Unternehmen über Jahre einen klaren Vorteil bei Premium-Laptops verschafft: hohe Leistung pro Watt, starke Akkulaufzeit, leise Systeme und eine enge Verknüpfung von Hardware und Software. Genau diese Kombination machte das MacBook im High-End-Segment für viele Nutzer so attraktiv.
Sollten Windows-basierte Geräte mit Nvidias Unterstützung bei Effizienz, Grafik und KI-Leistung deutlich aufholen, könnte Apples Sonderstellung unter Druck geraten. Das würde nicht zwingend bedeuten, dass Apple seine Führungsrolle verliert. Aber es könnte heißen, dass der Abstand zu alternativen High-End-Systemen kleiner wird und das exklusive Profil der M-Serie weniger schwer wiegt als bisher.
Gerade im teuren Creator- und Business-Segment wäre das relevant. Denn dort zählen nicht nur Benchmark-Werte, sondern das Gesamtpaket aus Akkulaufzeit, Mobilität, Display-Ökosystem, KI-Fähigkeit und Software-Kompatibilität. Wenn Nvidia hier ein überzeugendes Gegengewicht bildet, wäre das für Apple zumindest strategisch unbequem.
Die Wertschöpfung bei den OEMs verschiebt sich
Auch die klassischen OEMs (Original Equipment Manufacturer) wie Dell oder Lenovo geraten dadurch stärker unter Druck. Diese Unternehmen bleiben wichtige Systemintegratoren und Vertriebspartner, doch ihre Differenzierung basiert zunehmend weniger auf dem Gerät selbst als auf der Fähigkeit, komplexe Plattformen schnell und effizient in marktfähige Produkte zu übersetzen. Je stärker die Kernkomponenten standardisiert werden, desto kleiner wird der Spielraum für echte Alleinstellungsmerkmale.
Im Rechenzentrumsbereich zeigt sich dieser Effekt besonders deutlich. Dort profitieren OEMs zwar von der Nachfrage nach KI-Servern, doch der ökonomische Schwerpunkt liegt oft bei den teuersten Komponenten, vor allem bei Beschleunigern, Speicher und Netzwerktechnik. Ein großer Teil des Wertbeitrags landet damit bei den Plattformanbietern, während die OEMs das Integrations-, Logistik- und Ausführungsrisiko tragen.
Dies bedeutet, dass die Rolle von Dell und Lenovo in einem stärker plattformgetriebenen Markt tendenziell austauschbarer werden könnte. Wenn der Kunde am Ende vor allem eine Nvidia-basierte Referenzarchitektur kauft, schrumpft der Spielraum für individuelle Hardware-Positionierung. Genau dort könnte sich eine schleichende Margenkompression der OEMs zeigen. Wenn in den meisten Laptops komplette Nvidia-Hardware-Blöcke enthalten sind, hat Dell oder Lenovo kaum Spielraum für individuelle Entwicklungen.
Nvidias eigentliche Marktmacht
Nvidias Stärke liegt nicht darin, die gesamte Software-Landschaft zu kontrollieren. Die Stärke liegt darin, dass das Unternehmen Hardware, Treiber, Entwicklungswerkzeuge und Bibliotheken besonders eng verzahnt und damit ein Stack geschaffen hat, der in vielen KI-Workloads eine dominante Rolle spielt. Das ist kein formales Monopol, aber es ist eine Plattformmacht mit erheblicher Marktwirkung.
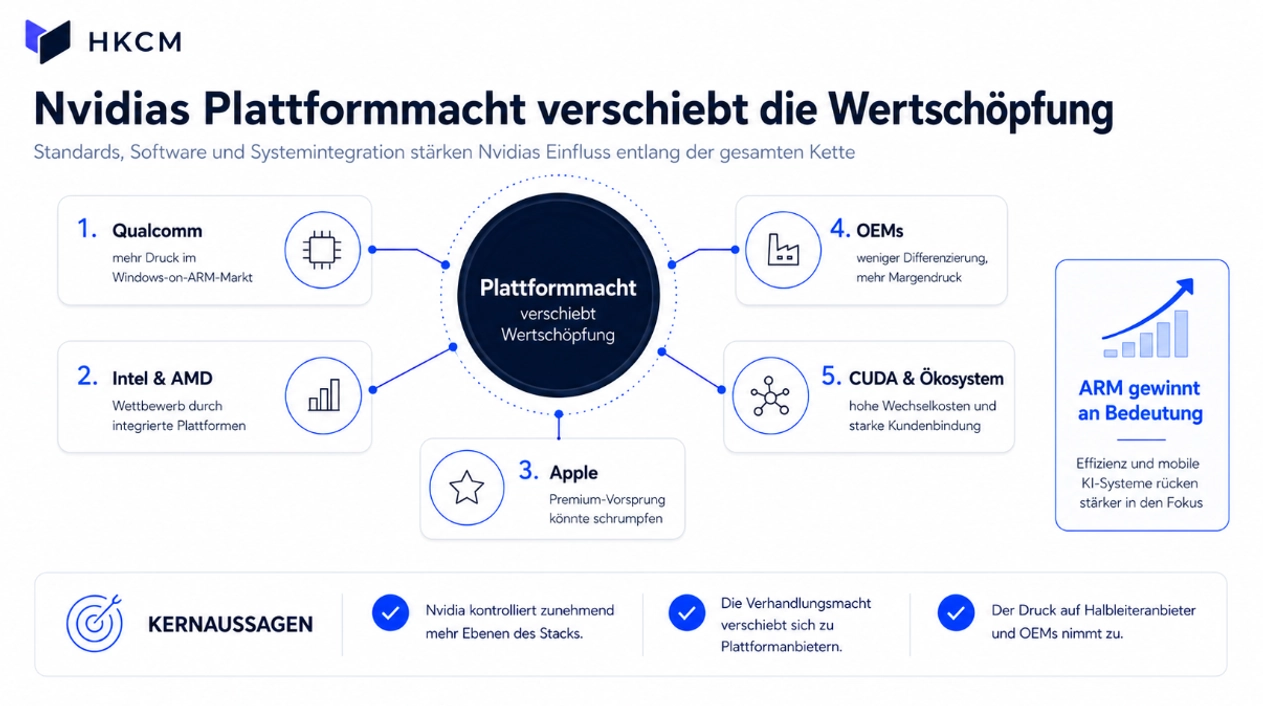 Plattformmacht verschiebt die Wertschöpfung
Wer einen solchen Stack kontrolliert, setzt Standards. Und wer Standards setzt, verschiebt die Verhandlungsmacht entlang der gesamten Wertschöpfungskette. Genau deshalb ist Nvidias Vorstoß so brisant: Das Unternehmen tritt nicht mehr nur als Lieferant auf, sondern immer stärker als Architekt eines ökonomischen Ökosystems.
Was das für die Branche bedeutet
Für Qualcomm, Intel, AMD, Apple, Dell und Lenovo ist das keine kleine Randbewegung, sondern ein potenzieller Strukturbruch in Zeitlupe. Qualcomm müsste seine Position im Windows-on-ARM-Umfeld gegen einen neuen, sehr mächtigen Gegenspieler verteidigen. Intel und AMD sehen sich mit einer zusätzlichen Plattformebene konfrontiert, die ihre klassischen Produktgrenzen aufweichen könnte. Apple muss darauf achten, dass seine Premium-Differenzierung nicht durch leistungsfähige Windows-Alternativen aufgeweicht wird. Und die OEMs laufen Gefahr, dass immer mehr Wertschöpfung nicht bei ihnen, sondern bei den Plattformanbietern hängen bleibt.
Die große Frage lautet daher nicht, ob Nvidia einfach nur einen weiteren neuen Chipmarkt hervorbringt. Die eigentliche Frage ist, ob der Konzern dabei ist, ein neues Zentrum der PC- und KI-Wertschöpfung zu schaffen. Sollte das gelingen, würde sich die Branche nicht nur technisch, sondern auch ökonomisch neu sortieren müssen und Nvidias Pricing-Power weiter gestärkt werden.
Leseempfehlung: Ripples europäischer Durchbruch – neuer Stablecoin-König im Anmarsch?
Author
Schlagzeilen

Es wurde noch keine Einwilligung erteilt.
Du musst zuerst zustimmen, um Inhalte von TradingView zu sehen.


