Wie man mit Statistik lügt: Warum Zinssenkungen keine Rezession auslösen

Author
Es könnte der schottische Wissenschaftler G. Udny Yule gewesen sein. Oder sein amerikanischer Kollege Darrell Huff. Oder auch jemand ganz anders. Fakt ist: Vor ungefähr 100 Jahren stießen Forscher auf eine bahnbrechende Erkenntnis. Sie bewiesen, dass Kinder tatsächlich von Störchen gebracht werden. Humbug, werden Sie jetzt denken. Jeder weiß schließlich, wie Kinder entstehen und dass der Storch als Geburtshelfer ins Land der Fabel zu verweisen ist. Wer glaubt schon an die Märchen des deutschen Dichters Hans-Christian Andersen, der angeblich zuerst die Verbindung zwischen den schwarz-weißen Vögeln und der menschlichen Fertilität hergestellt hat?
Vielleicht sind Sie mit Ihrem Urteil aber auch zu schnell. Denn der unbekannte wissenschaftliche Verfechter der Baby-Storch-These konnte sie damals auch gleich statistisch beweisen. Und seine Berechnungen wurden seither in Tausenden Lehrbüchern repliziert: Diese Modelle veranschaulichen, dass Gegenden mit niedriger Storchenpopulation auch geringe Geburtenraten aufweisen – und umgekehrt. Dort, wo viele Störche nisten, kommen viele Kinder zur Welt. Es könnte also sein, dass wir alles überdenken müssen, was wir im Biologie-Unterricht gelernt haben. Zahlen lügen schließlich nicht, oder?
Wie man mit Statistik lügt
Wenn Sie jetzt immer noch Zweifel an dieser These haben, dann ist das gut so. Natürlich ist es blödsinnig zu behaupten, dass Störche unsere Kinder bringen. Und auch ein zweiter Blick auf die prominenten wissenschaftlichen Unterstützer dieser These ist in diesem Fall lohnend. Etwa auf den Amerikaner Darrell Huff vom Anfang. Bekannt wurde Huff vor allem für ein Lehrbuch, das er 1954 veröffentlichte. Der Titel des Werks lautete: Wie man mit Statistik lügt. Warum aber gibt es denn jetzt einen signifikanten Zusammenhang zwischen der Storchenpopulation und der Geburtenrate?
Denn ganz gelogen ist das nicht. Die Antwort ist auch der Grund, warum diese Modelle in Tausenden Lehrbüchern abgedruckt wurden: Es handelt sich um eine sogenannte Scheinkorrelation, einen der häufigsten Fehler, der in der Statistik gemacht wird. Im Störche-Kinder-Fall wird die Statistik durch eine dritte Variable verzerrt. Das bedeutet: Die Anzahl der Störche und die Geburtenrate hängen gar nicht miteinander zusammen. Vielmehr werden beide von einem dritten Faktor beeinflusst, nämlich von der Verstädterung. In städtischen Gegenden nisten weniger Störche. Und Familien ziehen gerne aufs Land. Deshalb gibt es in ländlichen Gegenden viele Störche und viele Kinder. Im statistischen Modell sieht es aber so aus, als hinge die Zahl der Neugeborenen von den Störchen ab.
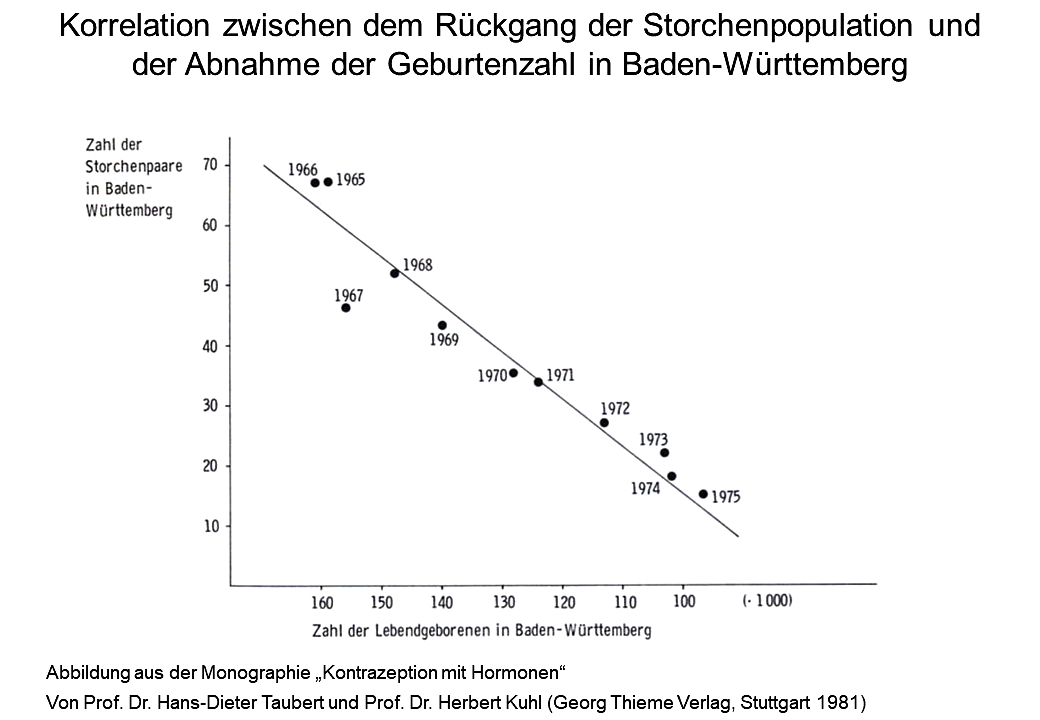 Bringen Störche die Kinder? Im schönen Baden-Württemberg ging die Geburtenrate mit sinkender Storchenpopulation von 1965 bis 1975 zurückWenn Ihnen der Kopf jetzt raucht, dann machen Sie sich keine Sorgen. Komplizierter wird es nicht mehr. Ganz im Gegenteil. Sie müssen sich von unserem Storch-Baby-Exkurs nur zwei Dinge merken: Erstens, dass statistische Zusammenhänge auf den ersten Blick in die Irre führen können (Das sollten Sie sich generell merken). Und zweitens, dass zwischen zwei Phänomenen kein kausaler Zusammenhang bestehen muss, nur weil es in Diagrammen so aussieht. Und damit sind wir auch schon beim eigentlichen Thema dieses Artikels.
Seit Wochen geistern auf Social Media Grafiken umher, die einen eindeutigen Mechanismus in der Weltwirtschaft zu zeigen scheinen: Sobald die Zinsen gesenkt werden, taumelt die Wirtschaft in eine Rezession. Das Bild scheint eindeutig und es scheint sich bei den letzten drei globalen Wirtschaftsbeben immer gleich abgespielt zu haben. Dotcom-Bubble, Weltwirtschaftskrise 2008 oder Corona-Crash 2019: Jedes Mal geschah der große Absturz nahezu simultan zur Zinskürzung der Fed. Sobald das Plateau überschritten war, gingen die großen Indizes um S&P500 und Nasdaq in die Knie. Der Zusammenhang scheint offensichtlich: Die Fed crasht mit ihren Zinskürzungen den Markt. Schließlich lügen die Zahlen nicht – oder?
Lösen Zinssenkungen eine Rezession aus?
Die Frage, ob Leitzinssenkungen Rezessionen auslösen oder diese zwei Phänomene einfach nur gleichzeitig auftreten, ist eine zentrale Debatte in der Wirtschaftspolitik. Auf den ersten Blick scheint es, dass Zinssenkungen häufig wirtschaftliche Abschwünge auslösen. Eine nähere Betrachtung zeigt aber, dass Zinssenkungen keineswegs ursächlich für Rezessionen sind. Das Prinzip ist dasselbe wie bei den Störchen und der Geburtenrate. Zinssenkungen sind oft eine Reaktion auf bereits bestehende Probleme, die bereits vor der geldpolitischen Entscheidung sichtbar waren.
Rezessionen entstehen durch eine Kombination verschiedener Faktoren, wie geopolitische Ereignisse, Handelskonflikte oder unerwartete externe Schocks. Zinssenkungen fallen häufig in diese Zeiten, aber sie sind nicht der primäre Auslöser des wirtschaftlichen Abschwungs. Wenn eine Rezession direkt auf eine Zinssenkung folgt, liegt das oft daran, dass die wirtschaftlichen Probleme bereits vorher bestanden. Die Zinssenkungen wirken in solchen Fällen wie eine Notfallmaßnahme, um den Schaden zu begrenzen, nicht aber die eigentliche Ursache der Rezession. Die Dotcom-Blase Anfang der 2000er Jahre ist ein passendes Beispiel: Trotz Zinssenkungen konnte die Rezession nicht aufgehalten werden, da die strukturellen Probleme in der Wirtschaft in den USA schon zu groß waren, um schnell gelöst zu werden.
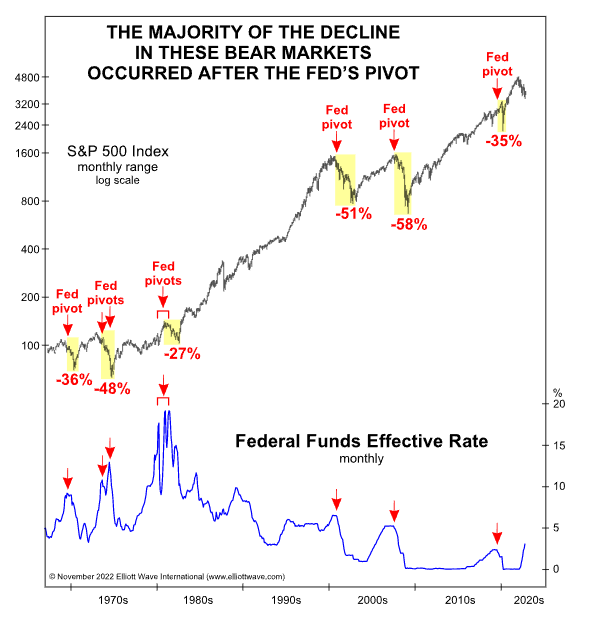 Bringen Zinssenkungen die Rezession? Historische Daten legen diesen (Fehl-) Schluss nahe. Allerdings handelt es sich um eine Scheinkorrelation
Der rezessive Marktcrash wäre in unserem Beispiel vom Anfang die steigende Geburtenrate, die Zinserhöhung übernimmt die Rolle der Storchenpopulation: Beide Faktoren traten in der Vergangenheit oft gemeinsam auf, sind aber eigentlich von einem dritten Faktor getrieben – nämlich der immer konkreter werdenden Rezession. Und obgleich Zinssenkungen keineswegs die Ursache folgender Crashes waren, so haben sie doch erheblichen Einfluss auf die Gefühlslage an der Börse. Wenn die Federal Reserve (Fed) die Zinsen senkt, kann dies als Hinweis darauf interpretiert werden, dass die wirtschaftliche Situation schlechter ist als ursprünglich angenommen. Deshalb hätten Not-Zinssenkungen nach der Börsenpanik im August verheerende Folgen gehabt.
Die negative Erwartungshaltung rund um den Beginn der Zinssenkungen kann zu einem Rückgang von Investitionen und Konsumausgaben führen, da Unternehmen und Verbraucher in einer unsicheren Lage eher sparen als investieren. Ein gutes Beispiel hierfür ist die Reaktion der Fed im Jahr 2007 auf die sich anbahnende Finanzkrise. Auch damals erfolgte die Zinssenkung als Reaktion auf den Kollaps des Immobilienmarktes, sie beschleunigte aber auch gleichzeitig den Abschwung, weil sie das Vertrauen der Akteure in die Stabilität der Wirtschaft untergrub.
Die meisten irren sich – mal wieder
Ein Grund dafür, dass die Startschüsse zu umfangreichen Zinssenkungen in der Vergangenheit oft mit Rezessionen einhergingen, liegt auch im oft schlechten Timing der Fed. In der Regel folgen solche Zinssenkungs-Zyklen auf eine längere Hochzinsphase. So ist es auch heute: 2022 zog die Fed ihren Leitzins hoch, um die überhitzte Wirtschaft zu bremsen und die Inflation zu bekämpfen. Derartige Zinserhöhungen verlangsamen die wirtschaftliche Aktivität, den richtigen Zeitpunkt für eine neuerliche Kürzung zu finden ist aber verdammt schwierig.
Schließlich ist die Wirtschaft eine sehr träge Maschine und man spürt die Auswirkungen gelockerter oder gestraffter Geldpolitik erst mit deutlicher Verzögerung. Deshalb kann es leicht passieren, dass eine Rezession schon lang im Gange ist, wenn die Fed die notwendigen Signale sieht, die Zinsen wieder zu senken. Es gibt aber auch Sonderfälle wie etwa den Ausbruch der Corona-Pandemie im Frühjahr 2020. Schon einige Monate vorher hatte die Fed begonnen, die Zinsen wegen geopolitischer Spannungen mit China zu senken. Als die ersten Lockdowns kamen und die Aktienmärkte kollabierten, senkte die Fed ihre Zinsen im Rekordtempo – ausgelöst hat die Zinssenkung den Corona-Crash deshalb aber nicht.
Stattdessen sind diese oft eine Reaktion auf bereits bestehende wirtschaftliche Schwächen. Wenn die Nachfrage sinkt oder Unternehmen ihre Investitionen zurückfahren, reagiert die Zentralbank mit Zinssenkungen, um Kredite zu vergünstigen und die Wirtschaft zu stimulieren. Während Zinssenkungen das Vertrauen in die Märkte beeinflussen und das Signal senden können, dass die wirtschaftliche Lage prekär ist, sind sie in den meisten Fällen ein Werkzeug, um den wirtschaftlichen Abschwung abzumildern. Die Vorstellung, dass Zinssenkungen Rezessionen auslösen, basiert oft auf einer zeitlichen Korrelation, während die eigentlichen Ursachen meist tiefer in der Struktur der Wirtschaft und in externen Einflüssen liegen.
Die irrationale Annahme vieler Marktteilnehmer, dass die baldige Zinssenkung eine Rezession auslösen könnte, ist also nicht nur übertrieben, sondern schlichtweg falsch. Wenn eine Rezession kommt, dann kommt sie nicht wegen der Zinssenkung. Sondern vielmehr, weil in der Wirtschaft schon viel länger etwas nicht so läuft, wie es sollte. Kinder kommen nicht vom Storch, die Rezession kommt nicht durch die Zinssenkung. Wer etwas anderes behauptet und dabei hektisch auf Grafiken von Zinsplateaus und Wirtschaftskrisen zeigt, der hat wahrscheinlich den alten Bestseller von Darrell Huff gelesen: Wie man mit Statistik lügt.
Author
Schlagzeilen

Es wurde noch keine Einwilligung erteilt.
Du musst zuerst zustimmen, um Inhalte von TradingView zu sehen.

