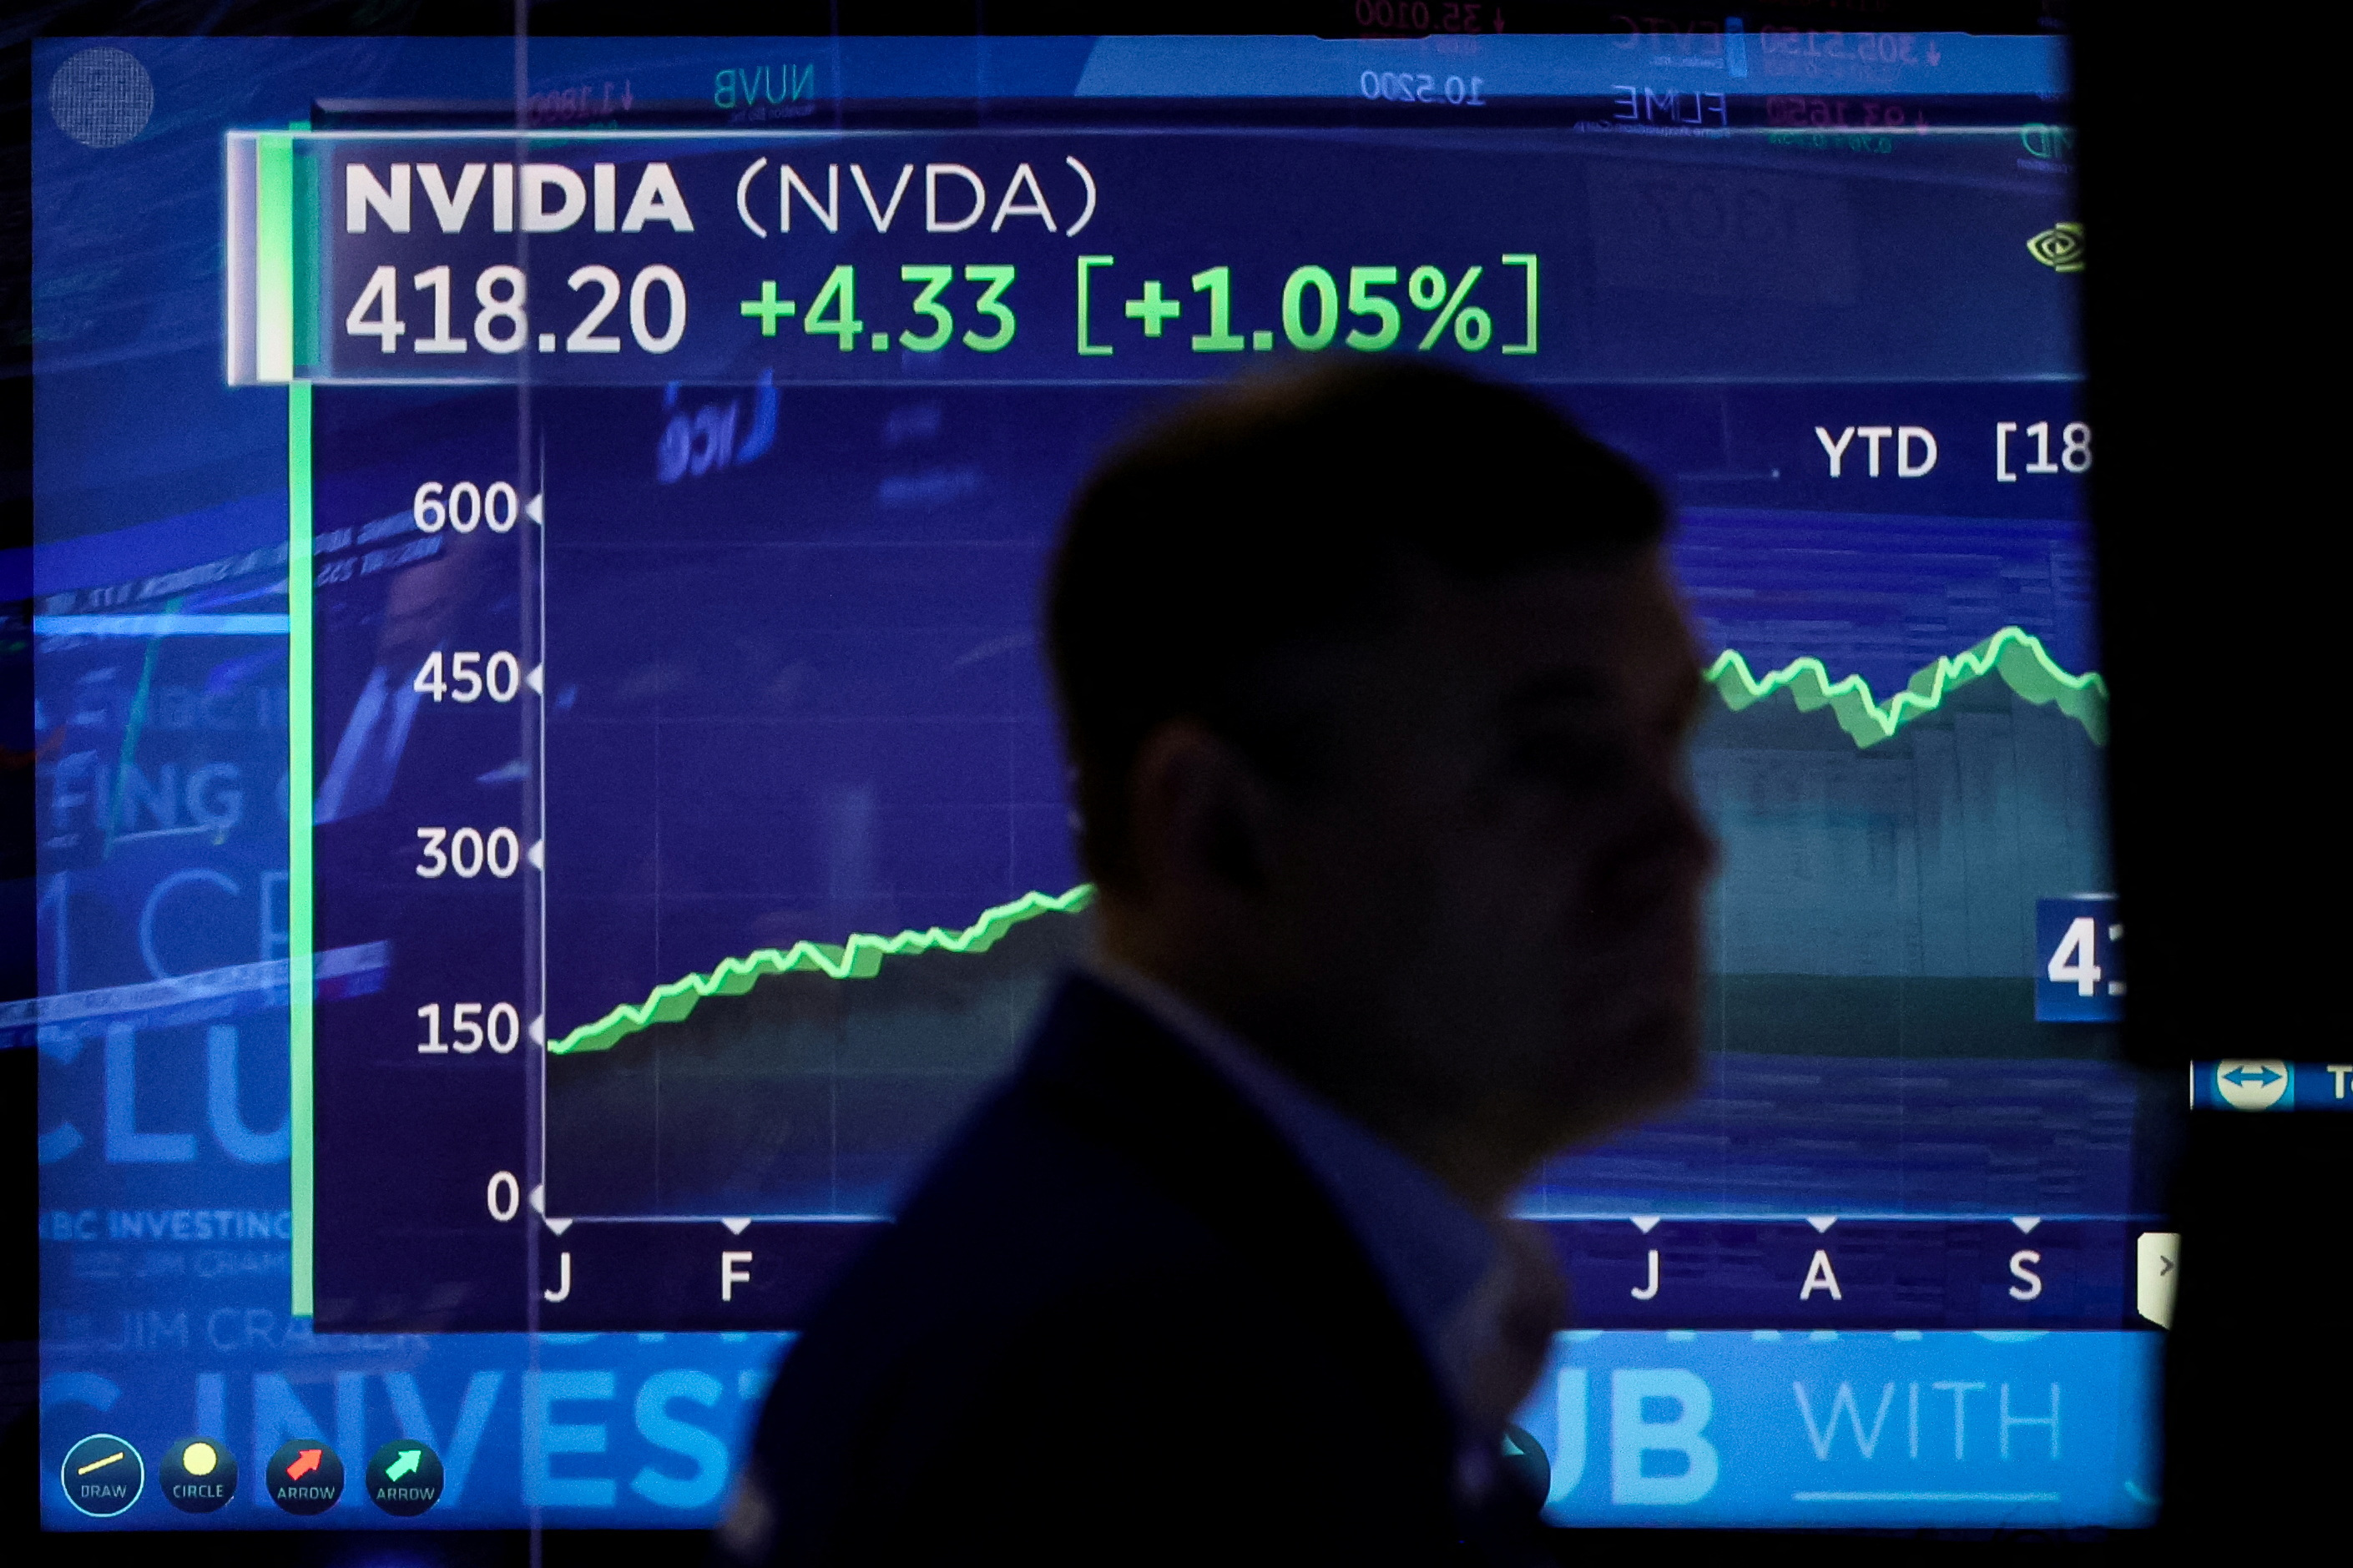
US-Aktien historisch überhitzt: Wie lange kann das gut gehen?

Author
Sowas verblüfft selbst erfahrene Wallstreet-Banker: Die Marktkapitalisierung der Aktienmärkte in den Vereinigten Staaten hat im ersten Quartal einen Wert von 289 Prozent im Vergleich zur Geldmenge M2 erreicht. US-Aktien sind also fast dreimal so viel wert wie die gesamte liquide US-Dollar-Geldmenge. Ähnlich hoch war dieser Wert zuletzt vor dem Dotcom-Crash 2001. Gleichzeitig ist der US-Aktienmarkt mehr als doppelt so groß wie die jährliche Wirtschaftsleistung der Vereinigten Staaten (höchster Wert seit 50 Jahren), die Dominanz der größten Aktien hat seit 2023 den stärksten Anstieg seit sechs Jahrzehnten erlebt. Waren die Aktienmärkte in der Vergangenheit derart überbewertet, kam es zu großen Crashes. Wiederholt sich die Geschichte?
Verletzlicher Markt: Warum die aktuelle Situation gefährlich ist
Genau vor einem Jahr, im Februar 2024, ging die Investmentbank JPMorgan mit einer eindringlichen Warnung an die Öffentlichkeit. „Der jüngste Anstieg der Konzentration in den US-Aktienmärkten war der stärkste in den letzten 60 Jahren“, schrieb Dubravko Lakos-Bujas, der führende Aktien-Stratege von JPMorgan, in einer Aussendung. Verantwortlich dafür sei die straffe Geldpolitik der Zentralbanken, erklärte Lakos-Bujas, denn „deutlich höhere Zinsen und schwächere Aussichten für das wirtschaftliche Wachstum haben dazu geführt, dass Kapital aus langfristigen Anlagen und zyklischen Assets abgezogen wurde“.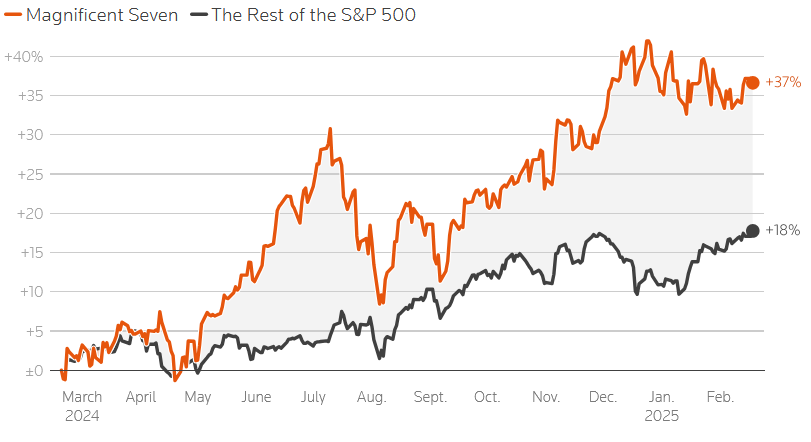 Nicht nur haben die Magnificent Seven um Apple, Nvidia, Microsoft und Co. im letzten Jahr deutlich besser performt als der Rest des S&P500...
Einfach gesagt: Die wirtschaftliche und geldpolitische Unsicherheit führte dazu, dass Anleger ihr Geld lieber in die größten und damit sichersten Aktien investierten. Laut Lakos-Bujas eine logische Konsequenz der Marktpsychologie, aber auch mit Leistungsdaten zu begründen: „Unternehmen mit sehr hoher Marktkapitalisierung waren die Nutznießer dieser Marktrotation, da sie attraktive Liquidität, nachhaltiges Wachstum und eine deutlich stärkere Preissetzungsmacht bieten.“ Damals machten die zehn größten US-Wertpapiere fast 30 Prozent des gesamten Aktienmarktes in den Vereinigten Staaten aus. Mittlerweile ist dieser Anteil in Richtung 40 Prozent geklettert.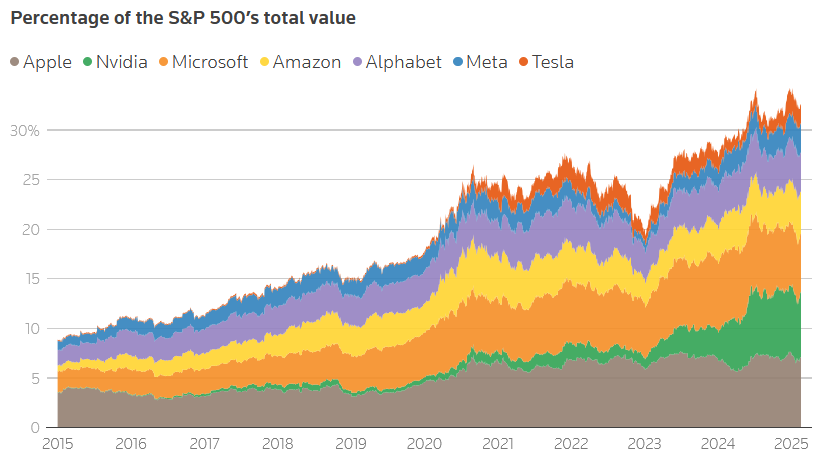 ... auch ist der Anteil der sieben Tech-Giganten am Gesamtwert des US-Leitindexes kontinuierlich angestiegen und steht aktuell deutlich über 30 Prozent.
Diese Entwicklung ist keineswegs unproblematisch, denn hohe Konzentration macht den Aktienmarkt anfälliger für Schocks, erhöht das systemische Risiko und kann langfristig Innovation und Wettbewerb einschränken. Hohe Dominanz großer Unternehmen steigert die Verletzlichkeit des Marktes, da die Performance weniger Unternehmen überproportionalen Einfluss auf die gesamte Marktentwicklung hat. Wenn nur wenige Tech-Giganten wie Apple, Microsoft oder Nvidia einen Großteil des S&P 500 ausmachen, kann ein Kursrückgang bei diesen Aktien zu massiven Marktverlusten führen, selbst wenn der Großteil der anderen Unternehmen stabil bleibt.
US-Aktien sind historisch überbewertet
Die unmittelbaren Risiken hoher Marktkonzentration waren erst vor wenigen Wochen zu beobachten: Infolge der KI-Panik rund um das vermeintlich bahnbrechende Deepseek-Modell aus China verzeichnete der Chip-Gigant Nvidia den größten Verlust nach Marktkapitalisierung einer Einzelaktie in der US-Börsengeschichte und zog sowohl Nasdaq als auch S&P500 deutlich nach unten. Dummerweise ist hohe Marktkonzentration eine Art selbstverstärkende Spirale. Wenn der Aktienmarkt von wenigen großen Unternehmen dominiert wird, fließt Kapital bevorzugt in diese Firmen, während kleinere Player Schwierigkeiten haben, sich zu finanzieren. Das kann Innovation und Wettbewerb langfristig schwächen, was wiederum das gesamtwirtschaftliche Wachstum bremst. Die Top-10-Aktien der USA (orange) und der Rest der Top-50 klaffen in Sachen Marktkanteil weit auseinander. Kleinere Aktien (blau) dürften laut JPMorgan aber wieder aufholen.
Zudem wird große Dominanz weniger Wertpapiere von politischem und regulatorischem Risiko begleitet, da hohe Konzentrationen oft zu verstärkter Kontrolle durch Regulierungsbehörden führen. In den USA und Europa gibt es schon länger Bestrebungen, marktbeherrschende Tech-Giganten strenger zu regulieren oder kartellrechtlich zu bestrafen. Sollte es hier zu Eingriffen kommen, könnten betroffene Unternehmen erhebliche Einbußen erleiden, was wiederum – wegen der hohen Marktkonzentration – die Aktienmärkte belastet. Nimmt man all diese Risiken zusammen, ist es nicht mehr besonders überraschend, dass rasante Anstiege der Marktkonzentration in der Vergangenheit stets große Krisen angekündigt haben. Ähnlich konzentriert wie heute war der US-Aktienmarkt etwa vor der Weltwirtschaftskrise 1929 oder der Dotcom-Bubble 2001.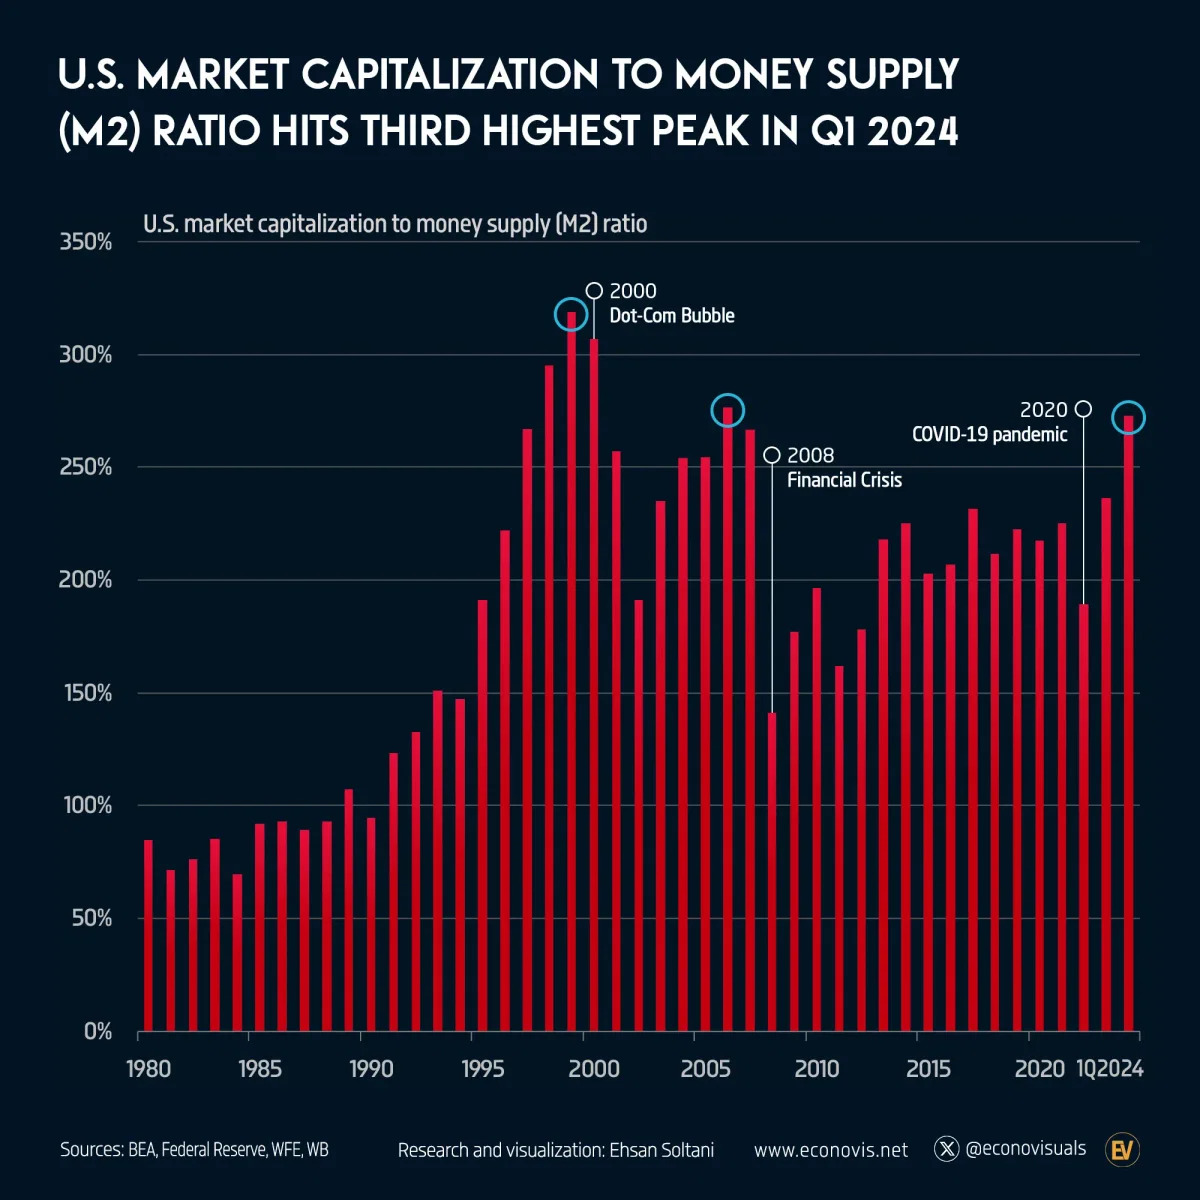 Im Verhältnis zur Geldmenge M2 hat die Bewertung des US-Aktienmarktes den höchsten Stand seit den Crashes 2001 und 2008 erreicht.
Apropos Dotcom-Bubble: Nicht nur die Marktkonzentration erlebt dieser Tage eine historische Überhitzung – auch die Bewertung des Aktienmarktes im Vergleich zur zirkulierenden Geldmenge hat ein Niveau erreicht, das an Zeiten der großen Crashes 2001 oder 2008 erinnert. Die Marktkapitalisierung von US-Aktien ist aktuell dreimal so groß wie die Menge liquider US-Dollar-Bestände, konkret sind es 273 Prozent der Geldmenge M2. Zum Vergleich: 2007, vor der Weltwirtschaftskrise, lag dieser Wert bei 267 Prozent; im Jahr vor der Dotcom-Rezession bei rund 300 Prozent. In absoluten Zahlen ist die derzeitige Überbewertung dennoch drastischer – schließlich ist die Geldmenge M2 infolge der Corona-Krise in den letzten fünf Jahren exponentiell gewachsen.
Wie lange geht das gut?
Betrachtet man die Vergangenheit, so scheint ein großer Crash unausweichlich. Lakos-Bujas, der Aktien-Stratege von JPMorgan, schrieb dazu vor einem Jahr: „In der Vergangenheit hat sich eine starke Zunahme der Marktkonzentration und eine enge Marktführerschaft stets umgekehrt. Der Höhepunkt dieser Konzentrationsphase dürfte mit einem Wendepunkt im Konjunkturzyklus, einer möglichen Rezession und verstärkten kartellrechtlichen Regulierungen zusammenfallen.“ Ein wirtschaftlicher Abschwung ist für den Banker aber nicht die einzige Möglichkeit, aus der überhitzten Spirale von Konzentration und Überbewertung auszubrechen.
Laut Lakos-Bujas wäre „eine breitere Marktführerschaft, die auch kleinere, qualitativ schwächere und günstigere Unternehmen einschließt, zu erwarten, wenn es zu einer sanften Landung der Wirtschaft kommt“ – sofern es der US-Notenbank Federal Reserve also gelingt, die Geldpolitik so zu steuern, dass sich die US-Wirtschaft ohne großen Crash vom schwächelnden Arbeitsmarkt und der hohen Inflation erholt. Für einen Ausgleich der Marktbalance könnten nicht nur gesenkte Zinsen, sondern auch eine vielerorts prognostizierte Abschwächung des US-Dollars führen, der wegen Donald Trumps Zollpolitik zuletzt im Vergleich zu anderen Währungen an Wert gewann. JPMorgan argumentiert, dass eine Lockerung der Geldpolitik und ein Wachstum der Geldmenge M2 die Balance wiederherstellen könnte. In der Vergangenheit hat das funktioniert.
Niedrige Zinsen und ein schwacher US-Dollar verändern das Marktumfeld zugunsten kleinerer und mittelgroßer Unternehmen. Niedrige Zinsen reduzieren zudem die Finanzierungskosten, wodurch kleinere Firmen leichter an Kapital für Investitionen und Expansion gelangen. Ein schwacher Dollar verbessert die Exportchancen kleinerer Produzenten, da ihre Produkte auf internationalen Märkten günstiger werden. Während große multinationale Konzerne oft gegen Währungsrisiken abgesichert sind, profitieren ihre Verfolger stärker von einem schwächeren Dollar. Zudem werden US-Aktien für ausländische Investoren dann attraktiver, was Kapital breiter über den Markt verteilt.
Ein Crash ist zum jetzigen Zeitpunkt also weder vorprogrammiert noch das einzige Heilmittel gegen die historische Imbalance im US-Aktienmarkt. Kurzfristig würde eine Rezession laut Lakos-Bujas sogar zu einer Verschärfung führen: „Wie in Krisenzeiten üblich, dürfte die Marktkonzentration im Fall einer akuten Rezession hoch bleiben. In diesem Fall wäre eine Umschichtung von zyklischen (konjunkturabhängigen) Werten hin zu defensiven (krisenresistenteren) Aktien zu erwarten.“ Sprich: Geld wird aus volatileren Werten abgezogen, um in große Unternehmen zu investieren. Die Umschichtung in kleinere Assets geschehe laut dem JPMorgan-Strategen auch in einer Rezession erst, wenn nach dem ersten Schock bessere Zeiten in Sicht seien. Beginnen diese guten Zeiten durch eine weiche Landung der US-Wirtschaft schon jetzt, könnte das klärende Gewitter eines Abschwungs nicht mehr nötig sein, um die Unwucht im US-Aktienmarkt wieder auszugleichen.
Author
Schlagzeilen

Es wurde noch keine Einwilligung erteilt.
Du musst zuerst zustimmen, um Inhalte von TradingView zu sehen.


