Shopify Q1 2025: Umsatz wächst, dicker Verlust
Author
Shopify hat am 8. Mai 2025 seine Geschäftszahlen für das erste Quartal vorgelegt. Der kanadische Anbieter von E-Commerce-Lösungen konnte den Umsatz im Vergleich zum Vorjahr deutlich steigern, enttäuschte jedoch mit einer vorsichtigen Prognose für die kommenden Monate. Trotz der positiven Entwicklung beim Umsatz verzeichnete Shopify zudem erneut einen Nettoverlust. Die Aktie geriet nach Bekanntgabe der Zahlen unter Druck.
Shopifys Quartalszahlen auf einen Blick
- Shopifys Umsatz wuchs im Vergleich zum Vorjahr um 27 Prozent auf 2.4 Milliarden US-Dollar.
- Der Gesamtwert aller Waren, die über die Shopify-Plattform verkauft wurden, stieg im Vergleich zum Vorjahr um 23 Prozent auf 74.8 Milliarden US-Dollar.
- Der Nettoverlust erhöhte sich deutlich auf 682 Millionen US-Dollar, belastet durch gestiegene Kosten für Forschung, Entwicklung und Marketing.
- Die Marge sank von 16 auf 13 Prozent, was auf höhere Ausgaben und schwindende Profitabilität hinweist.
Umsatz wächst, Verlust auch
Im ersten Quartal erzielte Shopify einen Umsatz von 2.4 Milliarden US-Dollar, was einem Anstieg von rund 27 Prozent gegenüber dem Vorjahreszeitraum entspricht. Da lag der Umsatz bei 1.8 Milliarden US-Dollar. Der Gesamtwert der über die Plattform verkauften Waren, das sogenannte Gross Merchandise Volume (GMV), lag bei 74.8 Milliarden US-Dollar. Im Vergleich zum Vorjahresquartal, in dem das GMV bei rund 61 Milliarden US-Dollar gelegen hatte, entspricht das einem deutlichen Anstieg um 23 Prozent.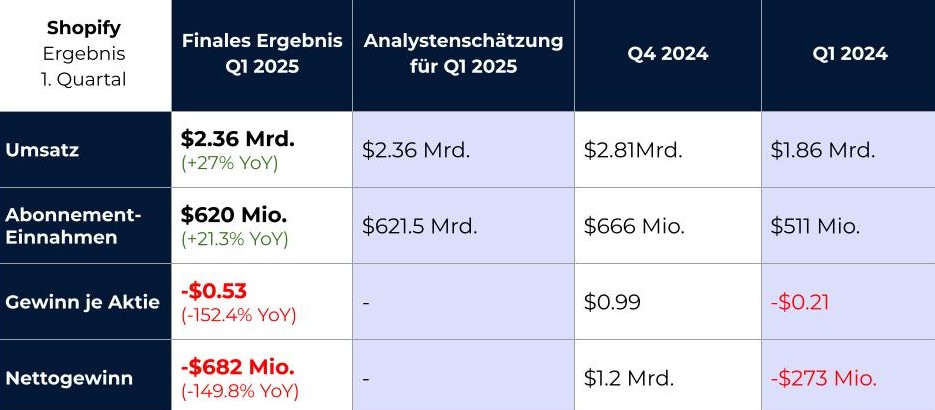 Solides Plus beim Umsatz, dickes Minus beim Gewinn: Shopify muss das Kerngeschäft profitabler machen und die Marge steigern.
Trotz des Umsatzwachstums weitete sich der Nettoverlust deutlich aus: Shopify verbuchte einen Verlust von 682 Millionen US-Dollar beziehungsweise 53 Cent je Aktie. Im Vorjahr lag der Verlust noch bei 273 Millionen US-Dollar beziehungsweise 21 Cent je Aktie. Gründe für die gestiegenen Nettoverluste sind höhere Ausgaben für Forschung, Entwicklung und Marketing, da Shopify weiterhin stark in seine Plattform investiert. Auch die Unsicherheit rund um neue Zölle auf chinesische Importe sowie zusätzliche Anpassungen an regulatorische Veränderungen sorgen für höhere Kosten.
Zudem blieb das Wachstum im Bereich der Abo-Einnahmen etwas hinter den Erwartungen zurück: Die Einnahmen aus dem Bereich Subscription Solutions lagen im ersten Quartal 2025 bei 620 Millionen US-Dollar, während Analysten mit 621.5 Millionen US-Dollar gerechnet hatten. Im Vergleich zum Vorjahr, als 511 Millionen US-Dollar erzielt wurden, entspricht dies jedoch einem soliden Anstieg von rund 21 Prozent.
Bruttogewinn, aber Marge schrumpft
Shopify erzielte im ersten Quartal 2025 einen Bruttogewinn von rund 1.2 Milliarden US-Dollar. Der Bruttogewinn beschreibt die Differenz zwischen dem Umsatz und den direkt mit der Erbringung der Dienstleistungen verbundenen Kosten. Bei Shopify sind das insbesondere Kosten für das Hosting der Plattform, Transaktionskosten bei Zahlungsabwicklungen und Ausgaben für die Infrastruktur von Fulfillment-Services. Der Bruttogewinn ist eine zentrale Kennzahl, um zu bewerten, wie profitabel ein Unternehmen auf Produktebene arbeitet. Im Vergleich zum Vorjahreswert von etwa 1.1 Milliarden US-Dollar bedeutet dies ein Wachstum von knapp 24 Prozent.
Die Free Cashflow-Marge, also der Anteil des Umsatzes, der nach Abzug aller operativen Ausgaben und Investitionen tatsächlich als freier Mittelzufluss bleibt, lag bei Shopify im ersten Quartal bei 13 Prozent. Im Vergleich dazu betrug diese Kennzahl im Vorjahresquartal etwa 16 Prozent. Der Rückgang zeigt, dass Shopify trotz höheren Umsatzes weniger liquide Mittel generieren konnte. Analysten hatten im Schnitt eine Free Cashflow-Marge von rund 15 Prozent erwartet.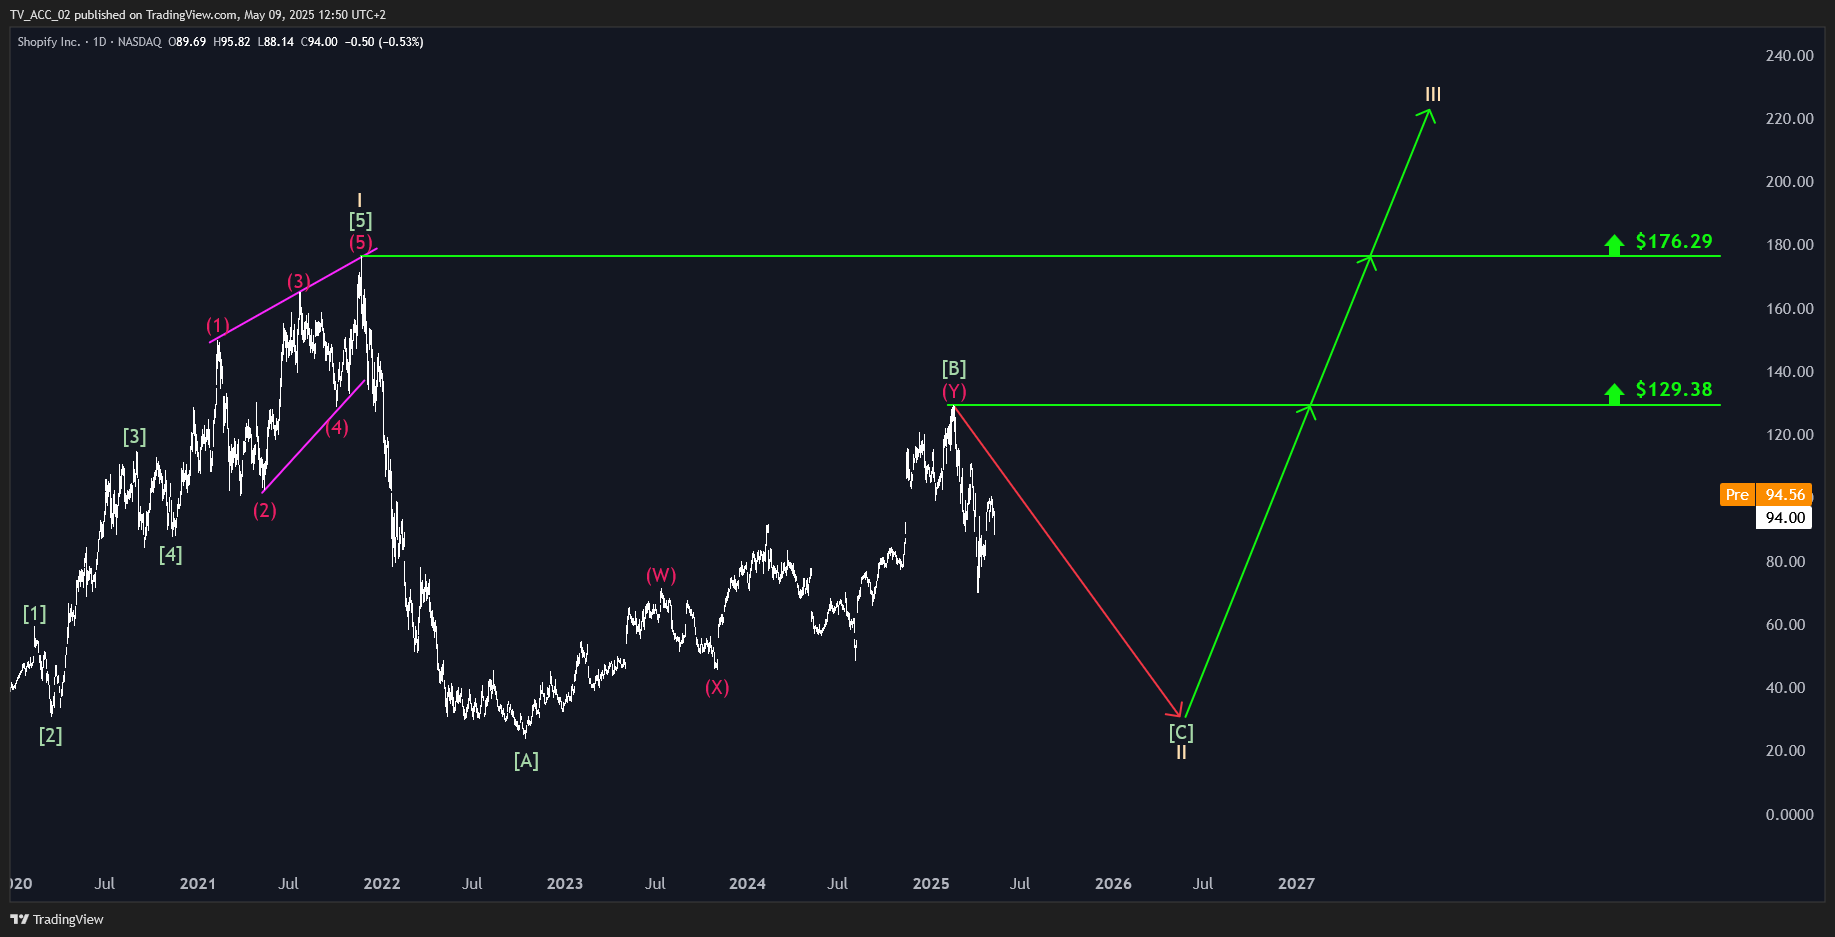 Shopify befindet sich auf dem Weg zu einem übergeordneten Korrektur-Tief. Anschließend können neue Hochs erklommen werden.
Gesamtausgaben für Forschung und Entwicklung stiegen auf rund 377 Millionen US-Dollar (Vorjahr: 290 Millionen US-Dollar). Dazu gehören Entwicklungskosten für neue Tools, Plattform-Updates, KI-Funktionen und Sicherheitslösungen. Die operativen Ausgaben erhöhten sich im Jahresvergleich um rund 28 Prozent. Dazu zählen Vertriebskosten, Marketingausgaben und Personalkosten.
Diese Entwicklungen verdeutlichen, dass Shopify weiterhin auf Wachstum setzt, gleichzeitig aber stärker auf Effizienz achten sollte, um seine Marge langfristig zu stabilisieren. Shopify muss also dafür sorgen, dass ein größerer Anteil des Umsatzes als echter Gewinn übrigbleibt. Bisher wächst der Umsatz zwar stark, aber die Kosten wachsen fast genauso schnell oder sogar schneller (zum Beispiel für neue Mitarbeiter, Forschung, Infrastruktur und Marketing). Dadurch verschlechtert sich die Marge: Ein größerer Umsatz führt nicht automatisch zu einem höheren Gewinn.
Schwacher Ausblick drückt Shopify-Aktie
Für das laufende Quartal rechnet Shopify mit einem Wachstum des Bruttogewinns von unter 20 Prozent. Analysten hatten Prognosen oberhalb dieser Marke erwartet. Beim Umsatz stellt Shopify ein Wachstum im mittleren Zwanzigerprozentbereich in Aussicht, was ebenfalls unter den Erwartungen der Wall Street liegt. Zusätzlich verunsichern neue politische Rahmenbedingungen die Investoren: Durch die von Präsident Donald Trump eingeführten Zölle auf chinesische Waren könnte es zu Belastungen für Shopifys Händler kommen. Shopifys Finanzvorstand Jeff Hoffmeister zeigte sich dennoch zuversichtlich, dass diese Auswirkungen für den Konzern begrenzt bleiben, da der Großteil der Kunden höhere Einkommen aufweise und weniger preissensibel sei.
Dennoch bleibt die Unsicherheit hoch. Die Aktie von Shopify verlor im Anschluss an die Zahlenvorlage am Donnerstag leicht an Wert. Auf der einen Seite honorieren Investoren das starke Umsatzwachstum und die führende Position im E-Commerce-Segment. Auf der anderen Seite belasten steigende Verluste, die sinkende Marge und die vorsichtige Prognose für die nächsten Quartale die Stimmung am Markt. Die Aktie befindet sich aktuell in einer ausgedehnten Korrektur, die noch bis unter 50 Dollar führen kann. Ist das nächste Tief dieser Abverkäufe überwunden, kann es laut unserer Analyse wieder nachhaltig aufwärts gehen.
Author
Schlagzeilen

Es wurde noch keine Einwilligung erteilt.
Du musst zuerst zustimmen, um Inhalte von TradingView zu sehen.


