Echter Boom oder Kartenhaus? Was gerade für Nvidia spricht (und was nicht)

Author
Das Wichtigste in Kürze
- Nvidias Zahlen am 26. August werden zum Belastungstest für den gesamten KI-Boom.
- Versteckte Milliarden-Verpflichtungen und eine extreme Kundenkonzentration bergen Risiken.
- Ein zirkulärer Finanzierungskreislauf könnte in einer Abwärtsphase zum Problem werden.
Der norwegische Staatsfonds, der größte Investor der Welt, hat seine Karten auf den Tisch gelegt: Nvidia ist nun die größte Einzelposition im Portfolio, noch vor Apple und Microsoft. Doch während die Märkte gespannt auf die Quartalszahlen am 26. August blicken, braut sich hinter der glänzenden Fassade des operativen Geschäfts ein Risiko zusammen, das der Kreditmarkt bereits zu bepreisen beginnt. Die Frage ist: Wird der KI-Boom weiterhin von nachhaltiger Nachfrage getragen, oder beruht er zunehmend auf kreditähnlichen Verpflichtungen und gegenseitiger Finanzierung?

Der Norges Bank Investment Management (NBIM), der den norwegischen Staatsfonds verwaltet, hält mittlerweile rund 1.5 Prozent aller weltweit börsennotierten Aktien. Die aktuelle Rangliste der Top-Holdings spricht Bände über die Dominanz der Tech-Giganten: Nvidia führt das Portfolio mit einem Wert von rund 574 Milliarden norwegischen Kronen (ca. 53 Milliarden US-Dollar) an, dicht gefolgt von Apple (497 Milliarden NOK) und Microsoft (459 Milliarden NOK). Dass der weltgrößte Fonds so massiv auf Nvidia setzt, unterstreicht das enorme Vertrauen in den KI-Boom.
Rückblick und Vorschau: Alle Augen auf den 26. August
Dieses Vertrauen basiert auf atemberaubenden Zahlen. Im letzten Quartal (Q1 Geschäftsjahr 2027) pulverisierte Nvidia die Erwartungen: Der Umsatz stieg um 85 Prozent auf 81.6 Milliarden US-Dollar, die Bruttomarge lag bei sagenhaften 75 Prozent, und der freie Cashflow erreichte 119.1 Milliarden US-Dollar über die letzten zwölf Monate.
Nun blickt die Finanzwelt gebannt auf den 26. August 2026, wenn Nvidia die Zahlen für das zweite Quartal vorlegt. Die Erwartungen sind astronomisch: Analysten prognostizieren einen Umsatz von rund 86.4 Milliarden US-Dollar, während Nvidias eigene Guidance sogar 89.2 bis 92.8 Milliarden US-Dollar in Aussicht stellt. Doch genau hier, in den Tiefen der Bilanz und der Vertragsstrukturen, verbirgt sich ein Risiko, das viele Investoren übersehen.
Die drei Hauptprobleme in Nvidias Bilanz
Bevor wir tief in die Zahlen eintauchen, lassen Sie uns kurz zusammenfassen, wo die eigentlichen Probleme liegen. Nvidia steht vor drei großen Herausforderungen, die auf den ersten Blick nicht offensichtlich sind:
Erstens gibt es massive vertragliche Verpflichtungen, die nicht direkt in der Bilanz stehen, aber dennoch bedient werden müssen.
Zweitens leidet Nvidia unter einer extremen Kundenkonzentration – das bedeutet, dass ein Großteil des Umsatzes und der ausstehenden Forderungen von nur sehr wenigen, großen Kunden stammt. Wenn einer dieser Kunden ausfällt, hat das sofort gravierende Auswirkungen.
Drittens gibt es einen zirkulären Finanzierungskreislauf: Nvidia investiert in Unternehmen, die wiederum Nvidias Produkte kaufen. In guten Zeiten treibt das die Gewinne nach oben, in schlechten Zeiten könnte dieser Kreislauf jedoch rückwärtslaufen und die Bilanz belasten. Und jetzt schauen wir uns das am Beispiel Nvidia genauer an.
Das Kreditsignal: Der Markt wird nervös
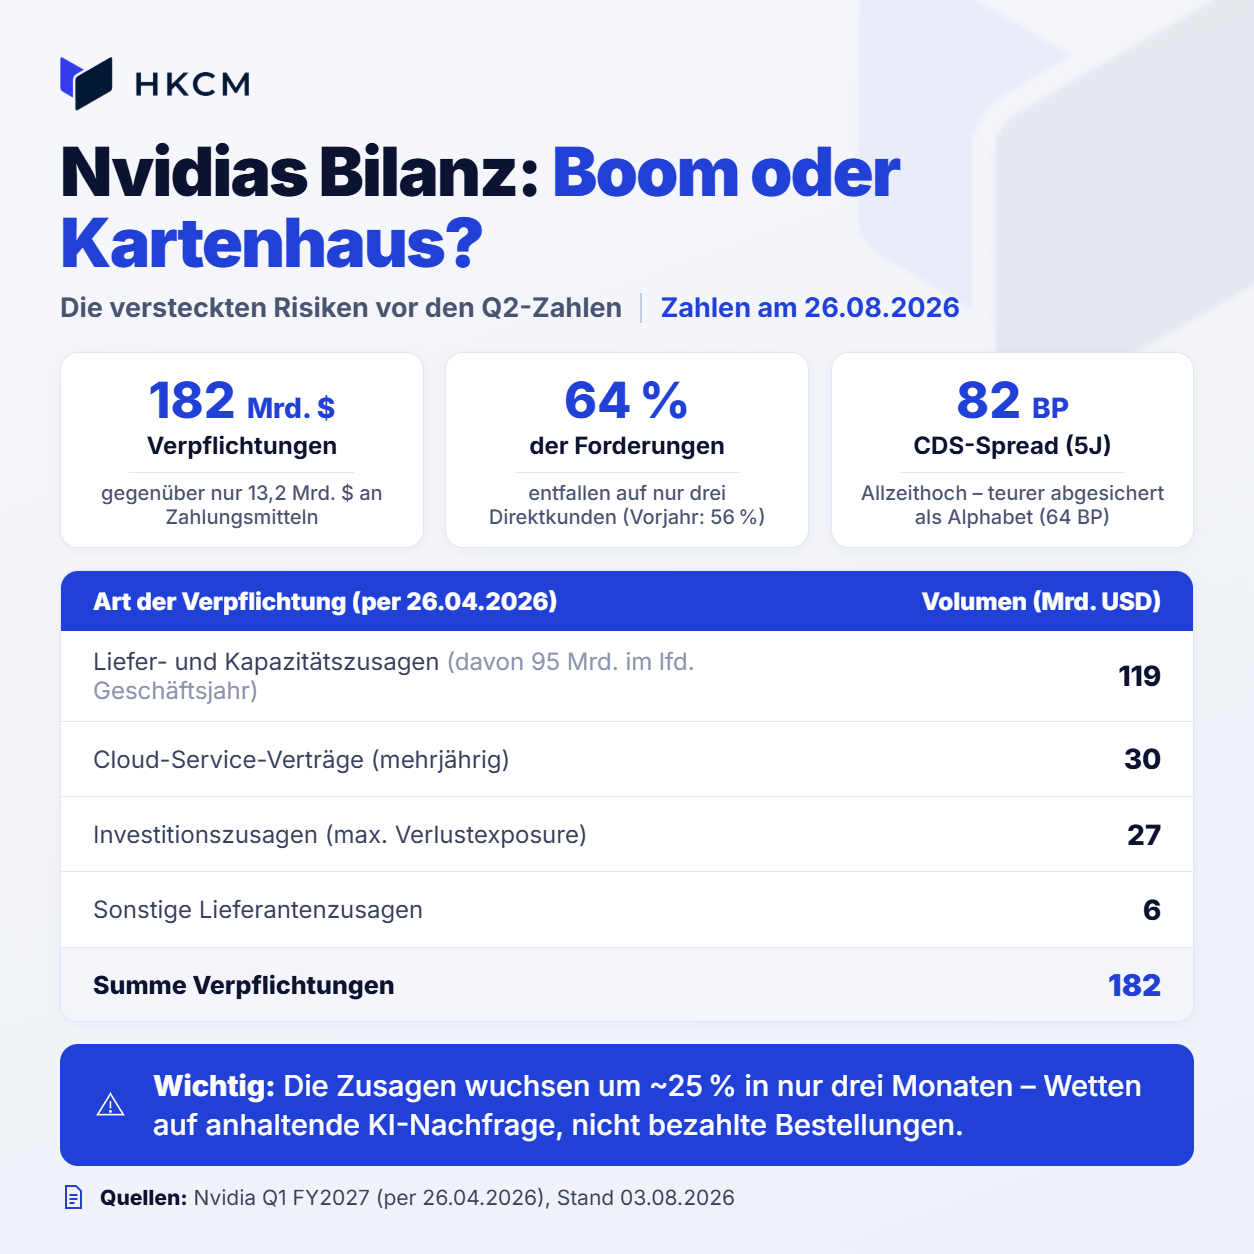
Am 27. Juli 2026 stieg der Preis für die Absicherung von Nvidia-Anleihen gegen Ausfall (5-Jahres Credit Default Swap, CDS) auf 82 Basispunkte. Das ist der höchste je gemessene Stand und zugleich die größte Tagesausweitung seit Handelsbeginn dieser Kontrakte im November 2025. Zum Vergleich: Der CDS-Spread von Alphabet lag zeitgleich bei etwa 64 Basispunkten.
Dass ein Halbleiterhersteller mit AA-Rating und 50.3 Milliarden US-Dollar an liquiden Mitteln teurer abgesichert wird als ein Hyperscaler, ist bemerkenswert. Gepreist wird hier kein klassisches Ausfallrisiko, sondern die Ausweitung von sogenannten Eventualverbindlichkeiten. Das sind mögliche zukünftige Schulden, die eintreten könnten, wenn bestimmte Bedingungen erfüllt sind – vergleichbar mit einer Bürgschaft, die man für einen Freund übernimmt.
Auslöser waren Berichte über ein Dealvolumen von mehr als 750 Milliarden US-Dollar, darunter eine Partnerschaft mit der SK-Gruppe und Gespräche über eine Absicherung von bis zu 250 Milliarden US-Dollar für die Anmietung von Rechenkapazität durch OpenAI. Der Kreditmarkt behandelt solche Garantien als Schulden, auch wenn sie (noch) nicht in der Bilanz stehen.
Die Verpflichtungen wachsen schneller als der Umsatz
Der Quartalsbericht zum 26. April 2026 weist vertragliche Verpflichtungen von rund 182 Milliarden US-Dollar aus. Dem stehen 13.2 Milliarden US-Dollar an reinen Zahlungsmitteln gegenüber.
Besonders kritisch ist der Zeitplan: Von den 119 Milliarden US-Dollar an Liefer- und Kapazitätszusagen entfallen 95 Milliarden auf den Rest des laufenden Geschäftsjahres. Zudem wachsen diese Zusagen rasant; ein Anstieg um rund 25 Prozent innerhalb von nur drei Monaten. In einfachen Worten: Nvidia geht massive finanzielle Verpflichtungen ein, um zukünftige Lieferungen und Kapazitäten zu sichern.
Das Unternehmen bindet extrem viel Geld an die Erwartung, dass die Nachfrage nach KI-Chips weiterhin so hoch bleibt. Es handelt sich dabei nicht um konkrete, bereits bezahlte Bestellungen, sondern um Wetten auf die Zukunft. Wenn diese Nachfrage einbricht, sitzt Nvidia auf enormen Kosten, die nicht durch entsprechende Einnahmen gedeckt sind. Das wirft die Frage auf, ob dieses Vorgehen auf Dauer nachhaltig ist oder ob sich das Unternehmen hier übernimmt.
Die Ergebnisqualität und das Problem der Korrelation
Im Quartal zum 26. April 2026 lag der Nettogewinn mit 58.3 Milliarden US-Dollar über dem operativen Ergebnis von 53.5 Milliarden US-Dollar. Die Differenz von knapp 16 Milliarden US-Dollar (vor Steuern) stammt aus unrealisierten Aufwertungen von Beteiligungen.
Um das zu verstehen, muss man wissen: Das operative Ergebnis zeigt, wie viel Geld Nvidia mit seinem eigentlichen Kerngeschäft – dem Verkauf von Chips – verdient hat. Der Nettogewinn hingegen schließt auch andere Einnahmequellen ein, wie zum Beispiel den Wertzuwachs von Unternehmen, an denen Nvidia beteiligt ist.
Wenn Nvidia also Anteile an einem vielversprechenden KI-Startup hält und dieses Startup plötzlich an Wert gewinnt, steigt auch Nvidias Nettogewinn, selbst wenn dieser Wertzuwachs noch nicht in echtes Geld umgewandelt wurde (daher "unrealisiert"). Die Differenz von 16 Milliarden US-Dollar zeigt, dass ein erheblicher Teil von Nvidias ausgewiesenem Gewinn nicht aus dem Verkauf von Chips stammt, sondern aus der Wertsteigerung seiner Beteiligungen.
Das Risiko liegt hier in der Korrelation: Nvidia wertet Beteiligungen an Unternehmen auf, die gleichzeitig Nvidias Chips kaufen. Deren Bewertungen steigen oft genau deshalb, weil Liefer- und Finanzierungsvereinbarungen mit Nvidia angekündigt wurden. In einer Abwärtsphase würde diese Kennzahl die operative Leistung im selben Quartal nach unten ziehen, in dem auch das Kerngeschäft schwächer wird.
Klumpenrisiko: Drei Kunden schulden 64 Prozent
Während viel über Nvidias Umsatzkonzentration gesprochen wird, ist die Forderungskonzentration noch brisanter. Zum 26. April 2026 stellten nur drei Direktkunden zusammen 64 Prozent der Forderungen aus Lieferungen und Leistungen (Vorjahr: 56 Prozent). Das ausstehende Geld ist also kaum diversifiziert und zwar genau in dem Kundensegment, dem Nvidia zugleich Kapital und Garantien bereitstellt.
Der zirkuläre Mechanismus
Die Risikoanalyse beschreibt einen sich selbst verstärkenden Kreislauf:
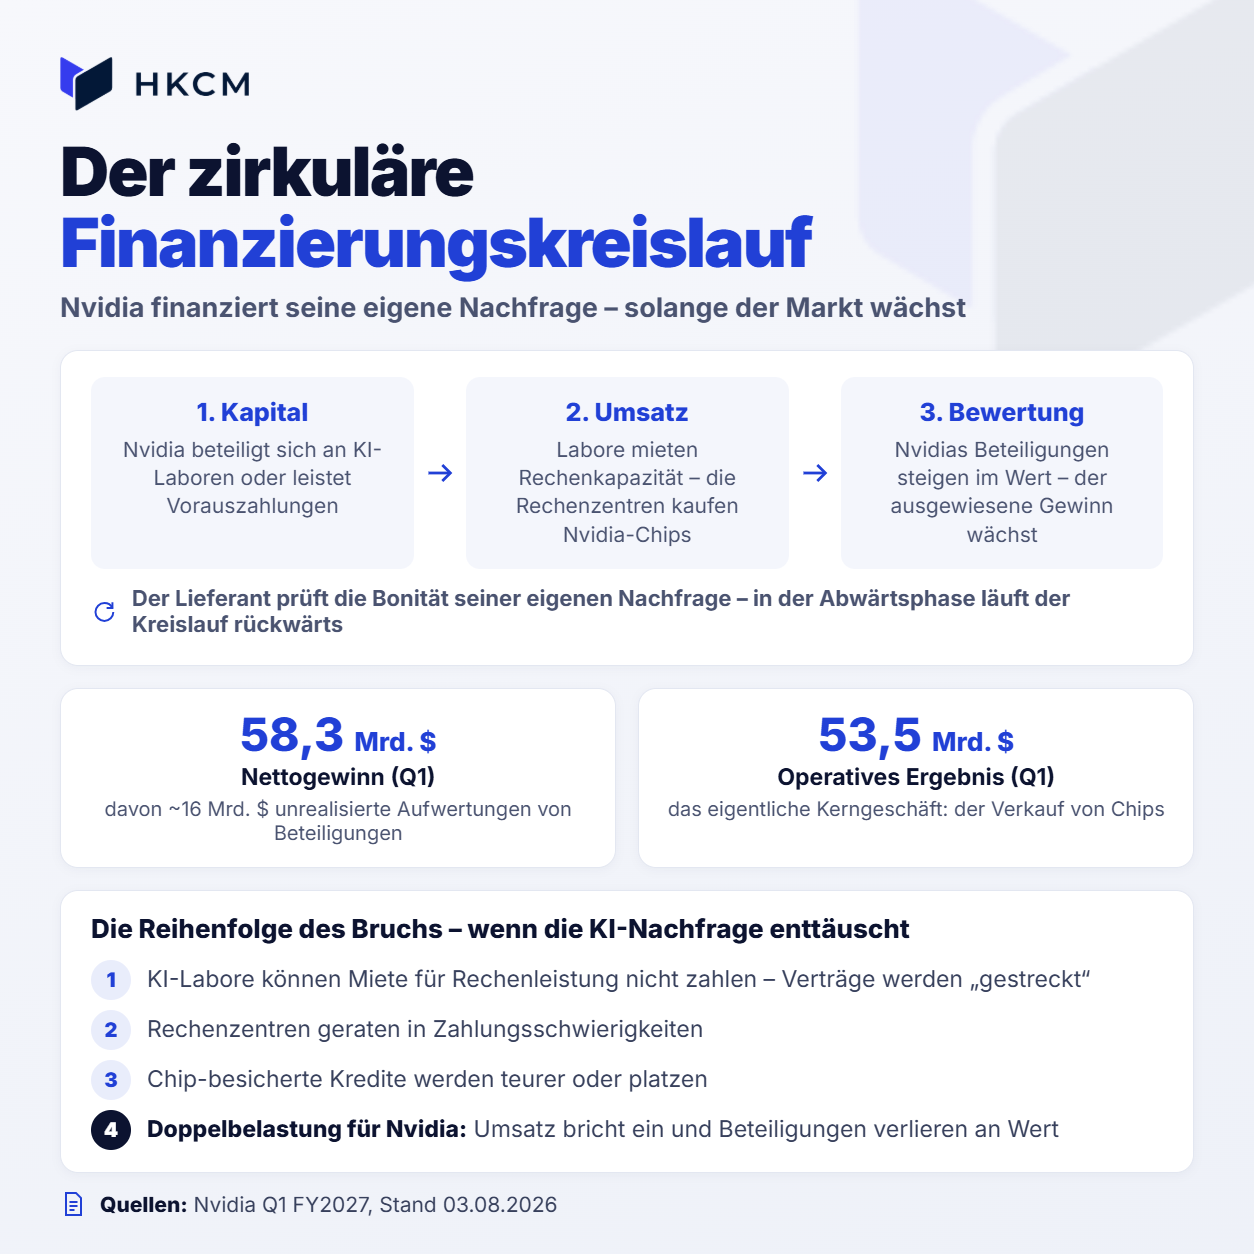
Der Lieferant prüft quasi die Bonität seiner eigenen Nachfrage. Solange der Markt wächst, verstärken sich diese Effekte positiv. Doch in einer Abwärtsphase laufen dieselben Schritte rückwärts. Genau diese Erkenntnis ist extrem wichtig: Wenn der Markt dreht, fallen nicht nur die Chip-Verkäufe, sondern auch der Wert der Beteiligungen, was den Gewinn doppelt belastet.
Die Gegenposition: Solides Fundament
Trotz dieser Risiken gibt es starke Gegenargumente:
- Echter Überschuss: Die Finanzierung stammt aus einem freien Cashflow von 119.1 Milliarden US-Dollar (letzte 12 Monate) und einer Bruttomarge von 75 Prozent.
- Starke Bonität: Eine Anleiheemission über 25 Milliarden US-Dollar im Juni 2026 war massiv überzeichnet.
- Reale Knappheit: Die Kapazitäten sind derzeit voll ausgelastet.
- Aktienrückkäufe: Nvidia hat im ersten Quartal rund 20 Milliarden US-Dollar an die Aktionäre zurückgeführt.
Wie Nvidia ins Wanken geraten kann
Sollte die Endnachfrage nach KI-Anwendungen hinter den Erwartungen zurückbleiben, wird das System nicht sofort kollabieren. Die Bruchstelle liegt bei den Rechenkapazitätsverträgen: Wenn KI-Labore ihre Abnahmeverpflichtungen strecken müssen – das heißt, wenn sie vereinbarte Zahlungen oder Abnahmen zeitlich nach hinten verschieben, weil ihnen das Geld ausgeht oder die Nachfrage fehlt –, geraten die Rechenzentren unter Druck.
Leseempfehlung: Zins-Schock in Washington: Fed hält still, Wall Street blutet
Dieser Kausalzusammenhang ist entscheidend:
- Der Auslöser: KI-Startups und Labore können ihre Rechnungen für gemietete Rechenleistung nicht mehr pünktlich bezahlen oder müssen Verträge verlängern ("strecken").
- Der Dominoeffekt: Die Betreiber der Rechenzentren, die massiv in Nvidia-Chips investiert haben, geraten in Zahlungsschwierigkeiten.
- Die Finanzierungskrise: Die Kredite, die diese Rechenzentren aufgenommen haben (oft besichert durch die teuren Nvidia-Chips), werden teurer oder platzen.
- Der Rückschlag für Nvidia: Letztlich führt dies dazu, dass die Rechenzentren keine neuen Chips mehr bei Nvidia bestellen können. Der Umsatz bricht ein, und gleichzeitig verlieren Nvidias Beteiligungen an den KI-Laboren an Wert.
Wenn Nvidia am 26. August seine Zahlen präsentiert, wird der Markt nicht nur auf den Umsatz schauen. Es wird der ultimative Belastungstest dafür, ob die Finanzierungsstruktur des gesamten KI-Booms tragfähig bleibt.
Author
Schlagzeilen

Es wurde noch keine Einwilligung erteilt.
Du musst zuerst zustimmen, um Inhalte von TradingView zu sehen.


