Die 10 größten Anfängerfehler beim Investieren

Author
Das Wichtigste in Kürze:
- Ohne Strategie investieren führt oft zu emotionalen und riskanten Fehlentscheidungen.
- Diversifikation, Geduld und frühes Starten stärken langfristigen Vermögensaufbau.
- Bildung und Kostenkontrolle reduzieren typische Anfängerfehler beim Investieren.
Stellen Sie sich vor, die Börse wäre ein riesiger Marktplatz für den Vermögensaufbau. Links stehen ETFs ordentlich im Regal, rechts blinken Einzelaktien wie frisch polierte Profi-Werkzeuge, irgendwo in der Ecke schreit jemand „Kauf den Dip!“, während ein anderer bereits den nächsten Tenbagger gefunden haben will. Dazu kommt noch der obligatorische Bekannte, der angeblich „damals ganz früh bei Bitcoin dabei war“, aber komischerweise immer erst nach der Rallye davon erzählt.
Für Anfänger wirkt dieser Marktplatz schnell überwältigend. Man möchte eigentlich nur ein solides Fundament für die eigene finanzielle Zukunft bauen und kommt mit drei Apps, fünf Meinungen, zwölf YouTube-Thumbnails und dem Gefühl nach Hause, dass alle anderen den geheimen Lageplan kennen. Die Wahrheit ist jedoch deutlich nüchterner: Die meisten Anfänger scheitern nicht daran, dass sie den Finanzmarkt nicht verstehen. Sie scheitern daran, dass sie ohne Plan, ohne Risikoverständnis und mit zu viel Emotion starten.
 Die 10 größten Anfängerfehler beim Investieren
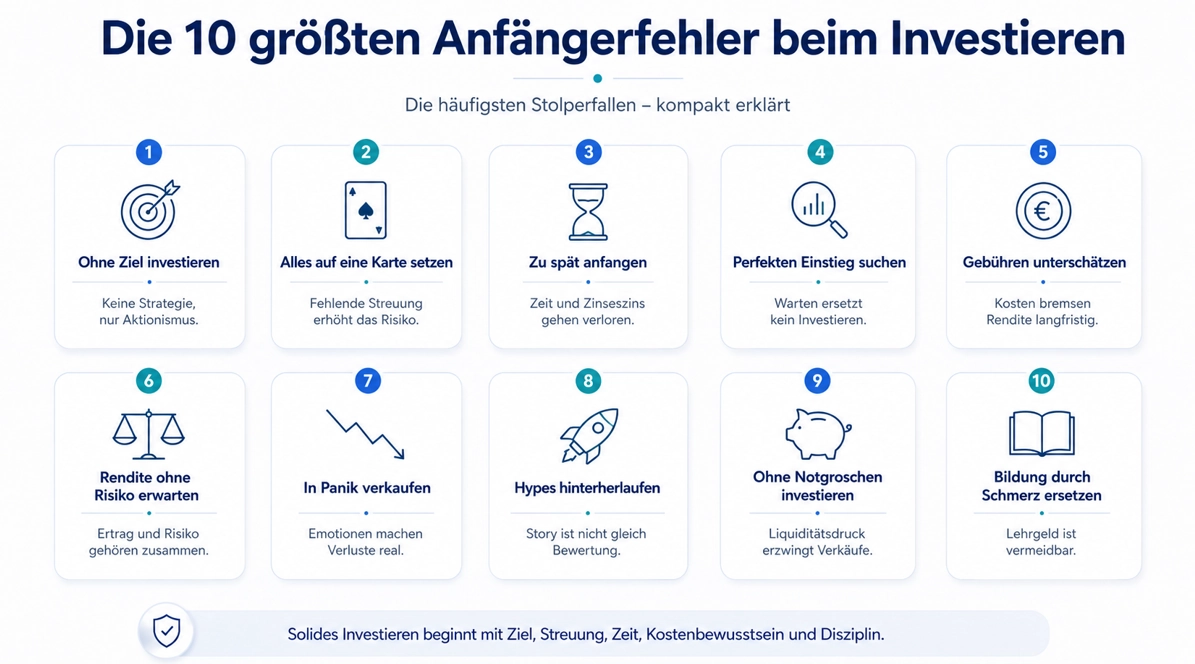
Lassen Sie uns also einmal die zehn größten Anfängerfehler beim Investieren durch die Mühle der Realität drehen. Nicht, um Angst vor der Börse zu machen, sondern um genau das Gegenteil zu erreichen: Wer die typischen Stolperfallen kennt, läuft mit deutlich höherer Wahrscheinlichkeit nicht direkt in die teuerste davon hinein.
1. Ohne Ziel investieren
Der erste Fehler klingt banal, ist aber erstaunlich weit verbreitet: Viele investieren, ohne vorher zu wissen, was sie eigentlich erreichen wollen. Altersvorsorge, Vermögensaufbau, kurzfristige Spekulation, Inflationsschutz oder einfach nur „irgendwas mit Rendite“ – das sind völlig unterschiedliche Baustellen.
Wer kein Ziel hat, verwechselt schnell Bewegung mit Fortschritt. Dann wird heute ein ETF gekauft, morgen eine Wasserstoffaktie, übermorgen ein Krypto-Token und nächste Woche vielleicht noch ein Rohstoffzertifikat, weil der Algorithmus es gerade in die Timeline gespült hat. Das Depot sieht dann irgendwann nicht mehr aus wie eine Strategie, sondern wie ein Einkaufswagen kurz vor Ladenschluss.
 Erst das Ziel klären, dann das Anlageprodukt wählen!
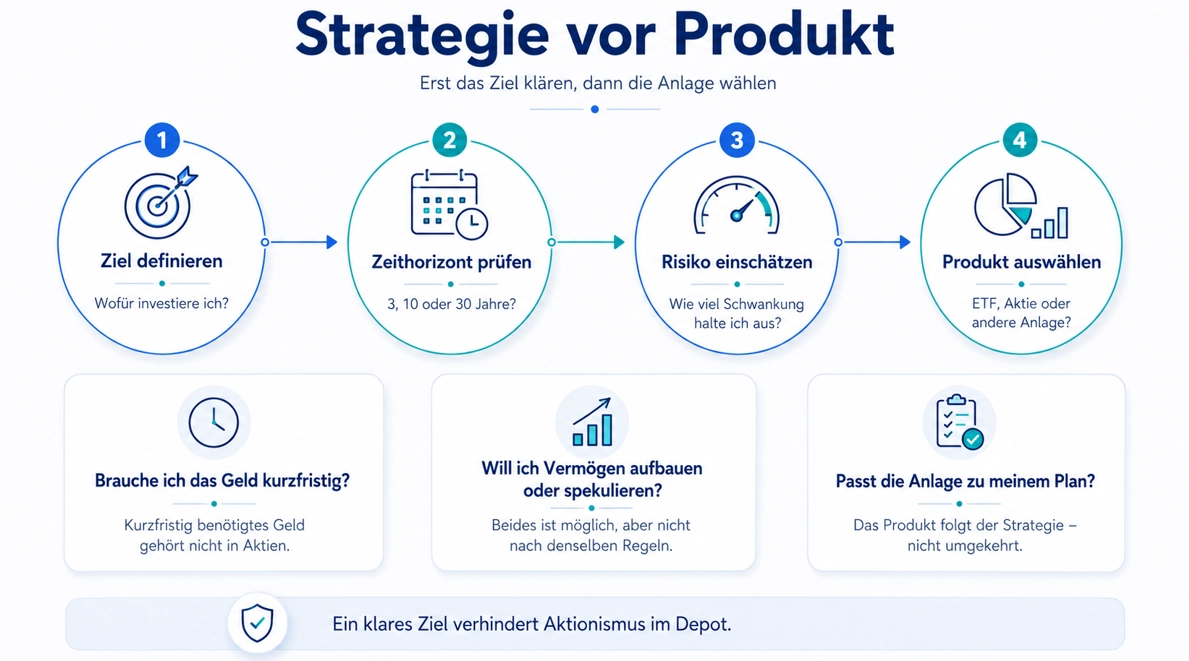
Ein Ziel muss nicht kompliziert sein. Es reicht zunächst die ehrliche Frage: Wofür investiere ich, über welchen Zeitraum und mit welcher Schwankung kann ich leben? Erst danach stellt sich die Frage nach dem passenden Produkt. Nicht umgekehrt.
Frage | Warum sie wichtig ist |
Investiere ich für 3, 10 oder 30 Jahre? | Der Anlagehorizont entscheidet darüber, wie viel Schwankung tragbar ist. |
Brauche ich das Geld kurzfristig? | Geld, das bald benötigt wird, hat am Aktienmarkt wenig verloren. |
Will ich Vermögen aufbauen oder spekulieren? | Beides ist möglich, aber es sind nicht dieselben Spielregeln. |
2. Alles auf eine Karte setzen
„Wenn ich nur die eine Aktie finde, die sich verzehnfacht, bin ich durch.“ Dieser Gedanke ist verführerisch. Er klingt nach Abkürzung, nach Genie, nach einem persönlichen Finanzmärchen mit Happy End. Leider übersehen viele Anfänger dabei den kleinen Haken: Wer alles auf eine Karte setzt, kann auch mit einer einzigen falschen Entscheidung sehr viel kaputtmachen.
Diversifikation ist kein besonders sexy Begriff. Er klingt eher nach Versicherungsordner als nach Börsenerfolg. Trotzdem ist er einer der wichtigsten Grundpfeiler soliden Investierens. Gemeint ist nichts anderes als die Verteilung des Kapitals auf verschiedene Unternehmen, Branchen, Regionen oder Anlageklassen. Wenn ein einzelner Titel fällt, fällt dann nicht gleich das gesamte finanzielle Kartenhaus mit.
Natürlich kann konzentriertes Investieren hohe Renditen bringen. Doch Konzentration setzt Wissen, Erfahrung, Nervenstärke und eine klare These voraus. Für Anfänger ist fehlende Streuung oft eher ein finanzielles Oster-Eiersuchen mit verbundenen Augen. Man hofft, das goldene Ei zu finden, tritt aber vorher vielleicht auf den Rechen.
3. Zu spät anfangen
Viele Menschen warten mit dem Investieren, bis „mehr Geld übrig“ ist. Das klingt vernünftig, ist aber oft eine Falle. Denn beim Vermögensaufbau ist Zeit nicht nur ein netter Begleiter, sondern einer der wichtigsten Hebel überhaupt.
Nehmen wir ein einfaches Beispiel. Wer monatlich 100 Euro investiert, legt im Jahr 1200 Euro zur Seite. Nach zehn Jahren sind das bereits 12 000 Euro reine Einzahlungen. Kommt zusätzlich eine durchschnittliche Rendite hinzu, beginnt der Zinseszinseffekt seine Arbeit. Dieser Effekt ist nichts Magisches, auch wenn er gelegentlich so behandelt wird. Er bedeutet schlicht: Erträge können wiederum Erträge erwirtschaften.
Der Punkt ist also nicht, dass jeder sofort riesige Summen investieren muss. Der Punkt ist, dass kleine Beträge über lange Zeiträume eine erstaunliche Wirkung entfalten können. Genau wie ein 30-Euro-Abo nach zehn Jahren nicht mehr wie Kleingeld aussieht, sieht auch ein monatlicher Sparplan nach zehn Jahren nicht mehr wie ein belangloser Betrag aus.
4. Den perfekten Einstieg suchen
Viele Anfänger stehen am Seitenrand und warten auf den perfekten Moment. Der Markt ist gerade zu hoch, dann wieder zu unsicher, dann zu stark gefallen, dann vielleicht noch nicht genug gefallen. Aus „Ich warte auf eine bessere Gelegenheit“ wird schnell „Ich habe die letzten fünf Jahre gewartet“.
Natürlich ist Bewertung wichtig. Natürlich macht es einen Unterschied, ob man blind in eine Übertreibung hineinkauft oder geduldig Chancen sucht. Aber der perfekte Einstieg ist in der Praxis oft so schwer zu finden wie das letzte Stück Kuchen auf einer Familienfeier: Alle reden darüber, aber wenn man endlich zugreift, war jemand anders schneller.
Eine mögliche Lösung ist regelmäßiges Investieren. Beim sogenannten Durchschnittskosteneffekt wird in festen Intervallen ein gleicher Betrag investiert. Mal kauft man teurer, mal günstiger, aber man reduziert das Risiko, alles zu einem einzigen ungünstigen Zeitpunkt zu investieren. Das ist nicht spektakulär. Es ist auch keine Raketenwissenschaft. Aber genau darin liegt manchmal der Charme.
5. Gebühren unterschätzen
Gebühren wirken harmlos, weil sie oft klein aussehen. Ein Prozent hier, ein halbes Prozent dort, dazu vielleicht noch Transaktionskosten. Das klingt nicht nach Drama. Doch Kosten sind an der Börse besonders heimtückisch, weil sie sicher anfallen, während Renditen unsicher sind.
Stellen wir uns zwei Anlagen mit gleicher Bruttorendite vor. Die eine kostet 0.2 Prozent pro Jahr, die andere 1.5 Prozent. Die Differenz wirkt auf den ersten Blick überschaubar. Über lange Zeiträume kann sie jedoch einen erheblichen Unterschied machen, weil jedes Jahr weniger Kapital im Depot bleibt, das weiter für Sie arbeiten könnte.
Das bedeutet nicht, dass immer das billigste Produkt automatisch das Beste ist. Qualität, Struktur, Liquidität und Strategie spielen ebenfalls eine Rolle. Aber wer Gebühren ignoriert, fährt mit angezogener Handbremse und wundert sich später, warum andere schneller vorankommen.
6. Rendite ohne Risiko erwarten
Wenn Ihnen jemand hohe Renditen, geringe Schwankungen und praktisch kein Risiko verspricht, sollten Sie mindestens so skeptisch werden wie bei einer Nachricht eines angeblichen Prinzen mit dringendem Überweisungsbedarf. Rendite entsteht am Kapitalmarkt nicht im luftleeren Raum. Sie ist in der Regel die Entschädigung dafür, dass Anleger Risiken tragen.
Aktien schwanken. Anleihen haben Zins- und Bonitätsrisiken. Immobilien sind nicht immer liquide. Rohstoffe werfen keine laufenden Erträge ab. Kryptowährungen können brutal volatil sein. Jedes Anlagevehikel hat seine eigene Art, dem Anleger gelegentlich den Puls nach oben zu treiben.
Der Fehler besteht nicht darin, Risiko einzugehen. Ohne Risiko gibt es kaum reale Renditechancen. Der Fehler besteht darin, Risiko nicht zu verstehen. Wer nicht weiß, warum eine Anlage steigen oder fallen kann, investiert nicht wirklich, sondern hofft nur mit Depotzugang.
7. In Panik verkaufen
Kursrückgänge fühlen sich für Anfänger oft wie ein persönlicher Angriff an. Gestern war das Depot noch grün, heute leuchtet es rot, und plötzlich wirkt der langfristige Anlagehorizont ungefähr so stabil wie ein Gartenstuhl im Sturm. Genau in solchen Momenten zeigt sich, ob man einen Plan hat oder nur gute Laune während steigender Kurse.
Volatilität ist am Aktienmarkt normal. Sie ist nicht angenehm, aber sie gehört dazu. Wer in produktive Unternehmen oder breit gestreute Märkte investiert, muss damit rechnen, dass die Preise zwischenzeitlich deutlich fallen können. Das ist der Eintrittspreis für langfristige Renditechancen.
Das Problem ist nicht der Kursrückgang allein. Das Problem ist der Verkauf aus Panik. Wer nach starken Rückgängen verkauft, verwandelt Buchverluste in reale Verluste und nimmt sich gleichzeitig die Chance auf eine mögliche Erholung. Ein Plan für Krisen muss deshalb vor der Krise entstehen. Danach übernimmt häufig der Bauch, und der Bauch ist selten ein guter Portfoliomanager.
8. Hypes hinterherlaufen
Jeder Börsenzyklus hat seine Lieblinge. Mal sind es Cannabis-Aktien, mal Wasserstoff, mal Meme-Stocks, mal künstliche Intelligenz, mal der nächste Coin mit Hund, Frosch oder Raketenversprechen. Sobald ein Thema überall auftaucht, fühlt es sich an, als müsse man unbedingt dabei sein. Schließlich will niemand derjenige sein, der wieder nur zugeschaut hat.
Doch wenn der Nachbar, die App, der Algorithmus und der Friseur gleichzeitig dieselbe Aktie feiern, ist die Party möglicherweise schon weit fortgeschritten. Das bedeutet nicht, dass populäre Themen automatisch schlecht sind. Große Trends können reale wirtschaftliche Bedeutung haben. Aber ein guter Trend ist nicht automatisch ein guter Einstiegspreis.
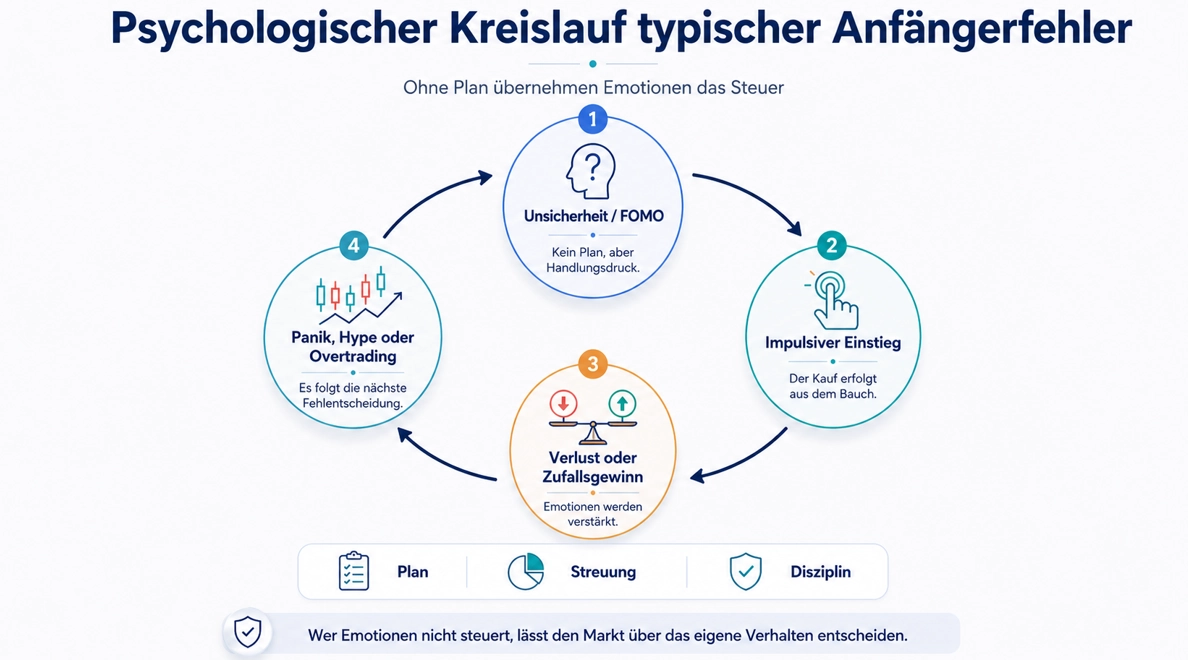 Die Psychologie hinter Anfängerfehlern
Anfänger verwechseln häufig eine spannende Geschichte mit einer sinnvollen Bewertung. Ein Unternehmen kann eine fantastische Zukunft haben und trotzdem zu teuer sein. Umgekehrt kann ein langweiliges Unternehmen ein solides Investment darstellen, wenn Preis, Geschäftsmodell und Risiko zusammenpassen. Nicht jede Rakete landet auf dem Mond. Manche schaffen es nur bis zur nächsten Kapitalerhöhung.
9. Ohne Notgroschen investieren
Investieren ist wichtig. Liquidität aber auch. Wer jeden verfügbaren Euro in den Markt steckt und dann bei der ersten kaputten Waschmaschine Aktien verkaufen muss, hat kein Vermögenskonzept, sondern ein Timing-Problem mit Haushaltsgerät.
Ein Notgroschen ist der finanzielle Stoßdämpfer des Alltags. Er sorgt dafür, dass unerwartete Ausgaben nicht sofort das Depot angreifen. Die genaue Höhe hängt von Einkommen, Ausgaben, Berufssicherheit und persönlicher Lebenssituation ab. Für manche reichen drei Monatsausgaben, andere schlafen erst mit sechs oder mehr Monaten Reserve ruhig.
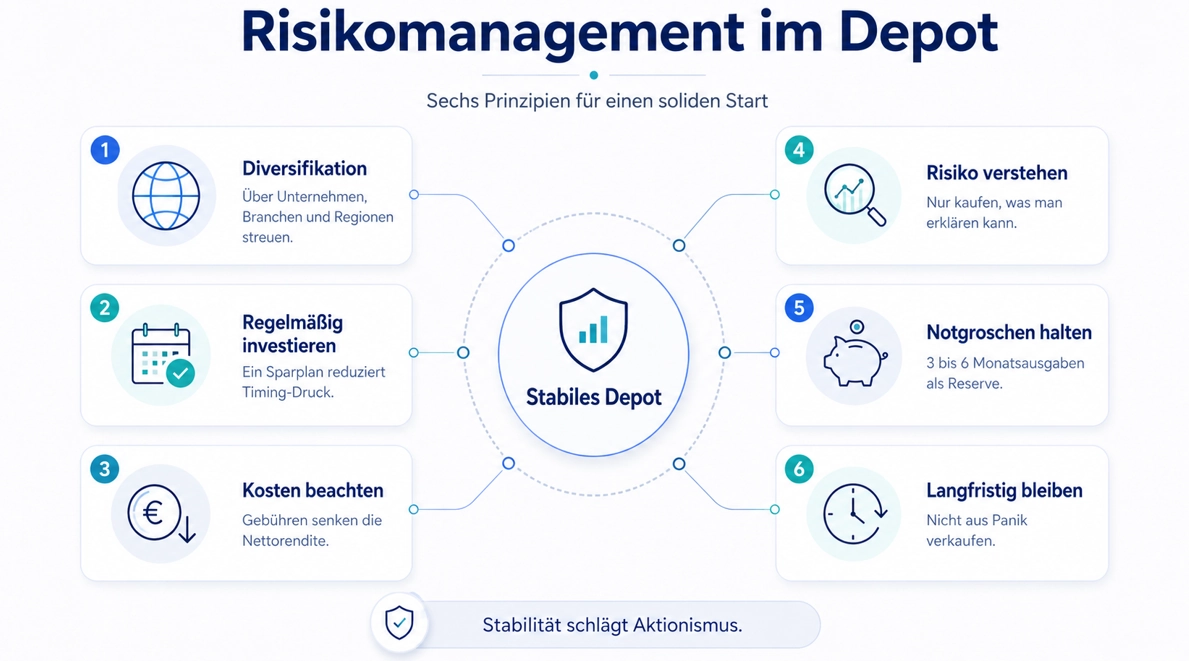 Sechs Prinzipien für ein solides Risikomanagement im Depot
Der entscheidende Punkt ist: Investiertes Geld sollte nicht morgen gebraucht werden. Denn der Markt interessiert sich nicht dafür, ob gerade die Autoreparatur fällig ist. Wer verkaufen muss, verkauft oft nicht dann, wenn es strategisch sinnvoll ist, sondern dann, wenn das Leben die Rechnung präsentiert.
10. Bildung durch Schmerz ersetzen
Der wohl teuerste Anfängerfehler ist die Haltung: „Ich probiere einfach mal aus, wird schon gutgehen.“ Natürlich lernt man an der Börse auch durch Erfahrung. Aber Erfahrung muss nicht bedeuten, dass man erst schmerzhaft Lehrgeld zahlen und danach die Grundlagen lesen muss.
Finanzbildung ist kein Luxus, sondern Risikomanagement. Wer Begriffe wie Diversifikation, Liquidität, Bewertung, Volatilität, Zinseszins und Gebühren versteht, trifft nicht automatisch perfekte Entscheidungen. Aber er trifft deutlich seltener komplett blinde Entscheidungen.
Dabei geht es nicht darum, jeden Geschäftsbericht auswendig zu kennen oder volkswirtschaftliche Modelle im Schlaf herzuleiten. Es geht darum, die grundlegenden Mechanismen zu verstehen. Was kaufe ich? Warum kaufe ich es? Was kann schiefgehen? Wie lange kann ich investiert bleiben? Und welche Annahme müsste falsch sein, damit meine Entscheidung keinen Sinn mehr ergibt?
Der Realitätscheck
Investieren ist weder Hexenwerk noch Selbstläufer. Es ist kein pinker Lambo nach drei Mausklicks, aber auch kein exklusiver Geheimclub für Menschen mit Bloomberg-Terminal und Maßanzug. Es ist ein Werkzeug. Und wie bei jedem Werkzeug hängt das Ergebnis davon ab, ob man weiß, was man damit tut.
Die größten Anfängerfehler entstehen meist nicht durch fehlenden Zugang zu Informationen. Informationen gibt es heute mehr als genug. Das Problem ist eher die Mischung aus Ungeduld, Selbstüberschätzung, fehlender Struktur und emotionalen Schnellschüssen. Wer diese vier Gegner im Griff hat, ist vielen anderen bereits einen großen Schritt voraus.
Am Ende lässt sich der solide Start auf wenige Prinzipien reduzieren: Definieren Sie Ihr Ziel. Streuen Sie Ihr Risiko. Beginnen Sie nicht erst irgendwann. Achten Sie auf Kosten. Verstehen Sie, was Sie kaufen. Halten Sie Liquidität bereit. Und bilden Sie sich weiter, bevor der Markt die Unterrichtsgebühr festlegt.
Das klingt vielleicht weniger aufregend als der nächste heiße Tipp. Aber Vermögensaufbau ist selten eine Frage des lautesten Versprechens. Meistens ist er eine Frage von Disziplin, Zeit und der Fähigkeit, nicht jeden Fehler selbst machen zu müssen.
Leseempfehlung: Hantavirus schockt, Kapital rotiert Healthcare-Sektor zurück zu Corona-Stärke?
Author
Schlagzeilen

Es wurde noch keine Einwilligung erteilt.
Du musst zuerst zustimmen, um Inhalte von TradingView zu sehen.